


Indice
Home
/
Blog
/
Cosa significa davvero gestire i soldi in azienda (e perché la maggior parte degli imprenditori salta tre dei quattro livelli)

699

11 min

17.06.2026
Cosa significa davvero gestire i soldi in azienda (e perché la maggior parte degli imprenditori salta tre dei quattro livelli)

Sergiy Shuldik
Financial Expert at Finmap
"Una domanda al volo," le chiesi. "Quanti soldi hai in questo momento su tutti i conti aziendali messi insieme?" Fece una pausa. "Intorno a 600. Forse 800. Dovrei controllare."
Ha un'attività di e-commerce. Fatturato annuo: ₴8.200.000. Cinque dipendenti. Cinque anni di attività. Per qualsiasi metro di competenza imprenditoriale, avrebbe dovuto rispondere a quella domanda in tre secondi. Non ci è riuscita.
Non perché fosse superficiale. Al contrario — sapeva dirmi il fatturato del mese scorso fino all'ultima grivnia. Conosceva il suo tasso di conversione dalla campagna pubblicitaria all'acquisto. Sapeva elencare i suoi tre SKU più venduti e i relativi margini.
Ma la cassa? La cassa doveva "controllarla".
Non è la storia di una singola founder. È lo schema più comune in assoluto che vedo nelle aziende ucraine in crescita — e rivela un fraintendimento così diffuso che la maggior parte degli imprenditori non sa nemmeno di averlo. Il fraintendimento è questo: credono che guardare il saldo del conto sia "gestire i soldi". Non lo è.
Questo articolo parla di cosa significhi davvero gestire i soldi in un'azienda — e dei quattro livelli che la maggior parte degli imprenditori salta senza rendersene conto.
Il paradosso: il fatturato è visibile, i soldi no
Quando gestisci un'azienda, il fatturato si prende tutte le attenzioni. Ci sono dashboard dedicate. I contabili lo riportano ogni mese. Gli investitori te ne chiedono. Il tuo commercialista costruisce un conto economico attorno a esso.
La cassa non riceve quasi nulla. La maggior parte degli imprenditori dà un'occhiata al conto una volta al giorno, si sente meglio o peggio, e continua a lavorare.
È il contrario di come dovrebbe essere. Il fatturato è una storia che la tua azienda ti racconta. La cassa è la verità. Un'azienda con ₴8 milioni di fatturato annuo e ₴80.000 in banca alla fine di ogni mese non è un'azienda sana — è un'azienda a un pagamento saltato dalla crisi. Un'azienda con ₴3 milioni di fatturato e ₴500.000 stabilmente in banca, in crescita mese dopo mese, è più sana in ogni senso che conti.
Il motivo per cui gli imprenditori la vedono al contrario è strutturale. Il fatturato arriva in un unico numero pulito che viene riportato. La cassa arriva su sei conti, quattro valute, due gateway di pagamento, una cassa contanti e una carta di credito personale che "l'azienda deve rimborsare". Non c'è nessun numero pulito — e così la maggior parte degli imprenditori smette di provare a tracciarla.
È questa la trappola. Chi misura la cassa, gestisce la cassa. Chi non la misura, ne viene sorpreso.
I quattro livelli della gestione dei soldi
Una vera gestione dei soldi ha quattro livelli. Quasi ogni azienda è saldamente al Livello 1, un po' al Livello 2, quasi mai al Livello 3, e gestisce il Livello 4 a istinto.
Livello 1 — Visibilità. Sai davvero dove sono tutti i tuoi soldi, in questo momento, con un margine del 2%? Su ogni conto, ogni wallet, ogni cassa contanti, ogni saldo dei gateway di pagamento? È la fondamenta. Senza di essa, nient'altro funziona. La maggior parte degli imprenditori crede di avere visibilità perché conosce il conto principale. Si dimentica del conto in USD per le spese pubblicitarie, del conto in EUR per gli anticipi ai fornitori, del float sul gateway di pagamento, della cassa contanti. Il totale reale è di solito lontano del 15–25% da quello che avrebbero stimato.
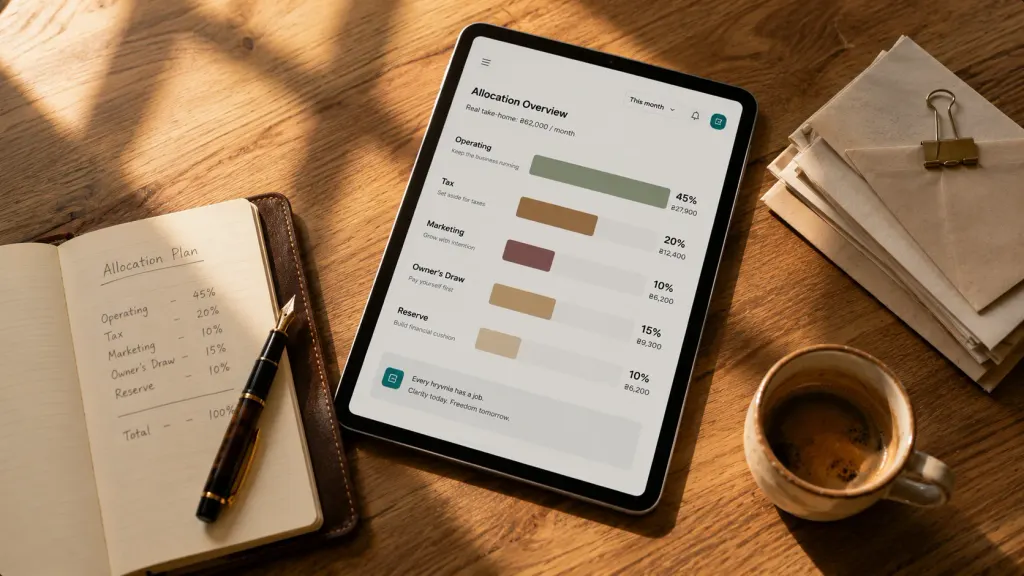
Livello 2 — Allocazione. Una volta che vedi tutti i soldi, riesci a controllare dove vanno? La spesa operativa prende X%. Le riserve fiscali prendono Y%. Il prelievo del titolare prende Z%. Il marketing ha un budget fisso. Il riassortimento del magazzino ha un tetto. Non è "fare budget" nel senso del commercialista — è dare un compito a ogni grivnia prima che lasci il conto. Gli imprenditori bloccati al Livello 1 spendono in reazione (a seconda di ciò che le fatture chiedono). Gli imprenditori al Livello 2 spendono per progetto.
Livello 3 — Previsione. Riesci a prevedere quanta cassa avrai tra 30, 60, 90 giorni? La previsione è ciò che trasforma il Livello 2 da budget statico a piano vivo. Tiene conto degli incassi in arrivo, dei pagamenti ai fornitori previsti, dei cicli degli stipendi, delle scadenze fiscali, del calo stagionale di febbraio. Gli imprenditori al Livello 3 smettono di essere sorpresi — sia dai mesi buoni che da quelli cattivi. Iniziano a prepararsi per entrambi.
Livello 4 — Decisioni. Quando prendi una decisione — assumere qualcuno, comprare attrezzature, firmare un nuovo contratto con un cliente, alzare i prezzi — simuli prima l'impatto sulla cassa, oppure decidi e speri? Il Livello 4 è dove la gestione dei soldi diventa una disciplina strategica invece che operativa. La domanda sull'assunzione smette di essere "possiamo permettercelo?" e diventa "dato il nostro forecast di cassa a 90 giorni, qual è la settimana ottimale per assumere?"
La maggior parte delle aziende opera al Livello 1,5. Hanno una certa visibilità, ma non completa. Hanno un'idea approssimativa dell'allocazione, ma nessun controllo. Non fanno alcuna previsione. Prendono decisioni a sensazione e le razionalizzano dopo.
Gli imprenditori che passano dal Livello 1,5 al Livello 4 di solito non lo fanno con un unico intervento drammatico. Lo fanno installando un livello per trimestre, in ordine. Prima mettono in ordine la visibilità. Poi introducono l'allocazione. Poi iniziano a fare previsioni. Poi cambiano il modo in cui vengono prese le decisioni.
I segnali che sei bloccato in un solo livello
Ogni livello ha il suo indizio. Se riconosci tre o più di questi nella tua azienda, sei bloccato.
Bloccato al Livello 1 (nessuna visibilità):
- Non riesci a dire la tua posizione di cassa totale con un margine di ₴50.000 in 30 secondi
- Sei "sorpreso" da un pagamento che esce da un conto che avevi dimenticato
- Il report mensile del tuo commercialista è la prima volta ogni mese in cui vedi numeri consolidati
- Hai una carta personale che usi per l'azienda "per fare prima"
Bloccato al Livello 2 (nessuna allocazione):
- Il tuo "budget" vive nella tua testa, non in un documento che qualcuno possa aprire
- La frase "probabilmente ce lo possiamo permettere" viene usata più di una volta a settimana
- I pagamenti delle tasse sembrano sorprese anche se cadono alle stesse date ogni trimestre
- I prelievi del titolare avvengono "quando ci sono soldi" invece che secondo un calendario
Bloccato al Livello 3 (nessuna previsione):
- La frase "questo mese è stato duro" ti sorprende più di una volta all'anno
- Scopri un mese fiacco mentre sta accadendo, non 30 giorni prima
- Ti prendi nuovi impegni sulla base della "cassa forte attuale" senza modellare i 60 giorni successivi
- Non hai mai modellato "e se il nostro cliente più grande pagasse con 30 giorni di ritardo il mese prossimo?"
Bloccato al Livello 4 (nessun uso strategico dei dati sui soldi):
- Le decisioni di assunzione si prendono quando "sembra il momento giusto", e si giustificano dopo
- L'acquisto di nuove attrezzature scatena una stretta di cassa temporanea che non avevi previsto
- I cambi di prezzo si fanno per sensazione, non per calcolo del margine
- Non sai dire quanto ti sono costate in termini di cassa le decisioni degli ultimi 12 mesi
Il senso di questo elenco non è far sentire nessuno in colpa. Il senso è che la maggior parte delle aziende che operano sopra i ₴3M di fatturato ha almeno un Livello del tutto mancante — e quasi sempre è il Livello 3.
Cosa è cambiato per la founder da ₴8,2M
Torniamo alla founder dell'apertura. Dopo la conversazione, prese una decisione: installare un livello mancante per trimestre, partendo dal Livello 1.
Primo trimestre — visibilità. Mappò ogni conto: operativo in UAH, risparmio in UAH, conto in USD per le spese pubblicitarie, conto in EUR per i fornitori europei, la cassa contanti in magazzino, il float sul gateway di pagamento, gli anticipi ai fornitori. Totale conti: nove. Il suo modello mentale precedente: "tre o quattro". Impostò un'unica dashboard che raccoglieva i saldi da tutti. La prima volta che si caricò con i dati completi, il totale consolidato era ₴312.000 più alto di quanto avesse stimato — soldi fermi su due conti di cui aveva dimenticato l'esistenza.
Secondo trimestre — allocazione. Una volta che riusciva a vedere tutti i soldi, impose una struttura su dove andavano. Ogni pagamento in entrata veniva suddiviso (mentalmente e tramite bonifici) in cinque secchielli: operativo (60%), riserve fiscali (12%), fondo di riassortimento magazzino (15%), prelievo del titolare (10%), riserva strategica (3%). La riserva strategica crebbe da ₴0 a ₴185.000 in sei mesi — soldi che prima svanivano nell'"operativo" senza servire ad alcuno scopo.
Terzo trimestre — previsione. Impostò un forecast di cassa continuo a 90 giorni. Revisione settimanale, 20 minuti. Il forecast fece emergere un problema che altrimenti avrebbe scoperto in tempo reale: agosto sarebbe stato a cassa negativa perché aveva una grossa consegna di un fornitore in scadenza l'8 agosto (₴380K) e il suo cliente all'ingrosso più grande pagava a 30 giorni il 25 agosto. Sapendolo a inizio luglio, fece tre cose — negoziò termini a 14 giorni dal fornitore, chiese uno sconto per pagamento anticipato al cliente all'ingrosso per agosto e tenne più cassa sul conto operativo per tutto il mese. Agosto chiuse comodamente in positivo invece che nel panico.
Quarto trimestre — decisioni. Ora ogni decisione importante riceve un filtro "come si presenta questo nel forecast a 90 giorni?". Assunse una seconda persona per il marketing a novembre — non a ottobre, quando lo desiderava per la prima volta, perché il forecast di ottobre era teso, ma nella seconda settimana di novembre, quando il forecast si liberò. Rimandò un acquisto di attrezzature di sei settimane per lo stesso motivo. Nessuna di quelle decisioni sembrava restrittiva — sembravano informate.
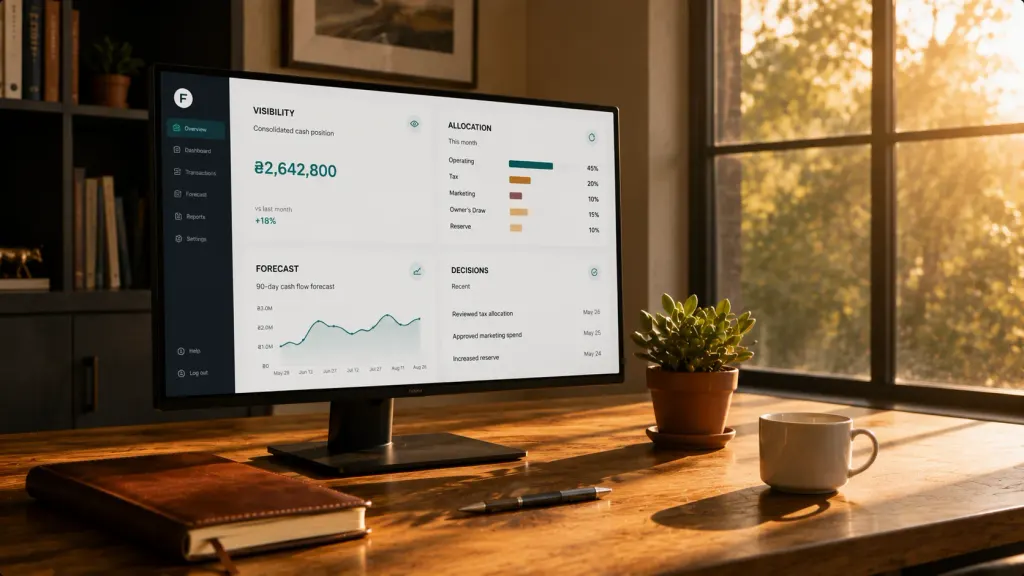
Dodici mesi dopo, l'azienda ha la stessa traiettoria di fatturato (intorno al 12% di crescita anno su anno, come prima) — ma un rapporto con i soldi completamente diverso. La cassa a fine mese ha registrato una media di ₴940.000, in aumento rispetto alla media pre-sistema di ₴260.000. Due spese impreviste dello scorso anno che in passato avrebbero fatto scattare un prestito a breve termine sono state pagate dalla riserva strategica senza stress. E alla domanda "quanti soldi hai in questo momento?" si risponde in due secondi.
Il fatturato non è cambiato. Il rapporto con esso sì.
I miti che tengono gli imprenditori bloccati
Tre miti tengono founder per il resto intelligenti bloccati al Livello 1,5.
Mito uno: "Se ne occupa il mio commercialista".
Il tuo commercialista si occupa di adempimenti fiscali, dichiarazioni e contabilità. Sono discipline diverse dalla gestione dei soldi. Un commercialista ti dà un report mensile su ciò che è già successo. La gestione dei soldi riguarda ciò che sta per succedere — e questo richiede te, non lui.
Mito due: "Metterò su un sistema vero quando saremo più grandi".
La trappola del Livello 1,5 peggiora con la scala, non migliora. Un'azienda da ₴3M senza disciplina di allocazione diventa un'azienda da ₴10M senza disciplina di allocazione e con 4× più conti. Il momento giusto per installare un livello è il trimestre in cui ti accorgi di non averlo.
Mito tre: "La gestione dei soldi è roba da esperti di finanza".
La gestione dei soldi a questo livello non è contabilità. È la disciplina operativa di condurre bene un'azienda. Un founder alla prima esperienza che comprende e gestisce i quattro livelli batte un veterano trentennale che non li ha mai costruiti. È un'abilità decisionale, non matematica.
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Quanto piccola deve essere un'azienda per essere "troppo piccola" per averne bisogno?

Un freelance singolo con un solo conto e ₴10K/mese di transazioni non ha bisogno di un sistema a quattro livelli — un semplice foglio di calcolo basta. Dal momento in cui hai due conti, un dipendente o oltre ₴100K/mese di transazioni, il framework a quattro livelli inizia a essere utile. A ₴500K/mese diventa essenziale.
Quanto tempo serve realisticamente per gestire tutti e quattro i livelli?
Con un fatturato annuo tra ₴1 e ₴10M, circa 90 minuti a settimana se il sistema è automatizzato (con i feed bancari a fare il lavoro pesante). 30 minuti al giorno se fai tutto a mano. La differenza tra automatico e manuale è la differenza tra sostenibilità e abbandono silenzioso.
Posso installare tutti e quattro i livelli in una volta?
Tecnicamente sì. Nella pratica no. Ogni livello presuppone che il precedente sia solido. Provare a fare previsioni (Livello 3) prima di avere una visibilità pulita (Livello 1) produce un forecast sbagliato fin dal primo giorno. Il ritmo di "un livello per trimestre" è ciò che fa attecchire ogni livello.
E se la mia azienda ha ricavi molto irregolari?
Allora la previsione (Livello 3) è il livello più prezioso per te, non il meno. I ricavi irregolari rendono il Livello 1,5 pericoloso — non puoi navigare la cassa a sensazione se non arriva a date prevedibili. Un forecast a 90 giorni trasforma l'"irregolare" in "atteso".
Mi serve uno strumento finanziario, o posso farlo con i fogli di calcolo?
Per i Livelli 1 e 2, i fogli di calcolo vanno bene se davvero li aggiornerai. Per il Livello 3 e soprattutto il Livello 4, i fogli di calcolo crollano perché richiedono una sincronizzazione manuale costante con la realtà. Gli imprenditori che mantengono la disciplina dei quattro livelli quasi sempre automatizzano i Livelli 1 e 3 con strumenti integrati con la banca — perché le versioni manuali vengono abbandonate entro 60 giorni.
Come faccio a sapere di aver implementato pienamente un livello?
Sei al Livello 1 completo quando riesci a dire la tua posizione di cassa totale con un margine del 2% in 30 secondi. Livello 2 completo quando ogni grivnia che entra in azienda ha una destinazione pre-assegnata per categoria. Livello 3 completo quando il tuo forecast di cassa a 30 giorni resta entro il ±15% dei valori reali in modo costante. Livello 4 completo quando riesci a citare una recente decisione aziendale e spiegarne la modellazione di cassa a 90 giorni.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



