


Sommaire
Accueil
/
Blog
/
Ce que la gestion de l'argent signifie vraiment en entreprise (et pourquoi la plupart des dirigeants sautent trois des quatre niveaux)

682

11 min

17.06.2026
Ce que la gestion de l'argent signifie vraiment en entreprise (et pourquoi la plupart des dirigeants sautent trois des quatre niveaux)

Sergiy Shuldik
Financial Expert at Finmap
« Question rapide, » lui ai-je demandé. « Combien de liquidités avez-vous en ce moment sur l'ensemble de vos comptes professionnels ? » Elle a marqué une pause. « Dans les 600. Peut-être 800. Il faudrait que je vérifie. »
Elle dirige une entreprise d'e-commerce. Chiffre d'affaires annuel : ₴8 200 000. Cinq salariés. Cinq ans d'activité. Selon n'importe quel critère de culture financière, elle aurait dû pouvoir répondre à cette question en trois secondes. Elle n'a pas pu.
Ce n'était pas par négligence. Bien au contraire — elle pouvait me donner son chiffre d'affaires du mois précédent à la hryvnia près. Elle connaissait son taux de conversion de la campagne publicitaire jusqu'à l'achat. Elle pouvait citer ses trois meilleures références et leurs marges.
Mais la trésorerie ? Il fallait qu'elle « vérifie ».
Ce n'est pas l'histoire d'une seule fondatrice. C'est le schéma le plus courant que je vois dans les entreprises ukrainiennes en croissance — et il révèle un malentendu si répandu que la plupart des dirigeants ne savent même pas qu'ils l'ont. Le malentendu est le suivant : ils pensent que regarder le solde bancaire, c'est « gérer son argent ». Ce n'est pas le cas.
Cet article traite de ce que signifie vraiment la gestion de l'argent dans une entreprise — et des quatre niveaux de cette gestion que la plupart des dirigeants sautent sans même s'en rendre compte.
Le paradoxe : le chiffre d'affaires est visible, l'argent ne l'est pas
Quand vous dirigez une entreprise, le chiffre d'affaires capte toute l'attention. Il a ses tableaux de bord. Le comptable le rapporte chaque mois. Les investisseurs le questionnent. Votre expert-comptable construit un compte de résultat autour de lui.
La trésorerie n'en reçoit presque aucune. La plupart des dirigeants jettent un coup d'œil à leur compte bancaire une fois par jour, se sentent mieux ou moins bien, et reprennent leur travail.
C'est l'inverse qu'il faudrait faire. Le chiffre d'affaires est une histoire que votre entreprise vous raconte. La trésorerie est la vérité. Une entreprise avec ₴8 millions de chiffre d'affaires annuel et ₴80 000 en banque à la fin de chaque mois n'est pas une entreprise saine — c'est une entreprise à un paiement manqué de la crise. Une entreprise avec ₴3 millions de chiffre d'affaires et ₴500 000 de façon constante en banque, en croissance mois après mois, est plus saine à tous les égards qui comptent.
La raison pour laquelle les dirigeants s'y prennent à l'envers est structurelle. Le chiffre d'affaires arrive sous la forme d'un chiffre unique et net que l'on rapporte. La trésorerie, elle, se répartit sur six comptes, quatre devises, deux prestataires de paiement, une caisse et une carte de crédit personnelle que « l'entreprise doit ». Il n'y a pas de chiffre net — alors la plupart des dirigeants finissent par renoncer à la suivre.
C'est là le piège. Qui mesure sa trésorerie la pilote. Qui ne la mesure pas se fait surprendre par elle.
Les quatre niveaux de la gestion de l'argent
La vraie gestion de l'argent comporte quatre niveaux. Presque toutes les entreprises sont solidement installées au niveau 1, à moitié au niveau 2, presque jamais au niveau 3, et pilotent le niveau 4 au feeling.
Niveau 1 — Visibilité. Savez-vous réellement où se trouve tout votre argent, en ce moment même, à 2 % près ? Sur chaque compte, chaque portefeuille, chaque caisse, chaque solde de prestataire de paiement ? C'est le fondement. Sans lui, rien d'autre ne fonctionne. La plupart des dirigeants pensent avoir de la visibilité parce qu'ils connaissent leur compte principal. Ils oublient le compte en USD dédié aux dépenses publicitaires, le compte en EUR pour les acomptes aux fournisseurs européens, le flottant chez le prestataire de paiement, la caisse. Le total réel s'écarte généralement de 15 à 25 % de ce qu'ils auraient deviné.
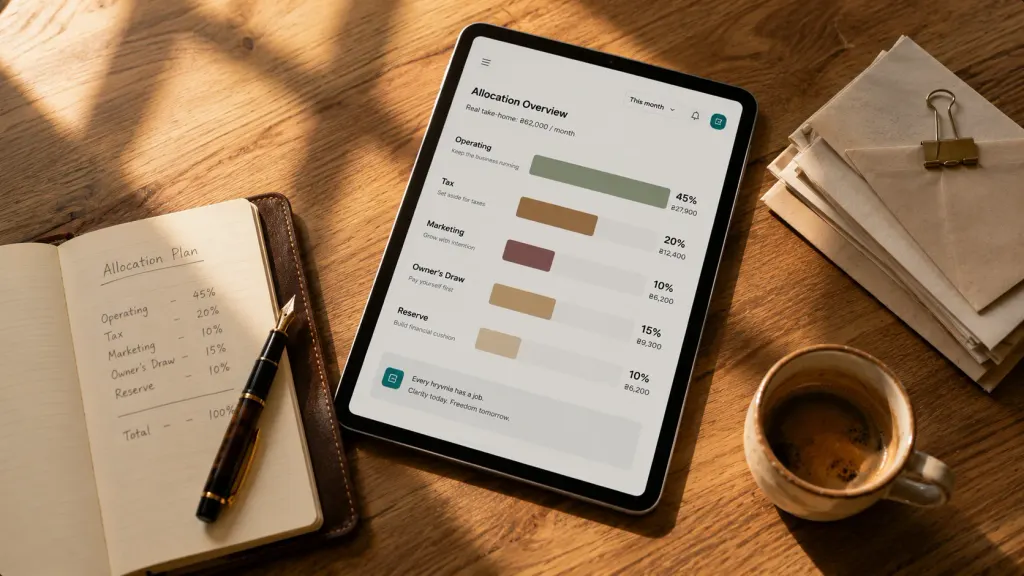
Niveau 2 — Allocation. Une fois que vous voyez tout l'argent, pouvez-vous en contrôler la destination ? Les dépenses opérationnelles reçoivent X %. Les réserves fiscales reçoivent Y %. Le prélèvement du dirigeant reçoit Z %. Le marketing a un budget fixe. Le réassort de stock a un plafond. Ce n'est pas du « budget » au sens comptable — c'est donner à chaque hryvnia une mission avant qu'elle ne quitte le compte. Les dirigeants bloqués au niveau 1 dépensent de façon réactive (selon ce que les factures exigent). Les dirigeants au niveau 2 dépensent selon un plan.
Niveau 3 — Prévision. Pouvez-vous prédire quelle trésorerie vous aurez dans 30, 60, 90 jours ? La prévision, c'est ce qui transforme le niveau 2 d'un budget statique en un plan vivant. Elle tient compte des créances à venir, des paiements fournisseurs attendus, des cycles de paie, des échéances fiscales, du creux saisonnier de février. Les dirigeants au niveau 3 cessent d'être surpris — que ce soit par les bons ou les mauvais mois. Ils commencent à se préparer aux deux.
Niveau 4 — Décisions. Quand vous prenez une décision — embaucher quelqu'un, acheter du matériel, signer un nouveau contrat client, augmenter les prix — simulez-vous d'abord l'impact sur la trésorerie, ou décidez-vous en espérant que ça passe ? Le niveau 4, c'est le moment où la gestion de l'argent devient une discipline stratégique plutôt qu'opérationnelle. La question de l'embauche cesse d'être « pouvons-nous nous le permettre ? » et devient « compte tenu de notre prévision de trésorerie à 90 jours, quelle est la semaine optimale pour embaucher ? ».
La plupart des entreprises opèrent au niveau 1,5. Elles ont un peu de visibilité, mais pas toute. Elles ont une idée approximative de l'allocation, mais aucune application réelle. Elles ne font aucune prévision. Elles décident au feeling et rationalisent après coup.
Les dirigeants qui passent du niveau 1,5 au niveau 4 n'y arrivent généralement pas par une seule intervention spectaculaire. Ils y arrivent en installant un niveau par trimestre, dans l'ordre. D'abord nettoyer la visibilité. Puis mettre en place l'allocation. Puis commencer la prévision. Puis changer la façon dont les décisions se prennent.
Les signes que vous êtes bloqué à un niveau
Chaque niveau a ses symptômes. Si vous en reconnaissez trois ou plus dans votre entreprise, vous êtes bloqué.
Bloqué au niveau 1 (aucune visibilité) :
- Vous ne pouvez pas donner votre position de trésorerie totale à ₴50 000 près en 30 secondes
- Vous êtes « surpris » par un paiement sorti d'un compte que vous aviez oublié
- Le rapport mensuel de votre comptable est la première fois chaque mois que vous voyez des chiffres consolidés
- Vous avez une carte personnelle que vous utilisez pour l'entreprise « pour vous simplifier la vie »
Bloqué au niveau 2 (aucune allocation) :
- Votre « budget » vit dans votre tête, pas dans un document que quelqu'un pourrait ouvrir
- La phrase « on peut sans doute se le permettre » revient plus d'une fois par semaine
- Les paiements d'impôts semblent surprenants alors qu'ils tombent aux mêmes dates chaque trimestre
- Les prélèvements du dirigeant se font « quand il y a de l'argent » plutôt que selon un calendrier
Bloqué au niveau 3 (aucune prévision) :
- La phrase « ce mois-ci a été dur » vous surprend plus d'une fois par an
- Vous apprenez qu'un mois est faible pendant qu'il se déroule, pas 30 jours à l'avance
- Vous prenez de nouveaux engagements en vous basant sur « la trésorerie actuelle est solide » sans modéliser les 60 prochains jours
- Vous n'avez jamais modélisé « et si notre plus gros client payait avec 30 jours de retard le mois prochain ? »
Bloqué au niveau 4 (aucun usage stratégique des données financières) :
- Les décisions d'embauche se prennent quand « ça semble juste », puis se justifient après coup
- Les achats de nouveau matériel déclenchent une tension de trésorerie temporaire que vous n'aviez pas prévue
- Les changements de prix se font au feeling, pas selon les calculs de marge
- Vous ne pouvez pas dire ce que vos décisions des 12 derniers mois ont coûté en trésorerie
Le but de cette liste n'est pas de faire culpabiliser qui que ce soit. Le but est de montrer que la plupart des entreprises réalisant ₴3 M+ de chiffre d'affaires ont au moins un niveau totalement absent — et presque toujours, il s'agit du niveau 3.
Ce qui a changé pour la fondatrice à ₴8,2 M
Revenons à la fondatrice du début. Après la conversation, elle a pris une décision : installer un niveau manquant par trimestre, en commençant par le niveau 1.
Premier trimestre — visibilité. Elle a cartographié chaque compte : compte d'exploitation en UAH, épargne en UAH, compte en USD pour les dépenses publicitaires, compte en EUR pour les fournisseurs européens, la caisse de l'entrepôt, le flottant chez le prestataire de paiement, les acomptes aux fournisseurs. Total des comptes : neuf. Son modèle mental précédent : « trois ou quatre ». Elle a mis en place un tableau de bord unique qui récupérait les soldes de tous. La première fois qu'il s'est chargé avec des données complètes, le total consolidé était supérieur de ₴312 000 à ce qu'elle aurait deviné — de l'argent dormait sur deux comptes dont elle avait oublié l'existence.
Deuxième trimestre — allocation. Une fois qu'elle pouvait voir tout l'argent, elle a imposé une structure à sa destination. Chaque paiement entrant dans l'entreprise était réparti (mentalement et par virements) en cinq enveloppes : exploitation (60 %), réserves fiscales (12 %), fonds de réassort de stock (15 %), prélèvement du dirigeant (10 %), réserve stratégique (3 %). La réserve stratégique est passée de ₴0 à ₴185 000 en six mois — de l'argent qui, auparavant, disparaissait dans « l'exploitation » sans servir à rien.
Troisième trimestre — prévision. Elle a mis en place une prévision de trésorerie glissante à 90 jours. Revue hebdomadaire, 20 minutes. La prévision a mis au jour un problème qu'elle aurait sinon découvert en temps réel : le mois d'août allait être négatif en trésorerie, car une livraison fournisseur importante était due le 8 août (₴380 K) et son plus gros client grossiste payait à 30 jours le 25 août. En le sachant début juillet, elle a fait trois choses — négocié des délais de 14 jours avec son fournisseur, demandé à son client grossiste une remise pour paiement anticipé en août, et conservé plus de liquidités sur le compte d'exploitation pendant le mois. Août s'est clôturé confortablement positif au lieu de finir dans la panique.
Quatrième trimestre — décisions. Désormais, chaque décision importante reçoit un filtre : « à quoi cela ressemble-t-il dans la prévision à 90 jours ? ». Elle a embauché une deuxième personne au marketing en novembre — pas en octobre, quand elle le voulait initialement, parce que la prévision d'octobre était serrée, mais la deuxième semaine de novembre, quand la prévision s'est dégagée. Elle a retardé un achat de matériel de six semaines pour la même raison. Aucune de ces décisions n'a donné une impression de contrainte — elles ont donné une impression d'être informées.
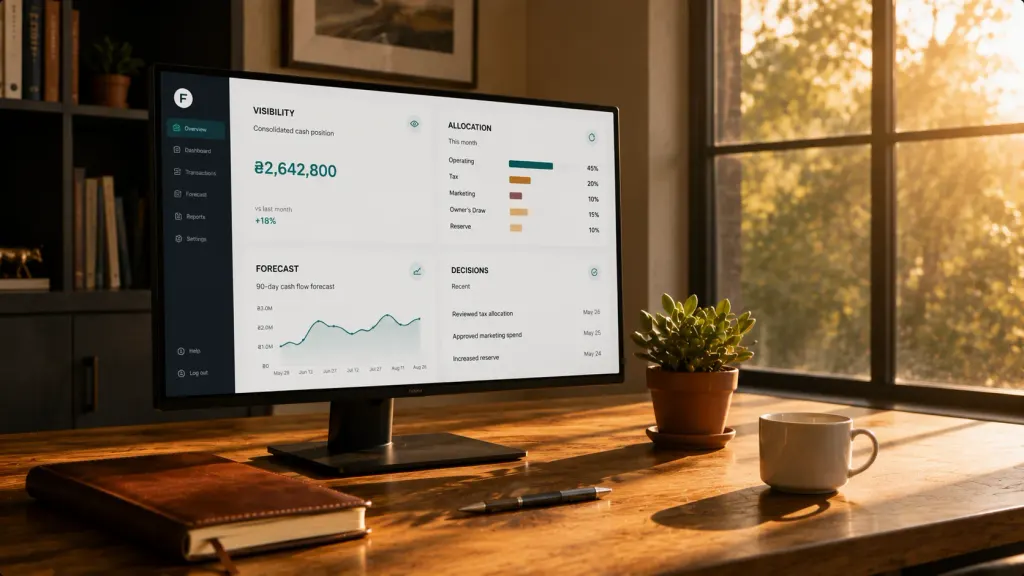
Douze mois plus tard, l'entreprise affiche la même trajectoire de chiffre d'affaires (environ 12 % de croissance sur un an, comme avant) — mais une relation totalement différente à l'argent. La trésorerie disponible en fin de mois s'élève en moyenne à ₴940 000, contre une moyenne de ₴260 000 avant la mise en place du système. Deux dépenses imprévues de l'année dernière, qui auraient auparavant déclenché un emprunt à court terme, ont été payées via la réserve stratégique sans aucun stress. Et à la question « combien de liquidités avez-vous en ce moment ? », la réponse vient en deux secondes.
Le chiffre d'affaires n'a pas changé. La relation qu'elle entretient avec lui, si.
Les mythes qui maintiennent les dirigeants bloqués
Trois mythes maintiennent des fondateurs par ailleurs très compétents au niveau 1,5.
Mythe un : « Mon comptable s'occupe de ça. »
Votre comptable s'occupe de la conformité fiscale, du reporting et de la tenue des comptes. Ce sont des disciplines différentes de la gestion de l'argent. Un comptable vous donne un rapport mensuel de ce qui s'est déjà passé. La gestion de l'argent porte sur ce qui est sur le point de se passer — et cela vous demande vous, pas lui.
Mythe deux : « Je mettrai en place un vrai système quand nous serons plus grands. »
Le piège du niveau 1,5 s'aggrave avec l'échelle, il ne s'améliore pas. Une entreprise à ₴3 M sans discipline d'allocation devient une entreprise à ₴10 M sans discipline d'allocation, avec 4 fois plus de comptes en plus. Le bon moment pour installer un niveau, c'est le trimestre où vous remarquez que vous ne l'avez pas.
Mythe trois : « La gestion de l'argent, c'est pour les gens de la finance. »
La gestion de l'argent à ce niveau n'est pas de la comptabilité. C'est la discipline opérationnelle qui permet de bien diriger une entreprise. Un fondateur qui en est à sa première expérience, mais qui comprend et applique les quatre niveaux, surpasse un vétéran de trente ans qui ne les a jamais mis en place. C'est une compétence de décision, pas une compétence mathématique.
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
À partir de quelle petite taille une entreprise est-elle « trop petite » pour en avoir besoin ?

Un freelance solo avec un seul compte et ₴10 K/mois de transactions n'a pas besoin d'un système à quatre niveaux — un tableur simple suffit. Dès que vous avez deux comptes, un salarié, ou ₴100 K+/mois de transactions, le cadre à quatre niveaux commence à devenir utile. À ₴500 K/mois, il est indispensable.
Quel est l'investissement de temps réaliste pour gérer les quatre niveaux ?
Pour un chiffre d'affaires annuel de ₴1 à 10 M, environ 90 minutes par semaine si le système est automatisé (les flux bancaires font le gros du travail). 30 minutes par jour si vous faites tout manuellement. La différence entre automatisé et manuel, c'est la différence entre la durabilité et l'abandon silencieux.
Puis-je installer les quatre niveaux d'un coup ?
Techniquement oui. En pratique non. Chaque niveau suppose que le précédent est solide. Essayer de faire de la prévision (niveau 3) avant d'avoir une visibilité propre (niveau 1) produit une prévision fausse dès le premier jour. Le rythme « un niveau par trimestre » est ce qui fait que chaque niveau s'installe durablement.
Et si mon entreprise a des revenus très irréguliers ?
Alors la prévision (niveau 3) est le niveau le plus précieux pour vous, pas le moins. Des revenus irréguliers rendent le niveau 1,5 dangereux — vous ne pouvez pas naviguer à l'instinct si la trésorerie n'arrive pas à des dates prévisibles. Une prévision à 90 jours transforme « irrégulier » en « attendu ».
Ai-je besoin d'un outil financier, ou puis-je faire ça avec des tableurs ?
Pour les niveaux 1 et 2, les tableurs fonctionnent bien si vous les tenez réellement à jour. Pour le niveau 3, et surtout le niveau 4, les tableurs montrent leurs limites, car ils exigent une synchronisation manuelle constante avec la réalité. Les dirigeants qui tiennent la discipline à quatre niveaux sur la durée automatisent presque tous les niveaux 1 et 3 via des outils connectés à la banque — car les versions manuelles sont abandonnées en moins de 60 jours.
Comment savoir quand j'ai pleinement mis en œuvre un niveau ?
Vous êtes au niveau 1 complet quand vous pouvez donner votre position de trésorerie totale à 2 % près en 30 secondes. Niveau 2 complet quand chaque hryvnia entrant dans l'entreprise a une destination préassignée par catégorie. Niveau 3 complet quand votre prévision de trésorerie à 30 jours se situe systématiquement à ±15 % du réel. Niveau 4 complet quand vous pouvez citer une décision d'entreprise récente et expliquer sa modélisation de trésorerie à 90 jours.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



