


Tabla de contenidos
Inicio
/
Blog
/
Qué significa realmente gestionar el dinero en una empresa (y por qué la mayoría de los dueños se saltan tres de las cuatro capas)

682

11 min

17.06.2026
Qué significa realmente gestionar el dinero en una empresa (y por qué la mayoría de los dueños se saltan tres de las cuatro capas)

Sergiy Shuldik
Financial Expert at Finmap
"Una pregunta rápida", le pregunté. "¿Cuánto efectivo tiene ahora mismo en todas las cuentas de su empresa?" Se quedó callada. "Algo así como 600. Puede que 800. Tendría que comprobarlo."
Ella dirige un negocio de e-commerce. Ingresos anuales: ₴8.200.000. Cinco empleados. Cinco años en funcionamiento. Según cualquier criterio de alfabetización financiera, debería haber podido responder esa pregunta en tres segundos. No pudo.
No era por descuido. Todo lo contrario: podía decirme sus ingresos del mes pasado hasta la última grivna. Conocía su tasa de conversión desde la campaña publicitaria hasta la compra. Podía nombrar sus tres SKU más vendidos y sus márgenes.
¿Pero el efectivo? El efectivo tenía que "comprobarlo".
Esta no es la historia de una sola fundadora. Es el patrón más común que veo en las empresas ucranianas en crecimiento — y apunta a un malentendido tan extendido que la mayoría de los dueños ni siquiera saben que lo tienen. El malentendido es este: creen que mirar el saldo bancario es "gestionar el dinero". No lo es.
Este artículo trata sobre lo que realmente significa gestionar el dinero en una empresa — y las cuatro capas de esa gestión que la mayoría de los dueños se saltan sin darse cuenta.
La paradoja: los ingresos son visibles, el dinero no
Cuando diriges una empresa, los ingresos se llevan toda la atención. Hay paneles para ellos. Los contables los reportan mensualmente. Los inversores preguntan por ellos. Tu contable construye una cuenta de resultados en torno a ellos.
El efectivo casi no recibe ninguna. La mayoría de los dueños echa un vistazo a su cuenta bancaria una vez al día, se siente mejor o peor, y sigue con su trabajo.
Esto es al revés. Los ingresos son una historia que tu empresa te cuenta. El efectivo es la verdad. Una empresa con ₴8 millones de ingresos anuales y ₴80.000 en el banco al final de cada mes no es una empresa sana — es una empresa a un pago fallido de la crisis. Una empresa con ₴3 millones de ingresos y ₴500.000 de forma constante en el banco, creciendo mes a mes, es más sana en todos los sentidos que importan.
La razón por la que los dueños lo entienden al revés es estructural. Los ingresos llegan en una sola cifra limpia que se reporta. El efectivo llega repartido en seis cuentas, cuatro divisas, dos procesadores de pago, una caja chica y una tarjeta de crédito personal que "la empresa debe". No hay una cifra limpia — así que la mayoría de los dueños deja de intentar seguirla.
Esa es la trampa. Quien mide el efectivo, gestiona el efectivo. Quien no lo hace, se lleva sorpresas por su culpa.
Las cuatro capas de la gestión del dinero
La gestión real del dinero tiene cuatro capas. Casi toda empresa está sólidamente en la Capa 1, más o menos en la Capa 2, casi nunca en la Capa 3, y opera la Capa 4 por instinto.
Capa 1 — Visibilidad. ¿Sabes realmente dónde está todo tu dinero, ahora mismo, con un margen del 2%? ¿En cada cuenta, cada monedero, cada caja chica, cada saldo de procesador de pagos? Esta es la base. Sin ella, nada más funciona. La mayoría de los dueños cree que tiene visibilidad porque conoce su cuenta principal. Se olvidan de la cuenta en USD para gasto publicitario, la cuenta en EUR para anticipos a proveedores, el flotante del procesador de pagos, la caja chica. El total real suele estar entre un 15% y un 25% por encima de lo que habrían calculado.
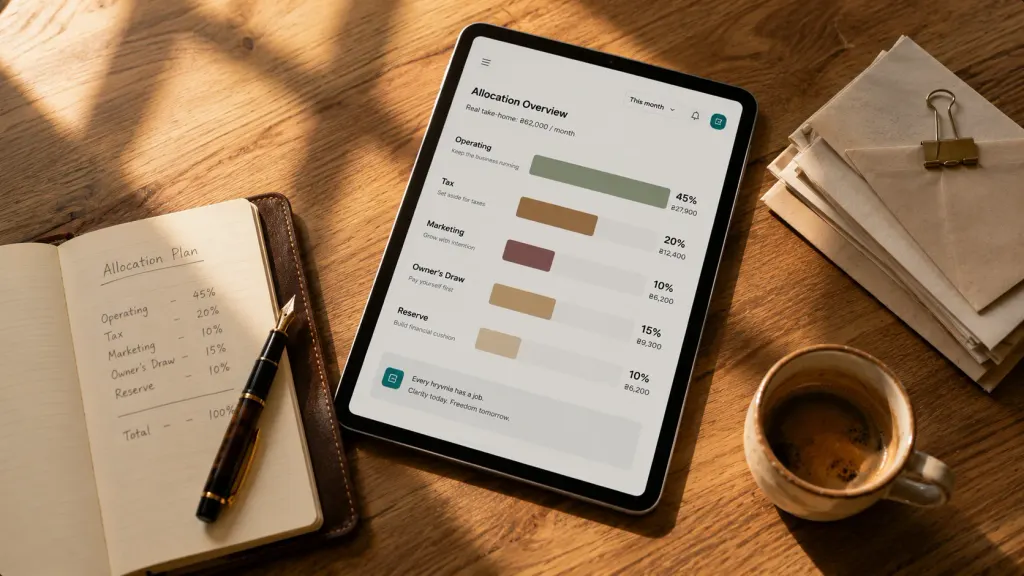
Capa 2 — Asignación. Una vez que puedes ver todo el dinero, ¿puedes controlar a dónde va? El gasto operativo recibe X%. Las reservas fiscales reciben Y%. El retiro del dueño recibe Z%. El marketing tiene un presupuesto fijo. La reposición de inventario tiene un tope. Esto no es "presupuestar" en el sentido contable — es darle a cada grivna un trabajo antes de que salga de la cuenta. Los dueños atascados en la Capa 1 gastan de forma reactiva (lo que exijan las facturas). Los dueños en la Capa 2 gastan por diseño.
Capa 3 — Previsión. ¿Puedes predecir qué efectivo tendrás dentro de 30, 60, 90 días? La previsión es lo que convierte la Capa 2 de un presupuesto estático en un plan vivo. Tiene en cuenta las cuentas por cobrar próximas, los pagos esperados a proveedores, los ciclos de nómina, las fechas de vencimiento fiscal, la caída estacional de febrero. Los dueños en la Capa 3 dejan de llevarse sorpresas — ya sean meses buenos o malos. Empiezan a prepararse para ambos.
Capa 4 — Decisiones. Cuando tomas una decisión — contratar a alguien, comprar equipo, firmar un nuevo contrato con un cliente, subir precios — ¿simulas primero el impacto en el efectivo, o decides y esperas lo mejor? La Capa 4 es donde la gestión del dinero se convierte en una disciplina estratégica en lugar de operativa. La pregunta de la contratación deja de ser "¿podemos permitírnoslo?" y pasa a ser "dada nuestra previsión de efectivo a 90 días, ¿cuál es la semana óptima para contratar?"
La mayoría de las empresas opera en la Capa 1,5. Tienen algo de visibilidad pero no toda. Tienen una idea aproximada de la asignación pero sin aplicarla de verdad. No hacen previsión en absoluto. Toman decisiones por instinto y las justifican después.
Los dueños que pasan de la Capa 1,5 a la Capa 4 no suelen hacerlo con una única intervención dramática. Lo hacen instalando una capa por trimestre, en orden. Primero limpian la visibilidad. Luego ponen en marcha la asignación. Después empiezan a hacer previsión. Por último cambian cómo se toman las decisiones.
Las señales de que estás atascado en una capa
Cada capa tiene su señal. Si reconoces tres o más de estas en tu empresa, estás atascado.
Atascado en la Capa 1 (sin visibilidad):
- No puedes decir tu posición total de efectivo con un margen de ₴50.000 en 30 segundos
- Te "sorprende" un pago que sale de una cuenta que habías olvidado
- El informe mensual de tu contable es la primera vez cada mes que ves las cifras consolidadas
- Tienes una tarjeta personal que usas para el negocio "para simplificar las cosas"
Atascado en la Capa 2 (sin asignación):
- Tu "presupuesto" vive en tu cabeza, no en un documento que alguien pueda abrir
- La frase "probablemente podemos permitírnoslo" se usa más de una vez por semana
- Los pagos de impuestos se sienten como sorpresas aunque caen en las mismas fechas cada trimestre
- Los retiros del dueño ocurren "cuando hay dinero" en lugar de según un calendario
Atascado en la Capa 3 (sin previsión):
- La frase "este mes fue duro" te sorprende más de una vez al año
- Te enteras de un mes flojo mientras está ocurriendo, no 30 días antes
- Asumes nuevos compromisos basándote en "el efectivo actual va bien" sin modelar los próximos 60 días
- Nunca has modelado "¿qué pasaría si nuestro cliente más grande pagara 30 días tarde el mes que viene?"
Atascado en la Capa 4 (sin uso estratégico de los datos financieros):
- Las decisiones de contratación se toman cuando "se siente bien" y se justifican después
- Las compras de equipo nuevo provocan un apretón de caja temporal que no habías previsto
- Los cambios de precios se hacen por sensaciones, no por matemática de márgenes
- No puedes decir qué costaron tus decisiones de los últimos 12 meses en términos de efectivo
El objetivo de esta lista no es hacer sentir mal a nadie. El objetivo es que la mayoría de las empresas que facturan ₴3M+ tienen al menos una capa que les falta por completo — y casi siempre es la Capa 3.
Lo que cambió para la fundadora de los ₴8,2M
Volvamos a la fundadora del principio. Tras la conversación, tomó una decisión: instalar una capa faltante por trimestre, empezando por la Capa 1.
Primer trimestre — visibilidad. Mapeó cada cuenta: operativa en UAH, ahorros en UAH, cuenta en USD para gasto publicitario, cuenta en EUR para proveedores europeos, la caja chica del almacén, el flotante del procesador de pagos, los anticipos a proveedores. Total de cuentas: nueve. Su modelo mental anterior: "tres o cuatro". Configuró un único panel que extraía los saldos de todas ellas. La primera vez que cargó con los datos completos, el total consolidado fue ₴312.000 más alto de lo que habría calculado — dinero que dormía en dos cuentas que había olvidado que existían.
Segundo trimestre — asignación. Una vez que podía ver todo el dinero, impuso una estructura sobre a dónde iba. Cada pago que entraba en la empresa se repartía (mentalmente y mediante transferencias) en cinco cubos: operativo (60%), reservas fiscales (12%), fondo de reposición de inventario (15%), retiro del dueño (10%), reserva estratégica (3%). La reserva estratégica pasó de ₴0 a ₴185.000 en seis meses — dinero que antes se disolvía en "operativo" sin cumplir ningún propósito.
Tercer trimestre — previsión. Configuró una previsión de efectivo móvil a 90 días. Revisión semanal, 20 minutos. La previsión sacó a la luz un problema que de otro modo habría descubierto en tiempo real: agosto iba a cerrar en negativo porque tenía un envío importante de un proveedor previsto para el 8 de agosto (₴380K) y su mayor cliente mayorista pagaba a 30 días el 25 de agosto. Al saberlo a principios de julio, hizo tres cosas — negoció condiciones de 14 días con su proveedor, pidió a su cliente mayorista un descuento por pago anticipado para agosto, y mantuvo más efectivo en la cuenta operativa durante el mes. Agosto cerró cómodamente en positivo en lugar de en pánico.
Cuarto trimestre — decisiones. Ahora, cada decisión importante recibe una capa de "¿cómo se ve esto en la previsión a 90 días?". Contrató a una segunda persona de marketing en noviembre — no en octubre, cuando quiso hacerlo por primera vez, porque la previsión de octubre estaba ajustada, sino en la segunda semana de noviembre, cuando la previsión se despejó. Retrasó la compra de un equipo seis semanas por el mismo motivo. Ninguna de las decisiones se sintió restrictiva — se sintieron informadas.
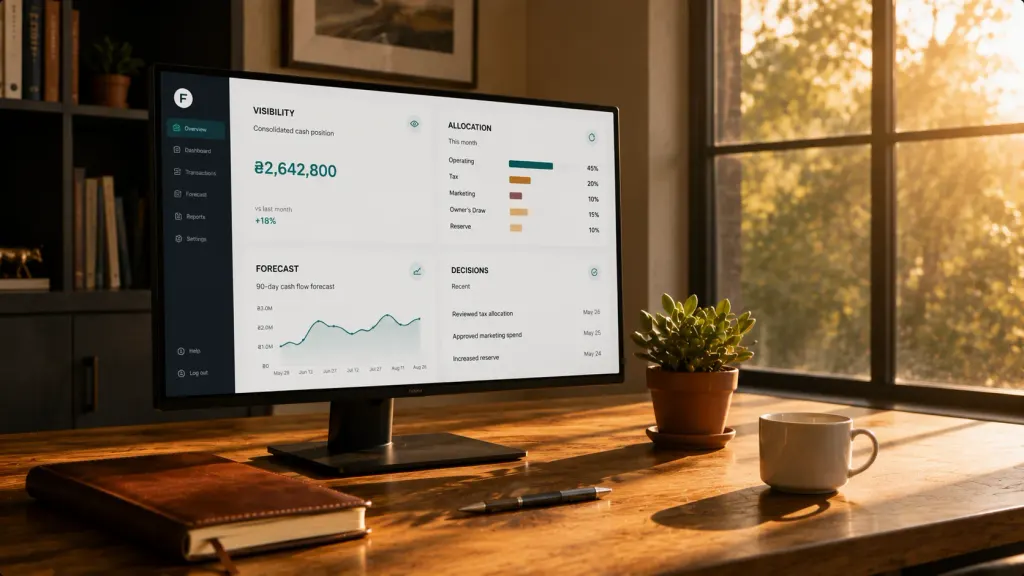
Doce meses después, la empresa tiene la misma trayectoria de ingresos (alrededor de un 12% de crecimiento interanual, igual que antes) — pero una relación totalmente distinta con el dinero. El efectivo disponible a fin de mes ha promediado ₴940.000, frente a un promedio de ₴260.000 antes del sistema. Dos gastos imprevistos del último año que antes habrían provocado un préstamo a corto plazo se pagaron con la reserva estratégica sin ningún estrés. Y la pregunta "¿cuánto efectivo tienes ahora mismo?" se responde en dos segundos.
Los ingresos no cambiaron. La relación con ellos, sí.
Los mitos que mantienen atascados a los dueños
Tres mitos mantienen atascados en la Capa 1,5 a fundadores por lo demás inteligentes.
Mito uno: "Mi contable se encarga de esto."
Tu contable se encarga del cumplimiento fiscal, la elaboración de informes y la contabilidad. Esas son disciplinas distintas de la gestión del dinero. Un contable te da un informe mensual de lo que ya pasó. La gestión del dinero trata de lo que está a punto de pasar — y eso te requiere a ti, no a él.
Mito dos: "Montaré un sistema de verdad cuando seamos más grandes."
La trampa de la Capa 1,5 empeora con la escala, no mejora. Una empresa de ₴3M sin disciplina de asignación se convierte en una empresa de ₴10M sin disciplina de asignación y con 4 veces más cuentas. El momento adecuado para instalar una capa es el trimestre en que notas que no la tienes.
Mito tres: "La gestión del dinero es cosa de la gente de finanzas."
La gestión del dinero a este nivel no es contabilidad. Es la disciplina operativa de dirigir bien una empresa. Un fundador primerizo que entiende y aplica las cuatro capas supera a un veterano de treinta años que nunca las construyó. Es una habilidad de decisión, no matemática.
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿A partir de qué tamaño una empresa es "demasiado pequeña" para necesitar esto?

Un autónomo solitario con una sola cuenta y ₴10K/mes en transacciones no necesita un sistema de cuatro capas — una hoja de cálculo sencilla es suficiente. Desde el momento en que tienes dos cuentas, un empleado o ₴100K+/mes en transacciones, el marco de las cuatro capas empieza a ser útil. A partir de ₴500K/mes es imprescindible.
¿Cuál es la inversión de tiempo realista para llevar las cuatro capas?
Con ₴1–10M de ingresos anuales, aproximadamente 90 minutos por semana si el sistema está automatizado (los feeds bancarios hacen el trabajo pesado). 30 minutos diarios si haces todo a mano. La diferencia entre automatizado y manual es la diferencia entre sostenibilidad y abandono silencioso.
¿Puedo instalar las cuatro capas a la vez?
Técnicamente sí. En la práctica no. Cada capa asume que la anterior es sólida. Intentar hacer previsión (Capa 3) antes de tener visibilidad limpia (Capa 1) produce una previsión equivocada desde el primer día. El ritmo de "una capa por trimestre" es lo que hace que cada capa se consolide.
¿Y si mi negocio tiene ingresos muy irregulares?
Entonces la previsión (Capa 3) es la capa más valiosa para ti, no la menos. Los ingresos irregulares hacen que la Capa 1,5 sea peligrosa — no puedes ir tanteando el efectivo si no llega en fechas predecibles. Una previsión a 90 días convierte lo "irregular" en "esperado".
¿Necesito una herramienta financiera, o puedo hacerlo en hojas de cálculo?
Para las Capas 1 y 2, las hojas de cálculo funcionan bien si de verdad las vas a mantener. Para la Capa 3 y especialmente la Capa 4, las hojas de cálculo se vienen abajo porque exigen una sincronización manual constante con la realidad. Los dueños que sostienen la disciplina de las cuatro capas casi siempre automatizan las Capas 1 y 3 con herramientas conectadas al banco — porque las versiones manuales se abandonan antes de 60 días.
¿Cómo sé cuándo he implementado por completo una capa?
Estás en la Capa 1 completa cuando puedes decir tu posición total de efectivo con un margen del 2% en 30 segundos. Capa 2 completa cuando cada grivna que entra en la empresa tiene un destino preasignado por categoría. Capa 3 completa cuando tu previsión de efectivo a 30 días queda de forma consistente dentro de un ±15% de lo real. Capa 4 completa cuando puedes nombrar una decisión empresarial reciente y explicar su modelado de efectivo a 90 días.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



