


Daftar isi
Beranda
/
Blog
/
Apa Arti Sebenarnya Mengelola Uang dalam Bisnis (dan Kenapa Sebagian Besar Pemilik Melewatkan Tiga dari Empat Lapisnya)

943

11 mnt

17.06.2026
Apa Arti Sebenarnya Mengelola Uang dalam Bisnis (dan Kenapa Sebagian Besar Pemilik Melewatkan Tiga dari Empat Lapisnya)

Sergiy Shuldik
Financial Expert at Finmap
"Pertanyaan singkat," saya bertanya padanya. "Berapa kas yang Anda punya di semua rekening bisnis Anda sekarang?" Ia terdiam. "Sekitar 600-an. Mungkin 800. Saya harus mengeceknya dulu."
Ia menjalankan bisnis e-commerce. Pendapatan setahun: ₴8.200.000. Lima karyawan. Lima tahun beroperasi. Diukur dengan ukuran literasi bisnis apa pun, ia seharusnya bisa menjawab pertanyaan itu dalam tiga detik. Ia tidak bisa.
Itu bukan karena ia ceroboh. Justru sebaliknya — ia bisa menyebut pendapatan bulan lalunya sampai hryvnia terakhir. Ia tahu tingkat konversi dari kampanye iklan ke pembelian. Ia bisa menyebut tiga SKU terlarisnya dan marginnya.
Tapi kas? Kas harus ia "cek" dulu.
Ini bukan cerita tentang satu pendiri. Ini pola yang paling umum yang saya lihat di bisnis Ukraina yang sedang bertumbuh — dan pola itu menunjuk pada satu kesalahpahaman yang begitu meluas sampai sebagian besar pemilik bahkan tidak tahu mereka mengidapnya. Kesalahpahamannya begini: mereka mengira melihat saldo bank itu sudah "mengelola uang". Itu bukan.
Artikel ini tentang apa sebenarnya arti mengelola uang di dalam bisnis — dan empat lapis darinya yang dilewatkan sebagian besar pemilik tanpa menyadarinya.
Paradoksnya: Pendapatan Terlihat, Uang Tidak
Ketika Anda menjalankan bisnis, pendapatan mendapat semua perhatian. Ada dasbor untuknya. Pembukuan melaporkannya setiap bulan. Investor menanyakannya. Akuntan Anda menyusun laporan laba rugi di sekelilingnya.
Kas nyaris tidak mendapat apa-apa. Sebagian besar pemilik melirik rekening banknya sekali sehari, merasa lebih baik atau lebih buruk, lalu melanjutkan pekerjaannya.
Ini terbalik. Pendapatan adalah cerita yang diceritakan bisnis Anda kepada Anda. Kas adalah kebenarannya. Bisnis dengan pendapatan setahun ₴8 juta dan ₴80.000 di bank pada akhir setiap bulan bukan bisnis yang sehat — itu bisnis yang berjarak satu pembayaran terlewat dari krisis. Bisnis dengan pendapatan ₴3 juta dan ₴500.000 yang andal ada di bank, tumbuh dari bulan ke bulan, lebih sehat dalam setiap pengertian yang berarti.
Alasan para pemilik membalik ini sifatnya struktural. Pendapatan datang dalam satu angka bersih yang dilaporkan. Kas datang tersebar di enam rekening, empat mata uang, dua payment processor, satu laci kas, dan satu kartu kredit pribadi yang "bisnisnya berutang padanya". Tidak ada angka yang bersih — jadi sebagian besar pemilik berhenti berusaha memantaunya.
Itulah jebakannya. Siapa yang mengukur kas, dialah yang mengelola kas. Siapa yang tidak, dia yang dikejutkan olehnya.
Empat Lapis Pengelolaan Uang
Pengelolaan uang yang sungguhan punya empat lapis. Hampir setiap bisnis mantap di Lapis 1, setengah-setengah di Lapis 2, nyaris tidak pernah di Lapis 3, dan menjalankan Lapis 4 dengan perasaan.
Lapis 1 — Visibilitas. Apakah Anda benar-benar tahu di mana semua uang Anda, sekarang juga, dengan ketepatan 2%? Di setiap rekening, setiap wallet, setiap laci kas kecil, setiap saldo mengendap di payment processor? Ini fondasinya. Tanpanya, tidak ada yang lain bekerja. Sebagian besar pemilik mengira mereka punya visibilitas karena mereka tahu rekening utamanya. Mereka melupakan rekening USD untuk belanja iklan, rekening EUR untuk pembayaran di muka ke supplier Eropa, saldo mengendap di payment processor, kas kecil. Total yang sebenarnya biasanya meleset 15–25% dari yang mereka duga.
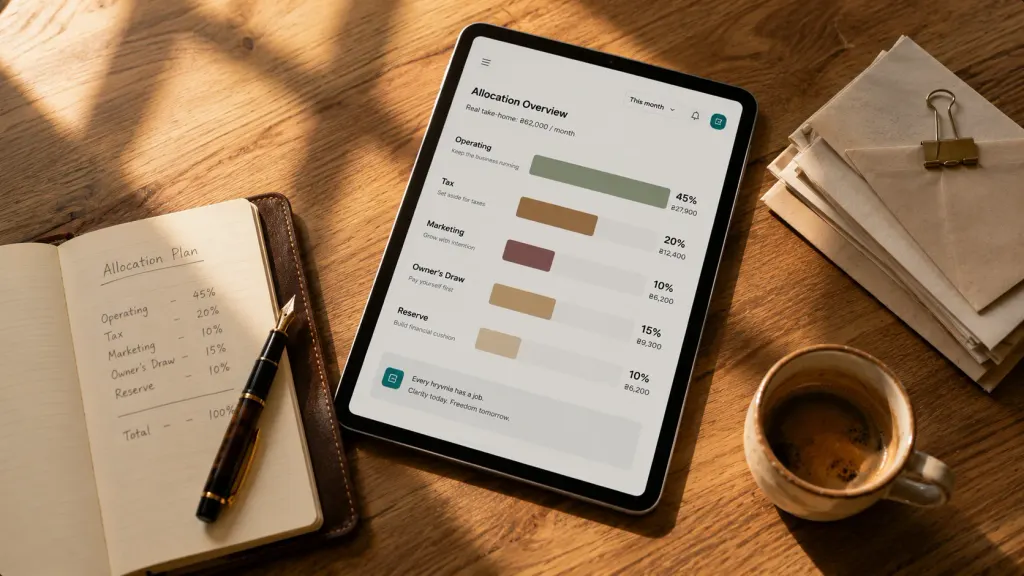
Lapis 2 — Alokasi. Begitu Anda bisa melihat semua uangnya, bisakah Anda mengendalikan ke mana uang itu pergi? Belanja operasional dapat X%. Cadangan pajak dapat Y%. Pengambilan pemilik dapat Z%. Pemasaran dapat anggaran yang tetap. Pengisian ulang stok punya plafon. Ini bukan "penganggaran" dalam pengertian akuntan — ini memberi setiap hryvnia sebuah pekerjaan sebelum ia meninggalkan rekening. Pemilik yang tersangkut di Lapis 1 membelanjakan secara reaktif (apa pun yang dituntut tagihannya). Pemilik di Lapis 2 membelanjakan berdasarkan rancangan.
Lapis 3 — Perkiraan. Bisakah Anda meramalkan kas apa yang akan Anda punya 30, 60, 90 hari dari sekarang? Perkiraan adalah yang mengubah Lapis 2 dari anggaran yang statis jadi rencana yang hidup. Perkiraan memperhitungkan piutang yang akan datang, pembayaran supplier yang diharapkan, siklus penggajian, tanggal jatuh tempo pajak, kelesuan musiman di bulan Februari. Pemilik di Lapis 3 berhenti terkejut — baik oleh bulan yang bagus maupun bulan yang buruk. Mereka mulai bersiap untuk keduanya.
Lapis 4 — Keputusan. Ketika Anda mengambil keputusan — merekrut seseorang, membeli peralatan, menandatangani kontrak klien baru, menaikkan harga — apakah Anda mensimulasikan dampak kasnya lebih dulu, atau Anda memutuskan lalu berharap? Lapis 4 adalah tempat pengelolaan uang berubah jadi disiplin strategis alih-alih disiplin operasional. Pertanyaan perekrutan berhenti jadi "apakah kita sanggup?" dan berubah jadi "mengingat perkiraan kas 90 hari kita, minggu mana yang optimal untuk merekrut?"
Sebagian besar bisnis beroperasi di Lapis 1,5. Mereka punya sebagian visibilitas tapi tidak seluruhnya. Mereka punya gambaran kasar soal alokasi tapi tidak ada penegakannya. Mereka sama sekali tidak membuat perkiraan. Mereka mengambil keputusan dengan perasaan lalu merasionalisasikannya belakangan.
Para pemilik yang bergerak dari Lapis 1,5 ke Lapis 4 biasanya tidak melakukannya lewat satu intervensi dramatis. Mereka melakukannya dengan memasang satu lapis per kuartal, secara berurutan. Pertama bereskan visibilitasnya. Lalu pasang alokasinya. Lalu mulai membuat perkiraan. Lalu ubah cara keputusan diambil.
Tanda-Tanda Anda Tersangkut di Satu Lapis
Setiap lapis punya pertandanya. Kalau Anda mengenali tiga atau lebih dari ini pada bisnis Anda, Anda tersangkut.
Tersangkut di Lapis 1 (tidak ada visibilitas):
- Anda tidak bisa menyebut total posisi kas Anda dengan ketepatan ₴50.000 dalam 30 detik
- Anda "terkejut" oleh satu pembayaran yang keluar dari rekening yang Anda lupakan
- Laporan bulanan akuntan Anda adalah kali pertama setiap bulan Anda melihat angka yang tersatukan
- Anda punya kartu pribadi yang Anda pakai untuk bisnis "supaya lebih gampang"
Tersangkut di Lapis 2 (tidak ada alokasi):
- "Anggaran" Anda hidup di kepala Anda, bukan di dokumen yang bisa dibuka siapa pun
- Frasa "kita mungkin sanggup" dipakai lebih dari sekali seminggu
- Pembayaran pajak terasa seperti kejutan padahal tanggalnya sama setiap kuartal
- Pengambilan pemilik terjadi "ketika ada uang" alih-alih sesuai jadwal
Tersangkut di Lapis 3 (tidak ada perkiraan):
- Frasa "bulan ini berat" mengejutkan Anda lebih dari sekali setahun
- Anda mengetahui soal bulan yang sepi ketika bulannya sedang berlangsung, bukan 30 hari sebelumnya
- Anda mengambil komitmen baru berdasarkan "kas saat ini kuat" tanpa memodelkan 60 hari berikutnya
- Anda belum pernah memodelkan "bagaimana kalau klien terbesar kita membayar 30 hari terlambat bulan depan?"
Tersangkut di Lapis 4 (tidak ada pemakaian data uang secara strategis):
- Keputusan perekrutan diambil ketika "terasa pas", lalu dibenarkan sesudahnya
- Pembelian peralatan baru memicu himpitan kas sementara yang tidak Anda ramalkan
- Perubahan harga dilakukan karena perasaan, bukan karena hitungan margin
- Anda tidak bisa menyebut berapa biaya keputusan 12 bulan Anda dalam bentuk kas
Maksud daftar ini bukan membuat siapa pun merasa buruk. Maksudnya adalah sebagian besar bisnis yang beroperasi di pendapatan ₴3 juta+ punya setidaknya satu Lapis yang sepenuhnya tidak ada — dan hampir selalu itu Lapis 3.
Apa yang Berubah bagi Pendiri ₴8,2 Juta Itu
Kembali ke pendiri dari awal tulisan ini. Setelah percakapan itu, ia mengambil satu keputusan: pasang satu lapis yang hilang per kuartal, mulai dari Lapis 1.
Kuartal satu — visibilitas. Ia memetakan setiap rekening: operasional UAH, tabungan UAH, rekening USD untuk belanja iklan, rekening EUR untuk supplier Eropa, laci kas di gudang, saldo mengendap di payment processor, pembayaran di muka ke supplier. Total rekening: sembilan. Model mentalnya sebelumnya: "tiga atau empat". Ia menyiapkan satu dasbor yang menarik saldo dari semuanya. Kali pertama dasbor itu memuat data lengkap, total yang tersatukan ternyata ₴312.000 lebih tinggi daripada yang akan ia duga — uang yang mengendap di dua rekening yang ia lupa ada.
Kuartal dua — alokasi. Begitu ia bisa melihat semua uangnya, ia memaksakan struktur pada ke mana uang itu pergi. Setiap pembayaran yang masuk ke bisnisnya dipecah (di kepala dan lewat transfer) jadi lima keranjang: operasional (60%), cadangan pajak (12%), dana pengisian stok (15%), pengambilan pemilik (10%), cadangan strategis (3%). Cadangan strategisnya tumbuh dari ₴0 jadi ₴185.000 dalam enam bulan — uang yang sebelumnya lenyap ke dalam "operasional" tanpa melayani tujuan apa pun.
Kuartal tiga — perkiraan. Ia menyiapkan perkiraan kas bergulir 90 hari. Tinjauan mingguan, 20 menit. Perkiraan itu memunculkan satu masalah yang kalau tidak begitu akan ia temukan saat kejadian: Agustus akan kas-negatif karena ia punya satu kiriman supplier besar jatuh tempo 8 Agustus (₴380 ribu) dan klien grosir terbesarnya membayar net-30 pada 25 Agustus. Mengetahui ini sejak awal Juli, ia melakukan tiga hal — menegosiasikan tenggat 14 hari dari suppliernya, meminta diskon pembayaran awal dari klien grosirnya untuk Agustus, dan menahan lebih banyak kas di rekening operasional sepanjang bulan itu. Agustus tutup dengan nyaman positif alih-alih dalam kepanikan.
Kuartal empat — keputusan. Sekarang setiap keputusan besar mendapat lapisan "seperti apa ini di dalam perkiraan 90 hari?". Ia merekrut orang pemasaran kedua di bulan November — bukan di Oktober ketika ia pertama kali menginginkannya, karena perkiraan Oktober ketat, melainkan minggu kedua November ketika perkiraannya lapang. Ia menunda satu peralatan selama enam minggu dengan alasan yang sama. Tidak satu pun dari keputusan itu terasa membatasi — semuanya terasa terinformasi.
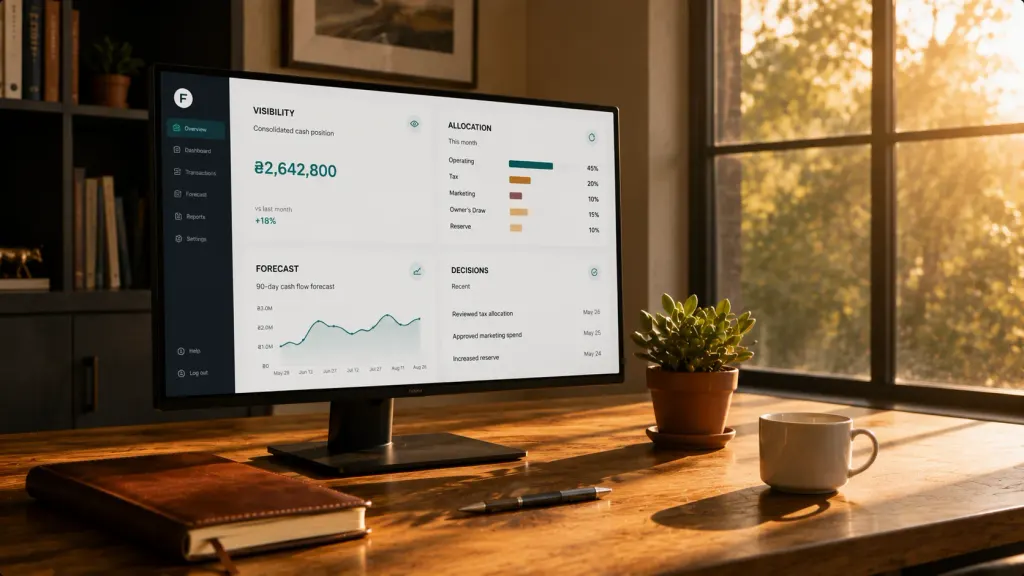
Dua belas bulan kemudian, bisnisnya punya lintasan pendapatan yang sama (sekitar 12% pertumbuhan tahunan, sama seperti sebelumnya) — tapi hubungan yang sama sekali berbeda dengan uang. Kas di tangan pada akhir bulan rata-rata ₴940.000, naik dari rata-rata ₴260.000 sebelum sistemnya ada. Dua pengeluaran kejutan tahun lalu yang sebelumnya akan memicu pinjaman jangka pendek dibayar dari cadangan strategis tanpa stres. Dan pertanyaan "berapa kas yang Anda punya sekarang?" dijawab dalam dua detik.
Pendapatannya tidak berubah. Hubungan dengannya yang berubah.
Mitos yang Membuat Para Pemilik Tetap Tersangkut
Tiga mitos membuat para pendiri yang sebenarnya cerdas tetap tersangkut di Lapis 1,5.
Mitos satu: "Akuntan saya menangani ini."
Akuntan Anda menangani kepatuhan pajak, pelaporan, dan pembukuan. Itu disiplin yang berbeda dari pengelolaan uang. Akuntan memberi Anda laporan bulanan tentang apa yang sudah terjadi. Pengelolaan uang adalah soal apa yang akan terjadi — dan itu menuntut Anda, bukan mereka.
Mitos dua: "Saya akan menyiapkan sistem yang sungguhan kalau kami sudah lebih besar."
Jebakan Lapis 1,5 makin parah seiring skala, bukan membaik. Bisnis ₴3 juta tanpa disiplin alokasi berubah jadi bisnis ₴10 juta tanpa disiplin alokasi ditambah 4× lebih banyak rekening. Waktu yang tepat memasang satu lapis adalah kuartal ketika Anda menyadari Anda tidak memilikinya.
Mitos tiga: "Pengelolaan uang itu untuk orang keuangan."
Pengelolaan uang pada level ini bukan akuntansi. Ini disiplin operasional dari menjalankan bisnis dengan baik. Pendiri pertama kali yang memahami dan menjalankan keempat lapis itu mengungguli veteran tiga puluh tahun yang tidak pernah membangunnya. Keterampilannya bersifat keputusan, bukan matematis.
Dasar topik: Pengelolaan Keuangan untuk Bisnis Kecil: Ketika Skalanya Melampaui Kepala Anda Sendiri
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Seberapa kecil sebuah bisnis sebelum ia "terlalu kecil" untuk memerlukan ini?

Pekerja lepas sendirian dengan satu rekening dan transaksi ₴10 ribu/bulan tidak perlu sistem empat lapis — satu spreadsheet sederhana sudah mencukupinya. Sejak Anda punya dua rekening, satu karyawan, atau transaksi ₴100 ribu+/bulan, kerangka empat lapis mulai berguna. Menjelang ₴500 ribu/bulan ia jadi esensial.
Berapa investasi waktu yang realistis untuk menjalankan keempat lapis?
Pada pendapatan setahun ₴1–10 juta, kira-kira 90 menit per minggu kalau sistemnya otomatis (data bank yang mengangkat beban beratnya). 30 menit sehari kalau Anda mengerjakan semuanya manual. Beda antara otomatis dan manual adalah beda antara berkelanjutan dan ditinggalkan diam-diam.
Bisakah saya memasang keempat lapis sekaligus?
Secara teknis bisa. Secara praktis tidak. Setiap lapis mengandaikan lapis sebelumnya sudah kokoh. Mencoba membuat perkiraan (Lapis 3) sebelum Anda punya visibilitas yang bersih (Lapis 1) menghasilkan perkiraan yang salah sejak hari pertama. Laju "satu lapis per kuartal" itulah yang membuat setiap lapis melekat.
Bagaimana kalau pemasukan bisnis saya sangat tidak teratur?
Maka perkiraan (Lapis 3) justru lapis yang paling bernilai bagi Anda, bukan yang paling tidak. Pemasukan yang tidak teratur membuat Lapis 1,5 berbahaya — Anda tidak bisa meraba jalan Anda melewati kas kalau kasnya tidak datang pada tanggal yang bisa diprediksi. Perkiraan 90 hari mengubah "tidak teratur" jadi "sudah diharapkan".
Apakah saya perlu alat keuangan, atau bisakah saya melakukan ini di spreadsheet?
Untuk Lapis 1 dan 2, spreadsheet bekerja baik kalau Anda memang akan memeliharanya. Untuk Lapis 3 dan terutama Lapis 4, spreadsheet patah karena menuntut sinkronisasi manual yang terus-menerus dengan kenyataan. Para pemilik yang bertahan menjalankan disiplin empat lapis hampir selalu mengotomatiskan Lapis 1 dan 3 lewat alat yang terintegrasi dengan bank — karena versi manualnya ditinggalkan dalam 60 hari.
Bagaimana saya tahu saya sudah sepenuhnya menerapkan satu lapis?
Anda berada di Lapis 1 penuh ketika Anda bisa menyebut total posisi kas Anda dalam ketepatan 2% dalam 30 detik. Lapis 2 penuh ketika setiap hryvnia yang masuk ke bisnis punya tujuan yang sudah ditetapkan sebelumnya per kategori. Lapis 3 penuh ketika perkiraan kas 30 hari Anda secara konsisten berada dalam ±15% dari kenyataannya. Lapis 4 penuh ketika Anda bisa menyebut satu keputusan bisnis terbaru dan menjelaskan pemodelan kas 90 harinya.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



