


Πίνακας περιεχομένων
Αρχική
/
Blog
/
Η αναφορά έλεγε 30% περιθώριο. Η τράπεζα έλεγε κάτι άλλο. Δείτε πού πραγματικά χάνεται το περιθώριο κέρδους στο e-commerce.

213

5 λεπτά

02.07.2026
Η αναφορά έλεγε 30% περιθώριο. Η τράπεζα έλεγε κάτι άλλο. Δείτε πού πραγματικά χάνεται το περιθώριο κέρδους στο e-commerce.
Karine Shevchenko
Financial Expert at Finmap
"Κάθε σελίδα προϊόντος έλεγε 30% μικτό περιθώριο. Κάθε μήνα, ο τραπεζικός μου λογαριασμός έλεγε 8%. Χρειάστηκαν τρεις μήνες για να βρω τις 22 μονάδες που εξαφανίζονταν ανάμεσα στα δύο νούμερα — και δεν κρύβονταν, απλώς δεν κοιτούσαμε."
Η ιδιοκτήτρια μιας μεσαίου μεγέθους μάρκας ρούχων — ₴14M ετήσια έσοδα, τρία κανάλια πωλήσεων (δικός της ιστότοπος, δύο marketplaces), χωρίς φυσικό κατάστημα — περιέγραψε τον έλεγχο που άλλαξε τον τρόπο που διαβάζει τον λογαριασμό αποτελεσμάτων της (P&L).
Τα μαθηματικά περιθωρίου προϊόντος της ήταν σωστά. Το κόστος πωληθέντων ανά SKU ήταν κατά μέσο όρο 42% της λιανικής τιμής. Αυτό άφηνε 58% μικτό περιθώριο. Αφαιρώντας 28% για τα "συνήθη" λειτουργικά έξοδα — μάρκετινγκ, μισθοδοσία, ενοίκιο για έναν μικρό χώρο εκτέλεσης παραγγελιών — το μοντέλο έδειχνε 30% καθαρό περιθώριο. Κάθε απόφαση για προϊόντα λαμβανόταν βάσει αυτών των μαθηματικών επί δύο χρόνια.
Το πραγματικό καθαρό περιθώριο, μόλις ανασυντέθηκε η πλήρης εικόνα: 8%.
Οι 22 μονάδες που έλειπαν δεν βρίσκονταν σε ένα σημείο. Ήταν κατανεμημένες σε πέντε διαρροές που η καθεμία ξεχωριστά φαινόταν ασήμαντη, αλλά συνολικά κατάπιναν τα δύο τρίτα του αναμενόμενου κέρδους.
Τα Πέντε Σημεία Διαρροής
Ο έλεγχος — που έγινε σε ένα Σαββατοκύριακο και μια Δευτέρα μαζί με τη λογίστριά της — παρακολούθησε τα έσοδα και το κόστος μήνα με τον μήνα για τους προηγούμενους έξι μήνες. Κάθε μία από τις πέντε διαρροές ποσοτικοποιήθηκε.
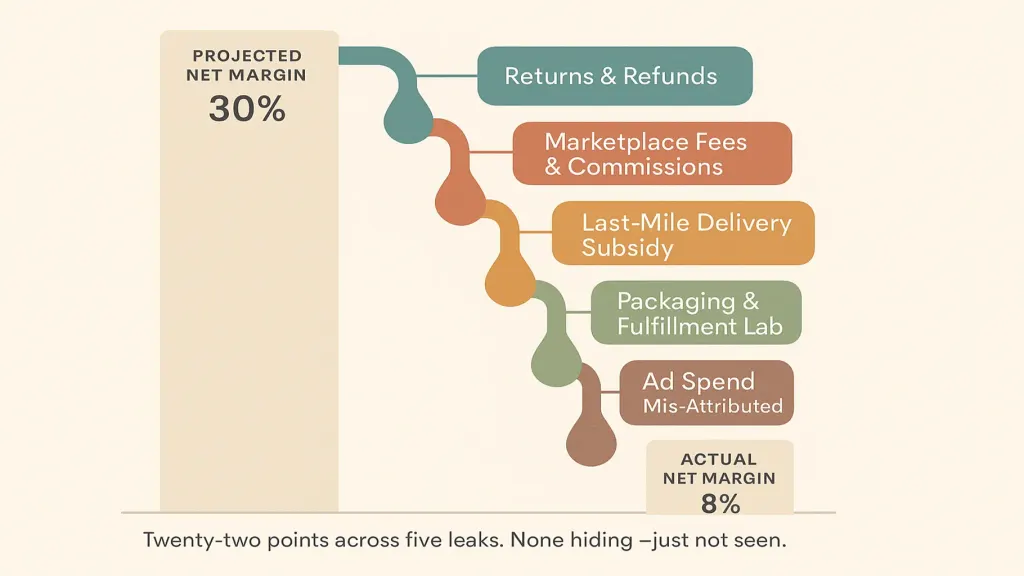
Διαρροή δεύτερη — προμήθειες και χρεώσεις marketplace (−5 μονάδες). Παρακολουθούνταν προμήθειες marketplace 15–18%. Αυτό που δεν παρακολουθούνταν: η επιπλέον επεξεργασία πληρωμών, τα προωθητικά τέλη τοποθέτησης, και η προμήθεια επί των επιστρεφόμενων παραγγελιών που κρατούσε η πλατφόρμα. Το συνολικό κόστος του καναλιού marketplace ήταν πιο κοντά στο 22% των μικτών εσόδων σε αυτά τα κανάλια.
Διαρροή τρίτη — επιδότηση παράδοσης τελευταίου χιλιομέτρου (−4 μονάδες). Ο ιστότοπός της πρόσφερε "δωρεάν παράδοση για παραγγελίες άνω των ₴800" για να είναι ανταγωνιστική. Μέσο κόστος παράδοσης ανά παραγγελία: ₴95. Η επιδότηση ήταν κατά μέσο όρο ₴58 ανά παραγγελία δωρεάν παράδοσης στο σύνολο του μείγματος παραγγελιών της. Εφαρμοσμένο στο μισό του όγκου της, ακόμη −4 μονάδες.
Διαρροή τέταρτη — συσκευασία και εργατικό κόστος εκτέλεσης (−3 μονάδες). Ενισχυμένοι φάκελοι, ταινία, ετικέτες, υλικό γεμίσματος, θερμικές ετικέτες, ευχαριστήριες κάρτες, συν το ένα τρίτο του χρόνου ενός εργαζομένου εκτέλεσης παραγγελιών πλήρους απασχόλησης που αφιερωνόταν στη συλλογή και τη συσκευασία. Όλα κρυμμένα μέσα στα "λειτουργικά έξοδα" ως μία μόνο γραμμή, αόρατα ανά μονάδα.
Διαρροή πέμπτη — διαφημιστική δαπάνη καταχωρημένη ως γενικό "μάρκετινγκ" (−4 μονάδες). Ξόδευε ₴180K/μήνα σε επί πληρωμή social και search. Στον λογαριασμό αποτελεσμάτων αποδιδόταν στο μάρκετινγκ. Δεν κατανεμόταν ανά κατηγορία προϊόντων ή ανά marketplace, με αποτέλεσμα τα SKU και τα κανάλια χαμηλού περιθωρίου να επιδοτούνται από εκείνα υψηλού περιθωρίου χωρίς εκείνη να το γνωρίζει.
Πώς Διόρθωσε Καθεμία
Η απάντηση δεν ήταν να κόψει τα πάντα. Ήταν να δει κάθε διαρροή καθαρά και να αποφασίσει, για κάθε μία, αν ήταν στρατηγική, διορθώσιμη ή σπάταλη.
- Επιστροφές: εφάρμοσε πλήρη ανασχεδιασμό του οδηγού μεγεθών και βίντεο δοκιμής για κάθε SKU. Έξι μήνες αργότερα, το ποσοστό επιστροφών έπεσε από 12% σε 7,5%. Καθαρή ανάκτηση: +3 μονάδες.
- Χρεώσεις marketplace: εγκατέλειψε το marketplace με τη χειρότερη απόδοση (αυτό με το υψηλότερο συνολικό κόστος και τις χαμηλότερες επιπρόσθετες πωλήσεις). Συγκέντρωσε τη διαφημιστική δαπάνη στον δικό της ιστότοπο απευθείας. Καθαρή ανάκτηση: +2 μονάδες.
- Επιδότηση παράδοσης: αύξησε το όριο δωρεάν παράδοσης από ₴800 σε ₴1,200. Η μέση αξία παραγγελίας αυξήθηκε (οι πελάτες πρόσθεταν προϊόντα για να φτάσουν το όριο). Λιγότερες επιδοτούμενες παραγγελίες. Καθαρή ανάκτηση: +2 μονάδες.
- Συσκευασία & εργατικό κόστος: επαναδιαπραγματεύτηκε με τον προμηθευτή συσκευασίας για μεγαλύτερο όγκο, ανασχεδίασε τον σταθμό συσκευασίας για μεγαλύτερη αποδοτικότητα. Καθαρή ανάκτηση: +1,5 μονάδα.
- Κατανομή διαφημιστικής δαπάνης: ανακατένειμε τη δαπάνη ανά SKU και κανάλι. Κατάργησε δύο SKU που ήταν διαρθρωτικά ζημιογόνα σε κλίμακα. Ανακατένειμε τα κονδύλια στα SKU με το καλύτερο περιθώριο. Καθαρή ανάκτηση: +3 μονάδες.
Η αναδιάρθρωση ανέβασε το καθαρό περιθώριο από 8% σε 19%. Όχι το προβλεπόμενο 30% — κάποιες από τις πτώσεις ήταν διαρθρωτικές (χρεώσεις marketplace, προσδοκίες παράδοσης) και δεν μπορούσαν να εξαλειφθούν χωρίς να καταρρεύσει το μοντέλο. Όμως το 19% είναι μια επιχείρηση με περιθώριο να επενδύσει στην ανάπτυξη. Το 8% είναι μια επιχείρηση έναν κακό μήνα μακριά από την κρίση.
Το Πλαίσιο Που Μπορείτε Να Χρησιμοποιήσετε
Ο έλεγχος μπορεί να επαναληφθεί σε οποιαδήποτε επιχείρηση e-commerce. Απαιτεί 8–12 ώρες εστιασμένης εργασίας.
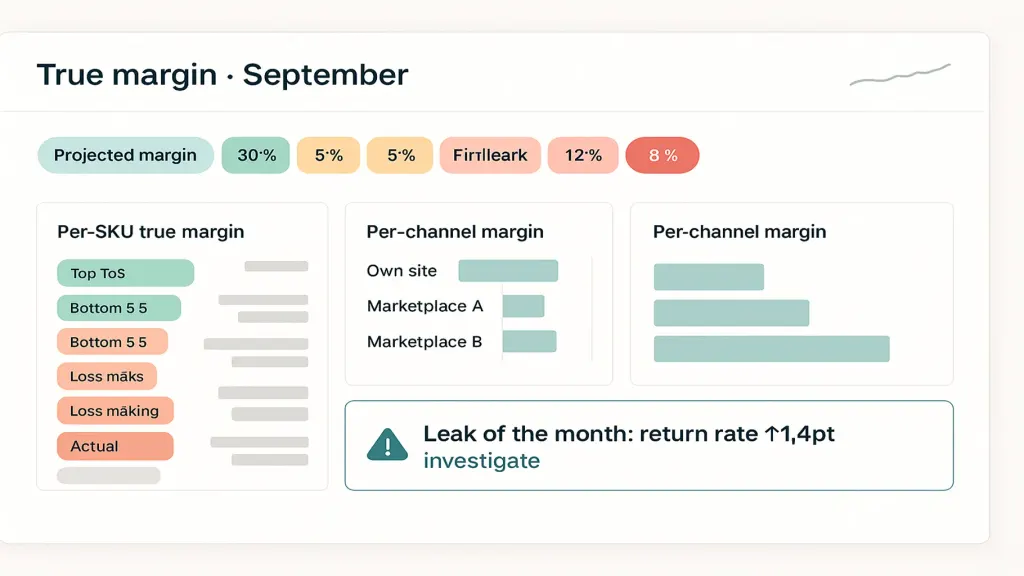
Βήμα δεύτερο. Υπολογίστε το πραγματικό καθαρό ανά SKU. Λιανική τιμή − κόστος πωληθέντων − χρέωση marketplace − επιδότηση παράδοσης ανά παραγγελία − συσκευασία ανά παραγγελία − κατανομή επιστροφών ανά παραγγελία − διαφημιστική δαπάνη κατανεμημένη ανά SKU.
Βήμα τρίτο. Κατατάξτε τα SKU κατά πραγματικό καθαρό περιθώριο. Εντοπίστε το κατώτερο τεταρτημόριο. Αποφασίστε ανά SKU: κατάργηση, νέα τιμολόγηση, επανασχεδιασμός ή αποδοχή.
Βήμα τέταρτο. Κατατάξτε τα κανάλια κατά πραγματικό καθαρό περιθώριο. Εντοπίστε το κανάλι όπου η διαφημιστική δαπάνη σπαταλάται. Ανακατανείμετε.
Βήμα πέμπτο. Θεσπίστε μηνιαία επισκόπηση των ίδιων αριθμών ώστε οι διαρροές να παραμένουν ορατές.
📌 Θέλετε να δείτε πού πραγματικά διαρρέει το περιθώριο στην επιχείρηση e-commerce σας; Στείλτε μας τρεις μήνες δεδομένων παραγγελιών και καναλιών — θα δημιουργήσουμε το waterfall πραγματικού περιθωρίου ανά SKU και θα σας το εξηγήσουμε σε 15 λεπτά. [Ζητήστε τη δωρεάν διάγνωση Finmap →]
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Πόσες από τις 22 μονάδες είναι καθολικές για το e-commerce και πόσες ήταν συγκεκριμένες για εμένα;

Οι κατηγορίες είναι καθολικές — επιστροφές, χρεώσεις marketplace, επιδότηση παράδοσης, συσκευασία/εργατικό κόστος, κατανομή διαφημιστικής δαπάνης — αλλά το μέγεθος διαφέρει. Η μόδα έχει υψηλότερες επιστροφές. Τα είδη σπιτιού έχουν υψηλότερο κόστος συσκευασίας. Κάθε επιχείρηση χρειάζεται τον δικό της έλεγχο για να γνωρίζει τους δικούς της αριθμούς.
Πρέπει να το κάνω ανά SKU ή ανά κατηγορία;
Ανά SKU αν έχετε λιγότερα από 200. Ανά κατηγορία αν έχετε περισσότερα. Το ανά SKU σας δίνει πιο ακριβείς αποφάσεις· το ανά κατηγορία είναι πιο γρήγορο να διατηρηθεί.
Μπορώ να εμπιστευτώ το δικό του ταμπλό του marketplace για το πραγματικό μου περιθώριο;
Όχι. Τα marketplaces δείχνουν το μικτό περιθώριο σε επίπεδο SKU. Δεν δείχνουν το περιθώριο πλήρους κόστους σας, και δεν έχουν κανένα κίνητρο να κάνουν τις χρεώσεις τους να φαίνονται μεγάλες.
Ο λογιστής μου δεν το κάνει αυτό. Χρειάζομαι διαφορετικό λογιστή;
Όχι απαραίτητα. Ζητήστε του να παράγει μια ανάλυση κόστους ανά SKU. Αν δεν μπορεί, προσλάβετε έναν λογιστή ή χρησιμοποιήστε μια πλατφόρμα που το αυτοματοποιεί.
Υπολογιστικό φύλλο ή πλατφόρμα;
Το υπολογιστικό φύλλο λειτουργεί για έναν έλεγχο 8–12 ωρών. Για τη διαρκή μηνιαία επισκόπηση 100+ SKU, μια πλατφόρμα είναι δραματικά λιγότερο επίπονη.
Πόσο συχνά πρέπει να επαναλαμβάνω τον έλεγχο;
Μία φορά το τρίμηνο για πλήρη έλεγχο. Μηνιαίως για τους δείκτες διαρροής (ποσοστό επιστροφών, μέση επιδότηση παράδοσης, περιθώριο ανά κανάλι) για να εντοπίζετε αποκλίσεις.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



