


Tabla de contenidos
Inicio
/
Blog
/
El informe decía 30 % de margen. El banco decía otra cosa. Aquí es adonde va realmente el margen del e-commerce.

205

5 min

02.07.2026
El informe decía 30 % de margen. El banco decía otra cosa. Aquí es adonde va realmente el margen del e-commerce.
Karine Shevchenko
Financial Expert at Finmap
"Cada ficha de producto decía 30% de margen bruto. Cada mes, mi cuenta bancaria decía 8%. Nos llevó tres meses encontrar los 22 puntos que desaparecían entre ambas cifras — y no se escondían, simplemente no estábamos mirando."
La propietaria de una marca de ropa de tamaño medio — ₴14M de ingresos anuales, tres canales de venta (sitio propio, dos marketplaces), sin tienda física — describió la auditoría que cambió su forma de leer el P&L.
Su cálculo del margen de producto era correcto. El coste de la mercancía por SKU promediaba el 42% del precio de venta. Eso dejaba un 58% de margen bruto. Restando un 28% por los gastos operativos "habituales" — marketing, salarios, alquiler de un pequeño espacio de fulfillment — el modelo indicaba un 30% neto. Cada decisión de producto se había tomado con esa cuenta durante dos años.
Margen neto real, una vez reconstruido el panorama completo: 8%.
Los 22 puntos que faltaban no estaban en un solo sitio. Se repartían entre cinco fugas que, por separado, parecían menores y que, sumadas, se comían dos tercios del beneficio esperado.
Los cinco puntos de fuga
La auditoría — realizada en un fin de semana y un lunes junto a su contable — rastreó los ingresos y los costes mes a mes de los seis meses anteriores. Cada una de las cinco fugas fue cuantificada.
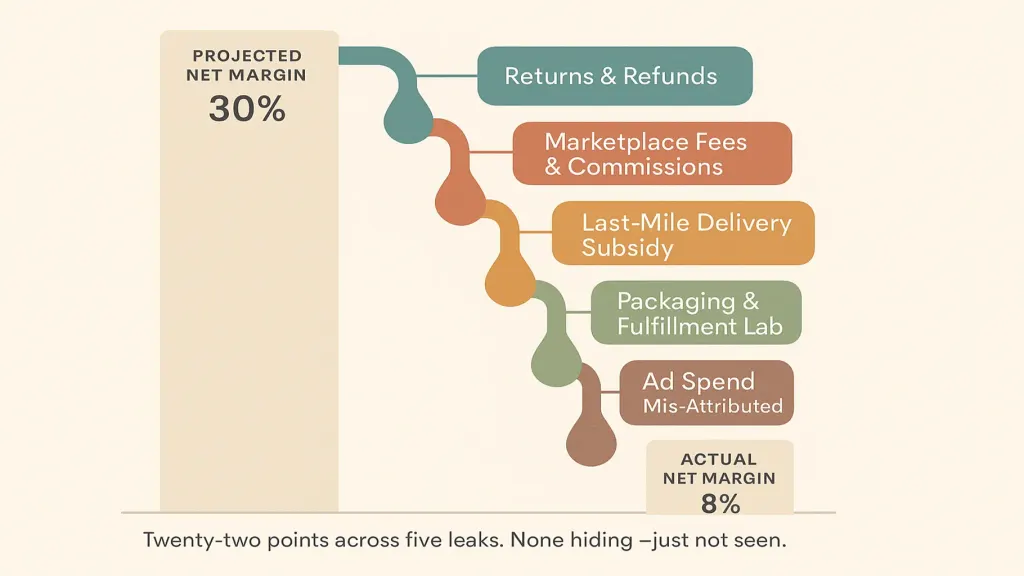
Fuga dos — comisiones y tarifas de marketplace (−5 puntos). Se registraban comisiones de marketplace del 15–18%. Lo que no se registraba: el procesamiento de pagos añadido encima, las tarifas promocionales por posicionamiento y la comisión sobre pedidos devueltos que la plataforma se quedaba. El coste total del canal marketplace se acercaba más al 22% de los ingresos brutos en esos canales.
Fuga tres — subsidio de entrega de última milla (−4 puntos). Su sitio ofrecía "envío gratis a partir de ₴800" para competir. Coste medio de entrega por pedido: ₴95. El subsidio promediaba ₴58 por pedido con envío gratis en su mix de pedidos. Aplicado a la mitad de su volumen, otros −4 puntos.
Fuga cuatro — embalaje y mano de obra de fulfillment (−3 puntos). Sobres acolchados, cinta, etiquetas, relleno, etiquetas térmicas, tarjetas de agradecimiento, más un tercio del tiempo de una persona de fulfillment a tiempo completo dedicado a picking y empaquetado. Todo escondido dentro de "gastos operativos" como una sola línea, invisible por unidad.
Fuga cinco — gasto publicitario contabilizado como "marketing" genérico (−4 puntos). Gastaba ₴180K/mes en social y search de pago. Atribuido en el P&L a marketing. No atribuido por línea de producto ni por marketplace, de modo que los SKU y canales de bajo margen estaban siendo subsidiados por los de alto margen sin que ella lo supiera.
Cómo solucionó cada una
La respuesta no fue recortar todo. Fue ver cada fuga con claridad y decidir, fuga por fuga, si era estratégica, solucionable o superflua.
- Devoluciones: implementó una revisión completa de la guía de tallas y un vídeo de prueba para cada SKU. Seis meses después, la tasa de devoluciones bajó del 12% al 7,5%. Recuperación neta: +3 puntos.
- Comisiones de marketplace: abandonó el marketplace de peor rendimiento (el de mayor coste total y menores ventas incrementales). Consolidó el gasto publicitario en el canal directo del sitio propio. Recuperación neta: +2 puntos.
- Subsidio de entrega: subió el umbral de envío gratis de ₴800 a ₴1.200. El valor medio del pedido aumentó (los clientes añadían productos para alcanzar el umbral). Menos pedidos subsidiados. Recuperación neta: +2 puntos.
- Embalaje y mano de obra: renegoció con el proveedor de embalaje por mayor volumen y rediseñó la estación de empaquetado para ganar eficiencia. Recuperación neta: +1,5 puntos.
- Atribución del gasto publicitario: reasignó el gasto por SKU y por canal. Eliminó dos SKU que eran estructuralmente no rentables a escala. Reasignó el presupuesto a los SKU de mejor margen. Recuperación neta: +3 puntos.
La reconstrucción elevó el margen neto del 8% al 19%. No el 30% proyectado — algunas de las caídas eran estructurales (comisiones de marketplace, expectativas de entrega) y no podían eliminarse sin romper el modelo. Pero un 19% es un negocio con margen para invertir en crecimiento. Un 8% es un negocio a un mal mes de la crisis.
El marco que puedes usar
La auditoría se reproduce en cualquier negocio de e-commerce. Requiere entre 8 y 12 horas de trabajo enfocado.
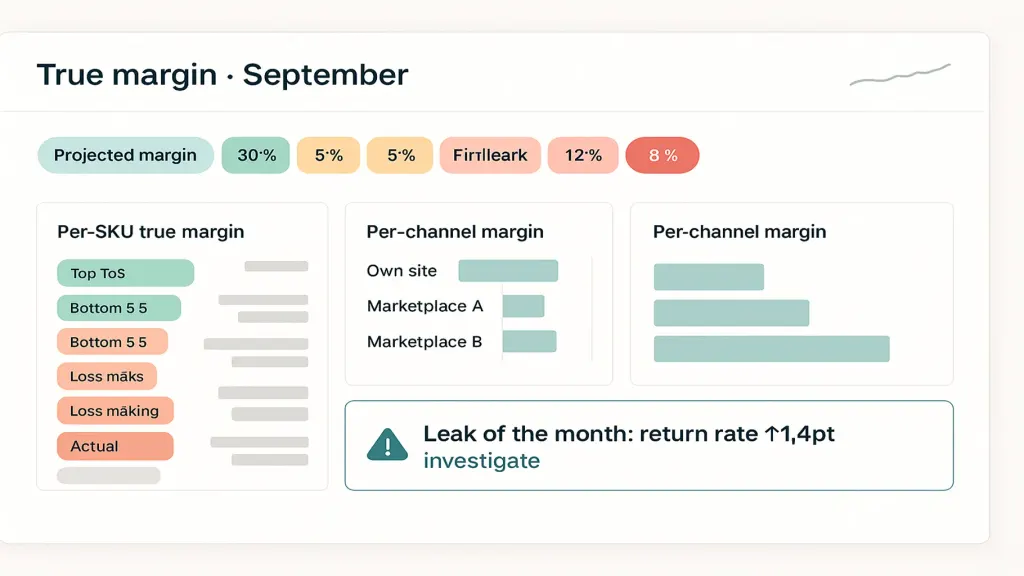
Paso dos. Calcular el neto real por SKU. Precio de venta − COGS − comisión de marketplace − subsidio de entrega por pedido − embalaje por pedido − asignación de devoluciones por pedido − gasto publicitario asignado por SKU.
Paso tres. Clasificar los SKU por margen neto real. Identificar el cuartil inferior. Decidir por SKU: eliminar, reprecificar, rediseñar o aceptar.
Paso cuatro. Clasificar los canales por margen neto real. Identificar el canal donde se desperdicia el gasto publicitario. Reasignar.
Paso cinco. Establecer una revisión mensual de las mismas cifras para que las fugas sigan siendo visibles.
📌 ¿Quiere ver por dónde se está fugando realmente el margen en su negocio de e-commerce? Envíenos tres meses de pedidos y datos de canal — construiremos la cascada de margen real por SKU y se la explicaremos en 15 minutos. [Solicite su diagnóstico gratuito de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Cuánto de los 22 puntos es universal para el e-commerce y cuánto era específico de mi caso?

Las categorías son universales — devoluciones, comisiones de marketplace, subsidio de entrega, embalaje/mano de obra, atribución publicitaria — pero la magnitud varía. La moda tiene más devoluciones. Los artículos para el hogar tienen mayores costes de embalaje. Cada negocio necesita hacer su propia auditoría para conocer sus propias cifras.
¿Debo hacerlo por SKU o por categoría?
Por SKU si tiene menos de 200. Por categoría si tiene más. Por SKU se obtienen decisiones más precisas; por categoría es más rápido de mantener.
¿Puedo confiar en el propio panel del marketplace para conocer mi margen real?
No. Los marketplaces muestran el margen bruto a nivel de SKU. No muestran su margen de coste total, y no tienen ningún incentivo para que sus comisiones parezcan altas.
Mi contable no hace esto. ¿Necesito otro contable?
No necesariamente. Pídale que elabore un desglose de costes por SKU. Si no puede, contrate a un gestor contable o use una plataforma que lo automatice.
¿Hoja de cálculo o plataforma?
Una hoja de cálculo funciona para una auditoría de 8–12 horas. Para la revisión mensual continua de más de 100 SKU, una plataforma resulta muchísimo menos tediosa.
¿Con qué frecuencia debo repetir la auditoría?
Una vez al trimestre para la auditoría completa. Mensualmente para los indicadores de fuga (tasa de devoluciones, subsidio de entrega medio, margen por canal) para detectar desviaciones a tiempo.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



