


Daftar isi
Beranda
/
Blog
/
Pemilik Klinik Medis yang Tidak Tahu Apa Arti "Pendapatan" — Sampai Ia Memisahkan Tiga Aliran

522

5 mnt

02.07.2026
Pemilik Klinik Medis yang Tidak Tahu Apa Arti "Pendapatan" — Sampai Ia Memisahkan Tiga Aliran
Julia Polinyak
Financial expert at Finmap
"Laporan bulanan saya menunjukkan pendapatan ₴820 ribu. Bank saya menunjukkan ₴410 ribu diterima. Akuntan saya bilang keduanya benar. Saya tidak bisa mengelola klinik sambil membaca angka yang hidup di tiga kalender berbeda."
Seorang pemilik klinik medis berskala menengah — enam spesialis, 3 ruang, pendapatan setahun ₴9,8 juta, empat kontrak mitra asuransi ditambah pasien yang membayar tunai — menggambarkan bulan ketika ia berhenti memercayai laporan laba rugi bulanannya.
Akuntannya menghasilkan ringkasan bulanan yang bersih. Pendapatan ₴820 ribu, pengeluaran ₴680 ribu, bersih ₴140 ribu. Ia sudah dua tahun tumbuh mantap dan memperlakukan laporan itu sebagai kebenaran.
Lalu seorang spesialis memberitahunya bahwa ia "diam-diam bekerja gratis kuartal itu" karena sebagian besar pasiennya bulan itu ada di dua rencana asuransi yang membayar 60 hari kemudian. Si spesialis memaksudkannya sebagai lelucon tentang arus kasnya sendiri. Si pemilik menyadari itu benar tentang seluruh kliniknya.
Tiga aliran pendapatan — pasien yang membayar tunai, pasien asuransi-A (bayar cepat), pasien asuransi-B (bayar lambat) — hidup di tiga kalender kas yang sama sekali berbeda. "Pendapatan" versi akuntannya adalah angka akrual, benar di atas kertas. "Kas yang masuk" versi kliniknya berbeda setiap bulan sampai dua kali lipat tergantung komposisinya. Ia tidak pernah memisahkan aliran-aliran itu.
Kenapa Pendapatan Klinik Medis Berbeda
Bisnis konsumen menagih di titik penjualan. Jasa dengan penagihan menagih dalam 14–30 hari. Klinik medis yang bermitra dengan asuransi menagih pada jadwal yang tidak dikendalikan kliniknya — kadang 30 hari, sering 60–90 hari, sesekali dengan penarikan kembali untuk penyesuaian.
"Bulan yang menguntungkan" di laporan laba rugi bisa jadi bulan gurun kas di bank. Dan karena setiap mitra asuransi punya syarat yang berbeda, jumlah pasien yang sama bisa menghasilkan waktu kas yang sangat berbeda tergantung mitra mana yang merujuk mereka.
Pembangunan ulang yang dilakukan si pemilik memisahkan tiga aliran dan membangun ulang masing-masing dengan logika laba ruginya sendiri dan kalender kasnya sendiri.
Kerangka Tiga Aliran
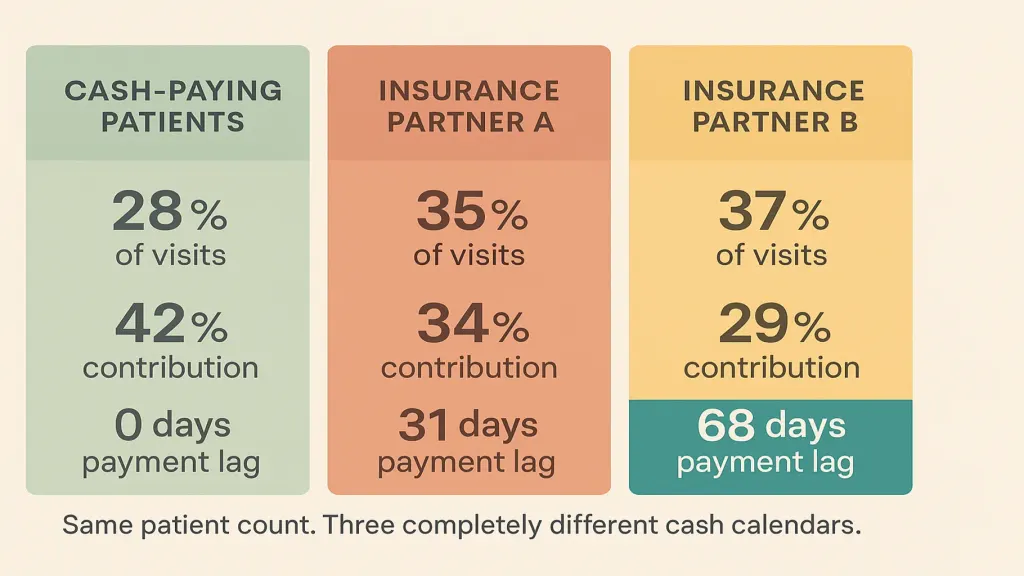
Aliran 2 — Mitra Asuransi A (35% kunjungan). Pendapatan ditagih saat kunjungan, dibayar rata-rata hari ke-31 setelah kunjungan. Margin kontribusi: 34% (tarif kontraknya lebih rendah daripada tarif tunai).
Aliran 3 — Mitra Asuransi B (37% kunjungan). Pendapatan ditagih saat kunjungan, dibayar rata-rata hari ke-68 setelah kunjungan. Margin kontribusi: 29% (tarif kontraknya terendah, sesekali ada penarikan kembali).
Si pemilik menemukan bahwa mitra terbesarnya (Mitra B) membayarnya paling sedikit per kunjungan dan paling lambat — tapi juga penggerak volume terbesarnya. Mematikannya akan menurunkan pendapatannya 35%. Menegosiasikan ulang adalah daya ungkitnya.
Apa yang Ia Pelajari dengan Memisahkan Aliran-Aliran Itu
Wawasan satu — kliniknya tidak semenguntungkan yang terlihat, kalau ditimbang dengan margin kontribusi. Margin kontribusi tertimbang volume: 34%. Margin tunai murni: 42%. Komposisi asuransinya memakan 8 poin margin yang selama ini ia anggap "memang begitu adanya".
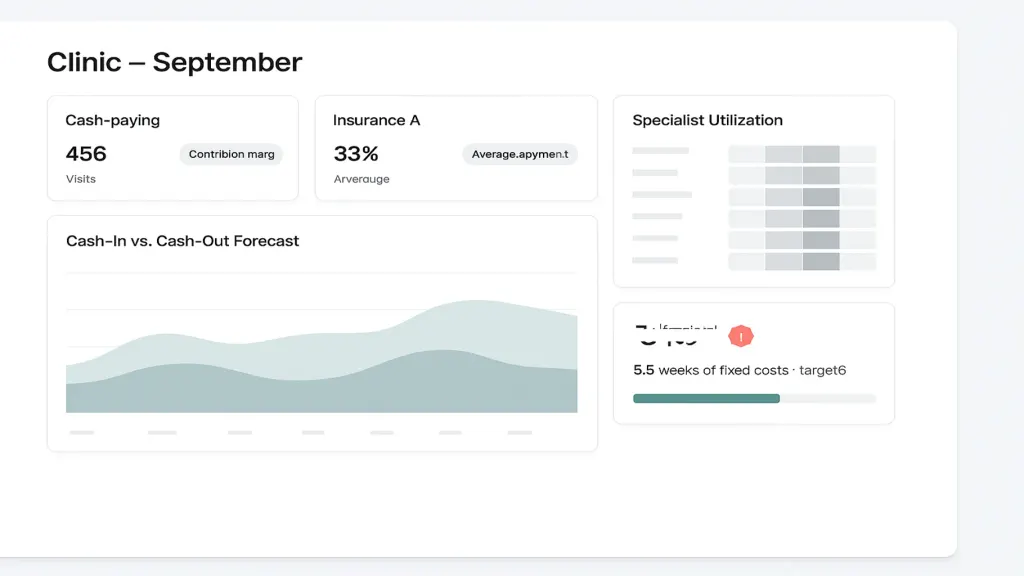
Wawasan dua — waktu kasnya rapuh secara struktural. Pada bulan ketika penagihan Mitra B melonjak, kas yang benar-benar datang tertinggal 6–8 minggu. Kliniknya punya nol cadangan kas untuk menyerap itu.
Wawasan tiga — satu spesialis kurang terpakai. Karena komposisi asuransinya berbeda per spesialis (sebagian punya basis pasien yang lebih tua dengan Mitra B; yang lain punya pasien lebih muda yang membayar tunai), pola utilisasinya berbeda-beda. Satu spesialis bekerja 26 jam per minggu; ia selama ini memperlakukannya sebagai "sama produktifnya". Secara struktural spesialis itu lebih murah per jam tapi menghasilkan kontribusi lebih sedikit.
Apa yang Ia Ubah
Menegosiasikan ulang Mitra B. Setelah mengumpulkan setahun data yang menunjukkan komposisi pasiennya yang spesifik, retensinya, dan metrik kualitasnya, ia meminta kenaikan tarif dan batas 45 hari untuk siklus pembayarannya. Mendapat keduanya, sebagian. Margin pada aliran itu naik dari 29% ke 33%.
Membangun cadangan kas bergulir. Enam minggu biaya tetap (retainer spesialis, sewa, resepsionis, utilitas). Butuh 11 bulan untuk dibangun dari pendapatan aliran tunainya.
Mengalihkan pemasaran. Dorongan kecil paid search yang menyasar demografi yang membayar tunai. Pangsa pembayar tunai bergerak dari 28% ke 34% dalam 6 bulan, tanpa total volumenya turun.
Menjadwalkan ulang spesialis yang kurang terpakai. Dipindahkan ke jadwal yang memusatkan pasien Mitra B pada 2 hari per minggu alih-alih tersebar di 4 hari. Utilisasi spesialis pada hari-hari aktifnya naik dari 62% ke 84%.
Dua belas bulan kemudian: margin kontribusi terangkat dari 34% ke 37%; waktu kasnya membaik rata-rata 18 hari; cadangan enam minggu terbentuk; laba keseluruhan naik sekitar ₴480 ribu disetahunkan.
Enam Angka yang Benar-Benar Anda Perlukan
- Margin kontribusi per aliran pendapatan
- Jeda pembayaran per aliran (hari dari kunjungan sampai kas diterima)
- Komposisi volume (% kunjungan per aliran, bulanan)
- Utilisasi spesialis (jam yang dikerjakan vs yang tersedia)
- Keandalan pembayaran per mitra asuransi (variansnya)
- Cadangan kas sebagai berapa minggu biaya tetap
📌 Apakah Anda menjalankan klinik yang mitra asuransinya membayar pada siklus berbeda dan profitabilitasnya terasa tidak pasti? Kirimkan tiga bulan data kunjungan per aliran dan data pembayaran yang diterima — kami akan menyusun tampilan kontribusi dan waktu kas tiga aliran itu. Minta diagnostik Finmap gratis Anda →
Baca juga
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Haruskah saya berhenti bekerja dengan mitra asuransi yang pembayarannya lambat?

Hanya kalau Anda punya volume penggantinya. Dalam praktiknya: negosiasikan ulang dulu, lepas belakangan. Volume itu berharga di dunia medis.
Berapa cadangan yang sehat untuk klinik medis?
Enam sampai delapan minggu biaya tetap (retainer spesialis, sewa, resepsionis, utilitas, perangkat lunak). Bangun dari aliran pembayar tunai dan surplus bulan mana pun.
Apa bedanya ini dengan laporan bulanan akuntan saya?
Akuntan menghasilkan pendapatan berbasis akrual. Ini menghasilkan waktu kas dan kontribusi yang terpisah per aliran — gambaran yang benar-benar diperlukan si pemilik untuk menjalankan bisnisnya.
Bisakah spreadsheet menangani ini?
Bisa, untuk satu lokasi, sampai sekitar 8 spesialis. Di atas itu, atau multi lokasi, sebuah platform terbayar.
Haruskah para spesialis melihat data alirannya?
Ya, tapi dibingkai sebagai tingkat klinik, bukan pertanggungjawaban individual. Mereka sudah merasakan asuransi mana yang lambat; membuatnya eksplisit membantu alih-alih merugikan.
Seberapa sering ditinjau?
Bulanan untuk keenam angkanya. Mingguan untuk perkiraan kasnya kalau Anda belum punya cadangan yang sehat.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



