


Tabla de contenidos
Inicio
/
Blog
/
La dueña de una clínica médica que no sabía qué significaba «ingresos» — hasta que separó tres flujos

203

5 min

02.07.2026
La dueña de una clínica médica que no sabía qué significaba «ingresos» — hasta que separó tres flujos
Julia Polinyak
Financial expert at Finmap
"Mi informe mensual mostraba ₴820K de ingresos. Mi banco mostraba ₴410K recibidos. Mi contadora decía que ambos eran correctos. No podía gestionar una clínica leyendo cifras que vivían en tres calendarios distintos."
La dueña de una clínica médica mediana — seis especialistas, 3 consultorios, ₴9,8M de ingresos anuales, cuatro contratos con aseguradoras más pacientes que pagan en efectivo — describió el mes en que dejó de confiar en su cuenta de resultados mensual.
Su contadora producía un resumen mensual claro. Ingresos ₴820K, gastos ₴680K, neto ₴140K. Llevaba dos años creciendo de forma constante y trataba el informe como la verdad.
Entonces una especialista le dijo que ese trimestre «trabajaba en silencio gratis», porque la mayoría de sus pacientes de ese mes pertenecían a los dos planes de seguro que pagaban a los 60 días. La especialista lo dijo en broma sobre su propio flujo de caja. La dueña se dio cuenta de que era cierto para toda la clínica.
Tres flujos de ingresos — pacientes que pagan en efectivo, pacientes de la aseguradora A (pago rápido), pacientes de la aseguradora B (pago lento) — vivían en tres calendarios de caja completamente distintos. Los «ingresos» de la contadora eran la cifra devengada, correcta sobre el papel. El «efectivo que entraba» en la clínica variaba cada mes por un factor de 2 según la mezcla. Nunca había separado los flujos.
Por qué los ingresos de una clínica médica son diferentes
Los negocios de consumo cobran en el punto de venta. Los servicios con facturación cobran en 14–30 días. Las clínicas médicas asociadas con aseguradoras cobran según calendarios que la clínica no controla — a veces 30 días, a menudo 60–90 días, ocasionalmente con devoluciones por ajustes.
Un «mes rentable» en la cuenta de resultados puede ser un mes de desierto de caja en el banco. Y como cada aseguradora tiene condiciones distintas, el mismo número de pacientes puede generar un calendario de caja muy diferente según qué aseguradora los derivó.
La reconstrucción que hizo la dueña separó tres flujos y reconstruyó cada uno con su propia lógica de cuenta de resultados y su propio calendario de caja.
El marco de los tres flujos
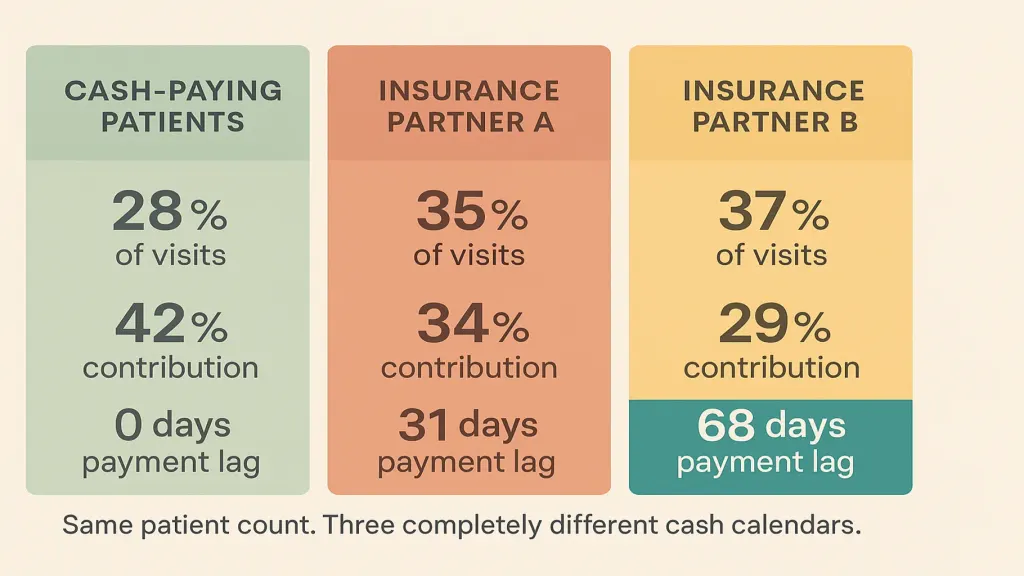
Flujo 2 — Aseguradora A (35% de las visitas). Ingresos facturados en la visita, pagados en promedio el día 31 tras la visita. Margen de contribución: 34% (la tarifa del contrato es menor que la tarifa en efectivo).
Flujo 3 — Aseguradora B (37% de las visitas). Ingresos facturados en la visita, pagados en promedio el día 68 tras la visita. Margen de contribución: 29% (la tarifa del contrato es la más baja, con devoluciones ocasionales).
La dueña descubrió que su socio más grande (Aseguradora B) le pagaba menos por visita y más lento — pero también era el mayor impulsor de volumen. Prescindir de él habría reducido sus ingresos un 35%. Renegociar era la palanca.
Lo que aprendió al separar los flujos
Primer hallazgo — la clínica no era tan rentable como parecía, ponderando por margen de contribución. Margen de contribución ponderado por volumen: 34%. Margen puro en efectivo: 42%. La mezcla de aseguradoras le costaba 8 puntos de margen que había estado atribuyendo a «así son las cosas».
Segundo hallazgo — el ritmo de caja era estructuralmente frágil. En un mes en que la facturación de la Aseguradora B se disparaba, el efectivo real llegaba con 6–8 semanas de retraso. La clínica no tenía ninguna reserva de caja para absorberlo.
Tercer hallazgo — un especialista estaba subutilizado. Como la mezcla de aseguradoras variaba según el especialista (algunos tenían bases de pacientes mayores con la Aseguradora B; otros, pacientes más jóvenes que pagaban en efectivo), el patrón de utilización variaba. Un especialista trabajaba 26 horas semanales; ella lo había estado tratando como «igual de productivo». Era estructuralmente más barato por hora, pero generaba menos contribución.
Lo que cambió
Renegoció con la Aseguradora B. Tras reunir un año de datos que mostraban su mezcla específica de pacientes, retención y métricas de calidad, pidió un aumento de tarifa y un tope de 45 días en el ciclo de pago. Obtuvo ambos, parcialmente. El margen de ese flujo pasó del 29% al 33%.
Construyó una reserva de caja renovable. Seis semanas de costos fijos (honorarios de especialistas, alquiler, recepcionista, servicios). Tardó 11 meses en construirla con los ingresos del flujo de pago en efectivo.
Redirigió el marketing. Una pequeña campaña de búsqueda pagada dirigida a un perfil de pacientes que pagan en efectivo. La participación de pacientes en efectivo pasó del 28% al 34% en 6 meses, sin que cayera el volumen total.
Reprogramó al especialista subutilizado. Pasó a un horario que concentraba a los pacientes de la Aseguradora B en 2 días por semana en lugar de repartirlos en 4. La utilización del especialista en los días activos subió del 62% al 84%.
Doce meses después: el margen de contribución subió del 34% al 37%; el ritmo de caja mejoró en promedio 18 días; se estableció una reserva de seis semanas; el beneficio total aumentó cerca de ₴480K anualizados.
Las seis cifras que realmente necesita
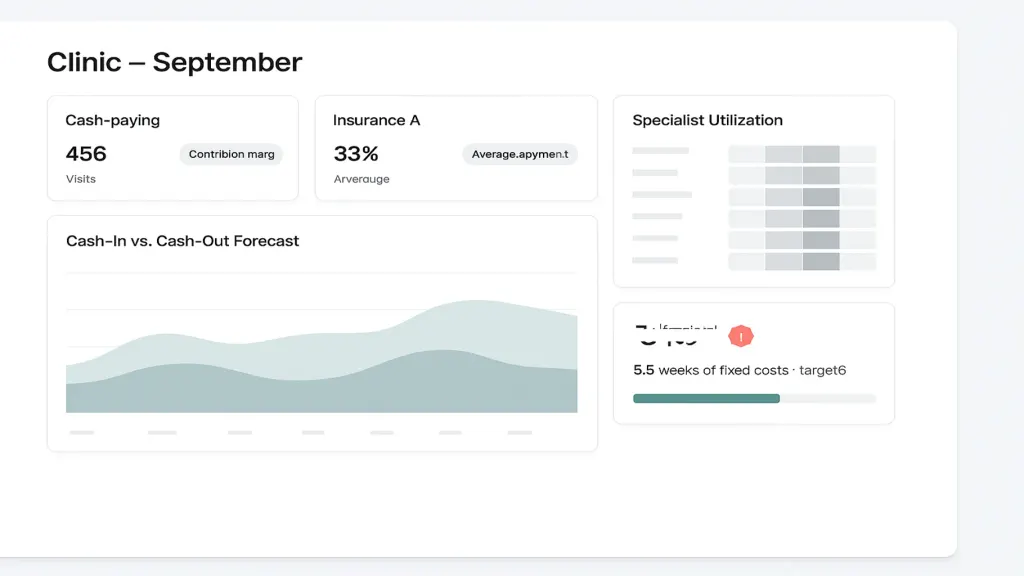
- Margen de contribución por flujo de ingresos
- Retraso de pago por flujo (días desde la visita hasta el cobro)
- Mezcla de volumen (% de visitas por flujo, mensual)
- Utilización de especialistas (horas trabajadas frente a disponibles)
- Fiabilidad de pago por aseguradora (variabilidad)
- Reserva de caja en semanas de costo fijo
📌 ¿Dirige una clínica donde las aseguradoras pagan en ciclos distintos y la rentabilidad se siente incierta? Envíenos tres meses de visitas por flujo y datos de cobros — construiremos la vista de contribución y ritmo de caja por los tres flujos. [Solicite su diagnóstico gratuito de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Debería dejar de trabajar con aseguradoras que pagan lento?

Solo si tiene volumen de reemplazo. En la práctica: primero renegocie, prescinda de ellas al final. El volumen es valioso en el sector médico.
¿Cuál es una reserva saludable para una clínica médica?
Entre seis y ocho semanas de costos fijos (honorarios de especialistas, alquiler, recepcionista, servicios, software). Constrúyala con el flujo de pago en efectivo y cualquier mes con excedente.
¿En qué se diferencia esto del informe mensual de mi contadora?
La contadora produce ingresos según el criterio de devengo. Esto produce ritmo de caja y contribución separados por flujo — la imagen que la dueña realmente necesita para dirigir el negocio.
¿Puede una hoja de cálculo manejar esto?
Sí, para una sola sede, hasta unos 8 especialistas. Por encima de eso, o con varias sedes, una plataforma se amortiza.
¿Deberían los especialistas ver los datos de flujo?
Sí, pero planteados a nivel de clínica, no como responsabilidad individual. Ya perciben cuál aseguradora es lenta; hacerlo explícito ayuda más de lo que perjudica.
¿Con qué frecuencia revisarlo?
Mensualmente para las seis cifras. Semanalmente para la previsión de caja si todavía no tiene una reserva saludable.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



