


Tartalomjegyzék
Főoldal
/
Blog
/
A klinikatulajdonos, aki nem tudta, mit jelent a „bevétel” — amíg szét nem választott három bevételi forrást

220

5 perc

02.07.2026
A klinikatulajdonos, aki nem tudta, mit jelent a „bevétel” — amíg szét nem választott három bevételi forrást
Julia Polinyak
Financial expert at Finmap
„A havi kimutatásom 820 000 ₴ bevételt mutatott. A bankszámlámon 410 000 ₴ érkezett be. A könyvelőm szerint mindkettő helyes volt. Nem tudtam úgy vezetni egy klinikát, hogy a számok három különböző naptáron éltek.”
Egy közepes méretű orvosi klinika tulajdonosa — hat szakorvos, 3 kezelő, évi 9,8 M ₴ bevétel, négy biztosítói szerződés plusz készpénzes betegek — elmesélte azt a hónapot, amikor megszűnt megbízni a havi eredménykimutatásában.
A könyvelője tiszta havi összesítőt készített. Bevétel 820 000 ₴, kiadások 680 000 ₴, nettó 140 000 ₴. Két éve folyamatosan növekedett, és a kimutatást igazságként kezelte.
Aztán az egyik szakorvos megjegyezte, hogy azon a negyedéven „csendben ingyen dolgozott”, mert abban a hónapban a legtöbb betege a két olyan biztosítási csomagon volt, amelyek 60 nappal később fizettek. A szakorvos ezt tréfásan mondta a saját cash flow-jára utalva. A tulajdonos rájött, hogy ez igaz az egész klinikára.
Három bevételi forrás — készpénzes betegek, A biztosító betegei (gyors fizetés), B biztosító betegei (lassú fizetés) — teljesen eltérő pénzforgalmi naptáron élt. A könyvelő „bevétele” az eredményszemléletű szám volt, papíron helyes. A klinika „beérkező pénze” havonta akár kétszeres eltéréssel változott az adott hónap összetételétől függően. Korábban sosem választotta szét a forrásokat.
Miért más az orvosi klinika bevétele
A fogyasztói vállalkozások a vásárlás pillanatában szednek be pénzt. A számlázással dolgozó szolgáltatók 14–30 napon belül. A biztosítókkal szerződött orvosi klinikák olyan ütemben kapnak fizetést, amelyet nem ők irányítanak — néha 30 nap, gyakran 60–90 nap, időnként korrekciós visszatartással.
Egy „nyereséges hónap” az eredménykimutatásban a bankszámlán akár pénzügyi sivatag is lehet. És mivel minden biztosítási partnernek eltérők a feltételei, ugyanaz a betegszám drasztikusan eltérő pénzbeérkezési időzítést eredményezhet attól függően, melyik partner küldte a beteget.
A tulajdonos által elvégzett újraépítés szétválasztotta a három forrást, és mindegyiket a saját eredménykimutatás-logikájával és saját pénzforgalmi naptárával építette újra.
A háromforrásos keretrendszer
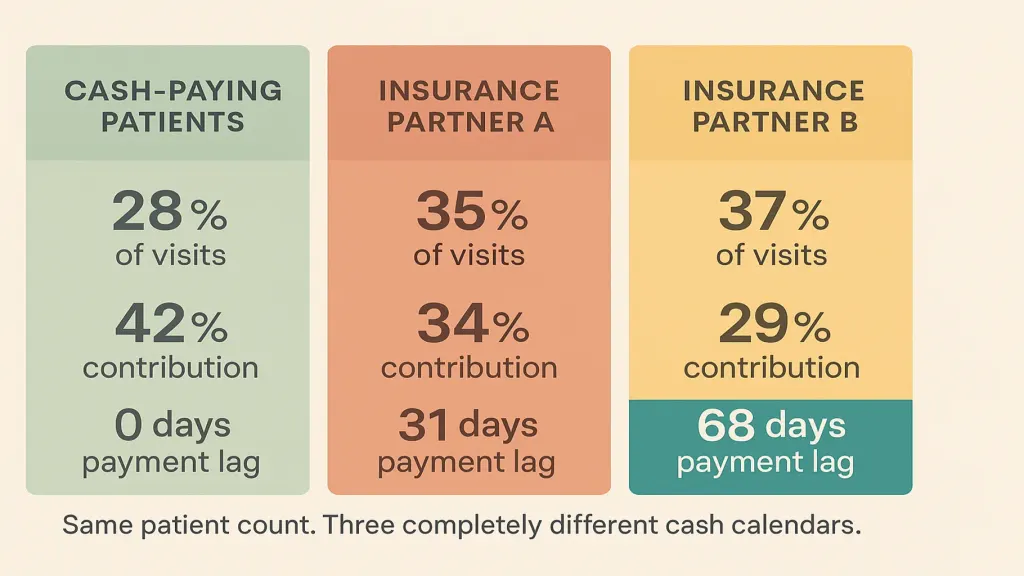
2. forrás — A biztosítási partner (a látogatások 35%-a). A bevétel a látogatáskor kerül számlázásra, átlagosan a látogatás utáni 31. napon fizetik ki. Fedezeti hányad: 34% (a szerződéses díj alacsonyabb a készpénzes díjnál).
3. forrás — B biztosítási partner (a látogatások 37%-a). A bevétel a látogatáskor kerül számlázásra, átlagosan a látogatás utáni 68. napon fizetik ki. Fedezeti hányad: 29% (a szerződéses díj a legalacsonyabb, időnkénti visszatartással).
A tulajdonos rájött, hogy a legnagyobb partnere (B partner) fizette a legkevesebbet látogatásonként és a leglassabban — ugyanakkor ő volt a legnagyobb forgalomgeneráló. A leépítése 35%-kal csökkentette volna a bevételét. Az újratárgyalás jelentette az alkupozíciót.
Amit a források szétválasztásával tanult
Első felismerés — a klinika a fedezeti hányaddal súlyozva kevésbé volt nyereséges, mint amilyennek látszott. Forgalommal súlyozott fedezeti hányad: 34%. Tiszta készpénzes hányad: 42%. A biztosítói összetétel 8 százalékpontnyi hányadába került, amit korábban „csak így van” magyarázattal intézett el.
Második felismerés — a pénzforgalom időzítése strukturálisan sérülékeny volt. Egy olyan hónapban, amikor a B partner felé történő számlázás megugrott, a tényleges pénzbeérkezés 6–8 héttel lemaradt. A klinikának nulla tartaléka volt ennek felszívására.
Harmadik felismerés — az egyik szakorvos alulterhelt volt. Mivel a biztosítói összetétel szakorvosonként eltért (némelyiküknek idősebb betegkörük volt a B partnerrel, másoké fiatalabb, készpénzzel fizető betegekkel), a kihasználtsági minta is eltért. Az egyik szakorvos heti 26 órát dolgozott; a tulajdonos korábban „ugyanolyan termelékenynek” tekintette. Strukturálisan olcsóbb volt óránként, de kevesebb fedezetet termelt.
Amit megváltoztatott
Újratárgyalta a B partnerrel a szerződést. Miután egy évnyi adatot gyűjtött a saját betegösszetételéről, a megtartási arányról és a minőségi mutatókról, díjemelést és a fizetési ciklusra 45 napos felső korlátot kért. Mindkettőt részben megkapta. A forrás fedezeti hányada 29%-ról 33%-ra nőtt.
Gördülő pénztartalékot épített. Hat hét fix költség (szakorvosi díjak, bérleti díj, recepciós, rezsi). 11 hónapig tartott felépíteni a készpénzes forrás bevételéből.
Átirányította a marketinget. Kis fizetett keresőmarketing-kampányt indított a készpénzzel fizető célcsoportra. A készpénzes részarány 28%-ról 34%-ra nőtt 6 hónap alatt, anélkül hogy a teljes forgalom csökkent volna.
Átütemezte az alulterhelt szakorvost. Olyan beosztásra váltott, amely heti 4 nap helyett 2 napra koncentrálta a B partner betegeit. A szakorvos kihasználtsága az aktív napokon 62%-ról 84%-ra nőtt.
Tizenkét hónappal később: a fedezeti hányad 34%-ról 37%-ra emelkedett; a pénzbeérkezés időzítése átlagosan 18 nappal javult; létrejött a hathetes tartalék; a teljes nyereség éves szinten körülbelül 480 000 ₴-val nőtt.
A hat szám, amire valóban szüksége van
- Fedezeti hányad bevételi forrásonként
- Fizetési átfutási idő forrásonként (nap a látogatástól a pénz beérkezéséig)
- Forgalmi összetétel (látogatások %-a forrásonként, havonta)
- Szakorvosi kihasználtság (ledolgozott óra a rendelkezésre álló órákhoz képest)
- Fizetési megbízhatóság biztosítási partnerenként (szórás)
- Pénztartalék a fix költségek heteiben kifejezve
📌 Ön is olyan klinikát vezet, ahol a biztosítási partnerek eltérő ciklusban fizetnek, és bizonytalannak érzi a nyereségességet? Küldje el nekünk három hónap látogatási adatait forrásonként és a beérkezett fizetéseket — felépítjük Önnek a háromforrásos fedezeti és pénzbeérkezési időzítés-nézetet. [Kérje ingyenes Finmap diagnosztikáját →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Le kell állítanom az együttműködést a lassan fizető biztosítási partnerekkel?

Csak akkor, ha van pótló forgalma. A gyakorlatban: először tárgyaljon újra, csak utolsó lépésként hagyja el. A forgalom értékes az egészségügyi ágazatban.
Mennyi az egészséges tartalék egy orvosi klinika számára?
Hat-nyolc hét fix költség (szakorvosi díjak, bérleti díj, recepciós, rezsi, szoftver). Építse fel a készpénzes forrásból és minden felesleget termelő hónapból.
Miben más ez, mint a könyvelőm havi jelentése?
A könyvelő eredményszemléletű bevételt állít elő. Ez pedig forrásonként szétválasztott pénzbeérkezési időzítést és fedezeti hányadot mutat — azt a képet, amire a tulajdonosnak valóban szüksége van a vállalkozás vezetéséhez.
Kezelhető ez egy táblázatkezelővel?
Igen, egy telephely esetén, körülbelül 8 szakorvosig. Afölött, vagy több telephely esetén már megéri egy platform.
Lássák a szakorvosok a forrásonkénti adatokat?
Igen, de klinikai szintű, nem egyéni elszámoltathatóságként bemutatva. Ők már úgyis érzik, melyik biztosító lassú; ennek explicitté tétele inkább segít, mint árt.
Milyen gyakran érdemes áttekinteni?
Havonta a hat számot. Hetente a pénzforgalmi előrejelzést, ha még nincs egészséges tartaléka.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



