


Sommaire
Accueil
/
Blog
/
La propriétaire de clinique médicale qui ne savait pas ce que « chiffre d’affaires » voulait dire — jusqu’à ce qu’elle sépare trois flux

203

5 min

02.07.2026
La propriétaire de clinique médicale qui ne savait pas ce que « chiffre d’affaires » voulait dire — jusqu’à ce qu’elle sépare trois flux
Julia Polinyak
Financial expert at Finmap
"Mon rapport mensuel affichait 820 K ₴ de chiffre d'affaires. Ma banque affichait 410 K ₴ reçus. Mon comptable disait que les deux étaient corrects. Je ne pouvais pas diriger une clinique en lisant des chiffres qui vivaient sur trois calendriers différents."
La propriétaire d’une clinique médicale de taille moyenne — six spécialistes, 3 salles, 9,8 M ₴ de chiffre d’affaires annuel, quatre contrats avec des assureurs partenaires plus des patients payant comptant — raconte le mois où elle a cessé de faire confiance à son compte de résultat mensuel.
Son comptable produisait une synthèse mensuelle propre. Chiffre d’affaires 820 K ₴, dépenses 680 K ₴, net 140 K ₴. Elle connaissait une croissance régulière depuis deux ans et considérait ce rapport comme une vérité.
Puis un spécialiste lui a dit qu’elle « travaillait discrètement pour rien ce trimestre-là », car la plupart de ses patients ce mois-ci relevaient des deux assurances qui payaient à 60 jours. Le spécialiste plaisantait sur sa propre trésorerie. La propriétaire a réalisé que c’était vrai pour toute la clinique.
Trois flux de revenus — patients payant comptant, patients de l’assureur A (paiement rapide), patients de l’assureur B (paiement lent) — vivaient sur trois calendriers de trésorerie complètement différents. Le « chiffre d’affaires » du comptable était le montant en comptabilité d’engagement, correct sur le papier. La « trésorerie entrante » de la clinique variait chaque mois d’un facteur 2 selon le mix. Elle n’avait jamais séparé les flux.
Pourquoi le chiffre d’affaires d’une clinique médicale est différent
Les commerces grand public encaissent au point de vente. Les prestataires de services qui facturent encaissent sous 14 à 30 jours. Les cliniques médicales partenaires d’assureurs encaissent selon des calendriers que la clinique ne contrôle pas — parfois 30 jours, souvent 60 à 90 jours, avec occasionnellement une reprise (clawback) pour ajustements.
Un « mois rentable » sur le compte de résultat peut être un mois de désert de trésorerie à la banque. Et comme chaque assureur partenaire a des conditions différentes, le même nombre de patients peut produire des délais de trésorerie radicalement différents selon le partenaire qui les a orientés.
La refonte que la propriétaire a menée a séparé trois flux et reconstruit chacun avec sa propre logique de compte de résultat et son propre calendrier de trésorerie.
Le cadre des trois flux
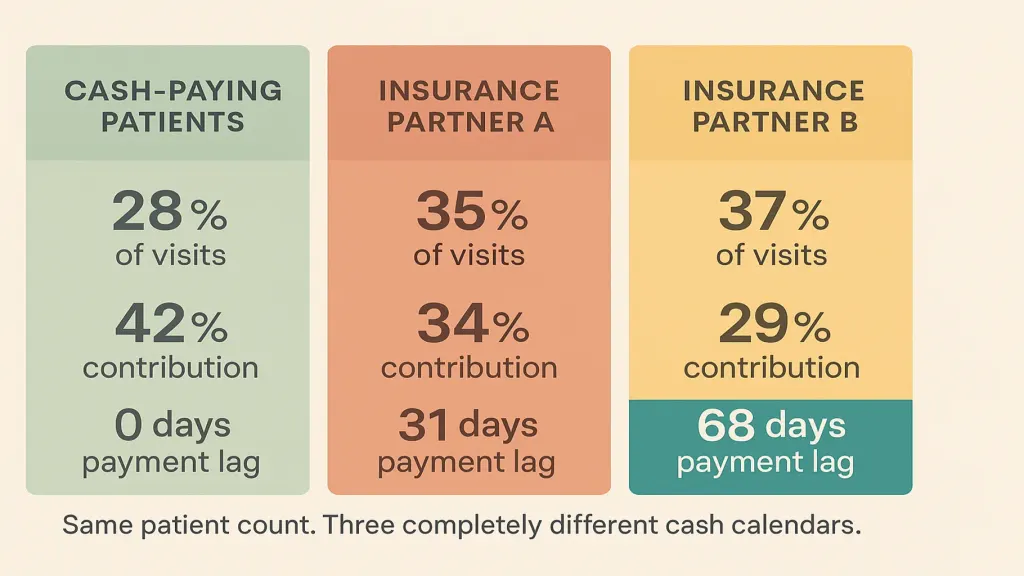
Flux 2 — Assureur partenaire A (35 % des visites). Chiffre d’affaires facturé lors de la visite, payé en moyenne au jour 31 après la visite. Marge sur coûts variables : 34 % (le tarif contractuel est inférieur au tarif comptant).
Flux 3 — Assureur partenaire B (37 % des visites). Chiffre d’affaires facturé lors de la visite, payé en moyenne au jour 68 après la visite. Marge sur coûts variables : 29 % (le tarif contractuel est le plus bas, avec reprise occasionnelle).
La propriétaire a découvert que son plus gros partenaire (l’assureur B) la payait le moins par visite et le plus lentement — mais restait aussi son principal moteur de volume. Y mettre fin aurait fait chuter son chiffre d’affaires de 35 %. Renégocier était le levier.
Ce qu’elle a appris en séparant les flux
Constat un — la clinique n’était pas aussi rentable qu’il y paraissait, pondérée par la marge sur coûts variables. Marge sur coûts variables pondérée par le volume : 34 %. Marge en comptant pur : 42 %. Le mix assurantiel lui coûtait 8 points de marge qu’elle attribuait jusque-là à « c’est comme ça ».
Constat deux — le calendrier de trésorerie était structurellement fragile. Lors d’un mois où la facturation de l’assureur B a explosé, la trésorerie réelle arrivait avec 6 à 8 semaines de retard. La clinique n’avait aucune réserve de trésorerie pour absorber cela.
Constat trois — un spécialiste était sous-utilisé. Comme le mix assurantiel variait selon le spécialiste (certains avaient une patientèle plus âgée relevant de l’assureur B ; d’autres une patientèle plus jeune payant comptant), le taux d’utilisation variait aussi. Un spécialiste travaillait 26 heures par semaine ; elle le considérait « tout aussi productif ». Il était structurellement moins cher à l’heure mais générait moins de marge sur coûts variables.
Ce qu’elle a changé
Renégocié avec l’assureur B. Après avoir réuni un an de données montrant son mix de patients spécifique, la fidélisation et les indicateurs de qualité, elle a demandé une hausse de tarif et un plafond de 45 jours sur le cycle de paiement. Elle a obtenu les deux, partiellement. La marge sur ce flux est passée de 29 % à 33 %.
Constitué une réserve de trésorerie glissante. Six semaines de coûts fixes (rémunérations des spécialistes, loyer, réceptionniste, charges). Il a fallu 11 mois pour la constituer à partir du chiffre d’affaires du flux payant comptant.
Réorienté le marketing. Une petite campagne de recherche payante ciblant une clientèle payant comptant. La part du comptant est passée de 28 % à 34 % en 6 mois, sans baisse du volume total.
Réorganisé le planning du spécialiste sous-utilisé. Passage à un planning concentrant les patients de l’assureur B sur 2 jours par semaine plutôt que répartis sur 4. Le taux d’utilisation du spécialiste sur ses jours actifs est passé de 62 % à 84 %.
Douze mois plus tard : la marge sur coûts variables est passée de 34 % à 37 % ; le délai de trésorerie s’est amélioré de 18 jours en moyenne ; une réserve de six semaines a été établie ; le bénéfice global a progressé d’environ 480 K ₴ en rythme annualisé.
Les six chiffres dont vous avez vraiment besoin
- Marge sur coûts variables par flux de revenus
- Délai de paiement par flux (jours entre la visite et l’encaissement)
- Mix de volume (% des visites par flux, mensuel)
- Taux d’utilisation des spécialistes (heures travaillées vs disponibles)
- Fiabilité de paiement par assureur partenaire (variance)
- Réserve de trésorerie en semaines de coûts fixes
📌 Dirigez-vous une clinique où les assureurs partenaires paient selon des cycles différents et où la rentabilité vous semble incertaine ? Envoyez-nous trois mois de visites par flux et de données de paiements reçus — nous construirons la vue de marge par flux et de calendrier de trésorerie. [Demandez votre diagnostic Finmap gratuit →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Foire aux questions
Dois-je cesser de travailler avec des assureurs partenaires au paiement lent ?

Seulement si vous disposez d’un volume de remplacement. En pratique : renégociez d’abord, abandonnez en dernier recours. Le volume est précieux dans le secteur médical.
Quelle est une réserve saine pour une clinique médicale ?
Six à huit semaines de coûts fixes (rémunérations des spécialistes, loyer, réceptionniste, charges, logiciels). À constituer à partir du flux payant comptant et de tout mois excédentaire.
En quoi est-ce différent du rapport mensuel de mon comptable ?
Le comptable produit un chiffre d’affaires en comptabilité d’engagement. Ceci produit un calendrier de trésorerie et une marge séparés par flux — la vision dont la propriétaire a réellement besoin pour piloter son activité.
Un tableur peut-il gérer cela ?
Oui, pour un seul site, jusqu’à environ 8 spécialistes. Au-delà, ou en multi-sites, une plateforme se rentabilise.
Les spécialistes doivent-ils voir les données par flux ?
Oui, mais présentées au niveau de la clinique, pas comme une responsabilité individuelle. Ils pressentent déjà quel assureur est lent ; le rendre explicite aide plutôt que ça ne nuit.
À quelle fréquence faire le point ?
Mensuellement pour les six chiffres. Hebdomadairement pour la prévision de trésorerie tant que vous n’avez pas encore de réserve saine.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



