


Inhaltsverzeichnis
Startseite
/
Blog
/
Die Klinikinhaberin, die nicht wusste, was „Umsatz“ bedeutet — bis sie drei Einnahmequellen trennte

203

5 Min.

02.07.2026
Die Klinikinhaberin, die nicht wusste, was „Umsatz“ bedeutet — bis sie drei Einnahmequellen trennte
Julia Polinyak
Financial expert at Finmap
"Mein Monatsbericht zeigte ₴820.000 Umsatz. Meine Bank zeigte ₴410.000 eingegangen. Meine Buchhalterin sagte, beides sei korrekt. Ich konnte keine Klinik führen, wenn die Zahlen auf drei verschiedenen Kalendern lebten."
Die Inhaberin einer mittelgroßen medizinischen Klinik — sechs Fachärzte, 3 Behandlungsräume, ₴9,8 Mio. Jahresumsatz, vier Versicherungspartner-Verträge plus Barzahler-Patienten — beschrieb den Monat, in dem sie aufhörte, ihrer monatlichen GuV zu vertrauen.
Ihre Buchhalterin erstellte eine saubere Monatsübersicht. Umsatz ₴820K, Ausgaben ₴680K, netto ₴140K. Sie war zwei Jahre lang stetig gewachsen und hatte den Bericht als Wahrheit behandelt.
Dann sagte ihr eine Fachärztin, sie arbeite „dieses Quartal still und heimlich umsonst", weil die meisten ihrer Patientinnen in diesem Monat auf den zwei Versicherungsplänen waren, die erst 60 Tage später zahlten. Die Fachärztin meinte das als Scherz über ihren eigenen Cashflow. Die Inhaberin erkannte, dass es für die ganze Klinik stimmte.
Drei Einnahmequellen — Barzahler-Patienten, Versicherung-A-Patienten (schnelle Zahlung), Versicherung-B-Patienten (langsame Zahlung) — lebten auf drei völlig unterschiedlichen Cash-Kalendern. Der „Umsatz" der Buchhalterin war die periodengerechte Zahl, auf dem Papier korrekt. Das „eingehende Geld" der Klinik unterschied sich jeden Monat um den Faktor 2, je nach Mix. Sie hatte die Ströme nie getrennt.
Warum der Umsatz einer medizinischen Klinik anders ist
Konsumgeschäfte kassieren am Verkaufsort. Dienstleistungen mit Rechnungsstellung kassieren innerhalb von 14–30 Tagen. Medizinische Kliniken mit Versicherungspartnern kassieren nach Zeitplänen, die die Klinik nicht kontrolliert — manchmal 30 Tage, oft 60–90 Tage, gelegentlich mit Rückbelastung für Anpassungen.
Ein „profitabler Monat" in der GuV kann bei der Bank ein Cash-Wüstenmonat sein. Und da jeder Versicherungspartner andere Konditionen hat, kann dieselbe Patientenzahl je nach vermittelndem Partner völlig unterschiedliches Cash-Timing erzeugen.
Beim Neuaufbau trennte die Inhaberin drei Ströme und baute jeden mit eigener GuV-Logik und eigenem Cash-Kalender neu auf.
Das Drei-Strom-Framework
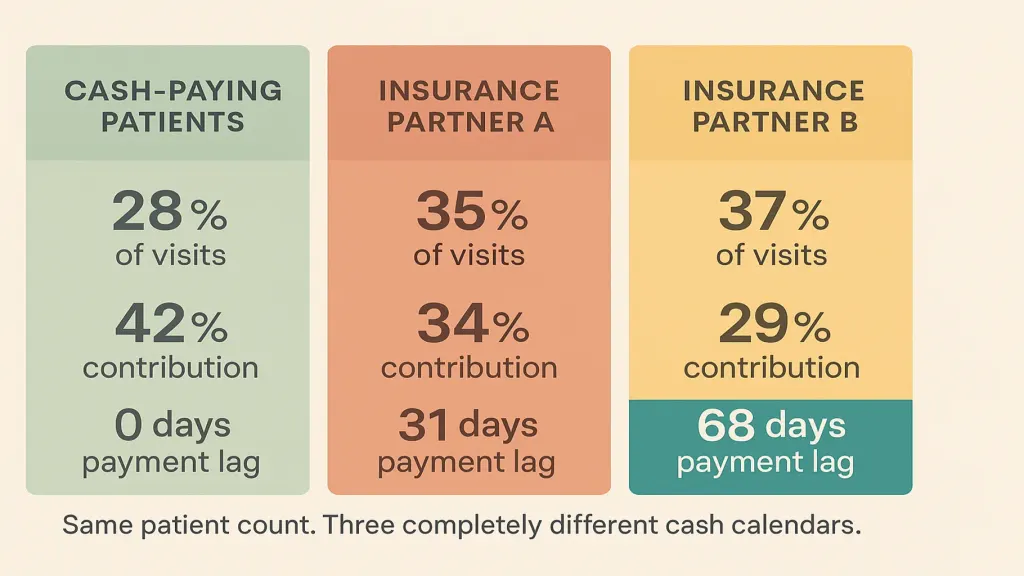
Strom 2 — Versicherungspartner A (35 % der Besuche). Umsatz bei Besuch fakturiert, im Durchschnitt am Tag 31 nach dem Besuch bezahlt. Deckungsbeitrag: 34 % (Vertragssatz liegt unter dem Barzahler-Satz).
Strom 3 — Versicherungspartner B (37 % der Besuche). Umsatz bei Besuch fakturiert, im Durchschnitt am Tag 68 nach dem Besuch bezahlt. Deckungsbeitrag: 29 % (Vertragssatz ist am niedrigsten, gelegentliche Rückbelastung).
Die Inhaberin entdeckte, dass ihr größter Einzelpartner (Partner B) pro Besuch am wenigsten und am langsamsten zahlte — aber gleichzeitig der größte Volumentreiber war. Ihn zu beenden hätte ihren Umsatz um 35 % gesenkt. Neuverhandeln war der Hebel.
Was sie durch die Trennung der Ströme lernte
Erkenntnis eins — die Klinik war, gewichtet nach Deckungsbeitrag, nicht so profitabel wie sie aussah. Volumengewichteter Deckungsbeitrag: 34 %. Reine Barzahler-Marge: 42 %. Der Versicherungsmix kostete sie 8 Prozentpunkte Marge, die sie bisher als „so ist es eben" abgetan hatte.
Erkenntnis zwei — das Cash-Timing war strukturell fragil. In einem Monat, in dem die Abrechnung von Partner B einen Spitzenwert erreichte, kam das tatsächliche Geld 6–8 Wochen verzögert an. Die Klinik hatte keinerlei Barreserve, um das aufzufangen.
Erkenntnis drei — ein Facharzt war unterausgelastet. Da der Versicherungsmix je nach Facharzt variierte (manche hatten ältere Patientenstämme mit Partner B, andere jüngere Barzahler-Patienten), variierte auch das Auslastungsmuster. Ein Facharzt arbeitete 26 Stunden pro Woche; sie hatte ihn als „genauso produktiv" behandelt. Er war strukturell günstiger pro Stunde, erwirtschaftete aber weniger Deckungsbeitrag.
Was sie änderte
Partner B neu verhandelt. Nachdem sie ein Jahr an Daten zu ihrem konkreten Patientenmix, ihrer Bindungsrate und ihren Qualitätskennzahlen gesammelt hatte, forderte sie eine Satzerhöhung und eine 45-Tage-Obergrenze für den Zahlungszyklus. Beides teilweise erhalten. Die Marge dieses Stroms stieg von 29 % auf 33 %.
Eine rollierende Barreserve aufgebaut. Sechs Wochen Fixkosten (Facharzt-Honorare, Miete, Rezeption, Nebenkosten). Der Aufbau aus dem Barzahler-Strom-Umsatz dauerte 11 Monate.
Marketing umgelenkt. Kleiner Paid-Search-Push, der auf eine barzahlende Zielgruppe abzielte. Der Barzahler-Anteil stieg über 6 Monate von 28 % auf 34 %, ohne dass das Gesamtvolumen sank.
Den unterausgelasteten Facharzt neu eingeplant. Umstellung auf einen Plan, der Partner-B-Patienten auf 2 Tage pro Woche konzentrierte statt auf 4 Tage verteilt. Die Facharztauslastung an aktiven Tagen stieg von 62 % auf 84 %.
Zwölf Monate später: Der Deckungsbeitrag stieg von 34 % auf 37 %; das Cash-Timing verbesserte sich im Schnitt um 18 Tage; eine Sechs-Wochen-Reserve wurde etabliert; der Gesamtgewinn stieg annualisiert um rund ₴480K.
Die sechs Zahlen, die Sie wirklich brauchen
- Deckungsbeitrag pro Einnahmequelle
- Zahlungsverzögerung pro Strom (Tage vom Besuch bis zum Zahlungseingang)
- Volumenmix (% der Besuche pro Strom, monatlich)
- Facharztauslastung (geleistete vs. verfügbare Stunden)
- Zahlungszuverlässigkeit je Versicherungspartner (Varianz)
- Barreserve als Wochen der Fixkosten
📌 Führen Sie eine Klinik, bei der Versicherungspartner auf unterschiedlichen Zyklen zahlen und die Profitabilität unsicher wirkt? Schicken Sie uns drei Monate an Besuchsdaten pro Strom und Zahlungseingangsdaten — wir erstellen die Drei-Strom-Ansicht für Deckungsbeitrag und Cash-Timing. [Fordern Sie Ihre kostenlose Finmap-Diagnose an →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Sollte ich die Zusammenarbeit mit Versicherungspartnern mit langsamer Zahlung beenden?

Nur, wenn Sie Ersatzvolumen haben. In der Praxis: zuerst neu verhandeln, zuletzt beenden. Volumen ist im medizinischen Bereich kostbar.
Was ist eine gesunde Reserve für eine medizinische Klinik?
Sechs bis acht Wochen Fixkosten (Facharzt-Honorare, Miete, Rezeption, Nebenkosten, Software). Aufbau aus dem Barzahler-Strom und jedem Überschussmonat.
Wie unterscheidet sich das vom Monatsbericht meiner Buchhalterin?
Die Buchhalterin erstellt periodengerechten Umsatz. Dies liefert stromgetrenntes Cash-Timing und Deckungsbeitrag — das Bild, das die Inhaberin tatsächlich braucht, um das Geschäft zu führen.
Kann das eine Tabellenkalkulation leisten?
Ja, für einen Standort, bis etwa 8 Fachärzte. Darüber hinaus, oder bei mehreren Standorten, zahlt sich eine Plattform aus.
Sollten Fachärzte die Strom-Daten sehen?
Ja, aber als Klinikebene formuliert, nicht als individuelle Verantwortlichkeit. Sie spüren ohnehin schon, welche Versicherung langsam ist; es explizit zu machen, hilft eher, als dass es schadet.
Wie oft überprüfen?
Monatlich für die sechs Zahlen. Wöchentlich für die Cash-Prognose, solange Sie noch keine gesunde Reserve haben.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



