


Inhoudsopgave
Home
/
Blog
/
De kliniekeigenaar die niet wist wat “omzet” betekende — tot ze drie inkomstenstromen scheidde

225

5 min

02.07.2026
De kliniekeigenaar die niet wist wat “omzet” betekende — tot ze drie inkomstenstromen scheidde
Julia Polinyak
Financial expert at Finmap
"Mijn maandrapport liet ₴820K omzet zien. Mijn bank liet ₴410K ontvangen zien. Mijn boekhouder zei dat beide klopten. Ik kon geen kliniek runnen met cijfers die op drie verschillende kalenders leefden."
De eigenaar van een middelgrote medische kliniek — zes specialisten, 3 behandelkamers, ₴9,8 mln jaaromzet, vier verzekeringspartner-contracten plus contant betalende patiënten — beschreef de maand waarin ze stopte met vertrouwen op haar maandelijkse resultatenrekening.
Haar boekhouder leverde een keurig maandoverzicht. Omzet ₴820K, kosten ₴680K, netto ₴140K. Ze groeide al twee jaar gestaag en behandelde het rapport als de waarheid.
Toen vertelde een specialist haar dat ze "dat kwartaal stilletjes gratis werkte", omdat de meeste patiënten die maand onder de twee verzekeringsplannen vielen die pas 60 dagen later betaalden. De specialist bedoelde het als grap over haar eigen kasstroom. De eigenaar besefte dat het voor de hele kliniek klopte.
Drie inkomstenstromen — contant betalende patiënten, verzekering-A-patiënten (snel betaald), verzekering-B-patiënten (traag betaald) — leefden op drie volledig verschillende kaskalenders. De "omzet" van de boekhouder was het boekhoudkundige cijfer, correct op papier. Het "binnenkomende geld" van de kliniek verschilde elke maand met een factor 2, afhankelijk van de mix. Ze had de stromen nooit gescheiden.
Waarom de omzet van een medische kliniek anders is
Consumentenbedrijven innen op het moment van verkoop. Dienstverleners met facturering innen binnen 14–30 dagen. Medische klinieken met verzekeringspartners innen volgens schema's die de kliniek niet zelf bepaalt — soms 30 dagen, vaak 60–90 dagen, af en toe met terugvordering bij correcties.
Een "winstgevende maand" op de resultatenrekening kan een kaskale maand op de bank zijn. En omdat elke verzekeringspartner andere voorwaarden hanteert, kan hetzelfde aantal patiënten tot compleet verschillende kastiming leiden, afhankelijk van welke partner hen doorverwees.
De herstructurering die de eigenaar doorvoerde, scheidde drie stromen en herbouwde elk met zijn eigen resultaten-logica en zijn eigen kaskalender.
Het drie-stromen-framework
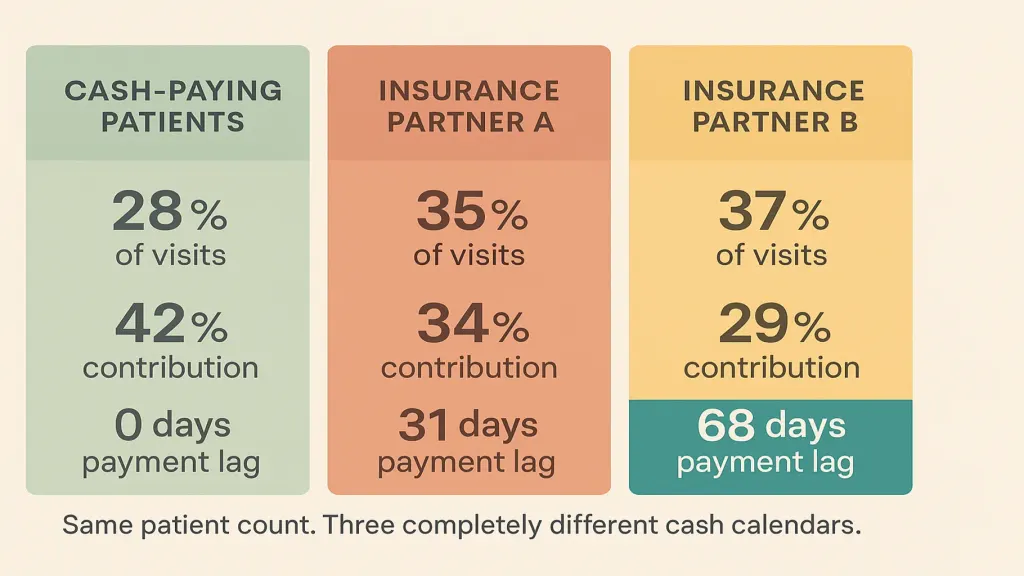
Stroom 2 — Verzekeringspartner A (35% van de bezoeken). Omzet gefactureerd bij bezoek, gemiddeld betaald op dag 31 na het bezoek. Dekkingsbijdrage: 34% (contracttarief is lager dan het contante tarief).
Stroom 3 — Verzekeringspartner B (37% van de bezoeken). Omzet gefactureerd bij bezoek, gemiddeld betaald op dag 68 na het bezoek. Dekkingsbijdrage: 29% (contracttarief is het laagst, af en toe terugvordering).
De eigenaar ontdekte dat haar grootste partner (Partner B) haar het minst per bezoek en het traagst betaalde — maar ook de grootste volumedrijver was. Ermee stoppen zou haar omzet met 35% laten dalen. Heronderhandelen was de hefboom.
Wat ze leerde door de stromen te scheiden
Inzicht één — de kliniek was minder winstgevend dan ze leek, gewogen naar dekkingsbijdrage. Volumegewogen dekkingsbijdrage: 34%. Zuiver-contante marge: 42%. De verzekeringsmix kostte haar 8 procentpunt marge die ze had toegeschreven aan "zo gaat dat nu eenmaal."
Inzicht twee — de kastiming was structureel kwetsbaar. In een maand waarin de facturering van Partner B piekte, kwam het echte geld 6-8 weken later binnen. De kliniek had geen enkele kasreserve om dat op te vangen.
Inzicht drie — één specialist werd onderbenut. Omdat de verzekeringsmix per specialist verschilde (sommigen hadden een oudere patiëntenbasis met Partner B; anderen hadden jongere, contant betalende patiënten), varieerde het bezettingspatroon. Eén specialist werkte 26 uur per week; ze had hem behandeld als "even productief." Hij was structureel goedkoper per uur, maar genereerde minder dekkingsbijdrage.
Wat ze veranderde
Heronderhandelde met Partner B. Na een jaar data te hebben verzameld over haar specifieke patiëntenmix, retentie en kwaliteitscijfers, vroeg ze om een tariefverhoging en een maximum van 45 dagen op de betaalcyclus. Kreeg beide, deels. De marge op die stroom ging van 29% naar 33%.
Bouwde een doorlopende kasreserve op. Zes weken vaste kosten (specialistenvergoedingen, huur, receptioniste, nutsvoorzieningen). Kostte 11 maanden om op te bouwen uit de omzet van de contante stroom.
Stuurde de marketing bij. Kleine betaalde-zoekcampagne gericht op een contant betalende doelgroep. Het aandeel contant betalende patiënten steeg van 28% naar 34% over 6 maanden, zonder dat het totale volume daalde.
Herplande de onderbenutte specialist. Verschoven naar een rooster dat Partner B-patiënten concentreerde op 2 dagen per week in plaats van verspreid over 4. Bezetting van de specialist op actieve dagen steeg van 62% naar 84%.
Twaalf maanden later: dekkingsbijdrage steeg van 34% naar 37%; kastiming verbeterde met gemiddeld 18 dagen; zesweekse reserve opgebouwd; totale winst steeg met ~₴480K op jaarbasis.
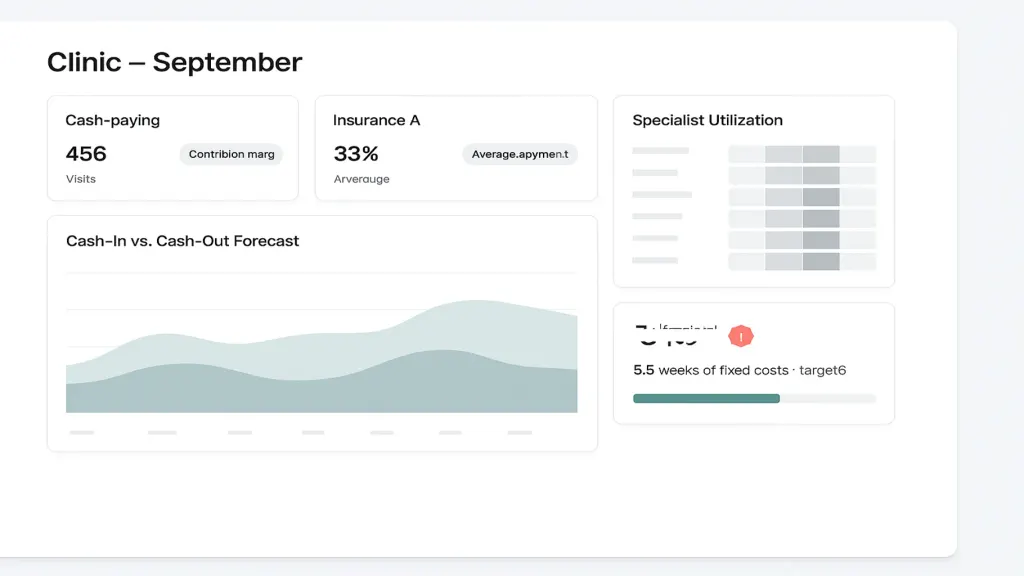
De zes cijfers die je echt nodig hebt
- Dekkingsbijdrage per inkomstenstroom
- Betalingsvertraging per stroom (dagen van bezoek tot ontvangst van geld)
- Volumemix (% van de bezoeken per stroom, per maand)
- Bezetting van specialisten (gewerkte uren versus beschikbare uren)
- Betalingsbetrouwbaarheid per verzekeringspartner (variantie)
- Kasreserve in weken vaste kosten
📌 Run je een kliniek waar verzekeringspartners op verschillende cycli betalen en de winstgevendheid onzeker aanvoelt? Stuur ons drie maanden bezoekgegevens per stroom en betalingsontvangst-data — we bouwen het overzicht van dekkingsbijdrage en kastiming per stroom. [Vraag je gratis Finmap-diagnose aan →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Moet ik stoppen met verzekeringspartners die traag betalen?

Alleen als je vervangend volume hebt. In de praktijk: eerst heronderhandelen, als laatste stoppen. Volume is kostbaar in de zorg.
Wat is een gezonde reserve voor een medische kliniek?
Zes tot acht weken vaste kosten (specialistenvergoedingen, huur, receptioniste, nutsvoorzieningen, software). Bouw op uit de contante stroom en elke maand met een overschot.
Hoe verschilt dit van het maandrapport van mijn boekhouder?
De boekhouder levert boekhoudkundige (accrual-based) omzet. Dit levert per stroom gescheiden kastiming en dekkingsbijdrage — het beeld dat de eigenaar echt nodig heeft om het bedrijf te runnen.
Kan een spreadsheet dit aan?
Ja, voor één locatie, tot ongeveer 8 specialisten. Daarboven, of bij meerdere locaties, verdient een platform zichzelf terug.
Moeten specialisten stroomgegevens zien?
Ja, maar gepresenteerd op kliniekniveau, niet als individuele verantwoording. Ze voelen al aan welke verzekering traag is; het expliciet maken helpt eerder dan dat het schaadt.
Hoe vaak evalueren?
Maandelijks voor de zes cijfers. Wekelijks voor de kasprognose als je nog geen gezonde reserve hebt.
Nog vragen?
We beantwoorden ze graag.


Finmap support



