


Inhoudsopgave

773

5 min

08.07.2026
„Waar gaat mijn geld naartoe?” — Hoe een mkb-ondernemer elke ochtend het antwoord ziet

Olena Smolikova
Financial expert at Finmap
"Ik zou je niet kunnen vertellen wat mijn top drie kosten van vorige maand waren. Ik zou je mijn omzet kunnen vertellen. Ik zou je mijn banksaldo kunnen vertellen. Maar tussen die twee getallen hing een mist — het hele middengedeelte van het bedrijf."
Elke mkb-ondernemer in Oekraïne zegt in het derde of vierde jaar van zijn bedrijf een variant van dezelfde zin: "Ik weet niet waar het geld eigenlijk naartoe gaat." Niet in dramatische zin — het bedrijf is winstgevend. In concrete zin — ze kan haar topklanten noemen, haar belangrijkste medewerkers, haar huur. Ze kan haar top acht kostencategorieën niet op volgorde noemen, en ze kan je niet vertellen welke daarvan de afgelopen zes maanden het snelst gegroeid is.
De kloof tussen "ik ken mijn omzet" en "ik ken mijn uitgaven" is waar de meeste kleine bedrijven het vermogen verliezen om scherpe beslissingen te nemen. In paniek het verkeerde schrappen. Een abonnement toevoegen dat stilletjes twee jaar blijft doorlopen. Een leveranciersafwijking van 15% missen die overduidelijk zou zijn geweest als je hem had gezien.
Dit artikel gaat over het dichten van die kloof — niet door boekhouder te worden, maar door een eenvoudig dagelijks overzicht in te richten van waar het geld gisteren naartoe ging, automatisch bijgewerkt.
Waarom dit probleem bij elk klein bedrijf optreedt
Eén — alles wordt geregistreerd, niets wordt samengevat. Bankafschriften zijn er. Bonnetjes zijn er. Facturen zijn er. Maar nergens is er één overzicht dat zegt "dit waren je top acht kosten van vorige maand, en deze is gegroeid". Data zonder overzicht is onzichtbaar.
Twee — categorieën drijven af. Een categorie "marketing" die in jaar één logisch was, omvat nu freelancers, tools, advertenties, PR, events — vijf heel verschillende dieren in één emmer. Je ziet niet waarop je te veel uitgeeft, omdat alles is samengevoegd.
Drie — de boekhouder is geoptimaliseerd voor de overheid, niet voor jou. De rapporten van je boekhouder zijn juridisch correct en operationeel nutteloos. Ze tonen het verleden voor de compliance. Ze tonen niet de afwijking waarop jij zou reageren.
Vier — het geheugen is bedrieglijk. Eigenaren denken te weten waaraan ze hebben uitgegeven. In werkelijkheid onthouden ze de emotionele uitgaven (een grote leveranciersfactuur, een grote salarisbetaling) en vergeten ze de opstapelende kleine bedragen (tientallen kleine abonnementen, eenmalige consultants, verzendkosten).
Vijf — je bent gestopt met vragen omdat je geen manier hebt om het te zien. De vraag "waar gaat mijn geld naartoe?" vervaagt omdat er geen antwoord komt zonder inspanning. Zodra er een dagelijks overzicht is, komt de vraag terug — en nuttige beslissingen komen mee.
Hoe je herkent dat jij dit probleem hebt
- Je kunt je topklanten noemen, maar niet je top acht uitgavencategorieën.
- Iemand in je team vraagt "betalen we nog steeds voor X?" en je weet niet zeker wat X eigenlijk kost.
- Elk kwartaal verrast minstens één abonnement je met een verlenging.
- Je maandelijkse winst-en-verliesrekening ziet er normaal uit, maar je banksaldo voelt krapper aan dan het zou moeten.
- Je hebt de afgelopen twee maanden "не знаю куди йдуть гроші" ("ik weet niet waar het geld naartoe gaat") gezegd.
Herken je iets hiervan — het framework hieronder is de oplossing.
Hoe je het oplost — de praktijk van het dagelijkse overzicht
Geen project. Een praktijk. Twee inrichtingsstappen en één gewoonte.
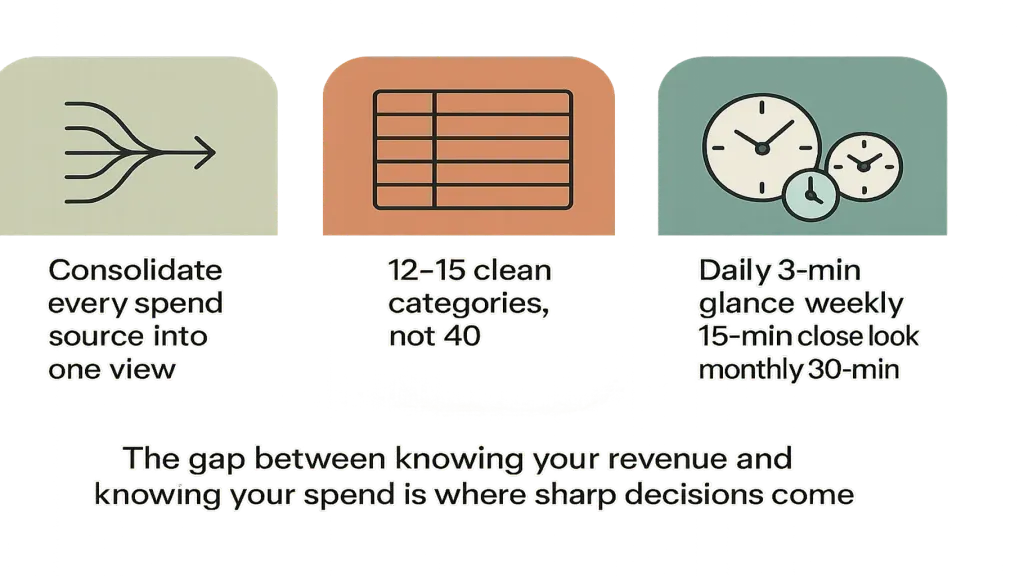
Stap 1 — Breng elke bron samen op één plek. Zakelijke bankrekeningen. Privé-maar-zakelijk-gebruikte kaarten. USDT-wallets die zakelijk worden gebruikt. Contant geld als je daarmee werkt. Elke uitgavenbron moet doorstromen naar één gecategoriseerd overzicht. Doet hij dat niet, dan blijft de mist hangen.
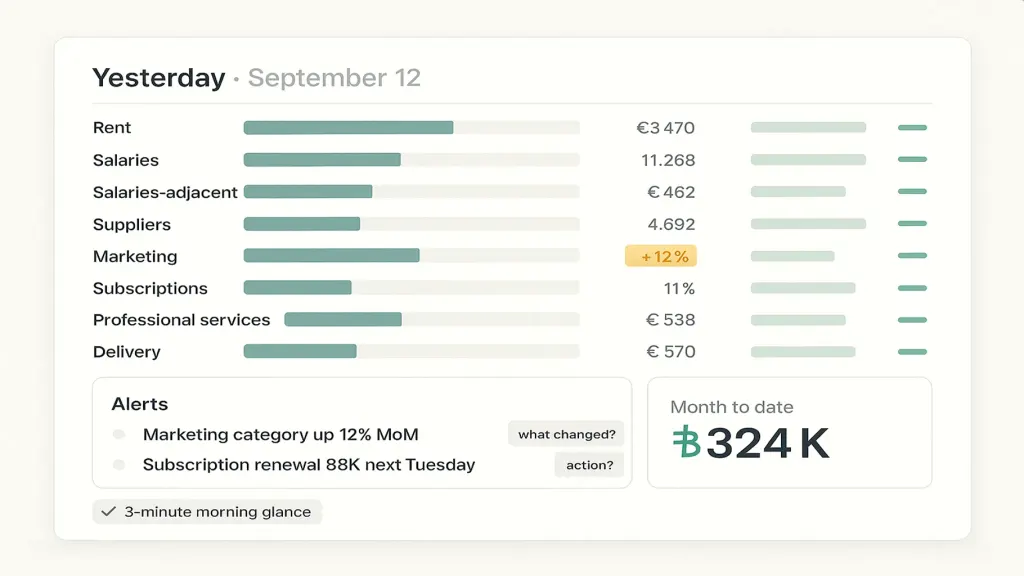
Stap 2 — Richt 12–15 heldere categorieën in, geen 40. Huur. Salarissen. Salarisgerelateerd (belastingen, sociale premies, secundaire arbeidsvoorwaarden). Leveranciers. Marketing (indien zinvol opgesplitst in 2-3 subcategorieën). Abonnementen. Professionele diensten. Nutsvoorzieningen. Kantoorbenodigdheden. Bezorging. Belastingen. Opname van de eigenaar. Twaalf tot vijftien is de sweet spot — weinig genoeg om in één oogopslag te overzien, veel genoeg om afwijkingen te zien.
Stap 3 — Kijk elke ochtend. 3 minuten. Niet om te analyseren. Om op te merken. De uitgaven van gisteren, gecategoriseerd. Alles wat ongewoon is, springt eruit. Maand-tot-datum versus dezelfde periode vorige maand — drijft er een categorie af? Dat is alles.
Eén keer per week (15 minuten) — een iets nauwkeuriger blik. Welke categorie groeide het meest? Was dat bewust? Iets om opnieuw te onderhandelen of op te zeggen?
Eén keer per maand (30 minuten) — de volledige maandanalyse ten opzichte van vorige maanden. Wat zijn de top 8? Wat is er verschoven? Wat verraste je?
Waar AI dit verder brengt
Bij drie databronnen en 12 categorieën werkt een spreadsheet. Bij vijf bronnen, meerdere valuta's en tientallen abonnementen vreet het verzamelen van data de tijd op.
Dit is waar een platform als Finmap de praktijk van het dagelijkse overzicht verandert van een discipline in een gewoonte. Het platform koppelt direct aan je banken, categoriseert elke transactie zodra die binnenkomt, en toont het volledige uitgavenbeeld op het moment dat je het opent — geen handmatige invoer, geen vergeten, geen "все в Excel, але щось не вношу" ("alles staat in Excel, maar iets voer ik niet in").
De AI-laag binnen Finmap voegt de stap van patroonherkenning toe: hij houdt je categorieën over tijd in de gaten en signaleert wanneer iets ongebruikelijk afwijkt. Marketing twee maanden op rij met 30% gestegen zonder bijbehorende beslissing? Gesignaleerd. Een leverancier die plotseling vaker factureert? Gesignaleerd. Een abonnement dat tegen een hogere prijs wordt verlengd? Gesignaleerd. Niet omdat AI het punt is — maar omdat het de taak van het platform is om sneller te antwoorden op "waar gaat het geld naartoe?" dan jij kunt vragen.
De cijfers achter Finmap
- 18.000 zakelijke klanten in 54 landen vertrouwen op Finmap.
- 97% van de klanten blijft jarenlang bij Finmap — retentie als bewijs dat de tool daadwerkelijk waarmaakt wat hij belooft.
- PMF-signaal: 56% van de gebruikers zou "erg teleurgesteld" zijn als Finmap zou verdwijnen (de benchmark voor product-market fit is 40%).
Drie veelgemaakte fouten
- Te veel categorieën. Veertig rijen betekent dat niemand kijkt. Twaalf tot vijftien betekent dat het beeld leesbaar blijft.
- Alleen maandelijks kijken. Afwijkingen stapelen zich op in weken. Maandelijks is te traag om het te vangen voordat het geld kost.
- Dit behandelen als boekhouding. Dat is het niet. Boekhouding dient de overheid. Het dagelijkse overzicht dient jou. Verschillende documenten, verschillende doelen.
📌 Zie de uitgaven van gisteren, gecategoriseerd, al vanochtend — 14 dagen gratis, geen kaart nodig. Start je gratis 14-daagse Finmap-proefperiode → finmap.online/ua
Знаєш що зараз. Бачиш що буде. Знаєш що робити.
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Hoe verschilt dit van een maandelijkse winst-en-verliesrekening?

De maandelijkse winst-en-verliesrekening is een samenvatting. Het dagelijkse overzicht is een hartslag. Beide zijn belangrijk; ze dienen een ander ritme.
Moet ik elke transactie zelf categoriseren?
De eerste maand wel — je leert het platform je categorieën. Daarna categoriseert het merendeel van de transacties zichzelf automatisch op basis van patronen.
Wat als de categorieën van mijn boekhouder anders zijn dan wat ik wil zien?
Houd twee overzichten aan. De categorieën van de boekhouder dienen de compliance. Jouw dagelijkse overzicht dient beslissingen. Ze kunnen naast elkaar bestaan.
Hoeveel tijd kost dit eigenlijk?
Inrichting: eenmalig ~2 uur. Dagelijks: 3 minuten. Wekelijks: 15 minuten. Maandelijks: 30 minuten. Totaal: ~4 uur per maand.
Werkt het dagelijkse overzicht als ik meerdere entiteiten heb (TOV + FOP)?
Ja — de aanpak blijft hetzelfde. De consolidatiestap omvat gewoon beide entiteiten.
Kan mijn operationeel directeur hetzelfde overzicht zien?
Ja. Overweeg om details over de opname van de eigenaar en salarissen af te schermen als delen niet gepast is.
Nog vragen?
We beantwoorden ze graag.


Finmap support



