


Sommaire
Accueil
/
Blog
/
« Où va mon argent ? » — Comment un dirigeant de petite entreprise voit la réponse chaque matin

743

5 min

08.07.2026
« Où va mon argent ? » — Comment un dirigeant de petite entreprise voit la réponse chaque matin

Olena Smolikova
Financial expert at Finmap
"Je n'aurais pas pu vous dire quels avaient été mes trois principaux postes de dépenses le mois dernier. J'aurais pu vous dire mon chiffre d'affaires. J'aurais pu vous dire mon solde bancaire. Mais entre ces deux chiffres, il y avait un brouillard — tout le milieu de l'activité."
Chaque dirigeant de petite entreprise en Ukraine prononce une version de la même phrase au bout de trois ou quatre ans d'activité : "Je ne sais pas où va vraiment l'argent." Pas dans un sens dramatique — l'entreprise est rentable. Dans un sens précis — elle peut citer ses meilleurs clients, ses meilleurs collaborateurs, son loyer. Elle ne peut pas citer, dans l'ordre, ses huit principales catégories de dépenses, et elle ne peut pas dire laquelle a progressé le plus vite au cours des six derniers mois.
L'écart entre "je connais mon chiffre d'affaires" et "je connais mes dépenses" est l'endroit où la plupart des petites entreprises perdent la capacité de prendre des décisions tranchées. Couper la mauvaise chose dans la panique. Ajouter un abonnement qui reste discrètement pendant deux ans. Laisser passer une dérive de 15 % chez un fournisseur qui aurait sauté aux yeux si on l'avait vue.
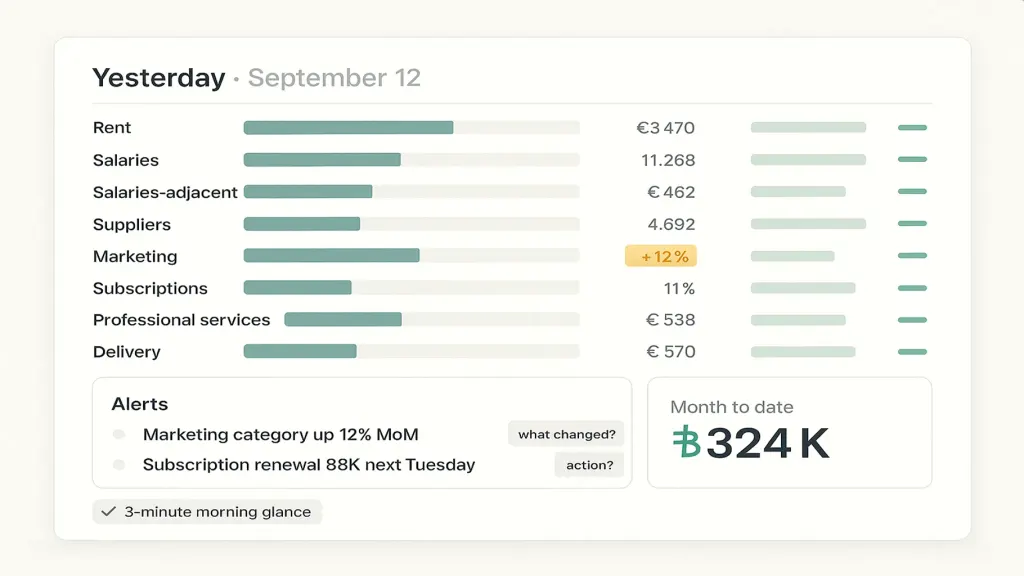
Cet article traite de la fermeture de cet écart — non pas en devenant comptable, mais en mettant en place une vue quotidienne simple de la destination de l'argent la veille, mise à jour automatiquement.
Pourquoi ce problème touche chaque petite entreprise
Un — tout est enregistré, rien n'est synthétisé. Les relevés bancaires existent. Les reçus existent. Les factures existent. Mais nulle part il n'existe une vue unique qui dit "voici vos huit principales dépenses du mois dernier, et celle-ci a augmenté". Des données sans vue d'ensemble sont invisibles.
Deux — les catégories dérivent. Une catégorie "marketing" qui avait du sens la première année inclut désormais des freelances, des outils, de la publicité, des relations presse, des événements — cinq réalités très différentes dans un seul panier. Vous ne voyez pas où vous dépensez trop parce que tout est fusionné.
Trois — le comptable est optimisé pour l'administration, pas pour vous. Les rapports de votre comptable sont juridiquement corrects et opérationnellement inutiles. Ils montrent le passé à des fins de conformité. Ils ne montrent pas la dérive sur laquelle vous agiriez.
Quatre — la mémoire trompe. Les dirigeants croient se souvenir de ce qu'ils ont dépensé. En réalité, ils se souviennent des dépenses chargées émotionnellement (une grosse facture fournisseur, un gros paiement de salaire) et oublient les petites dépenses qui s'accumulent (des dizaines de petits abonnements, des consultants ponctuels, des frais de livraison).
Cinq — vous avez cessé de vous poser la question parce que vous n'avez aucun moyen de voir. La question "où va mon argent ?" s'estompe parce qu'il n'existe aucune réponse qui arrive sans effort. Dès qu'il existe une vue quotidienne, la question revient — et des décisions utiles reviennent avec elle.
Comment reconnaître que vous avez ce problème
- Vous pouvez citer vos meilleurs clients mais pas vos huit principales catégories de dépenses.
- Quelqu'un de votre équipe demande "est-ce qu'on paie encore pour X ?" et vous n'êtes pas sûr de ce que X coûte réellement.
- Chaque trimestre, au moins un abonnement vous surprend en se renouvelant.
- Votre compte de résultat mensuel a l'air normal mais votre solde bancaire semble plus serré qu'il ne devrait l'être.
- Vous avez dit "не знаю куди йдуть гроші" ("je ne sais pas où va l'argent") au cours des deux derniers mois.
Si l'un de ces points vous parle — le cadre ci-dessous est la solution.
Comment résoudre cela — la pratique de la vue quotidienne
Pas un projet. Une pratique. Deux étapes de mise en place et une habitude.
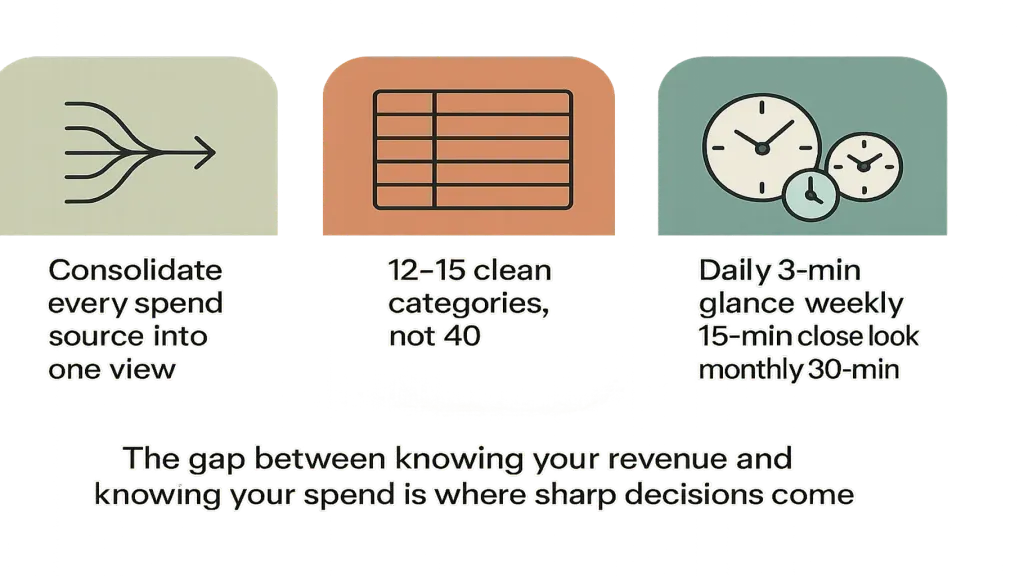
Étape 1 — Consolidez chaque source en un seul endroit. Comptes bancaires professionnels. Cartes personnelles mais utilisées pour l'activité. Portefeuilles USDT utilisés pour l'activité. Espèces si vous en manipulez. Chaque source de dépense doit alimenter une vue unique et catégorisée. Sinon, le brouillard persiste.
Étape 2 — Mettez en place 12 à 15 catégories claires, pas 40. Loyer. Salaires. Charges liées aux salaires (impôts, cotisations sociales, avantages). Fournisseurs. Marketing (divisé en 2-3 sous-catégories si pertinent). Abonnements. Services professionnels. Charges. Fournitures de bureau. Livraison. Impôts. Prélèvement du dirigeant. Douze à quinze, c'est le point d'équilibre — assez peu pour embrasser d'un coup d'œil, assez pour voir la dérive.
Étape 3 — Regardez chaque matin. 3 minutes. Pas pour analyser. Pour remarquer. Les dépenses d'hier, catégorisées. Tout ce qui est inhabituel saute aux yeux. Le cumul du mois par rapport à la même période le mois dernier — une catégorie dérive-t-elle ? C'est tout.
Une fois par semaine (15 minutes) — un regard un peu plus attentif. Quelle catégorie a le plus augmenté ? Était-ce voulu ? Y a-t-il quelque chose à renégocier ou à résilier ?
Une fois par mois (30 minutes) — la répartition complète du mois par rapport aux mois précédents. Quel est le top 8 ? Qu'est-ce qui a bougé ? Qu'est-ce qui vous a surpris ?
Jusqu'où l'IA pousse cela
Avec trois sources de données et 12 catégories, un tableur fonctionne. Avec cinq sources, plusieurs devises et des dizaines d'abonnements, la collecte des données dévore le temps.
C'est là qu'une plateforme comme Finmap transforme la pratique de la vue quotidienne, d'une discipline en une habitude. La plateforme se connecte directement à vos banques, catégorise chaque opération dès son arrivée, et affiche l'image complète des dépenses au moment où vous l'ouvrez — sans saisie manuelle, sans oubli, sans "все в Excel, але щось не вношу".
La couche IA au sein de Finmap ajoute l'étape de reconnaissance de motifs : elle observe vos catégories dans le temps et signale quand quelque chose dérive de façon inhabituelle. Le marketing en hausse de 30 % deux mois de suite sans décision correspondante ? Signalé. Un fournisseur qui se met soudain à facturer plus souvent ? Signalé. Un abonnement qui se renouvelle à un prix plus élevé ? Signalé. Non pas parce que l'IA est l'essentiel — mais parce que le rôle de la plateforme est de répondre à "où va l'argent ?" plus vite que vous ne pouvez le demander.
Les chiffres derrière Finmap
- 18 000 clients professionnels dans 54 pays font confiance à Finmap.
- 97 % des clients restent avec Finmap pendant des années — la fidélisation comme preuve que l'outil tient vraiment ses promesses.
- Signal de PMF : 56 % des utilisateurs seraient "très déçus" si Finmap disparaissait (le repère de product-market fit est de 40 %).
Trois erreurs courantes
- Trop de catégories. Quarante lignes, ça veut dire que personne ne regarde. Douze à quinze, ça veut dire que l'image reste lisible.
- Ne regarder que mensuellement. La dérive s'accumule en quelques semaines. Le mensuel est trop lent pour la repérer avant qu'elle ne coûte de l'argent.
- Traiter cela comme de la comptabilité. Ce n'en est pas. La comptabilité sert l'administration. La vue quotidienne vous sert. Documents différents, objectifs différents.
📌 Voyez les dépenses d'hier, catégorisées, dès ce matin — gratuit pendant 14 jours, sans carte bancaire. Démarrez votre essai gratuit de 14 jours Finmap → finmap.online/ua
Vous savez ce qui se passe maintenant. Vous voyez ce qui vient. Vous savez quoi faire.
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
En quoi est-ce différent d'un compte de résultat mensuel ?

Le compte de résultat mensuel est une synthèse. La vue quotidienne est un battement de cœur. Les deux comptent ; ils servent des rythmes différents.
Dois-je catégoriser chaque opération moi-même ?
Le premier mois, oui — vous apprenez à la plateforme vos catégories. Ensuite, la plupart des opérations se catégorisent automatiquement à partir des motifs récurrents.
Que faire si les catégories de mon comptable diffèrent de ce que je veux voir ?
Gardez deux vues. Les catégories du comptable servent la conformité. Votre vue quotidienne sert les décisions. Elles peuvent coexister.
Combien de temps cela prend-il réellement ?
Mise en place : ~2 heures, une fois. Quotidien : 3 minutes. Hebdomadaire : 15 minutes. Mensuel : 30 minutes. Total : ~4 heures par mois.
La vue quotidienne fonctionne-t-elle si j'ai plusieurs entités (société + entrepreneur individuel) ?
Oui — la pratique reste la même. L'étape de consolidation inclut simplement les deux entités.
Mon directeur des opérations peut-il voir la même vue ?
Oui. Envisagez de restreindre les détails sur le prélèvement du dirigeant et les salaires si ce n'est pas approprié à partager.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



