


Indice
Home
/
Blog
/
«Dove vanno i miei soldi?» — Come il titolare di una piccola impresa vede la risposta ogni mattina

769

5 min

08.07.2026
«Dove vanno i miei soldi?» — Come il titolare di una piccola impresa vede la risposta ogni mattina

Olena Smolikova
Financial expert at Finmap
"Non saprei dirti quali sono stati i miei tre costi principali del mese scorso. Potrei dirti il fatturato. Potrei dirti il saldo in banca. Ma tra questi due numeri c'era una nebbia — tutta la parte centrale dell'azienda."
Ogni titolare di una piccola impresa in Ucraina, al terzo o quarto anno di attività, pronuncia una versione della stessa frase: "Non so davvero dove vanno i soldi." Non in senso drammatico — l'azienda è redditizia. In un senso ben preciso — sa elencare i suoi clienti principali, le sue persone chiave, l'affitto. Ma non sa elencare in ordine le sue prime otto categorie di costo, e non sa dirti quale sia cresciuta più in fretta negli ultimi sei mesi.
Il divario tra "conosco il mio fatturato" e "conosco le mie spese" è il punto in cui la maggior parte delle piccole imprese perde la capacità di prendere decisioni nette. Tagliare la cosa sbagliata nel panico. Aggiungere un abbonamento che resta silenziosamente attivo per due anni. Non accorgersi dello slittamento del 15% di un fornitore, che sarebbe stato lampante se lo si fosse visto.
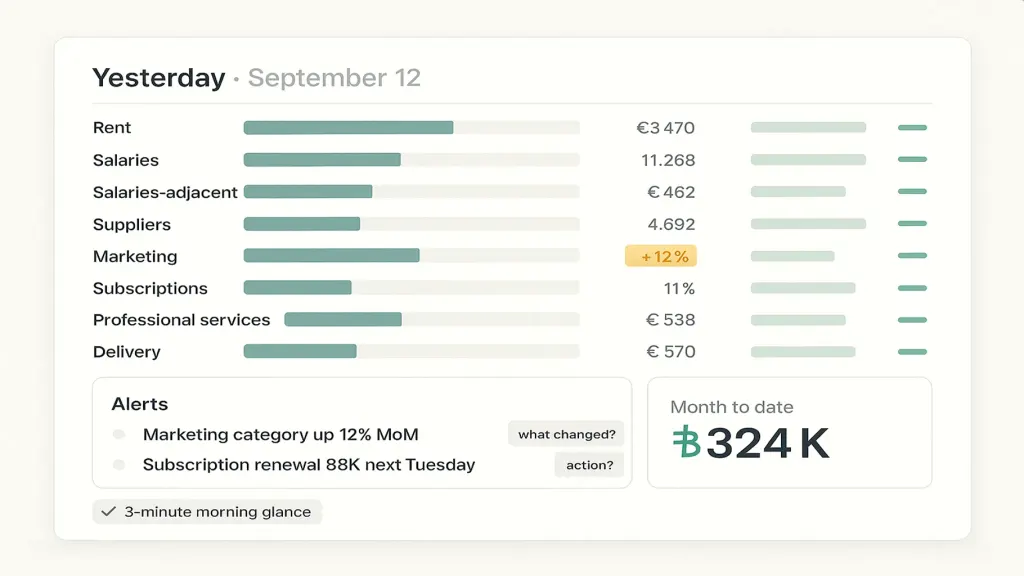
Questo articolo parla di come colmare quel divario — non diventando contabili, ma installando una semplice vista quotidiana di dove sono andati i soldi ieri, aggiornata automaticamente.
Perché questo problema capita a ogni piccola impresa
Uno — tutto viene registrato, niente viene riepilogato. Gli estratti conto esistono. Le ricevute esistono. Le fatture esistono. Ma da nessuna parte c'è una vista unica che dica "questi sono stati i tuoi otto costi principali del mese scorso, e questo è cresciuto". Dati senza una vista sono invisibili.
Due — le categorie slittano. Una categoria "marketing" che aveva senso al primo anno ora include freelance, strumenti, pubblicità, PR, eventi — cinque animali molto diversi nello stesso recinto. Non riesci a vedere su quale stai spendendo troppo perché sono tutti mescolati.
Tre — il commercialista è ottimizzato per lo Stato, non per te. I report del tuo commercialista sono legalmente corretti e operativamente inutili. Mostrano il passato per gli adempimenti. Non mostrano lo slittamento su cui agiresti.
Quattro — la memoria inganna. I titolari credono di ricordare in che cosa hanno speso. In realtà ricordano le spese emotive (una grossa fattura di un fornitore, un grosso pagamento di stipendi) e dimenticano quelle piccole che si accumulano (decine di piccoli abbonamenti, consulenti una tantum, costi di consegna).
Cinque — hai smesso di chiedertelo perché non hai un modo per vedere. La domanda "dove vanno i miei soldi?" svanisce perché non c'è una risposta che arriva senza fatica. Quando esiste una vista quotidiana, la domanda torna — e con lei tornano le decisioni utili.
Come riconoscere che hai questo problema
- Sai elencare i tuoi clienti principali ma non le tue prime otto categorie di spesa.
- Qualcuno nel tuo team chiede "dovremmo ancora pagare per X?" e non sei sicuro di quanto costi davvero X.
- Ogni trimestre, almeno un abbonamento ti sorprende rinnovandosi.
- Il tuo conto economico mensile sembra normale ma il saldo in banca ti sembra più tirato di quanto dovrebbe.
- Hai detto "не знаю куди йдуть гроші" ("non so dove vanno i soldi") negli ultimi due mesi.
Se ti riconosci in uno qualsiasi di questi punti — il metodo qui sotto è la soluzione.
Come risolverlo — la pratica della vista quotidiana
Non un progetto. Una pratica. Due passi di configurazione e un'abitudine.
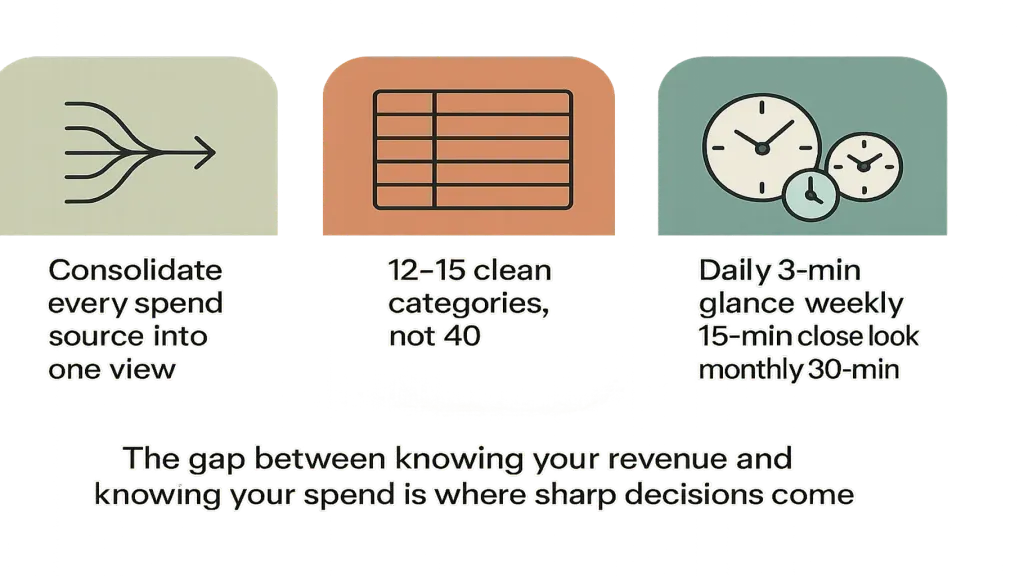
Passo 1 — Consolida ogni fonte in un unico posto. Conti bancari aziendali. Carte personali ma usate per l'attività. Wallet USDT usati per l'attività. Contante, se ne gestisci. Ogni fonte di spesa deve confluire in un'unica vista categorizzata. Se non lo fa, la nebbia resta.
Passo 2 — Imposta 12–15 categorie pulite, non 40. Affitto. Stipendi. Voci collegate agli stipendi (imposte, contributi, benefit). Fornitori. Marketing (suddiviso in 2-3 sotto-categorie se ha senso). Abbonamenti. Servizi professionali. Utenze. Materiali d'ufficio. Consegne. Imposte. Prelievo del titolare. Da dodici a quindici è il punto ideale — poche abbastanza da coglierle a colpo d'occhio, tante abbastanza da vedere lo slittamento.
Passo 3 — Guarda ogni mattina. 3 minuti. Non per analizzare. Per notare. La spesa di ieri, categorizzata. Qualsiasi cosa insolita salta all'occhio. Da inizio mese a oggi rispetto allo stesso periodo del mese scorso — c'è qualche categoria che sta slittando? Tutto qui.
Una volta a settimana (15 minuti) — uno sguardo un po' più attento. Quale categoria è cresciuta di più? Era intenzionale? C'è qualcosa da rinegoziare o cancellare?
Una volta al mese (30 minuti) — la ripartizione completa del mese rispetto ai mesi precedenti. Quali sono le prime 8? Cosa si è mosso? Cosa ti ha sorpreso?
Dove l'IA porta tutto questo più in là
Con tre fonti di dati e 12 categorie, un foglio di calcolo funziona. Con cinque fonti, multivaluta e decine di abbonamenti, la raccolta dei dati divora il tempo.
È qui che una piattaforma come Finmap trasforma la pratica della vista quotidiana da disciplina in abitudine. La piattaforma si collega direttamente alle tue banche, categorizza ogni operazione appena arriva e mostra il quadro completo della spesa nel momento in cui la apri — nessun inserimento manuale, nessuna dimenticanza, nessun "все в Excel, але щось не вношу" ("è tutto in Excel, ma qualcosa non lo registro").
Lo strato di IA dentro Finmap aggiunge il passaggio del riconoscimento degli schemi: osserva le tue categorie nel tempo e segnala quando qualcosa slitta in modo insolito. Marketing su del 30% due mesi di fila senza una decisione corrispondente? Segnalato. Un fornitore che all'improvviso fattura più di frequente? Segnalato. Un abbonamento che si rinnova a un prezzo più alto? Segnalato. Non perché l'IA sia il punto — ma perché il compito della piattaforma è rispondere a "dove vanno i soldi?" più in fretta di quanto tu riesca a chiederlo.
I numeri dietro Finmap
- 18.000 clienti aziendali in 54 paesi si affidano a Finmap.
- Il 97% dei clienti resta con Finmap per anni — la fidelizzazione come prova che lo strumento mantiene ciò che promette.
- Segnale di PMF: il 56% degli utenti sarebbe "molto deluso" se Finmap sparisse (il benchmark di product-market fit è il 40%).
Tre errori frequenti
- Troppe categorie. Quaranta righe significano che nessuno le guarda. Da dodici a quindici significano che il quadro resta leggibile.
- Guardare solo una volta al mese. Lo slittamento si accumula nell'arco di settimane. Il mensile è troppo lento per coglierlo prima che costi denaro.
- Trattarlo come contabilità. Non lo è. La contabilità serve allo Stato. La vista quotidiana serve a te. Documenti diversi, scopi diversi.
📌 Guarda la spesa di ieri, categorizzata, già stamattina — gratis per 14 giorni, senza carta. Inizia la tua prova gratuita di 14 giorni di Finmap → finmap.online/ua
Знаєш що зараз. Бачиш що буде. Знаєш що робити.
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
In che cosa è diverso da un conto economico mensile?

Il conto economico mensile è un riepilogo. La vista quotidiana è un battito cardiaco. Contano entrambi; servono ritmi diversi.
Devo categorizzare io stesso ogni operazione?
Per il primo mese sì — insegnerai alla piattaforma le tue categorie. Dopodiché, la maggior parte delle operazioni viene categorizzata automaticamente in base agli schemi ricorrenti.
E se le categorie del mio commercialista sono diverse da quelle che voglio vedere?
Mantieni due viste. Le categorie del commercialista servono agli adempimenti. La tua vista quotidiana serve alle decisioni. Possono convivere.
Quanto tempo richiede davvero?
Configurazione: ~2 ore una tantum. Ogni giorno: 3 minuti. Ogni settimana: 15 minuti. Ogni mese: 30 minuti. In totale: ~4 ore al mese.
La vista quotidiana funziona se ho più entità (TOV + FOP)?
Sì — la pratica è la stessa. Il passaggio di consolidamento include semplicemente entrambe le entità.
Il mio direttore operativo può vedere la stessa vista?
Sì. Valuta se limitare i dettagli sui prelievi del titolare e sugli stipendi, se non è opportuno condividerli.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



