


Πίνακας περιεχομένων
Αρχική
/
Blog
/
«Πού Πάνε τα Χρήματά μου;» — Πώς ένας Ιδιοκτήτης Μικρής Επιχείρησης Βλέπει την Απάντηση Κάθε Πρωί

760

5 λεπτά

08.07.2026
«Πού Πάνε τα Χρήματά μου;» — Πώς ένας Ιδιοκτήτης Μικρής Επιχείρησης Βλέπει την Απάντηση Κάθε Πρωί

Olena Smolikova
Financial expert at Finmap
"Δεν θα μπορούσα να σας πω ποια ήταν τα τρία μεγαλύτερα έξοδά μου τον περασμένο μήνα. Θα μπορούσα να σας πω τα έσοδά μου. Θα μπορούσα να σας πω το τραπεζικό μου υπόλοιπο. Όμως ανάμεσα σε αυτούς τους δύο αριθμούς υπήρχε ομίχλη — όλο το ενδιάμεσο της επιχείρησης."
Κάθε ιδιοκτήτης μικρής επιχείρησης στην Ουκρανία λέει μια παραλλαγή της ίδιας πρότασης στον τρίτο ή τέταρτο χρόνο λειτουργίας της επιχείρησης: "Δεν ξέρω πού πάνε πραγματικά τα χρήματα." Όχι με δραματική έννοια — η επιχείρηση είναι κερδοφόρα. Με συγκεκριμένη έννοια — μπορεί να ονομάσει τους κορυφαίους πελάτες της, το βασικό προσωπικό της, το ενοίκιό της. Δεν μπορεί να ονομάσει τις οκτώ κορυφαίες κατηγορίες εξόδων της με σειρά, και δεν μπορεί να σας πει ποια αυξήθηκε πιο γρήγορα τους τελευταίους έξι μήνες.
Το χάσμα ανάμεσα στο "γνωρίζω τα έσοδά μου" και το "γνωρίζω τα έξοδά μου" είναι εκεί όπου οι περισσότερες μικρές επιχειρήσεις χάνουν την ικανότητα να λαμβάνουν κοφτερές αποφάσεις. Να κόβεις λάθος πράγμα σε πανικό. Να προσθέτεις μια συνδρομή που παραμένει σιωπηλά για δύο χρόνια. Να χάνεις μια απόκλιση προμηθευτή 15% που θα ήταν προφανής αν την είχες δει.
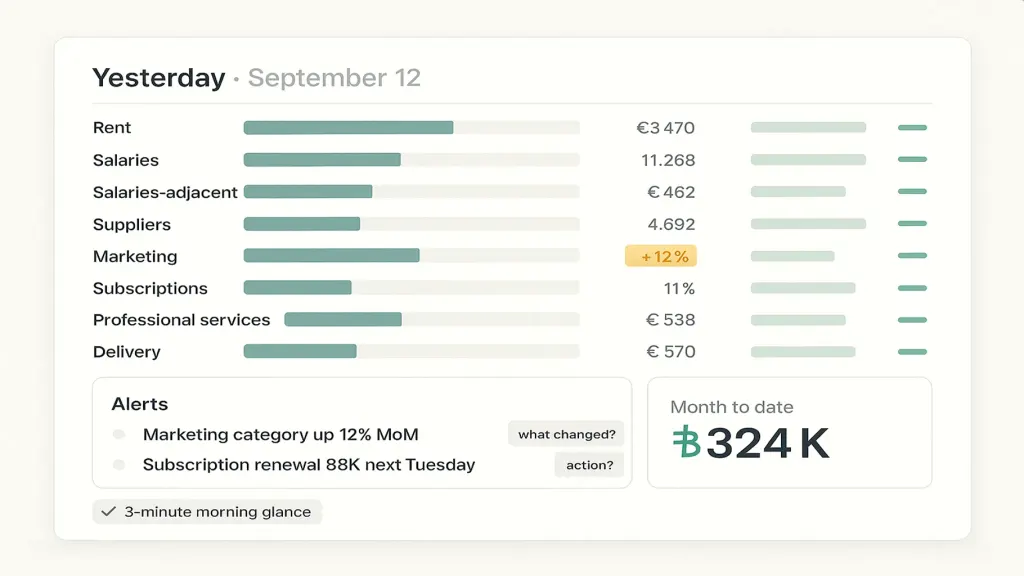
Αυτό το άρθρο αφορά το κλείσιμο αυτού του χάσματος — όχι γινόμενοι λογιστές, αλλά εγκαθιστώντας μια απλή καθημερινή εικόνα του πού πήγαν τα χρήματα χθες, ενημερωμένη αυτόματα.
Γιατί Αυτό το Πρόβλημα Συμβαίνει σε Κάθε Μικρή Επιχείρηση
Πρώτον — όλα καταγράφονται, τίποτα δεν συνοψίζεται. Οι τραπεζικές καταστάσεις υπάρχουν. Οι αποδείξεις υπάρχουν. Τα τιμολόγια υπάρχουν. Όμως πουθενά δεν υπάρχει μια ενιαία εικόνα που να λέει "αυτά ήταν τα οκτώ μεγαλύτερα έξοδά σας τον περασμένο μήνα, και αυτό εδώ αυξήθηκε". Τα δεδομένα χωρίς εικόνα είναι αόρατα.
Δεύτερον — οι κατηγορίες αποκλίνουν. Μια κατηγορία "μάρκετινγκ" που είχε νόημα τον πρώτο χρόνο τώρα περιλαμβάνει freelancers, εργαλεία, διαφημίσεις, δημόσιες σχέσεις, εκδηλώσεις — πέντε πολύ διαφορετικά πράγματα σε ένα καλάθι. Δεν μπορείτε να δείτε σε ποιο ξοδεύετε παραπάνω, γιατί είναι συγχωνευμένα.
Τρίτον — ο λογιστής είναι βελτιστοποιημένος για το κράτος, όχι για εσάς. Οι αναφορές του λογιστή σας είναι νομικά σωστές και επιχειρησιακά άχρηστες. Δείχνουν το παρελθόν για λόγους συμμόρφωσης. Δεν δείχνουν την απόκλιση στην οποία θα δρούσατε.
Τέταρτον — η μνήμη εξαπατά. Οι ιδιοκτήτες πιστεύουν ότι θυμούνται σε τι ξόδεψαν. Στην πραγματικότητα, θυμούνται τα συναισθηματικά έξοδα (έναν μεγάλο λογαριασμό προμηθευτή, μια μεγάλη πληρωμή μισθού) και ξεχνούν τα συσσωρευτικά μικρά (δεκάδες μικρές συνδρομές, μεμονωμένους συμβούλους, έξοδα παράδοσης).
Πέμπτον — σταματήσατε να ρωτάτε γιατί δεν έχετε τρόπο να δείτε. Το ερώτημα "πού πάνε τα χρήματά μου;" ξεθωριάζει γιατί δεν υπάρχει απάντηση που να έρχεται χωρίς κόπο. Μόλις υπάρξει μια καθημερινή εικόνα, το ερώτημα επιστρέφει — και μαζί του έρχονται χρήσιμες αποφάσεις.
Πώς να Αναγνωρίσετε ότι Έχετε Αυτό το Πρόβλημα
- Μπορείτε να ονομάσετε τους κορυφαίους πελάτες σας αλλά όχι τις οκτώ κορυφαίες κατηγορίες εξόδων σας.
- Κάποιος στην ομάδα σας ρωτά "πληρώνουμε ακόμα για το X;" και δεν είστε σίγουροι πόσο κοστίζει πραγματικά το X.
- Κάθε τρίμηνο, τουλάχιστον μία συνδρομή σας εκπλήσσει με την ανανέωσή της.
- Το μηνιαίο P&L σας φαίνεται φυσιολογικό, αλλά το τραπεζικό σας υπόλοιπο νιώθεται πιο σφιχτό από όσο θα έπρεπε.
- Έχετε πει "не знаю куди йдуть гроші" ("δεν ξέρω πού πάνε τα χρήματα") τους τελευταίους δύο μήνες.
Οποιοδήποτε από αυτά — το παρακάτω πλαίσιο είναι η λύση.
Πώς να το Λύσετε — Η Πρακτική της Καθημερινής Εικόνας
Όχι ένα project. Μια πρακτική. Δύο βήματα ρύθμισης και μία συνήθεια.
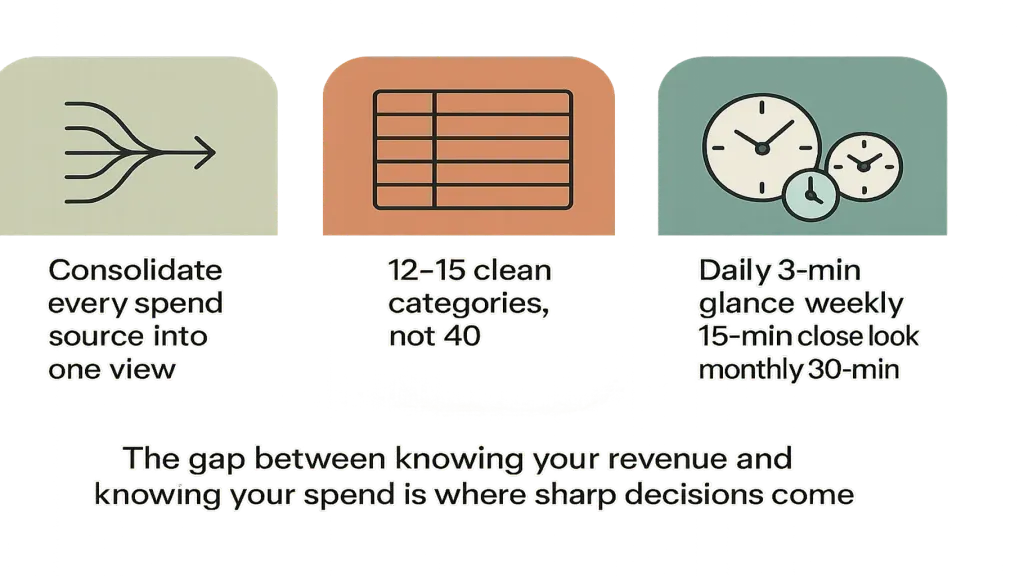
Βήμα 1 — Ενοποιήστε κάθε πηγή σε ένα σημείο. Επιχειρηματικοί τραπεζικοί λογαριασμοί. Προσωπικές αλλά χρησιμοποιούμενες για την επιχείρηση κάρτες. Πορτοφόλια USDT που χρησιμοποιούνται για την επιχείρηση. Μετρητά, αν διαχειρίζεστε κάποια. Κάθε πηγή εξόδων πρέπει να ρέει σε μία κατηγοριοποιημένη εικόνα. Αν δεν συμβαίνει αυτό, η ομίχλη παραμένει.
Βήμα 2 — Ρυθμίστε 12–15 καθαρές κατηγορίες, όχι 40. Ενοίκιο. Μισθοί. Σχετικά με μισθούς (φόροι, ЄСВ, παροχές). Προμηθευτές. Μάρκετινγκ (χωρισμένο σε 2-3 υποκατηγορίες αν έχει νόημα). Συνδρομές. Επαγγελματικές υπηρεσίες. Λογαριασμοί κοινής ωφέλειας. Αναλώσιμα γραφείου. Παράδοση. Φόροι. Ανάληψη ιδιοκτήτη. Δώδεκα έως δεκαπέντε είναι το ιδανικό σημείο — αρκετά λίγες για να ρίξετε μια ματιά, αρκετά πολλές για να δείτε την απόκλιση.
Βήμα 3 — Κοιτάξτε κάθε πρωί. 3 λεπτά. Όχι για ανάλυση. Για να το προσέξετε. Τα χθεσινά έξοδα, κατηγοριοποιημένα. Οτιδήποτε ασυνήθιστο ξεχωρίζει. Μήνας-μέχρι-σήμερα έναντι της ίδιας περιόδου τον περασμένο μήνα — αποκλίνει καμία κατηγορία; Αυτό είναι όλο.
Μία φορά την εβδομάδα (15 λεπτά) — μια λίγο πιο προσεκτική ματιά. Ποια κατηγορία αυξήθηκε περισσότερο; Ήταν σκόπιμο; Υπάρχει κάτι να επαναδιαπραγματευτείτε ή να ακυρώσετε;
Μία φορά τον μήνα (30 λεπτά) — η πλήρης ανάλυση του μήνα έναντι προηγούμενων μηνών. Ποιες είναι οι κορυφαίες 8; Τι κινήθηκε; Τι σας εξέπληξε;
Πού το AI το Πηγαίνει Παραπέρα
Με τρεις πηγές δεδομένων και 12 κατηγορίες, ένα υπολογιστικό φύλλο λειτουργεί. Με πέντε πηγές, πολλαπλά νομίσματα και δεκάδες συνδρομές, η συλλογή δεδομένων καταναλώνει τον χρόνο.
Εδώ είναι που μια πλατφόρμα όπως το Finmap μετατρέπει την πρακτική της καθημερινής εικόνας από πειθαρχία σε συνήθεια. Η πλατφόρμα συνδέεται απευθείας με τις τράπεζές σας, κατηγοριοποιεί κάθε συναλλαγή μόλις καταφτάνει, και δείχνει την πλήρη εικόνα εξόδων τη στιγμή που την ανοίγετε — χωρίς χειροκίνητη καταχώριση, χωρίς λησμονιά, χωρίς "все в Excel, але щось не вношу" («όλα στο Excel, αλλά κάτι δεν καταχωρώ»).
Το επίπεδο AI μέσα στο Finmap προσθέτει το βήμα αναγνώρισης προτύπων: παρακολουθεί τις κατηγορίες σας με τον χρόνο και επισημαίνει όταν κάτι αποκλίνει ασυνήθιστα. Μάρκετινγκ αυξημένο κατά 30% δύο μήνες στη σειρά χωρίς αντίστοιχη απόφαση; Επισημαίνεται. Ένας προμηθευτής που ξαφνικά τιμολογεί πιο συχνά; Επισημαίνεται. Μια συνδρομή που ανανεώνεται σε υψηλότερη τιμή; Επισημαίνεται. Όχι επειδή το AI είναι το ζητούμενο — αλλά επειδή η δουλειά της πλατφόρμας είναι να απαντά στο "πού πάνε τα χρήματα;" πιο γρήγορα από όσο προλαβαίνετε να ρωτήσετε.
Οι Αριθμοί Πίσω από το Finmap
- 18.000 επιχειρηματικοί πελάτες σε 54 χώρες εμπιστεύονται το Finmap.
- Το 97% των πελατών παραμένει με το Finmap για χρόνια — η διατήρηση ως απόδειξη ότι το εργαλείο πράγματι αποδίδει.
- Σήμα PMF: Το 56% των χρηστών θα ήταν "πολύ απογοητευμένο" αν το Finmap εξαφανιζόταν (το σημείο αναφοράς product-market fit είναι 40%).
Τρία Συνηθισμένα Λάθη
- Πάρα πολλές κατηγορίες. Σαράντα γραμμές σημαίνει ότι κανείς δεν κοιτάζει. Δώδεκα έως δεκαπέντε σημαίνει ότι η εικόνα παραμένει ευανάγνωστη.
- Έλεγχος μόνο μηνιαίως. Η απόκλιση συσσωρεύεται σε εβδομάδες. Ο μηνιαίος ρυθμός είναι πολύ αργός για να την εντοπίσει πριν κοστίσει χρήματα.
- Το να το αντιμετωπίζετε ως λογιστική. Δεν είναι. Η λογιστική εξυπηρετεί το κράτος. Η καθημερινή εικόνα εξυπηρετεί εσάς. Διαφορετικά έγγραφα, διαφορετικοί σκοποί.
📌 Δείτε τα χθεσινά έξοδα, κατηγοριοποιημένα, αυτό το πρωί — δωρεάν για 14 ημέρες, χωρίς κάρτα. Ξεκινήστε τη δωρεάν δοκιμή 14 ημερών του Finmap → finmap.online/ua
Ξέρετε τι συμβαίνει τώρα. Βλέπετε τι έρχεται. Ξέρετε τι να κάνετε.
Μοιραστείτε πολύτιμο περιεχόμενο — γίνετε πηγή γνώσης



Ελέγξτε την κατάσταση του οικονομικού συστήματος της επιχείρησής σας
Παραγγείλετε οικονομική διάγνωση



Συχνές Ερωτήσεις
Πώς διαφέρει αυτό από ένα μηνιαίο P&L;

Το μηνιαίο P&L είναι μια σύνοψη. Η καθημερινή εικόνα είναι ένας παλμός. Και τα δύο έχουν σημασία· εξυπηρετούν διαφορετικούς ρυθμούς.
Χρειάζεται να κατηγοριοποιώ κάθε συναλλαγή μόνος/η μου;
Τον πρώτο μήνα, ναι — θα διδάξετε στην πλατφόρμα τις κατηγορίες σας. Μετά, οι περισσότερες συναλλαγές κατηγοριοποιούνται αυτόματα βάσει προτύπων.
Τι γίνεται αν οι κατηγορίες του λογιστή μου είναι διαφορετικές από αυτές που θέλω να βλέπω;
Κρατήστε δύο εικόνες. Οι κατηγορίες του λογιστή εξυπηρετούν τη συμμόρφωση. Η καθημερινή σας εικόνα εξυπηρετεί τις αποφάσεις. Μπορούν να συνυπάρχουν.
Πόσο χρόνο παίρνει αυτό πραγματικά;
Ρύθμιση: ~2 ώρες μία φορά. Καθημερινά: 3 λεπτά. Εβδομαδιαία: 15 λεπτά. Μηνιαία: 30 λεπτά. Σύνολο: ~4 ώρες τον μήνα.
Λειτουργεί η καθημερινή εικόνα αν έχω πολλαπλές νομικές οντότητες (TOV + FOP);
Ναι — η πρακτική είναι η ίδια. Το βήμα ενοποίησης απλώς περιλαμβάνει και τις δύο οντότητες.
Μπορεί ο διευθυντής λειτουργιών μου να βλέπει την ίδια εικόνα;
Ναι. Εξετάστε το ενδεχόμενο να περιορίσετε την πρόσβαση σε λεπτομέρειες ανάληψης ιδιοκτήτη και μισθοδοσίας, αν δεν είναι κατάλληλο να μοιραστούν.
Έχετε άλλες ερωτήσεις;
Είμαστε έτοιμοι να απαντήσουμε.


Finmap support



