


Daftar isi
Beranda
/
Blog
/
"Uang Saya ke Mana?" — Cara Pemilik Bisnis Kecil Melihat Jawabannya Setiap Pagi

1.2k

5 mnt

08.07.2026
"Uang Saya ke Mana?" — Cara Pemilik Bisnis Kecil Melihat Jawabannya Setiap Pagi
Olena Smolikova
Financial expert at Finmap
"Saya tidak bisa menyebutkan tiga biaya terbesar saya bulan lalu. Pendapatan saya bisa saya sebutkan. Saldo bank saya bisa saya sebutkan. Tapi di antara dua angka itu ada kabut — seluruh bagian tengah bisnis ini."
Setiap pemilik bisnis kecil di Ukraina mengucapkan versi kalimat yang sama pada tahun ketiga atau keempat menjalankan bisnisnya: "Saya tidak tahu uangnya sebenarnya ke mana." Bukan dalam arti dramatis — bisnisnya menguntungkan. Dalam arti yang spesifik — ia bisa menyebut klien terbesarnya, staf terbaiknya, sewanya. Ia tidak bisa menyebut delapan kategori biaya terbesarnya secara berurutan, dan tidak bisa mengatakan mana yang tumbuh paling cepat dalam enam bulan terakhir.
Jarak antara "saya tahu pendapatan saya" dan "saya tahu pengeluaran saya" adalah tempat di mana sebagian besar bisnis kecil kehilangan kemampuan mengambil keputusan yang tajam. Memangkas hal yang salah dalam kepanikan. Menambah langganan yang diam-diam bertahan dua tahun. Melewatkan pergeseran harga supplier sebesar 15% yang seharusnya kentara kalau terlihat.
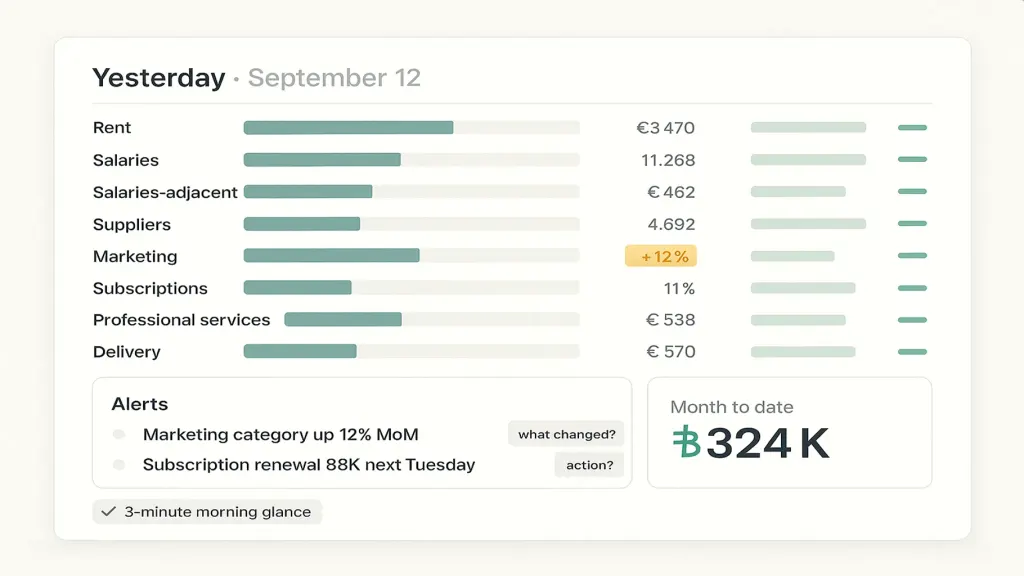
Artikel ini tentang menutup jarak itu — bukan dengan menjadi pembukuan, melainkan dengan memasang satu tampilan harian yang sederhana tentang ke mana uang pergi kemarin, diperbarui otomatis.
Kenapa Masalah Ini Terjadi pada Setiap Bisnis Kecil
Satu — semuanya tercatat, tidak ada yang diringkas. Rekening koran ada. Kuitansi ada. Invoice ada. Tapi tidak ada satu tampilan pun yang berkata "inilah delapan biaya terbesar Anda bulan lalu, dan yang ini tumbuh". Data tanpa tampilan itu tak terlihat.
Dua — kategori bergeser. Kategori "pemasaran" yang masuk akal di tahun pertama sekarang mencakup freelancer, alat, iklan, PR, acara — lima binatang yang sangat berbeda dalam satu wadah. Anda tidak bisa melihat mana yang kelebihan belanja karena semuanya tergabung.
Tiga — akuntan dioptimalkan untuk pemerintah, bukan untuk Anda. Laporan akuntan Anda benar secara hukum dan tidak berguna secara operasional. Laporan itu menunjukkan masa lalu untuk kepatuhan. Laporan itu tidak menunjukkan pergeseran yang akan Anda tindaklanjuti.
Empat — ingatan itu menipu. Para pemilik percaya mereka ingat apa yang mereka belanjakan. Kenyataannya, mereka ingat pengeluaran yang emosional (satu tagihan supplier besar, satu pembayaran gaji besar) dan lupa pengeluaran kecil yang menumpuk (puluhan langganan kecil, konsultan sekali pakai, biaya pengiriman).
Lima — Anda berhenti bertanya karena tidak punya cara melihat. Pertanyaan "uang saya ke mana?" memudar karena tidak ada jawaban yang datang tanpa kerja. Begitu ada tampilan harian, pertanyaan itu kembali — dan keputusan yang berguna datang bersamanya.
Cara Mengenali Bahwa Anda Punya Masalah Ini
- Anda bisa menyebut klien terbesar Anda tapi tidak delapan kategori pengeluaran terbesar Anda.
- Seseorang di tim Anda bertanya "apakah kita masih perlu membayar X?" dan Anda tidak yakin berapa sebenarnya biaya X.
- Setiap kuartal, setidaknya satu langganan mengejutkan Anda karena diperpanjang otomatis.
- Laporan P&L bulanan Anda terlihat normal tapi saldo bank Anda terasa lebih sempit daripada seharusnya.
- Anda sudah mengucapkan "saya tidak tahu uangnya ke mana" dalam dua bulan terakhir.
Salah satu saja dari ini — kerangka di bawah inilah obatnya.
Cara Menyelesaikannya — Praktik Tampilan Harian
Bukan proyek. Sebuah praktik. Dua langkah penyiapan dan satu kebiasaan.
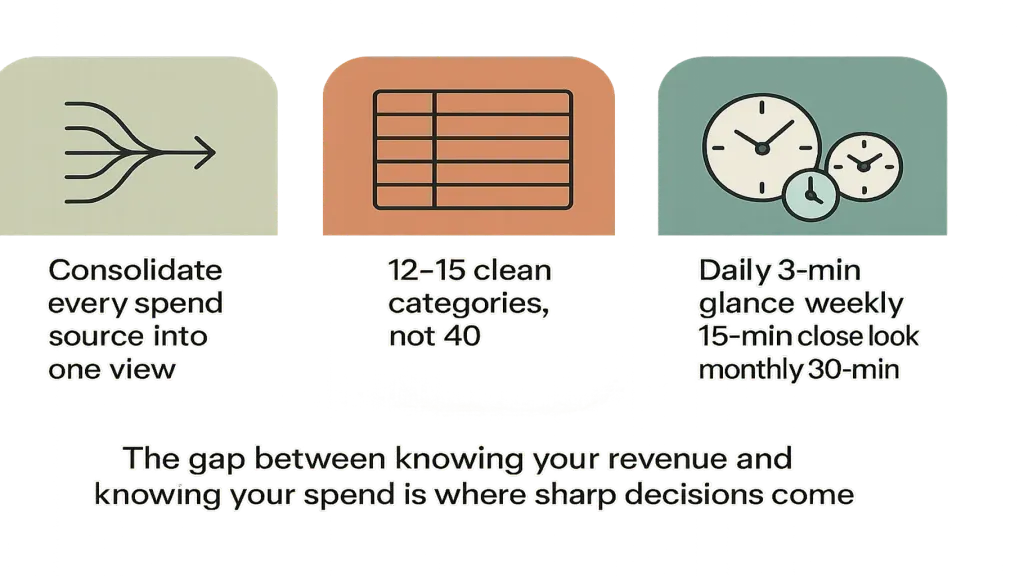
Langkah 1 — satukan setiap sumber ke satu tempat. Rekening bank bisnis. Kartu pribadi yang dipakai untuk bisnis. Wallet USDT yang dipakai untuk bisnis. Kas kalau Anda memegangnya. Setiap sumber pengeluaran harus mengalir ke satu tampilan yang terkategori. Kalau tidak, kabutnya tetap ada.
Langkah 2 — siapkan 12–15 kategori yang bersih, bukan 40. Sewa. Gaji. Yang menempel pada gaji (pajak, ЄСВ, tunjangan). Supplier. Pemasaran (dipecah jadi 2–3 subkategori kalau bermakna). Langganan. Jasa profesional. Utilitas. Perlengkapan kantor. Pengiriman. Pajak. Pengambilan pemilik. Dua belas sampai lima belas adalah titik manisnya — cukup sedikit untuk dilirik sekali pandang, cukup banyak untuk melihat pergeseran.
Langkah 3 — lihat setiap pagi. 3 menit. Bukan untuk menganalisis. Untuk memperhatikan. Pengeluaran kemarin, terkategori. Apa pun yang tidak biasa akan langsung menonjol. Sejak awal bulan sampai hari ini versus periode yang sama bulan lalu — ada kategori yang bergeser? Sudah, itu saja.
Sekali seminggu (15 menit) — lihat sedikit lebih dekat. Kategori mana yang tumbuh paling besar? Apakah itu disengaja? Ada yang perlu dinegosiasikan ulang atau dibatalkan?
Sekali sebulan (30 menit) — rincian satu bulan penuh dibandingkan bulan-bulan sebelumnya. Apa 8 terbesarnya? Apa yang bergerak? Apa yang mengejutkan Anda?
Di Mana AI Membawa Ini Lebih Jauh
Dengan tiga sumber data dan 12 kategori, spreadsheet masih jalan. Dengan lima sumber, multi mata uang, dan puluhan langganan, pengumpulan datanya yang memakan waktu.
Di sinilah platform seperti Finmap mengubah praktik tampilan harian dari sebuah disiplin menjadi sebuah kebiasaan. Platform ini terhubung langsung ke bank Anda, mengkategorikan setiap operasi begitu masuk, dan menunjukkan gambaran pengeluaran yang utuh begitu Anda membukanya — tanpa pemasukan manual, tanpa lupa, tanpa "semuanya di Excel, tapi ada yang tidak saya masukkan".
Lapisan AI di dalam Finmap menambahkan langkah pengenalan pola: ia mengamati kategori Anda sepanjang waktu dan menandai ketika sesuatu bergeser secara tidak biasa. Pemasaran naik 30% dua bulan berturut-turut tanpa keputusan yang menyertainya? Ditandai. Supplier tiba-tiba menagih lebih sering? Ditandai. Langganan diperpanjang dengan harga lebih tinggi? Ditandai. Bukan karena AI-nya yang jadi intinya — melainkan karena tugas platform ini adalah menjawab "uangnya ke mana?" lebih cepat daripada Anda bisa menanyakannya.
Angka-Angka di Belakang Finmap
- 18.000 klien bisnis di 54 negara mengandalkan Finmap.
- 97% klien bertahan dengan Finmap selama bertahun-tahun — retensi sebagai bukti bahwa alatnya memang bekerja.
- Sinyal PMF: 56% pengguna akan "sangat kecewa" kalau Finmap hilang (tolok ukur product-market fit adalah 40%).
Tiga Kesalahan yang Umum
- Terlalu banyak kategori. Empat puluh baris berarti tidak ada yang melihatnya. Dua belas sampai lima belas berarti gambarannya tetap terbaca.
- Hanya melihat sebulan sekali. Pergeseran menumpuk dalam hitungan minggu. Sebulan sekali terlalu lambat untuk menangkapnya sebelum menguras uang.
- Memperlakukan ini sebagai pembukuan. Ini bukan pembukuan. Pembukuan melayani pemerintah. Tampilan harian melayani Anda. Dokumen yang berbeda, tujuan yang berbeda.
📌 Lihat pengeluaran kemarin, sudah terkategori, pagi ini — gratis 14 hari, tanpa kartu. Mulai uji coba gratis 14 hari Finmap → finmap.online/ua
Tahu apa yang terjadi sekarang. Lihat apa yang akan datang. Tahu harus berbuat apa.
Baca juga
- Analisis Pengeluaran: Prosedur Empat Langkah yang Memberi Tahu Apa yang Dipangkas, Apa yang Dipertahankan, dan Apa yang Ditambah
- Cara Membaca Laporan P&L — dan Kenapa Sebagian Besar Pemilik Melewatkan Sinyal yang Sebenarnya
- Profitabilitas Klien: Cara Menemukan 20% Klien yang Benar-Benar Menghasilkan 80% Laba Anda
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apa bedanya ini dengan laporan P&L bulanan?

P&L bulanan adalah ringkasan. Tampilan harian adalah detak jantung. Keduanya penting; keduanya melayani ritme yang berbeda.
Apakah saya harus mengkategorikan setiap operasi sendiri?
Untuk bulan pertama, ya — Anda akan mengajari platformnya kategori Anda. Setelah itu, sebagian besar operasi terkategori otomatis dari polanya.
Bagaimana kalau kategori akuntan saya berbeda dari yang ingin saya lihat?
Simpan dua tampilan. Kategori akuntan melayani kepatuhan. Tampilan harian Anda melayani keputusan. Keduanya bisa hidup bersama.
Sebenarnya berapa lama ini memakan waktu?
Penyiapan: ~2 jam sekali saja. Harian: 3 menit. Mingguan: 15 menit. Bulanan: 30 menit. Totalnya: ~4 jam per bulan.
Apakah tampilan harian tetap bekerja kalau saya punya beberapa badan usaha (PT + perorangan)?
Ya — praktiknya sama. Langkah penyatuannya cuma mencakup kedua badan usaha itu.
Apakah direktur operasional saya bisa melihat tampilan yang sama?
Ya. Pertimbangkan membatasi rincian pengambilan pemilik dan gaji kalau tidak pantas dibagikan.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



