



Índice
Início
/
Blog
/
“Para onde está indo meu dinheiro?” — como o dono de uma pequena empresa encontra a resposta todas as manhãs

957

5 min

08.07.2026
“Para onde está indo meu dinheiro?” — como o dono de uma pequena empresa encontra a resposta todas as manhãs

Olena Smolikova
Especialista financeira na Finmap
"Eu não saberia te dizer quais foram meus três maiores custos no mês passado. Eu saberia dizer meu faturamento. Saberíamos dizer meu saldo bancário. Mas entre esses dois números existia uma névoa — todo o meio do negócio."
Todo dono de pequena empresa na Ucrânia fala alguma versão dessa mesma frase no terceiro ou quarto ano de negócio: "Eu não sei para onde o dinheiro vai de verdade." Não no sentido dramático — a empresa dá lucro. No sentido prático: ela sabe dizer quem são seus principais clientes, quem são as pessoas-chave da equipe, quanto paga de aluguel. Mas não consegue listar, em ordem, suas oito maiores categorias de custo, nem dizer qual delas mais cresceu nos últimos seis meses.
A diferença entre "eu sei quanto eu vendo" e "eu sei quanto eu gasto" é onde a maioria das pequenas empresas perde a capacidade de tomar decisões boas e rápidas. Cortar a coisa errada no desespero. Contratar uma assinatura que fica ali, silenciosa, por dois anos. Deixar passar um aumento de 15% de um fornecedor que teria sido óbvio se alguém estivesse olhando.
Este artigo é sobre fechar essa lacuna — não virando contador, mas criando uma visão simples, diária e automática de para onde o dinheiro foi ontem.
Por que esse problema acontece em toda pequena empresa
Um — tudo é registrado, nada é resumido. Extratos bancários existem. Recibos existem. Notas e faturas existem. Mas não existe um lugar único que diga: "estes foram seus oito maiores custos no mês passado, e este aqui cresceu". Dado sem visão é invisível.
Dois — as categorias se deformam com o tempo. Uma categoria de "marketing" que fazia sentido no primeiro ano agora inclui freelancers, ferramentas, anúncios, assessoria, eventos — cinco coisas muito diferentes dentro do mesmo balde. Você não enxerga onde está gastando demais porque está tudo misturado.
Três — o contador é otimizado para o governo, não para você. Os relatórios do seu contador estão corretos do ponto de vista legal, mas são pouco úteis para operar o negócio. Eles mostram o passado para fins de conformidade. Não mostram o desvio que você precisaria corrigir.
Quatro — a memória engana. Donos de empresa acham que lembram onde gastaram. Na prática, lembram das despesas emocionais — uma conta grande de fornecedor, uma folha de pagamento pesada — e esquecem as pequenas que se acumulam: dezenas de assinaturas, consultores pontuais, custos de entrega.
Cinco — você parou de perguntar porque não tem como enxergar. A pergunta "para onde vai meu dinheiro?" vai desaparecendo porque nenhuma resposta chega sem esforço. Quando existe uma visão diária, a pergunta volta — e as decisões úteis vêm junto.
Como saber se você tem esse problema
- Você sabe dizer quais são seus principais clientes, mas não suas oito maiores categorias de gasto.
- Alguém da equipe pergunta "ainda faz sentido pagar por X?" e você não tem certeza de quanto X realmente custa.
- Todo trimestre, pelo menos uma assinatura te surpreende ao renovar.
- Seu DRE mensal parece normal, mas o saldo no banco parece mais apertado do que deveria.
- Você disse "não sei para onde o dinheiro vai" nos últimos dois meses.
Se qualquer uma dessas situações acontece com você, o método abaixo resolve.
Como resolver — o hábito da visão diária
Não é um projeto. É uma prática. Dois passos de configuração e um hábito.
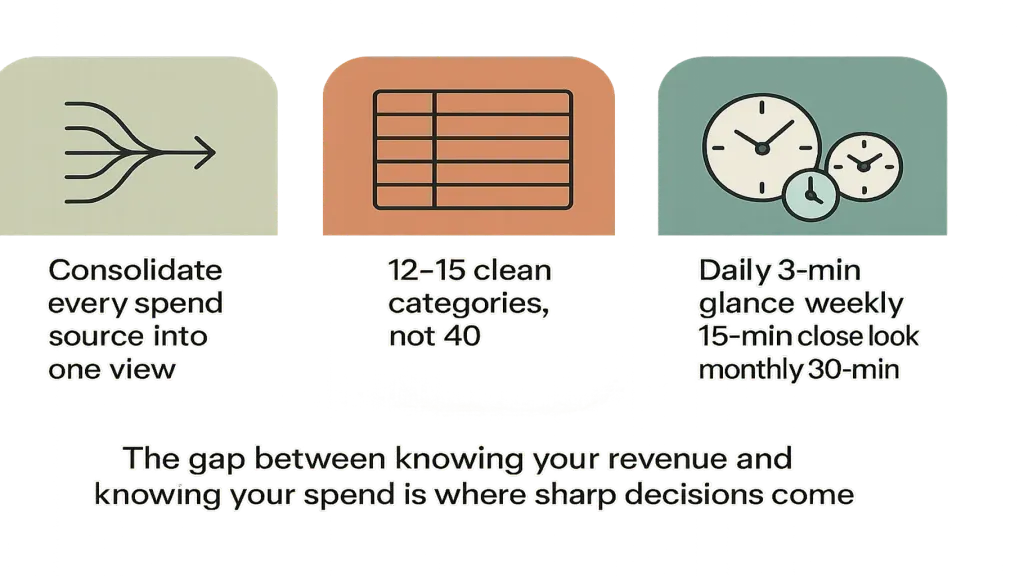
Passo 1 — Reúna todas as fontes em um só lugar. Contas bancárias da empresa. Cartões pessoais usados para o negócio. Carteiras em USDT usadas pela empresa. Dinheiro em espécie, se você usa. Toda fonte de gasto precisa alimentar uma visão única e categorizada. Se não alimentar, a névoa continua.
Passo 2 — Crie 12 a 15 categorias claras, não 40. Aluguel. Salários. Encargos e benefícios. Fornecedores. Marketing — dividido em 2 ou 3 subcategorias, se fizer sentido. Assinaturas. Serviços profissionais. Contas de consumo. Materiais de escritório. Entregas. Impostos. Retirada dos sócios. De doze a quinze é o ponto ideal: poucas o bastante para bater o olho, suficientes para enxergar desvios.
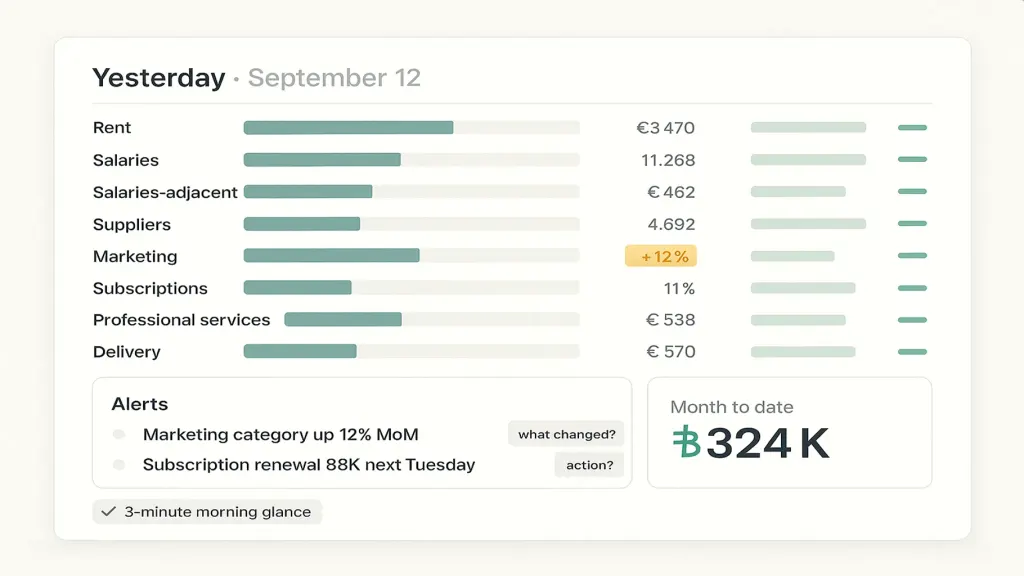
Passo 3 — Olhe toda manhã. 3 minutos. Não é para analisar. É para perceber. Os gastos de ontem, categorizados. Qualquer coisa fora do normal salta aos olhos. Mês até agora versus o mesmo período do mês anterior: alguma categoria está saindo do padrão? Só isso.
Uma vez por semana (15 minutos) — uma olhada um pouco mais cuidadosa. Qual categoria mais cresceu? Isso foi intencional? Tem algo para renegociar ou cancelar?
Uma vez por mês (30 minutos) — o detalhamento do mês completo comparado aos meses anteriores. Quais são os 8 maiores custos? O que mudou? O que surpreendeu?
Onde a IA leva isso mais longe
Com três fontes de dados e 12 categorias, uma planilha funciona. Com cinco fontes, várias moedas e dezenas de assinaturas, coletar os dados começa a consumir todo o tempo.
É aqui que uma plataforma como o Finmap transforma a prática da visão diária de uma disciplina em um hábito. A plataforma se conecta diretamente aos seus bancos, categoriza cada operação assim que ela entra e mostra o quadro completo dos gastos no momento em que você abre — sem lançamento manual, sem esquecimento, sem "está tudo no Excel, mas sempre fica algo de fora".
A camada de IA dentro do Finmap acrescenta o reconhecimento de padrões: ela acompanha suas categorias ao longo do tempo e avisa quando algo foge do normal. Marketing subiu 30% por dois meses seguidos sem uma decisão correspondente? Sinalizado. Um fornecedor começou a cobrar com mais frequência de repente? Sinalizado. Uma assinatura renovou por um valor maior? Sinalizado. Não porque a IA seja o ponto principal — mas porque o papel da plataforma é responder "para onde o dinheiro vai?" antes mesmo de você terminar de perguntar.
Os números por trás do Finmap
- 18.000 empresas clientes em 54 países confiam no Finmap.
- 97% dos clientes ficam anos com o Finmap — retenção como prova de que a ferramenta realmente entrega valor.
- Sinal de PMF: 56% dos usuários ficariam "muito decepcionados" se o Finmap deixasse de existir — o benchmark de product-market fit é 40%.
Três erros comuns
- Categorias demais. Quarenta linhas significam que ninguém olha. Doze a quinze mantêm a visão legível.
- Olhar só uma vez por mês. Os desvios se acumulam em semanas. Mensalmente é lento demais para perceber antes que custe dinheiro.
- Tratar isso como contabilidade. Não é. A contabilidade atende ao governo. A visão diária atende a você. Documentos diferentes, objetivos diferentes.
📌 Veja hoje de manhã os gastos de ontem, já categorizados — grátis por 14 dias, sem precisar de cartão. Comece seu teste gratuito de 14 dias no Finmap → finmap.online/ua
Você sabe o que está acontecendo agora. Enxerga o que vem pela frente. Sabe o que fazer.
Leia também
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Qual é a diferença em relação a um DRE mensal?

O DRE mensal é um resumo. A visão diária é o pulso do negócio. Os dois importam; cada um acompanha um ritmo diferente.
Preciso categorizar cada movimentação manualmente?
No primeiro mês, sim — você vai ensinar à plataforma as suas categorias. Depois disso, a maioria das movimentações passa a ser categorizada automaticamente com base em padrões.
E se as categorias do meu contador forem diferentes das que eu quero acompanhar?
Mantenha duas visões. As categorias do contador servem para obrigações fiscais e contábeis. A sua visão diária serve para tomar decisões. As duas podem coexistir.
Quanto tempo isso leva na prática?
Configuração: cerca de 2 horas, uma única vez. Diário: 3 minutos. Semanal: 15 minutos. Mensal: 30 minutos. Total: cerca de 4 horas por mês.
A visão diária funciona se eu tiver várias entidades, como empresa + pessoa física?
Sim — a prática é a mesma. A etapa de consolidação só passa a incluir as duas entidades.
Meu diretor de operações pode ver a mesma visão?
Sim. Considere restringir retiradas dos sócios e detalhes de salários, caso não seja apropriado compartilhar essas informações.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



