


Inhaltsverzeichnis

743

5 Min.

08.07.2026
„Wohin geht mein Geld?" — Wie ein Kleinunternehmer die Antwort jeden Morgen sieht

Olena Smolikova
Financial expert at Finmap
"Ich hätte Ihnen nicht sagen können, was meine drei größten Kosten im letzten Monat waren. Ich hätte Ihnen meinen Umsatz nennen können. Ich hätte Ihnen meinen Kontostand nennen können. Aber zwischen diesen beiden Zahlen lag Nebel — die gesamte Mitte des Geschäfts."
Jeder Kleinunternehmer in der Ukraine sagt im dritten oder vierten Jahr seiner Geschäftstätigkeit eine Version desselben Satzes: "Ich weiß nicht, wohin das Geld eigentlich geht." Nicht im dramatischen Sinne — das Unternehmen ist profitabel. Im konkreten Sinne — sie kann ihre wichtigsten Kunden nennen, ihre wichtigsten Mitarbeiter, ihre Miete. Sie kann ihre acht größten Kostenkategorien nicht der Reihe nach benennen, und sie kann Ihnen nicht sagen, welche davon in den letzten sechs Monaten am schnellsten gewachsen ist.
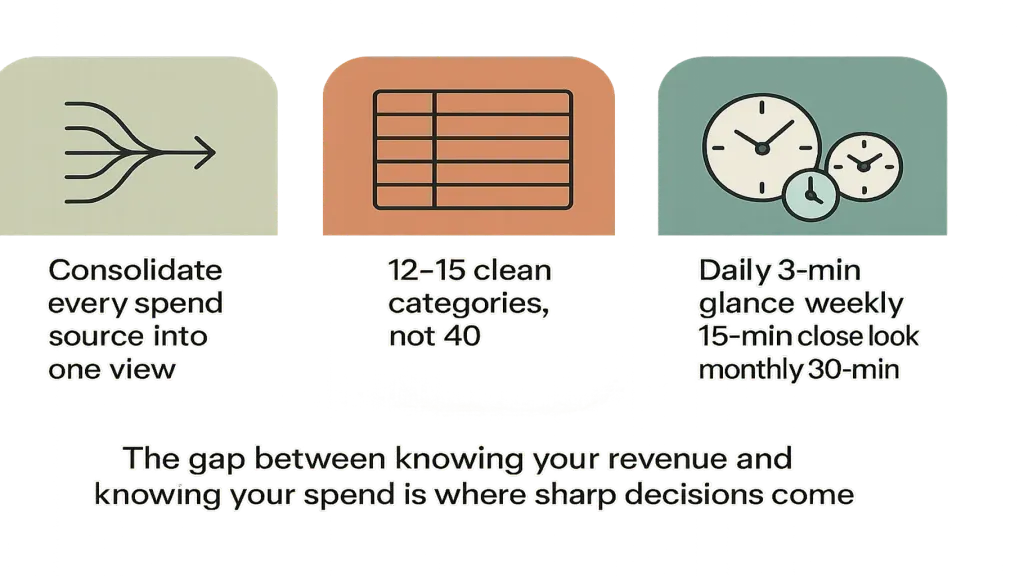
Die Lücke zwischen "Ich kenne meinen Umsatz" und "Ich kenne meine Ausgaben" ist der Punkt, an dem die meisten kleinen Unternehmen die Fähigkeit verlieren, klare Entscheidungen zu treffen. Das Falsche in Panik kürzen. Ein Abonnement hinzufügen, das dann still zwei Jahre lang bestehen bleibt. Eine Lieferantenabweichung von 15% verpassen, die offensichtlich gewesen wäre, wenn man sie gesehen hätte.
In diesem Artikel geht es darum, diese Lücke zu schließen — nicht indem man Buchhalter wird, sondern indem man eine einfache tägliche Übersicht darüber einrichtet, wohin das Geld gestern geflossen ist, automatisch aktualisiert.
Warum dieses Problem jedes kleine Unternehmen betrifft
Eins — alles wird erfasst, nichts wird zusammengefasst. Kontoauszüge gibt es. Belege gibt es. Rechnungen gibt es. Aber nirgendwo gibt es eine einzige Übersicht, die sagt "das waren Ihre acht größten Ausgaben im letzten Monat, und diese hier ist gewachsen". Daten ohne Übersicht sind unsichtbar.
Zwei — Kategorien driften. Eine Kategorie "Marketing", die im ersten Jahr sinnvoll war, umfasst jetzt Freelancer, Tools, Werbung, PR, Events — fünf sehr unterschiedliche Dinge in einem Topf. Sie sehen nicht, wo Sie zu viel ausgeben, weil alles vermischt ist.
Drei — der Buchhalter ist für den Staat optimiert, nicht für Sie. Die Berichte Ihres Buchhalters sind rechtlich korrekt und operativ nutzlos. Sie zeigen die Vergangenheit für die Compliance. Sie zeigen nicht die Abweichung, auf die Sie reagieren würden.
Vier — das Gedächtnis täuscht. Inhaber glauben, sich zu erinnern, wofür sie Geld ausgegeben haben. Tatsächlich erinnern sie sich an die emotionalen Ausgaben (eine große Lieferantenrechnung, eine hohe Gehaltszahlung) und vergessen die sich ansammelnden kleinen Posten (Dutzende kleiner Abonnements, einmalige Berater, Versandkosten).
Fünf — Sie haben aufgehört zu fragen, weil Sie keine Möglichkeit haben, es zu sehen. Die Frage "Wohin geht mein Geld?" verblasst, weil es keine Antwort gibt, die ohne Aufwand kommt. Sobald es eine tägliche Übersicht gibt, kehrt die Frage zurück — und nützliche Entscheidungen kommen mit ihr.
Wie Sie erkennen, dass Sie dieses Problem haben
- Sie können Ihre wichtigsten Kunden nennen, aber nicht Ihre acht größten Ausgabenkategorien.
- Jemand in Ihrem Team fragt "Zahlen wir das noch für X?", und Sie sind sich nicht sicher, was X eigentlich kostet.
- Jedes Quartal überrascht Sie mindestens ein Abonnement mit seiner Verlängerung.
- Ihre monatliche GuV sieht normal aus, aber Ihr Kontostand fühlt sich enger an, als er sollte.
- Sie haben in den letzten zwei Monaten gesagt: "не знаю куди йдуть гроші" ("Ich weiß nicht, wohin das Geld geht").
Trifft irgendetwas davon zu — das folgende Framework ist die Lösung.
Wie man es löst — die Praxis der täglichen Übersicht
Kein Projekt. Eine Praxis. Zwei Einrichtungsschritte und eine Gewohnheit.
Schritt 1 — Konsolidieren Sie jede Quelle an einem Ort. Geschäftskonten. Persönliche, aber geschäftlich genutzte Karten. USDT-Wallets, die geschäftlich verwendet werden. Bargeld, falls Sie damit hantieren. Jede Ausgabenquelle muss in eine kategorisierte Übersicht einfließen. Tut sie das nicht, bleibt der Nebel bestehen.
Schritt 2 — Richten Sie 12–15 saubere Kategorien ein, nicht 40. Miete. Gehälter. Gehaltsnahe Posten (Steuern, ЄСВ/Sozialabgaben, Zusatzleistungen). Lieferanten. Marketing (bei Bedarf in 2–3 Unterkategorien aufgeteilt). Abonnements. Professionelle Dienstleistungen. Nebenkosten. Bürobedarf. Lieferung. Steuern. Entnahme des Inhabers. Zwölf bis fünfzehn ist der Sweet Spot — wenige genug, um sie mit einem Blick zu erfassen, viele genug, um Abweichungen zu erkennen.
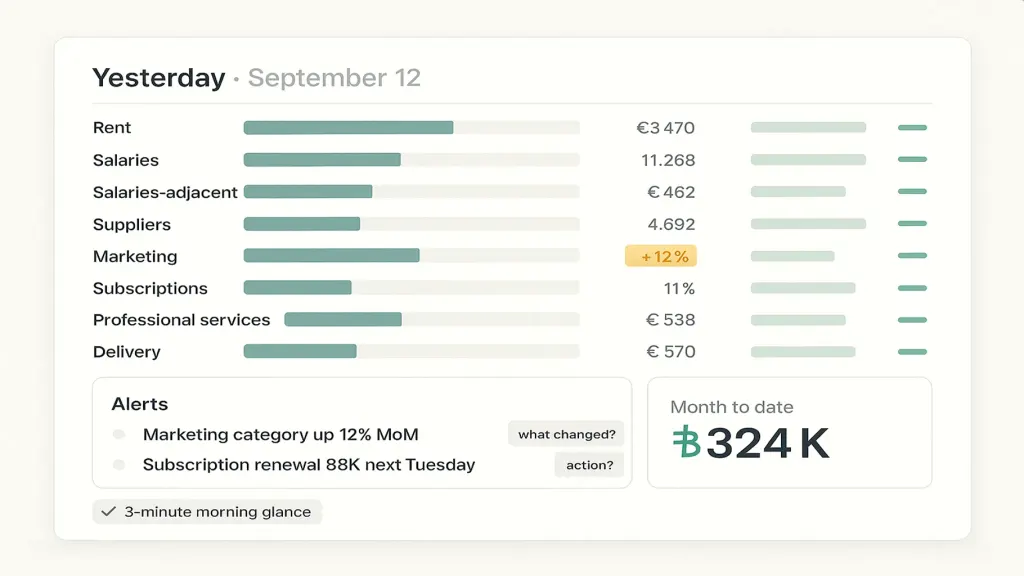
Schritt 3 — Schauen Sie jeden Morgen hin. 3 Minuten. Nicht um zu analysieren. Um es zu bemerken. Die gestrigen Ausgaben, kategorisiert. Alles Ungewöhnliche fällt auf. Monat bis heute im Vergleich zum gleichen Zeitraum des Vormonats — driftet eine Kategorie? Das ist alles.
Einmal pro Woche (15 Minuten) — ein etwas genauerer Blick. Welche Kategorie ist am meisten gewachsen? War das beabsichtigt? Gibt es etwas neu zu verhandeln oder zu kündigen?
Einmal pro Monat (30 Minuten) — die vollständige Monatsaufschlüsselung im Vergleich zu den Vormonaten. Was sind die Top 8? Was hat sich bewegt? Was hat Sie überrascht?
Wo KI das noch weiterführt
Bei drei Datenquellen und 12 Kategorien funktioniert eine Tabelle. Bei fünf Quellen, mehreren Währungen und Dutzenden Abonnements frisst das Zusammentragen der Daten die Zeit auf.
Hier verwandelt eine Plattform wie Finmap die Praxis der täglichen Übersicht von einer Disziplin in eine Gewohnheit. Die Plattform verbindet sich direkt mit Ihren Banken, kategorisiert jede Transaktion, sobald sie eingeht, und zeigt das vollständige Ausgabenbild in dem Moment, in dem Sie sie öffnen — keine manuelle Eingabe, kein Vergessen, kein "все в Excel, але щось не вношу" ("alles in Excel, aber irgendetwas trage ich nicht ein").
Die KI-Schicht in Finmap fügt den Schritt der Mustererkennung hinzu: Sie beobachtet Ihre Kategorien über die Zeit und markiert, wenn etwas ungewöhnlich driftet. Marketing zwei Monate in Folge um 30% gestiegen, ohne eine entsprechende Entscheidung? Markiert. Ein Lieferant stellt plötzlich häufiger Rechnungen? Markiert. Ein Abonnement verlängert sich zu einem höheren Preis? Markiert. Nicht weil KI der Punkt ist — sondern weil die Aufgabe der Plattform darin besteht, "Wohin geht das Geld?" schneller zu beantworten, als Sie fragen können.
Die Zahlen hinter Finmap
- 18.000 Geschäftskunden in 54 Ländern vertrauen auf Finmap.
- 97% der Kunden bleiben Finmap über Jahre treu — Kundenbindung als Beweis dafür, dass das Tool tatsächlich liefert.
- PMF-Signal: 56% der Nutzer wären "sehr enttäuscht", wenn Finmap verschwinden würde (der Product-Market-Fit-Benchmark liegt bei 40%).
Drei häufige Fehler
- Zu viele Kategorien. Vierzig Zeilen bedeuten, dass niemand hinschaut. Zwölf bis fünfzehn bedeuten, dass das Bild lesbar bleibt.
- Nur monatlich hinschauen. Abweichungen summieren sich innerhalb von Wochen. Monatlich ist zu langsam, um sie zu erfassen, bevor sie Geld kosten.
- Dies als Buchhaltung behandeln. Ist es nicht. Buchhaltung dient dem Staat. Die tägliche Übersicht dient Ihnen. Unterschiedliche Dokumente, unterschiedliche Zwecke.
📌 Sehen Sie die gestrigen Ausgaben, kategorisiert, schon morgens — 14 Tage kostenlos, keine Kreditkarte nötig. Starten Sie Ihre kostenlose 14-tägige Finmap-Testversion → finmap.online/ua
Знаєш що зараз. Бачиш що буде. Знаєш що робити.
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Wie unterscheidet sich das von einer monatlichen GuV?

Die monatliche GuV ist eine Zusammenfassung. Die tägliche Übersicht ist ein Herzschlag. Beide sind wichtig; sie dienen unterschiedlichen Rhythmen.
Muss ich jede Transaktion selbst kategorisieren?
Im ersten Monat ja — Sie bringen der Plattform Ihre Kategorien bei. Danach werden die meisten Transaktionen automatisch anhand von Mustern kategorisiert.
Was, wenn die Kategorien meines Buchhalters anders sind als das, was ich sehen möchte?
Behalten Sie zwei Ansichten. Die Kategorien des Buchhalters dienen der Compliance. Ihre tägliche Übersicht dient Entscheidungen. Sie können nebeneinander bestehen.
Wie viel Zeit kostet das tatsächlich?
Einrichtung: einmalig ca. 2 Stunden. Täglich: 3 Minuten. Wöchentlich: 15 Minuten. Monatlich: 30 Minuten. Insgesamt: ca. 4 Stunden pro Monat.
Funktioniert die tägliche Übersicht, wenn ich mehrere Unternehmenseinheiten habe (TOV + FOP)?
Ja — die Praxis bleibt gleich. Der Konsolidierungsschritt schließt beide Einheiten einfach mit ein.
Kann mein Betriebsleiter dieselbe Ansicht sehen?
Ja. Erwägen Sie, Details zu Inhaberentnahmen und Gehältern einzuschränken, wenn diese nicht geteilt werden sollten.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



