
Sommaire

60

22 min

23.08.2025
0 $ en banque et 175 000 $ de dettes : 7 leçons pour éviter la faillite

Oleksandr Solovei
CEO & Co-founder Finmap
Quand votre entreprise est présente dans trois pays, réalise 1 500 expéditions par mois, compte 70 personnes dans l’équipe et lance en parallèle un produit EdTech basé sur l’IA, tout ressemble à une success story : on a l’impression que tout est sous contrôle. Jusqu’au jour où le compte tombe à zéro, où l’entreprise se retrouve avec un trou de trésorerie, et où vous ne savez absolument pas où est passé l’argent.
Notre chiffre d’affaires était bon. Nous avions des ventes actives et de nouveaux contrats. Mais un jour, j’ai ouvert le compte et j’ai vu qu’il n’y avait plus d’argent. Alors même que l’entreprise tournait à plein régime. — Oleksandr Stupakivskyi, entrepreneur, invité du podcast “Wish I’d Known This Earlier”
Oleksandr est cofondateur d’une entreprise de logistique présente en Ukraine, aux États-Unis et en Europe. Son activité se développait très vite : des milliers d’expéditions par mois, une équipe qui grandissait, une expansion vers de nouveaux marchés.
Mais cette croissance s’est accompagnée d’un trou de trésorerie, d’une perte de 175 000 $ liée à un partenariat raté et du stress permanent de ne pas comprendre les finances de l’entreprise.
Dans cet article, Oleksandr partage les prises de conscience et les leçons qu’il a tirées de sa propre expérience :
- comment un seul trou de trésorerie peut mettre une entreprise d’envergure à l’arrêt,
- pourquoi le sentiment que “tout va bien” ne vaut rien sans chiffres,
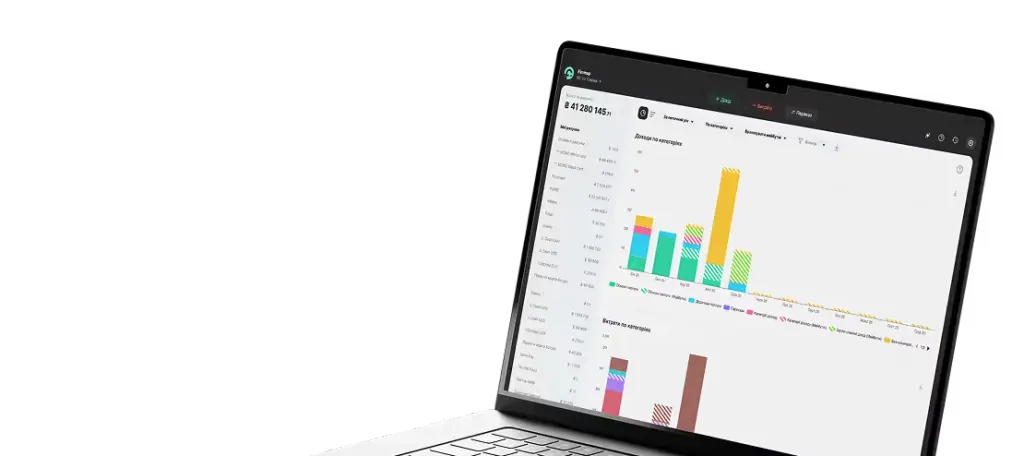
- comment la gestion financière avec Finmap l’a aidé à structurer les opérations et à voir l’état réel de l’entreprise,
- et pourquoi les partenariats sont une zone à haut risque de turbulences financières.
Ce n’est pas un manuel de finance. C’est une histoire honnête, faite d’erreurs, d’échecs et d’outils concrets qui aident à garder le contrôle de son entreprise quand, en apparence, tout va bien.
Continuez votre lecture si vous êtes prêt à regarder votre entreprise sans vous raconter d’histoires.
Leçon 1. Même une entreprise qui tourne à grande échelle peut perdre de l’argent
Plus de chiffre d’affaires ≠ plus de bénéfice. C’est une prise de conscience douloureuse. Et c’est précisément pour cette raison qu’Oleksandr s’est retrouvé face à un trou de trésorerie en pleine phase de croissance rapide.
Nous grandissions très vite. Mais c’est justement ce qui nous a fait couler. Nous ne comprenions tout simplement pas ce qui se passait réellement avec l’argent. — Oleksandr Stupakivskyi, entrepreneur
Ce qui s’est passé :
Plus d’expéditions signifiait plus de dépenses en avances, carburant, salaires et frais administratifs. Mais les paiements clients arrivaient souvent en retard. Cela a créé un trou financier.
Le trou de trésorerie est l’un des pièges financiers les plus dangereux pour les petites et moyennes entreprises. Cela signifie que vos dépenses courantes ne sont pas couvertes par les entrées d’argent. Et si vous ne le maîtrisez pas, vous risquez de vous endetter, de perdre des partenaires, voire de devoir fermer l’entreprise.
Pourquoi faut-il surveiller chaque jour le risque de trou de trésorerie ?
Beaucoup d’entrepreneurs gèrent leurs finances “dans le rétroviseur” : ils regardent les rapports, les soldes et le bénéfice à la fin du mois ou du trimestre. Mais le contrôle financier doit être préventif, pas réactif.
- La gestion financière en temps réel vous aide à prévoir les moments où la trésorerie va manquer et à prendre des décisions urgentes.
- La planification des flux de trésorerie vous aide à anticiper la saisonnalité ou les retards de paiement.
- Les réserves financières sont votre assurance contre les trous de trésorerie et les dépenses imprévues.
Quand nous avons connu notre premier trou de trésorerie, ça a été un choc. Nous ne comprenions pas comment nous pouvions manquer d’argent avec un tel niveau de ventes. Aujourd’hui, nous le savons : sans gestion financière structurée, une entreprise est condamnée au chaos.
— Oleksandr Stupakivskyi, entrepreneur
Comment éviter un trou de trésorerie — les actions clés
Découvrez comment éviter les trous de trésorerie et empêcher votre entreprise de sombrer.
Avant Finmap, l’entreprise d’Oleksandr :
- n’avait pas de vision claire de l’équilibre entre revenus et dépenses,
- ne suivait pas les créances clients,
- ne prévoyait pas ses flux de trésorerie.
Après avoir commencé à gérer les finances correctement :
- ils ont obtenu une vision claire des coûts et des bénéfices dans chaque activité,
- il est devenu évident quels projets consommaient de la trésorerie et lesquels étaient rentables,
- la planification financière a permis d’anticiper les trous de trésorerie et de constituer une réserve.
À retenir : un trou de trésorerie n’est pas un simple problème temporaire. C’est le signe que la stratégie financière de votre entreprise doit changer. Ignorez-le, et vous pourriez perdre tout ce que vous avez construit.
Leçon 2. Un partenariat sans contrat est une erreur qui coûte cher
Une entreprise qui réussit dans un pays donne souvent l’illusion que tout fonctionnera de la même façon ailleurs. Mais lorsqu’il s’agit de partenariats, l’intuition est une très mauvaise conseillère si elle n’est pas appuyée par des accords clairs, écrits noir sur blanc.
J’avais eu une bonne expérience avec un partenaire en Ukraine, alors j’ai pensé que ce serait pareil aux États-Unis. Mais cela m’a coûté 175 000 $ et une année perdue. — Oleksandr Stupakivskyi, entrepreneur
Au moment de lancer l’activité aux États-Unis, Oleksandr a choisi un modèle de partenariat sans contrat clair, sans rôles définis et sans garanties financières. Résultat : des attentes mal alignées, une relation abîmée, du temps perdu, des risques pour la réputation et de lourdes pertes financières.
Pourquoi un partenariat sans contrat est-il risqué ?
Beaucoup d’entrepreneurs négligent les aspects juridiques au départ : “On est amis”, “on verra au fur et à mesure”, “on ne va pas compliquer les choses avec des avocats”. Mais une entreprise sans contrat clair :
- Ne définit pas qui est responsable des domaines clés comme les finances, l’équipe ou le marketing.
- Ne prévoit aucun mécanisme de résolution des conflits.
- Ne formalise pas les apports ni les parts de chacun.
- Ne précise pas ce qui se passe si l’un des partenaires s’en va.
Tout cela crée un terrain propice aux pertes financières, aux litiges juridiques et aux relations toxiques.
Que doit contenir un accord de partenariat ?
Comment vous protéger, vous et votre entreprise, dans un partenariat
- Formalisez tout dès le départ. N’évitez pas les conversations difficiles. Un accord non écrit n’est qu’une illusion.
- Faites intervenir des avocats. Même s’il s’agit d’une startup montée dans un garage, un accord écrit apporte de la sérénité.
- Prévoyez les mécanismes de sortie. Parce que tout partenariat fonctionne — ou finit par se terminer.
- Tenez une comptabilité séparée pour chaque activité en partenariat. Vous verrez ainsi les vrais chiffres et pourrez réagir à temps.
Après cette expérience ratée, je ne fais plus un seul pas sans contrat clair. Même si tout commence par une poignée de main, tout se termine sur papier. — Oleksandr Stupakivskyi, entrepreneur
Un partenariat n’est pas seulement un rêve partagé. C’est une responsabilité juridique, financière et réputationnelle. Et si vous ne vous mettez pas d’accord sur tout dès le début, vous risquez de perdre bien plus que de l’argent.
Leçon 3. L’argent sur le compte ≠ le bénéfice
Beaucoup d’entrepreneurs tombent dans le même piège : ils voient de l’argent sur le compte et en concluent que l’entreprise est rentable. Mais la trésorerie disponible ne signifie pas bénéfice. Souvent, cet argent appartient à quelqu’un d’autre, est réservé à des obligations, ou donne simplement une illusion de stabilité financière.
Je pensais que nous étions bénéficiaires parce qu’il y avait de l’argent sur le compte. Mais en réalité, la moitié de cet argent appartenait à d’autres personnes. — Oleksandr Stupakivskyi, entrepreneur
Même un entrepreneur expérimenté peut se retrouver dans une situation où l’argent sur le compte ne suffit pas à payer les impôts ou les salaires. Il faut planifier clairement quelles sommes sont liées à quelles obligations, pour ne pas découvrir plus tard que le même argent a été mentalement affecté à plusieurs besoins différents.
Pourquoi le solde de votre compte n’est pas un indicateur de santé financière
Oleksandr l’a appris à ses dépens. Ce n’est qu’après avoir mis en place Finmap qu’il a vu la réalité : les soldes réels, les dépenses à venir, les clients en retard de paiement et surtout — la part de l’argent sur le compte qui appartenait réellement à l’entreprise.
Ce que vous NE pouvez PAS voir sans une gestion financière professionnelle :
- Les créances clients — qui vous doit encore de l’argent, et combien.
- Les dépenses obligatoires à venir — impôts, loyer, salaires.
- Les réserves pour paiements — engagements déjà pris mais pas encore payés.
- La trésorerie réellement disponible — combien d’argent peut vraiment être utilisé aujourd’hui.
Comment distinguer un “solde positif” d’un vrai bénéfice
Ce qu’Oleksandr a fait — et ce que vous pouvez faire aussi :
- Il est passé de l’intuition aux chiffres — avec un suivi quotidien des soldes réels et prévisionnels.
- Il suit les paiements en retard pour que les créances ne restent pas en suspens.
- Il a commencé à mettre de côté l’argent pour les impôts et les dépenses obligatoires dès que les fonds arrivent.
- Il analyse chaque semaine les flux de trésorerie et la rentabilité des projets — pas seulement le solde bancaire.
Le contrôle financier m’a enfin permis de voir quelle part de “mon” argent m’appartenait vraiment. Et cette transparence a changé non seulement les chiffres, mais aussi notre façon de gérer l’entreprise. — Oleksandr Stupakivskyi, entrepreneur
L’argent sur le compte n’est pas une garantie de rentabilité. Le bénéfice, c’est ce qui reste une fois toutes les obligations couvertes. Et si vous prenez encore vos décisions financières “au feeling”, il est temps de passer aux chiffres.
Leçon 4. Si vous ne voyez pas votre P&L, vous ne gérez pas vraiment l’entreprise
Beaucoup d’entrepreneurs se concentrent uniquement sur le solde en fin de mois ou sur le nombre de ventes. Mais cela ne dit rien de la rentabilité de l’entreprise. Sans comprendre clairement ce qui génère du bénéfice et ce qui “mange” vos ressources, vous ne pouvez pas prendre de décisions de gestion efficaces.
Avant, nous regardions seulement ce qui restait sur le compte. Maintenant, nous voyons ce que nous avons réellement gagné et ce que nous avons dépensé. — Oleksandr Stupakivskyi, entrepreneur
Le rapport clé qui vous donne cette visibilité est le P&L Profit and Loss, autrement dit le compte de résultat. Ce n’est pas une formalité : c’est votre principal outil de pilotage financier.
Avant la mise en place de la gestion financière dans l’entreprise d’Oleksandr :
- Les coûts n’étaient pas séparés par activité ou par projet.
- Les dépenses liées à l’EdTech, à la logistique et au trading étaient toutes mélangées.
- Personne ne savait quelle activité tirait l’entreprise vers le bas et laquelle générait du profit.
- Les décisions étaient prises à l’intuition, pas à partir de données.
Après la mise en place de Finmap :
- Ils ont obtenu un rapport P&L clair pour chaque activité.
- Il est devenu évident que le trading était rentable, tandis que l’EdTech — pour l’instant — ne générait que des coûts.
- L’équipe a pu réallouer les ressources et optimiser les dépenses ainsi que le marketing.
- Ils ont pu développer ce qui fonctionnait, au lieu de financer ce qui perdait de l’argent.
Ce qu’un rapport P&L apporte à votre entreprise — en langage simple :
Le P&L m’a montré quelque chose que je ne voyais pas avant : nous dépensions des ressources dans une activité qui ne générait pas de chiffre d’affaires. Et une fois que c’est devenu clair, il n’y avait plus de dilemme sur la direction à prendre. — Oleksandr Stupakivskyi, entrepreneur
Comment mettre en place un P&L dans votre entreprise :
- Mettez en place un système financier — séparez les revenus et les dépenses par activité.
- Définissez les grandes catégories de dépenses et détaillez-les en sous-catégories.
- Choisissez un outil pratique : Finmap, Google Sheets ou un ERP.
- Analysez votre P&L chaque mois — c’est votre principal outil de gestion.
Tant que vous ne voyez pas votre P&L, vous ne gérez pas : vous devinez. Quand les chiffres deviennent clairs, vos décisions financières deviennent plus nettes, plus logiques et moins stressantes.
Leçon 5. La finance, ce n’est pas des rapports. C’est de la stratégie
La plupart des entrepreneurs commencent avec de la passion, un produit et l’envie de changer le monde. Puis ils recrutent, investissent dans le marketing, lancent de nouvelles activités… sans répondre clairement à la question : “Est-ce qu’on peut vraiment se le permettre ?”
Avant, nous travaillions simplement. Maintenant, nous pilotons. La finance est devenue notre système de navigation. — Oleksandr Stupakivskyi, entrepreneur
La finance ne se résume pas à la comptabilité ou aux comptes de fin de mois.
Elle sert à prendre des décisions de gestion — des décisions qui influencent directement la croissance, le bénéfice et la solidité de l’entreprise.
Les questions stratégiques auxquelles la gestion financière permet de répondre :
Ce qui a changé dans l’entreprise d’Oleksandr après la mise en place d’une gestion financière structurée :
- Des réunions financières hebdomadaires ont été instaurées — toute l’équipe voit les vrais chiffres et participe aux décisions.
- Des scénarios de développement sont construits : réaliste, optimiste et pessimiste.
- Il est clair quelles dépenses ne produisent pas de résultats — marketing, EdTech, projets spécifiques.
- L’entreprise anticipe les crises au lieu de réagir après coup.
Avant, les décisions étaient prises “au feeling”. Maintenant, elles reposent sur des modèles. Cela permet d’économiser non seulement de l’argent, mais aussi des nerfs. — Oleksandr Stupakivskyi, entrepreneur
La gestion financière n’est pas une archive pour le comptable. C’est votre arme stratégique. Elle :
- ouvre de nouvelles possibilités de croissance,
- révèle les points faibles du modèle économique,
- permet de construire des scénarios de crise avant que les problèmes n’apparaissent.
Vous voulez grandir ? Commencez par comprendre où vous en êtes. Et cela n’est possible qu’à travers la finance.
Leçon 6. N’ignorez pas les signaux d’alerte financiers
Je sentais que quelque chose n’allait pas. Mais je ne voulais pas aller regarder les chiffres. Aujourd’hui, je le regrette. — Oleksandr Stupakivskyi, entrepreneur
Toute entreprise traverse des périodes difficiles. Mais les problèmes financiers n’apparaissent pas de nulle part. Ils s’accumulent progressivement — et envoient toujours des signaux. Le problème, c’est que la plupart des entrepreneurs les ignorent.
L’entreprise continue de fonctionner “sur le fil”, sans prêter attention aux premières fissures — jusqu’à ce que tout s’effondre. Et c’est justement la gestion financière qui permet d’identifier ces alertes avant qu’il ne soit trop tard.
Les signes typiques qu’une entreprise perd sa santé financière
Finmap est devenu le système d’alerte précoce de l’équipe d’Oleksandr. À la place des impressions : une analyse quotidienne. À la place de l’espoir : des chiffres concrets.
Ce qui a changé après la mise en place du contrôle financier :
- Ils ont commencé à comprendre les vrais flux de trésorerie — quand les baisses et les pics allaient arriver.
- Ils pouvaient voir quels clients provoquaient des trous de trésorerie.
- Des alertes et rapports ont été mis en place : analyse hebdomadaire des créances, des dépenses et du résultat financier.
- L’équipe a commencé à traiter les problèmes avant qu’ils ne deviennent critiques.
Les chiffres ont commencé à travailler en notre faveur. Aujourd’hui, nous n’éteignons plus des incendies : nous gardons le contrôle en amont. — Oleksandr Stupakivskyi, entrepreneur
Ignorer les signaux financiers, c’est comme ignorer une douleur dans son corps. Elle ne disparaît pas : elle se transforme en crise.
Leçon 7. Un spécialiste financier n’est pas un “luxe” — c’est un actif stratégique qui peut vous faire économiser des milliers
Beaucoup d’entrepreneurs repoussent le recrutement d’un professionnel de la finance parce qu’ils pensent : “Je peux gérer moi-même” ou “C’est trop cher”. Mais dans les faits, attendre coûte bien plus cher. Un spécialiste financier vous aide à voir où votre entreprise perd de l’argent chaque jour.
Après avoir travaillé avec un spécialiste financier Finmap, Oleksandr ne se contente plus de suivre les finances — il pilote son entreprise.
Ce que fait un professionnel de la finance dans une entreprise moderne — ce n’est pas Excel, c’est de la stratégie
DAF externalisé + Finmap = la formule idéale pour une gestion efficace.
Comment le travail d’Oleksandr a changé après l’arrivée d’un professionnel de la finance :
- Un modèle financier clair a été construit pour toutes les activités de l’entreprise.
- Des rapports réguliers sont apparus, visibles à la fois par le dirigeant et par l’équipe.
- Chaque décision repose désormais sur des chiffres, pas sur l’intuition.
- La stratégie de l’entreprise a cessé d’être chaotique et est devenue un plan calculé.
Le spécialiste financier m’a apporté de la tranquillité d’esprit. Maintenant, je sais ce qui se passe avec l’argent — et quoi faire ensuite. — Oleksandr Stupakivskyi, entrepreneur
Un professionnel de la finance, ce n’est pas seulement “des chiffres”. C’est du contrôle, de la clarté et de la rentabilité.
Si vous voulez passer à l’échelle, optimiser vos dépenses ou entrer sur un nouveau marché, avoir un professionnel de la finance dans votre équipe peut raccourcir le chemin de plusieurs mois et vous faire économiser des dizaines de milliers.
La finance ne fait pas peur. Ne pas la comprendre, oui
Oleksandr a traversé un trou de trésorerie, une perte de 175 000 $ et le chaos financier — et il en est sorti plus fort.
Aujourd’hui, la finance est son principal outil de pilotage, et non plus une zone inconnue et inquiétante.
Bonus : checklist — par où commencer avec la gestion financière
- Faites le total de tous les revenus et dépenses des 3 derniers mois.
- Comparez vos soldes avec les dépenses prévues.
- Préparez un P&L — un compte de résultat.
- Identifiez l’activité qui génère les plus grosses pertes.
- Commencez à gérer vos finances avec Finmap.
- Si vous ne pouvez pas tout gérer seul, faites appel à un professionnel de la finance.
N’attendez pas un trou de trésorerie pour reprendre le contrôle
Essayez Finmap dans votre entreprise — et reprenez le contrôle de votre argent dès aujourd’hui.
Questions fréquentes
1. Qu’est-ce qu’un trou de trésorerie, et pourquoi est-ce dangereux pour une entreprise ?
Un trou de trésorerie se produit lorsque les dépenses courantes d’une entreprise dépassent les entrées d’argent. Cela entraîne un manque de liquidités pour payer les salaires, les fournisseurs et les autres dépenses d’exploitation. Sans contrôle, l’entreprise risque d’accumuler des dettes, de perdre des partenaires, voire de fermer.
2. Pourquoi ne faut-il pas se fier uniquement au solde du compte bancaire ?
L’argent sur le compte n’est pas forcément le bénéfice de l’entreprise. Une partie peut être réservée aux impôts, aux salaires ou aux dettes. C’est pourquoi il est essentiel de tenir une comptabilité de gestion et de consulter régulièrement les rapports financiers.
3. Comment un partenariat sans contrat écrit peut-il affecter une entreprise ?
L’absence de contrat clair crée de la confusion sur les rôles, les responsabilités financières et la résolution des conflits. Cela peut entraîner des pertes, détériorer les relations et même provoquer des actions en justice. Un contrat protège l’entreprise et évite les malentendus.
4. Pourquoi la comptabilité de gestion et le rapport P&L sont-ils importants ?
Un compte de résultat P&L montre clairement quelles activités génèrent du bénéfice et lesquelles créent des pertes. Cela permet de prendre des décisions éclairées sur les investissements, la réduction des coûts et l’expansion — au lieu de se fier uniquement à l’intuition ou au solde du compte.
5. Quand faut-il faire appel à un professionnel de la finance ?
Il est judicieux de faire intervenir un spécialiste financier lorsque vous vous développez ou lancez de nouveaux produits. Il aide à construire un modèle financier transparent, à prévoir la trésorerie, à contrôler les dépenses et à améliorer l’efficacité de l’entreprise. Le recruter au bon moment permet d’éviter les pertes et le chaos financier.
Partagez du contenu utile — devenez une source d'inspiration