


Tartalomjegyzék

102

6 perc

24.07.2026
Mennyit tegyen félre adóra, hogy soha ne kerüljön likviditási résbe
Oleksiy Bazyura
Financial Expert at Finmap
Van pénz a számlán. Az ügyfelek fizetnek, az árbevétel folyik, minden rendben látszik lenni. Aztán vége a negyedévnek, itt az ideje az adófizetésnek, és a rá szánt pénz hirtelen eltűnt. Ekkor kénytelen a forgótőkéből pótolni, egy beszállítót halogatni, vagy a saját kifizetését elhalasztani.
Ez nem arról szól, hogy a vállalkozás nem termel eleget. Arról szól, hogy az adó olyan pénz, ami sosem volt az Öné, mégis ugyanazon a számlán ült, mint az Ön saját pénze. És amíg ott ül, úgy tűnik, elkölthető. Aztán valaki eljön érte.
A megoldás egyszerű: tegyen félre egy részt abban a pillanatban, amikor a befizetés megérkezik. Ne a negyedév végén, hanem azon a napon, amikor a pénz megjelenik a számláján.
Miért tűnik az adó mindig "hirtelennek"
Nem a feledékenységről van szó. Arról, hogy hetek vagy hónapok telnek el a bevétel beérkezése és az esedékesség napja között, és eközben a készpénz csendben feloldódik a mindennapi kiadásokban.
| Amit gondol | Ami valójában igaz |
|---|---|
| "200 ezer van a számlán, megengedhetem magamnak" | Ennek egy része olyan adó, amely még nem esedékes, de már felhalmozódott |
| "Kifizetem a következő beérkező befizetésekből" | A következő befizetések is a forgótőkébe kerülnek, és a kör bezárul önmagára |
| "Az adó csak negyedévente egyszer van, még van időm" | A negyedév végére a pénz már elköltve, a számla pedig felhalmozódott |
Pontosan így jelenik meg a likviditási rés a semmiből: nem azért, mert a vállalkozás rossz, hanem mert valaki más pénzét úgy költötte el, mintha az Öné lett volna.
"Minden negyedévben ugyanabba a gödörbe estem. Az árbevétel rendben volt, de hitelt kellett felvennem az adók fedezésére. Amíg el nem kezdtem azonnal félretenni a százalékot, a gödör pedig magától eltűnt."
Pontosan mennyit tegyen félre
A pontos százalék az adózási formájától függ, de a logika ugyanaz: számítsa ki az adót minden befizetés után, és aznap tegye félre.
- Egyéni vállalkozó (FOP), 3. csoport (egykulcsos adó). Ez az árbevétel 5%-a plusz a katonai illeték. A legegyszerűbb, ha kicsit többet tesz félre, hogy mindig legyen elég a fizetéshez, plusz egy kis puffer is maradjon.
- Egyéni vállalkozó ÁFA-val vagy 2. csoportban. Itt hozzáadódik az egységes társadalombiztosítási járulék (ЄСВ/ESV), ÁFA-alanyok esetében pedig maga az ÁFA is. A teljes százalék magasabb, ezért többet kell félretennie.
- Kft (TOV). A társasági nyereségadót a nyereség után számítják, nem az árbevétel után, plusz a bérköltségre eső járulékok. A százalék egyéni, de az elv ugyanaz: azonnal tartalékolja.
Nem a pontos szám a lényeg, hanem a szokás: amint befolyik a pénz, az adóra eső rész azonnal félreteendő.
Hogyan néz ki ez a gyakorlatban
Képzeljen el egy 3. csoportos egyéni vállalkozót 300 000-es negyedéves árbevétellel. Íme két forgatókönyv, félretétellel és anélkül:
| Megközelítés | Mi van a számlán a fizetés napján |
|---|---|
| Nincs tartalék: mindent elkölt, fizet "amikor eljön az ideje" | Üres. Valahonnan elő kell teremtenie a ~18 000-es adót |
| Tartalékkal: minden befizetés ~7%-át félreteszi | Egy külön számlán már ott van 21 000, fizet, és még marad is |
A különbség nem az adó összegében van, az azonos. A különbség az, hogy az első esetben a fizetés mínuszba viszi, a másodikban pedig csak egy technikai művelet: átutalja, amit félretett, és elfelejti. Ugyanez a megközelítés megkíméli a meglepetésektől a fizetési naptárban is, ahol az adófizetés tervezett kifizetésként szerepel, nem pedig rajtaütésként.
"Most az adó a hónap legnyugodtabb kifizetése számomra. A rá szánt pénz már külön van, mielőtt az esedékesség napja egyáltalán eljönne."
Hogyan váljon ez szokássá, ne hőstetté
Senki nem tesz félre kézzel pénzt sokáig, a második héten már elfelejti. Ezért a rendszernek szinte automatikusnak kell lennie:
- Külön számla az adóknak. Ne "fejben tegye félre", hanem fizikailag egy másik számlán, amihez a keze nem nyúl.
- Minden befizetés egy százaléka. Megérkezik egy befizetés, azonnal átutalja az adóra eső részt. Amíg az összeg kicsi, nem fáj.
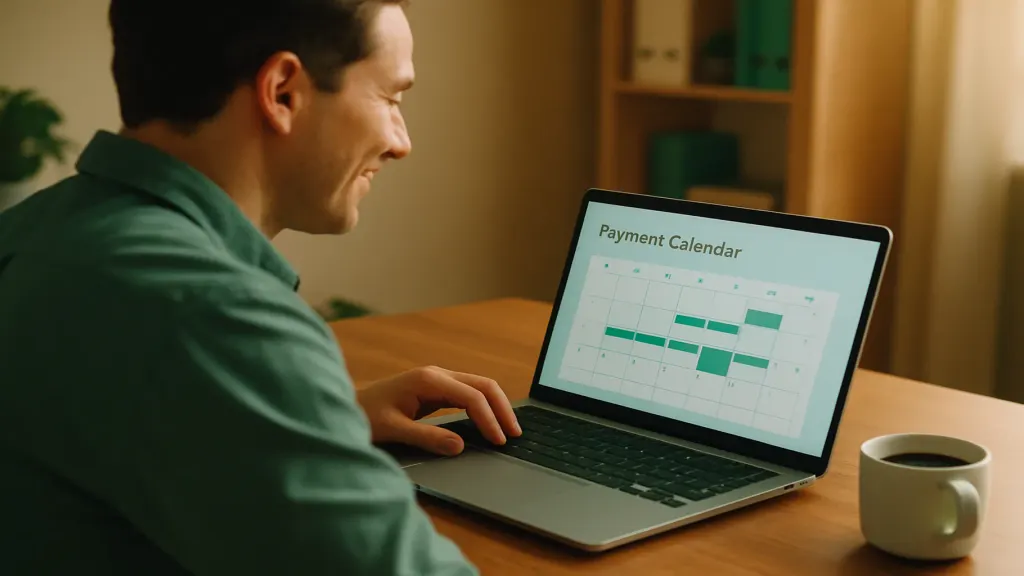
- A fizetés mint tervezett kifizetés. Az adófizetési dátumoknak a naptárban a bérleti díj és a bérek mellett kell szerepelniük, nem a semmiből előbukkanva.
Miért fontos itt a könyvelés és a pénzügyi szakember
Ahhoz, hogy a megfelelő százalékot tegye félre, látnia kell a valós árbevételt és a közelgő fizetéseket, nem egy homályos "volt valami"-t. Amikor a beérkező befizetések és az adófizetési dátumok egy helyen összeérnek, a rendszer maga mutatja meg, mennyit kell tartalékolnia és mikor kell fizetnie.
A Finmapben külön számlát vezethet az adóknak, és előre beteheti a befizetéseket a fizetési naptárba. Ezután az adófizetés napja nem lesz többé meglepetés, a rá szánt pénz pedig mindig előre ott lesz.
📌 Hagyja abba a hitelfelvételt a saját adói fedezésére. Próbálja ki a Finmapet ingyen 14 napig: kösse össze a számláit, tegye be az adókat a fizetési naptárba, és előre látni fogja, mennyit kell félretennie, hogy a fizetés soha ne vigye mínuszba.
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Mekkora százalékot tegyen félre egy 3. csoportos egyéni vállalkozó?

Az alap 5% egykulcsos adó plusz a katonai illeték az árbevétel után. Gyakorlatban célszerű kicsit többet félretenni, hogy mindig legyen elég a fizetéshez, plusz egy kis puffer a számítás apró pontatlanságaira.
Mi van, ha az árbevétel egyenetlen, egyik hónapban sok, a másikban kevés?
Pontosan ezért teszünk félre százalékot minden egyes befizetésből, nem pedig fix összeget havonta. Egy jó hónapban többet tesz félre, egy gyengébben kevesebbet, és az esedékesség napjára pontosan annyi gyűlik össze, amennyire szüksége van.
Miért külön számla, miért nem elég "megjegyezni"?
Amíg a pénz a fő számlán ül, szabad készpénznek tűnik, és elköltődik. Egy külön számla fizikailag elválasztja mástól, aki az adót fizeti, a saját pénzét, és a kísértés, hogy hozzányúljon, fel sem merül.
Kft-t (TOV) vezetek, ugyanez a megközelítés érvényes?
A logika ugyanaz, de a százalék eltér: a társasági nyereségadót a nyereség után számítják, plusz a bérköltségre eső járulékok. A pontos számot érdemes a könyvelőjével egyeztetni, de az azonnali tartalékolás szokása ugyanúgy működik.
Mit tegyek, ha már a fizetés esedékessége előtt likviditási résbe kerültem?
Ezúttal a forgótőkéből kell fedeznie, vagy más kifizetéseket kell átütemeznie. Hogy ez legyen az utolsó eset, kezdje el félretenni az adóra eső részt már a következő befizetésétől, és a következő negyedév nyugodtan telik majd.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



