Allocazione dei Ricavi e Accantonamento Fiscale
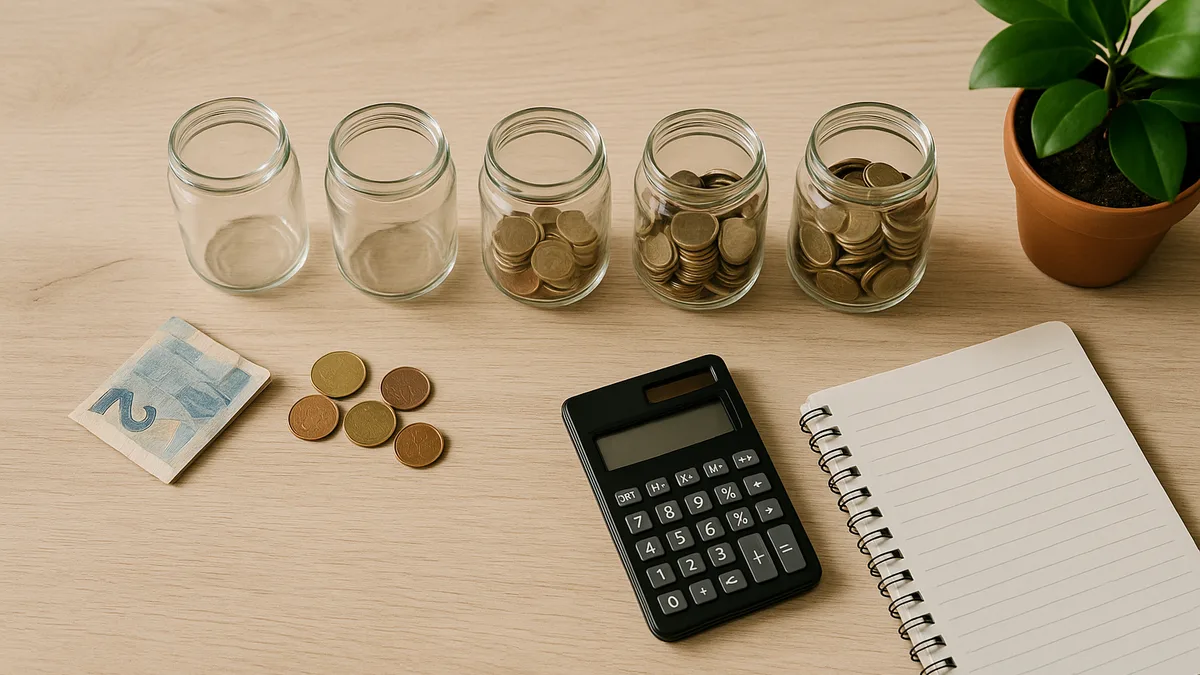
La maggior parte degli imprenditori paga prima i costi e chiama utile ciò che è sopravvissuto. Questo modello rovescia l'ordine: ogni incasso viene diviso nel momento in cui arriva, e il conto di gestione vede soltanto la propria quota.
La divisione sono cinque secchielli e insieme devono fare esattamente il 100%: il foglio lo controlla e lo dice. Nell'esempio sono 20% imposte, 15% compenso del titolare, 50% gestione, 10% utile e riserva, 5% fondo attrezzature. Su queste proporzioni si può discutere; conta che siano decise in anticipo e non scoperte a fine mese.
Dodici mesi di incassi mostrano poi quanto avrebbe dovuto ricevere ogni secchiello: su 5.403.000 entrati, 1.080.600 appartengono al fisco e non sono mai appartenuti all'azienda. La tabella dei conti più sotto confronta l'allocato, il già pagato, quanto dovrebbe restare e quanto c'è davvero. Nell'esempio manca in ogni secchiello, e in quello fiscale mancano 158.600: denaro finito altrove che dovrà tornare alla scadenza.
Il secondo foglio mette alla prova il meccanismo su un trimestre vero. Tre mesi di accantonamento danno 250.600 contro un avviso di 238.000, e 12.600 passano avanti. Funziona anche al contrario: mostra l'aliquota che l'avviso richiede davvero, da confrontare con la quota scelta. Se il secchiello resta corto ogni volta, sbagliata è la percentuale, non la disciplina.
Il motivo per cui funziona non ha nulla di spettacolare. Le spese si dilatano fino alla dimensione del conto da cui vengono pagate, quindi limitare la quota di gestione è scomodo per un mese e poi diventa la normalità — lo stesso meccanismo per cui un bonifico automatico batte le buone intenzioni. Finmap separa il denaro per destinazione in automatico, ed è la versione che sopravvive a un trimestre pieno.