


Inhoudsopgave
Home
/
Blog
/
De data room was niet het probleem: wat een oprichtster leerde bij de voorbereiding van haar bedrijf op een eerste investeerder

126

5 min

02.07.2026
De data room was niet het probleem: wat een oprichtster leerde bij de voorbereiding van haar bedrijf op een eerste investeerder

Oleksandr Solovei
CEO & Co-founder Finmap
"Hij stelde me één vraag. 'Laat me je unit economics zien.' En op dat moment besefte ik dat het hele gesprek zou gaan over wat ik niet kon zeggen, niet over wat ik wel kon zeggen."
De oprichtster van een onderwijsbedrijf van ₴14M — zes jaar oud, winstgevend, drie lichtingen alumni — vertelde over het eerste echte investeerdersgesprek dat ze voerde, het gesprek dat haar leerde wat "klaar" werkelijk betekent.
Ze had zich zes weken voorbereid. De boekhouding opgeschoond. Contracten verzameld. Een pitch deck geschreven. Het verhaal van het bedrijf, het team, de visie ingestudeerd. Toen de investeerder arriveerde — een Oekraïense angel-investeerder met drie eerdere exits in de onderwijssector — was ze klaar. Dacht ze.
Na twaalf minuten stelde hij één vraag. "Laat me je unit economics zien." Ze begon te antwoorden. Kosten om een student te werven. Omzet per student. Retentie. Toen vroeg hij hoe ze de customer lifetime value berekende. Ze antwoordde. Toen hoe ze marketinguitgaven per cohort toerekende. Ze antwoordde minder vlot. Toen hoe haar margestructuur verschilde tussen B2B-zakelijke contracten en B2C-particulieren. Ze antwoordde half. Toen stopte ze.
Hij testte niet of de cijfers er goed uitzagen. Hij testte of ze überhaupt in cijfers kon praten over haar eigen bedrijf. Dat kon ze — ongeveer. Dat is niet investeerbaar.
Het gesprek eindigde beleefd. Hij investeerde niet. Ze bouwde vier maanden lang alles opnieuw op en haalde negen maanden later succesvol kapitaal op. Dit artikel is wat ze opnieuw heeft opgebouwd.
Wat "klaar voor investering" werkelijk betekent
Oprichters denken dat investeerders een mooie pitch deck, een schone captable en geaccordeerde jaarrekeningen willen. Dat is hygiëne, niet de kern. Investeerders willen drie dingen die ze zelden hardop zeggen:
Eén — een oprichter die vloeiend in de cijfers van haar eigen bedrijf spreekt. Elk cijfer dat de oprichter zonder aarzeling noemt, is meer waard dan hetzelfde cijfer op een slide.
Twee — een financiële architectuur die generaliseert. Niet de specifieke cijfers van vorig jaar — maar hoe omzet, kosten en cash zich op elke schaal tot elkaar verhouden. Investeerders prijzen het toekomstige bedrijf, niet het bedrijf van het verleden.
Drie — een data room die een operator laat zien, geen boekhouder. De investeerder wil geen belastingaangiftes zien. Hij wil zien hoe de oprichter daadwerkelijk maand na maand naar het bedrijf kijkt.
Krijg dat goed voor elkaar en de pitch deck schrijft zichzelf bijna.
De vierdelige financiële architectuur die investeerders echt lezen
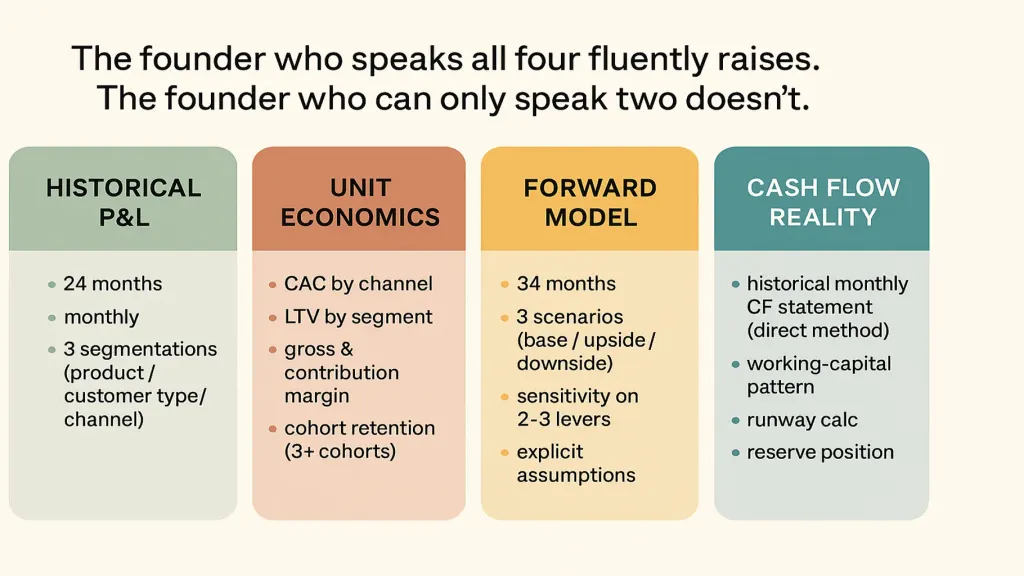
De heropbouw die ze deed, organiseerde haar financiële verhaal in vier samenhangende bouwstenen.
Bouwsteen één — historische W&V, 24 maanden, maandelijkse detaillering, drie segmentaties. Totale W&V. Segmentatie per productlijn. Segmentatie per klanttype (B2B versus B2C in haar geval). Segmentatie per acquisitiekanaal. Geen samenvatting — de werkelijke cijfers, maand voor maand, met plotselinge bewegingen toegelicht.
Bouwsteen twee — unit economics, gedefinieerd en toegelicht. CAC per kanaal. LTV per segment. Brutomarge per eenheid. Contributiemarge per eenheid. Retentiecurves per cohort voor minstens drie cohorten. Geschreven definities van elke term, zodat er geen dubbelzinnigheid is.
Bouwsteen drie — vooruitblikkend financieel model over 24 maanden met scenario's. Geen prognose. Een model. Drie scenario's: basis, opwaarts, neerwaarts. Expliciete aannames voor elk scenario. Een gevoeligheidstabel met de twee of drie hefbomen die het meest bepalend zijn.
Bouwsteen vier — de kasstroomrealiteit. Historisch maandelijks kasstroomoverzicht. Werkkapitaalpatroon. Berekening van de cash runway. Reservepositie. Dit is waar investeerders zoeken naar de waarheid achter de W&V.
Elke oprichter die kapitaal ophaalt, vertelt dit verhaal met deze vier bouwstenen, of ze ze nu zo noemt of niet. De oprichter die het niet vloeiend kan vertellen, verliest het gesprek voordat de pitch deck wordt geopend.
Wat ze werkelijk deed — vier maanden heropbouw
Maand 1 — 24 maanden historische W&V, opnieuw opgebouwd met segmentatie. Dit kostte het meeste tijd. Haar boeken waren boekhoudkundig schoon, maar niet managementklaar. Zij en haar boekhouder besteedden drie weekenden en één weekdag per week aan het reconstrueren van maandelijkse totalen per productlijn, per klanttype, per kanaal. Totaal: ongeveer 60 uur werk.
Maand 2 — unit economics uit brongegevens. CAC vereiste het herbouwen van marketingattributie. LTV vereiste cohorttabellen. Marge per eenheid vereiste het toerekenen van operationele kosten per segment. Alles mogelijk, allemaal pijnlijk de eerste keer. Ongeveer 40 uur.
Maand 3 — vooruitblikkend model. Opgebouwd in een spreadsheet. Drie scenario's expliciet uitgewerkt. Gevoeligheidstabel voor vier hefbomen (prijs, retentie, CAC, churn). Ze schreef de aannames in gewone tekst naast elke cel — zodat een investeerder scenario's opnieuw kon doorrekenen als hij dat wilde. Ongeveer 30 uur.
Maand 4 — kasstroomoverzicht en data room. Directe-methode maandelijks kasstroomoverzicht, 24 maanden. Werkkapitaalpatroon zichtbaar gemaakt. Daarna de data room — georganiseerd als een operator, niet als een advocaat. Ongeveer 25 uur.
Totaal: ~155 uur werk over vier maanden, grotendeels haar eigen tijd. Toen ze weer aan het kapitaalophalen begon, haalde ze het binnen bij het derde gesprek.
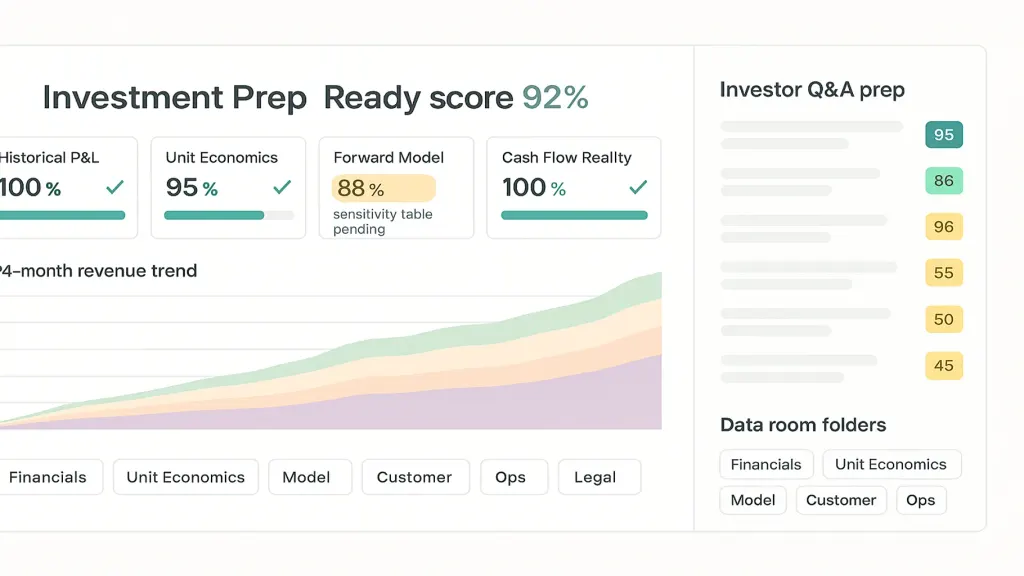
De data room-checklist die er werkelijk toe doet
- Financiën: maandelijkse W&V over 24 maanden (3 segmentaties), maandelijks kasstroomoverzicht, balans per laatste maandeinde, recente bankafschriften.
- Unit economics: CAC en LTV per kanaal/segment, retentietabellen per cohort (3+ cohorten), margestructuur per productlijn.
- Model: vooruitblikkend model over 24 maanden met drie scenario's, gevoeligheidstabel, geschreven aannames.
- Klant: analyse van klantconcentratie (omzet van de top 10), historie van retentie/churn, voorbeeldcontracten.
- Operatie: organogram, aannameplan voor de komende 12 maanden, lijst van belangrijkste leveranciers.
- Juridisch: captable, ondernemingsstructuur, bestaande schulden of convertible notes, IP-inventaris.
De financiële lagen vormen 60% van het werk. De rest is administratie. Oprichters draaien deze verhouding om en verliezen vier weken aan het voorbereiden van juridische documenten terwijl de cijfers dubbelzinnig blijven.
📌 Ben je van plan om in de komende 6–12 maanden kapitaal op te halen en weet je niet zeker of je financiële verhaal klaar is voor investeerders? Stuur ons een momentopname van je huidige W&V en eventuele modellen die je hebt — we maken een pagina met een readiness-beoordeling die laat zien welke van de vier bouwstenen sterk zijn en welke je bij het eerste gesprek zullen laten afwijzen. [Request your free Finmap diagnostic →]
Deel waardevolle content — word een bron van inzichten






Frequently Asked Questions
Hoeveel tijd kost dit echt?

Voor een oprichter die het bedrijf al 3+ jaar runt: 3–6 maanden geconcentreerd deeltijdwerk. Minder als de boekhouding al schoon en gesegmenteerd is; meer als dat niet zo is.
Kan ik hier iemand voor inhuren?
Slechts gedeeltelijk. De heropbouw van de historische cijfers kan worden uitbesteed. De definities van de unit economics en de aannames van het model moeten van de oprichter zelf komen — anders kan ze de vraag niet beantwoorden die het pitch-gesprek beëindigt.
Wat als mijn boekhouding een puinhoop is?
Los dat eerst op. Er is geen kortere weg. Twee maanden opschonen voorafgaand aan de vier maanden investeringsvoorbereiding is realistisch.
Heb ik geaccordeerde jaarrekeningen nodig?
Voor de meeste Oekraïense angel- en pre-Series-A-rondes: nee. Schone boekhouding en intern opgestelde overzichten zijn meestal acceptabel. Audits worden relevant vanaf Series A en hoger.
Excel of een platform voor het model?
Excel voor het vooruitblikkende model. Investeerders verwachten de formules te zien. Een platform kan de historische cijfers en de kasstroom hosten.
Wat is de grootste fout die oprichters maken?
Focussen op de pitch deck. De pitch deck komt achteraan. De vier bouwstenen hierboven komen eerst — krijg die goed voor elkaar en de deck schrijft zichzelf.
Nog vragen?
We beantwoorden ze graag.


Finmap support



