


Indice
Home
/
Blog
/
La data room non era il problema: cosa ha imparato una fondatrice preparando la sua azienda per il primo investitore

124

5 min

02.07.2026
La data room non era il problema: cosa ha imparato una fondatrice preparando la sua azienda per il primo investitore

Oleksandr Solovei
CEO & Co-founder Finmap
"Mi ha fatto una sola domanda. 'Mostrami la tua unit economics.' E in quel momento ho capito che tutta la conversazione avrebbe riguardato ciò che non sapevo dire, non ciò che sapevo."
La fondatrice di un'azienda di servizi educativi da ₴14M — sei anni di attività, redditizia, tre coorti di ex studenti — ha raccontato la prima vera conversazione con un investitore, quella che le ha insegnato cosa significa davvero essere "pronti".
Si era preparata per sei settimane. Aveva sistemato la contabilità. Raccolto i contratti. Scritto un pitch deck. Provato il racconto dell'azienda, del team, della visione. Quando l'investitore si è presentato — un angel ucraino con tre precedenti exit nel settore education — lei era pronta. O così credeva.
Dopo dodici minuti le ha posto un'unica domanda. "Mostrami la tua unit economics." Lei ha iniziato a rispondere. Costo per acquisire uno studente. Ricavo per studente. Retention. Poi le ha chiesto come calcolava il lifetime value del cliente. Ha risposto. Poi come attribuiva la spesa di marketing per coorte. Ha risposto con meno scioltezza. Poi come cambiava la struttura dei margini tra i contratti corporate B2B e i clienti B2C. Ha risposto a metà. Poi si è fermata.
Non stava verificando se i numeri facessero bella figura. Stava verificando se lei fosse in grado di parlare per numeri della propria azienda. Lo era — all'incirca. E questo non è investibile.
La conversazione si è chiusa con cortesia. Non ha investito. Lei ha ricostruito tutto nel giro di quattro mesi e nove mesi dopo ha chiuso con successo un round. Questo articolo è ciò che ha ricostruito.
Cosa significa davvero essere "pronti per l'investimento"
I fondatori pensano che gli investitori vogliano un pitch deck elegante, una cap table pulita e un bilancio certificato. Quella è igiene di base, non la sostanza. Gli investitori vogliono tre cose che raramente dicono ad alta voce:
Uno — un fondatore che parla con scioltezza dei numeri della propria azienda. Ogni numero che il fondatore cita senza esitazione vale più dello stesso numero scritto in una slide.
Due — un'architettura finanziaria che si generalizza. Non i dettagli dell'anno scorso, ma la forma di come ricavi, costi e cassa si relazionano a qualsiasi scala. Gli investitori valutano l'azienda futura, non quella passata.
Tre — una data room che riflette un operatore, non un contabile. L'investitore non vuole le dichiarazioni fiscali. Vuole vedere come il fondatore guarda davvero all'azienda mese dopo mese.
Fai bene queste tre cose e il pitch deck si scrive quasi da sé.
L'architettura finanziaria in quattro parti che gli investitori leggono davvero
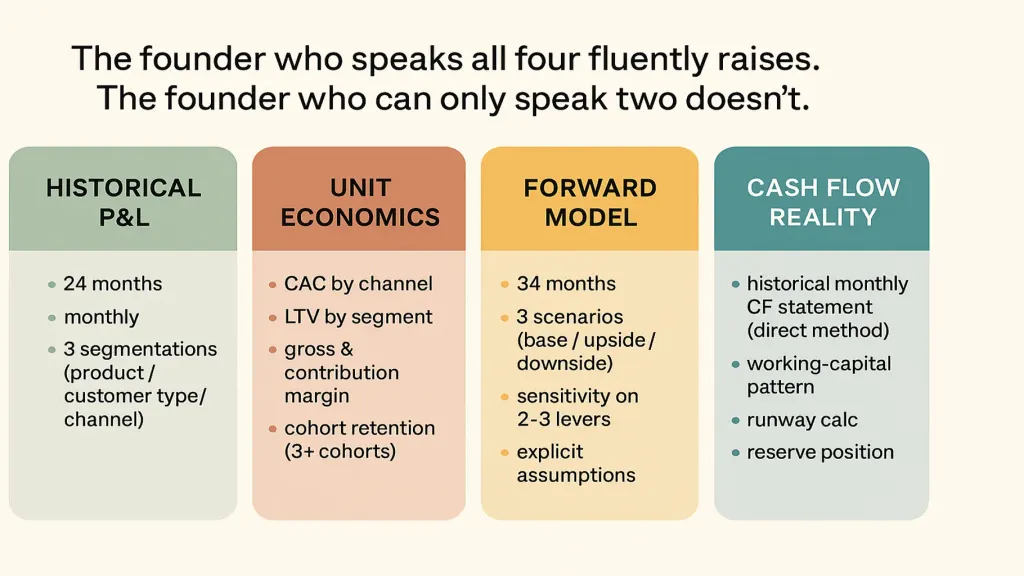
La ricostruzione che ha fatto ha organizzato la sua storia finanziaria in quattro elementi collegati.
Elemento uno — Conto economico storico (P&L), 24 mesi, granularità mensile, tre segmentazioni. P&L totale. Segmentazione per linea di prodotto. Segmentazione per tipo di cliente (B2B vs B2C nel suo caso). Segmentazione per canale di acquisizione. Non un riepilogo, ma i numeri reali, mese per mese, con i movimenti improvvisi annotati.
Elemento due — Unit economics, definita e spiegata. CAC per canale. LTV per segmento. Margine lordo per unità. Margine di contribuzione per unità. Curve di retention per coorte per almeno tre coorti. Definizioni scritte di ogni termine, così da non lasciare ambiguità.
Elemento tre — Modello finanziario prospettico a 24 mesi con scenari. Non una previsione. Un modello. Tre scenari: base, ottimistico, pessimistico. Assunzioni esplicite per ciascuno. Tabella di sensibilità che mostra le due o tre leve che contano di più.
Elemento quattro — La realtà del flusso di cassa. Rendiconto storico mensile del flusso di cassa. Andamento del capitale circolante. Calcolo del runway di cassa. Posizione di riserva. È qui che gli investitori cercano la verità dietro il P&L.
Ogni fondatore che raccoglie capitali racconta questa storia con questi quattro elementi, che li chiami così o no. Il fondatore che non sa raccontarla con scioltezza perde la conversazione prima ancora di aprire il pitch deck.
Cosa ha fatto concretamente — quattro mesi di ricostruzione
Mese 1 — 24 mesi di P&L storico, ricostruito con la segmentazione. Ha richiesto la fetta di tempo più grande. I suoi conti erano puliti dal punto di vista contabile, ma non da quello gestionale. Lei e la sua contabile hanno passato tre fine settimana e un giorno feriale a settimana a ricostruire i totali mensili per linea di prodotto, per tipo di cliente, per canale. In totale: circa 60 ore di lavoro.
Mese 2 — Unit economics dai dati di origine. Il CAC ha richiesto di ricostruire l'attribuzione del marketing. L'LTV ha richiesto le tabelle per coorte. Il margine per unità ha richiesto di allocare i costi operativi per segmento. Tutto fattibile, tutto doloroso la prima volta. Circa 40 ore.
Mese 3 — Modello prospettico. Costruito in un foglio di calcolo. Tre scenari espliciti. Tabella di sensibilità per quattro leve (prezzo, retention, CAC, churn). Ha scritto le assunzioni in testo semplice accanto a ogni cella, così che un investitore potesse rieseguire gli scenari se avesse voluto. Circa 30 ore.
Mese 4 — Rendiconto del flusso di cassa e data room. Flusso di cassa mensile con metodo diretto, 24 mesi. Andamento del capitale circolante messo in evidenza. Poi la data room, organizzata da operatore, non da avvocato. Circa 25 ore.
In totale: ~155 ore di lavoro in quattro mesi, per lo più svolte da lei stessa. Quando è tornata a raccogliere capitali, ha chiuso il round alla terza conversazione.
La checklist della data room che conta davvero
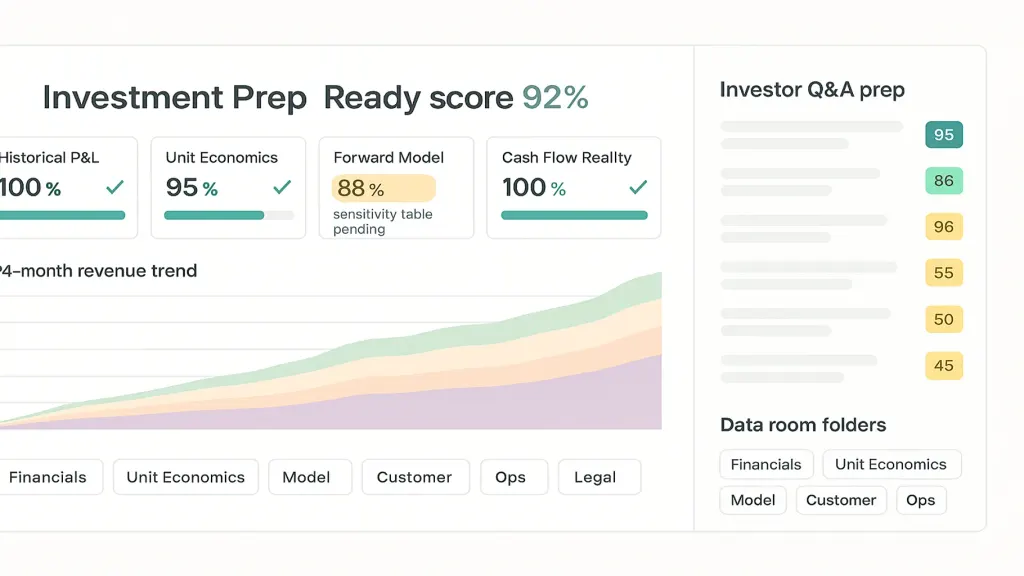
- Dati finanziari: P&L mensile a 24 mesi (3 segmentazioni), rendiconto mensile del flusso di cassa, stato patrimoniale all'ultima chiusura di mese, ultimi estratti conto bancari.
- Unit economics: CAC e LTV per canale/segmento, tabelle di retention per coorte (3+ coorti), struttura dei margini per linea di prodotto.
- Modello: modello prospettico a 24 mesi con tre scenari, tabella di sensibilità, assunzioni scritte.
- Clienti: analisi della concentrazione dei clienti (ricavi dei primi 10), storico di retention/churn, contratti di esempio.
- Operations: organigramma, piano di assunzioni per i prossimi 12 mesi, elenco dei fornitori chiave.
- Legale: cap table, struttura societaria, debiti esistenti o note convertibili, inventario della proprietà intellettuale.
I livelli finanziari sono il 60% del lavoro. Il resto è amministrazione. I fondatori invertono questo rapporto e perdono quattro settimane a preparare documenti legali mentre i numeri restano ambigui.
📌 Ti stai preparando a raccogliere capitali nei prossimi 6–12 mesi e non sai se la tua storia finanziaria è pronta per un investitore? Inviaci un'istantanea del tuo P&L attuale e qualsiasi modello tu abbia: ti prepareremo una valutazione di prontezza di una pagina che mostra quali dei quattro elementi sono solidi e quali ti faranno respingere alla prima conversazione. [Richiedi la tua diagnosi gratuita Finmap →]
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Quanto tempo serve davvero?

Per un fondatore che gestisce l'azienda da 3+ anni: 3–6 mesi di lavoro part-time concentrato. Meno se la contabilità è già pulita e segmentata; di più se non lo è.
Posso far fare questo lavoro a qualcun altro?
Solo in parte. La ricostruzione storica può essere delegata. Le definizioni della unit economics e le assunzioni del modello devono venire dal fondatore, altrimenti non può rispondere alla domanda che chiude la conversazione di pitch.
E se la mia contabilità è un disastro?
Sistema prima quella. Non ci sono scorciatoie. Due mesi di riordino prima dei quattro mesi di preparazione all'investimento è realistico.
Mi serve un bilancio certificato?
Per la maggior parte dei round angel e pre-Series-A ucraini, no. Una contabilità pulita e i prospetti prodotti internamente sono di solito accettabili. Gli audit diventano rilevanti dal Series A in su.
Excel o una piattaforma per il modello?
Excel per il modello prospettico. Gli investitori si aspettano di vedere le formule. Una piattaforma può ospitare gli storici e il flusso di cassa.
Qual è l'errore più grande che fanno i fondatori?
Concentrarsi sul pitch deck. Il pitch deck viene dopo. I quattro elementi qui sopra vengono prima: falli bene e il deck si scrive da sé.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



