


Sommaire
Accueil
/
Blog
/
La data room n'était pas le problème : ce qu'une fondatrice a appris en préparant son entreprise pour son premier investisseur

116

5 min

02.07.2026
La data room n'était pas le problème : ce qu'une fondatrice a appris en préparant son entreprise pour son premier investisseur

Oleksandr Solovei
CEO & Co-founder Finmap
"Il m'a posé une seule question. 'Montrez-moi votre unit economics.' Et j'ai compris à cet instant que toute la conversation allait porter sur ce que je ne pouvais pas dire, pas sur ce que je pouvais dire."
La fondatrice d'une entreprise de services éducatifs de ₴14M — six ans d'existence, rentable, trois cohortes de diplômés — a raconté sa première vraie conversation avec un investisseur, celle qui lui a appris ce que « prête » signifie réellement.
Elle s'était préparée pendant six semaines. Nettoyé la comptabilité. Rassemblé les contrats. Rédigé un pitch deck. Répété l'histoire de l'entreprise, de l'équipe, de la vision. Quand l'investisseur est arrivé — un business angel ukrainien avec trois sorties réussies dans l'éducation — elle était prête. Elle le pensait.
Douze minutes plus tard, il a posé une seule question. « Montrez-moi votre unit economics. » Elle a commencé à répondre. Coût d'acquisition par élève. Chiffre d'affaires par élève. Rétention. Puis il a demandé comment elle calculait la valeur vie client. Elle a répondu. Puis comment elle attribuait les dépenses marketing par cohorte. Elle a répondu avec moins d'aisance. Puis comment sa structure de marge différait entre les contrats B2B corporate et les particuliers B2C. Elle a répondu à moitié. Puis elle s'est arrêtée.
Il ne testait pas si les chiffres avaient bonne allure. Il testait si elle pouvait tout simplement parler de son propre business en chiffres. Elle le pouvait — approximativement. Ce n'est pas investissable.
La conversation s'est terminée courtoisement. Il n'a pas investi. Elle a tout reconstruit en quatre mois et a levé des fonds avec succès neuf mois plus tard. Cet article, c'est ce qu'elle a reconstruit.
Ce que « prête à investir » signifie vraiment
Les fondatrices pensent que les investisseurs veulent un joli pitch deck, une cap table propre et des états financiers audités. Ce sont des prérequis d'hygiène, pas le fond du sujet. Les investisseurs veulent trois choses qu'ils formulent rarement à voix haute :
Un — une fondatrice qui parle couramment les chiffres de son propre business. Chaque chiffre que la fondatrice cite sans hésiter vaut plus que le même chiffre écrit sur une diapositive.
Deux — une architecture financière qui se généralise. Pas les spécificités de l'année dernière — la forme selon laquelle chiffre d'affaires, coûts et trésorerie se relient à n'importe quelle échelle. Les investisseurs évaluent le prix de l'entreprise future, pas celle du passé.
Trois — une data room qui reflète une opérationnelle, pas une comptable. L'investisseur ne veut pas de déclarations fiscales. Il veut voir comment la fondatrice regarde réellement son business mois après mois.
Réussissez ces trois points et le pitch deck s'écrit presque tout seul.
L'architecture financière en quatre parties que les investisseurs lisent vraiment
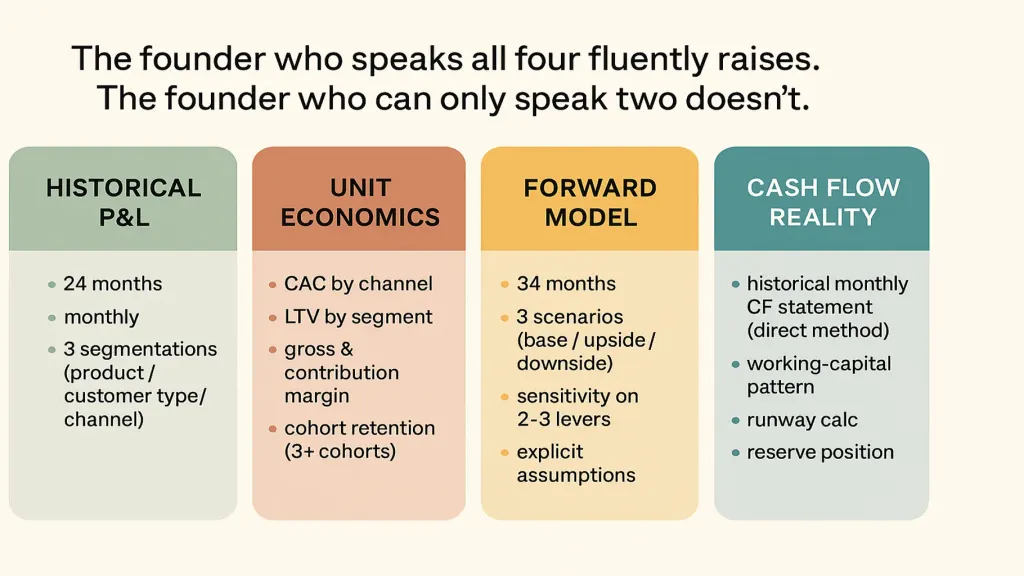
La reconstruction qu'elle a menée a organisé son histoire financière en quatre artefacts connectés.
Artefact un — le compte de résultat historique, 24 mois, granularité mensuelle, trois segmentations. Compte de résultat total. Segmentation par ligne de produit. Segmentation par type de client (B2B vs B2C dans son cas). Segmentation par canal d'acquisition. Pas un résumé — les chiffres réels, mois par mois, avec les mouvements soudains annotés.
Artefact deux — l'unit economics, défini et expliqué. CAC par canal. LTV par segment. Marge brute par unité. Marge de contribution par unité. Courbes de rétention de cohorte pour au moins trois cohortes. Définitions écrites de chaque terme pour qu'il n'y ait aucune ambiguïté.
Artefact trois — le modèle financier prévisionnel sur 24 mois avec scénarios. Pas une prévision. Un modèle. Trois scénarios : central, optimiste, pessimiste. Hypothèses explicites pour chacun. Tableau de sensibilité montrant les deux ou trois leviers qui comptent le plus.
Artefact quatre — la réalité de la trésorerie. État des flux de trésorerie mensuel historique. Modèle de fonds de roulement. Calcul de la trésorerie disponible. Position de réserve. C'est là que les investisseurs cherchent la vérité derrière le compte de résultat.
Toute fondatrice qui lève des fonds raconte cette histoire avec ces quatre artefacts, qu'elle les nomme ainsi ou non. La fondatrice qui ne peut pas la raconter couramment perd la conversation avant même que le pitch deck ne s'ouvre.
Ce qu'elle a réellement fait — quatre mois de reconstruction
Mois 1 — 24 mois de compte de résultat historique, reconstruit avec segmentation. Cela a pris le plus gros du temps. Sa comptabilité était propre au sens comptable, mais pas au sens de la gestion. Elle et sa comptable ont passé trois week-ends et un jour de semaine par semaine à reconstruire les totaux mensuels par ligne de produit, par type de client, par canal. Total : environ 60 heures de travail.
Mois 2 — l'unit economics à partir des données source. Le CAC a nécessité de reconstruire l'attribution marketing. Le LTV a nécessité des tableaux de cohortes. La marge par unité a nécessité de répartir les coûts opérationnels par segment. Tout était possible, tout était pénible la première fois. Environ 40 heures.
Mois 3 — le modèle prévisionnel. Construit dans un tableur. Trois scénarios explicites. Tableau de sensibilité pour quatre leviers (prix, rétention, CAC, churn). Elle a écrit les hypothèses en texte simple à côté de chaque cellule — pour qu'un investisseur puisse relancer les scénarios s'il le souhaitait. Environ 30 heures.
Mois 4 — l'état des flux de trésorerie et la data room. Flux de trésorerie mensuel en méthode directe, 24 mois. Le modèle de fonds de roulement est apparu. Puis la data room — organisée comme une opérationnelle, pas comme une avocate. Environ 25 heures.
Total : ~155 heures de travail sur quatre mois, en grande partie par elle-même. Quand elle est repartie lever des fonds, elle a réussi dès la troisième conversation.
La checklist de data room qui compte vraiment
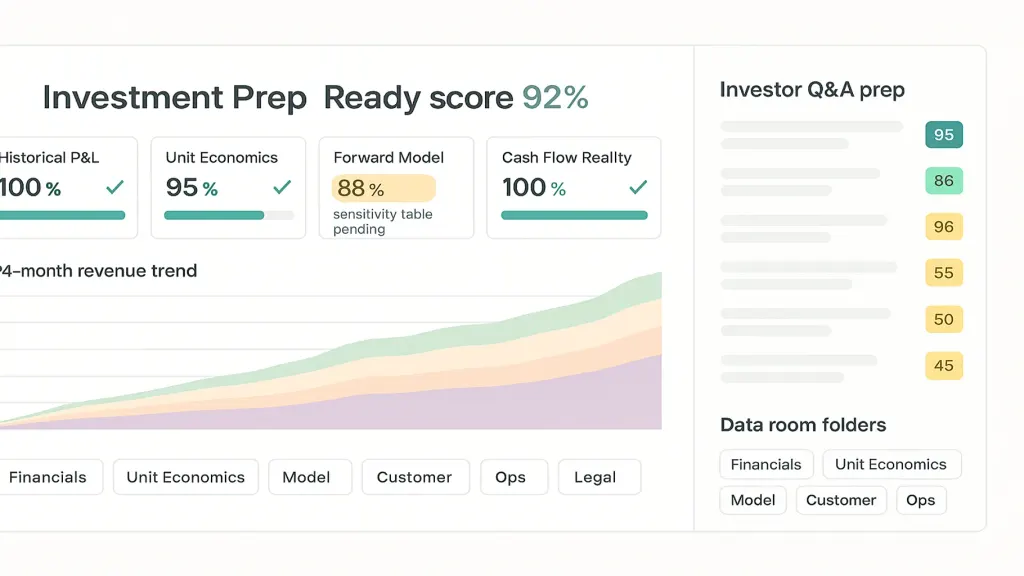
- Finances : compte de résultat mensuel sur 24 mois (3 segmentations), état des flux de trésorerie mensuel, bilan à la fin du dernier mois, derniers relevés bancaires.
- Unit economics : CAC et LTV par canal/segment, tableaux de rétention de cohorte (3+ cohortes), structure de marge par ligne de produit.
- Modèle : modèle prévisionnel sur 24 mois avec trois scénarios, tableau de sensibilité, hypothèses écrites.
- Clientèle : analyse de concentration client (chiffre d'affaires par top 10), historique de rétention/churn, échantillons de contrats.
- Opérations : organigramme, plan de recrutement pour les 12 prochains mois, liste des fournisseurs clés.
- Juridique : cap table, structure de l'entreprise, dettes existantes ou obligations convertibles, inventaire de propriété intellectuelle.
Les couches financières représentent 60% du travail. Le reste, c'est de l'administratif. Les fondatrices inversent ce ratio et perdent quatre semaines à préparer des documents juridiques pendant que les chiffres restent ambigus.
📌 Vous vous préparez à lever des fonds dans les 6 à 12 prochains mois et vous n'êtes pas sûre que votre histoire financière soit prête pour un investisseur ? Envoyez-nous un instantané de votre compte de résultat actuel et de tout modèle que vous avez — nous produirons une évaluation de préparation d'une page montrant lesquels des quatre artefacts sont solides et lesquels vous feront rejeter dès la première conversation. [Demandez votre diagnostic Finmap gratuit →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Foire aux questions
Combien de temps cela prend-il vraiment ?

Pour une fondatrice qui dirige l'entreprise depuis plus de 3 ans : 3 à 6 mois de travail concentré à temps partiel. Moins si la comptabilité est déjà propre et segmentée ; plus sinon.
Puis-je engager quelqu'un pour le faire à ma place ?
Seulement en partie. La reconstruction historique peut être déléguée. Les définitions de l'unit economics et les hypothèses du modèle doivent venir de la fondatrice — sinon elle ne peut pas répondre à la question qui met fin à la conversation de pitch.
Et si ma comptabilité est un vrai chaos ?
Réglez d'abord ce problème. Il n'y a pas de raccourci. Deux mois de nettoyage avant les quatre mois de préparation à l'investissement, c'est réaliste.
Ai-je besoin d'états financiers audités ?
Pour la plupart des levées auprès de business angels ukrainiens et des tours pré-Série A, non. Une comptabilité propre et des états produits en interne sont généralement acceptables. Les audits deviennent pertinents à partir de la Série A.
Excel ou une plateforme pour le modèle ?
Excel pour le modèle prévisionnel. Les investisseurs s'attendent à voir les formules. Une plateforme peut héberger les historiques et la trésorerie.
Quelle est la plus grande erreur que commettent les fondatrices ?
Se concentrer sur le pitch deck. Le pitch deck est en aval. Les quatre artefacts ci-dessus sont en amont — réussissez-les et le deck s'écrit presque tout seul.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



