


Tartalomjegyzék
Főoldal
/
Blog
/
A data room nem volt a probléma: mit tanult egy alapító, miközben felkészítette vállalkozását az első befektetőre

124

5 perc

02.07.2026
A data room nem volt a probléma: mit tanult egy alapító, miközben felkészítette vállalkozását az első befektetőre

Oleksandr Solovei
CEO & Co-founder Finmap
"Feltett nekem egy kérdést. 'Mutassa meg az egységgazdaságtani mutatóit.' És abban a pillanatban rájöttem, hogy az egész beszélgetés arról fog szólni, amit nem tudok elmondani, nem arról, amit tudok."
Egy ₴14M árbevételű oktatási szolgáltató vállalkozás alapítója — hatéves, nyereséges, három végzős évfolyam — mesélt az első valódi befektetői beszélgetéséről, amely megtanította neki, mit is jelent valójában a "kész" állapot.
Hat hétig készült. Rendbe tette a könyvelést. Összeállította a szerződéseket. Megírta a pitch decket. Begyakorolta a vállalkozás, a csapat és a jövőkép történetét. Amikor megjelent a befektető — egy ukrán üzleti angyal, aki korábban már három oktatási cégből szállt ki sikeresen —, úgy érezte, kész van. Legalábbis azt hitte.
Tizenkét perc után feltett egy egyetlen kérdést. "Mutassa meg az egységgazdaságtani mutatóit." Elkezdett válaszolni. Egy hallgató megszerzésének költsége. Bevétel hallgatónként. Megtartási ráta. Aztán megkérdezte, hogyan számítja ki az ügyfél élettartam-értékét. Válaszolt. Aztán, hogyan osztja fel a marketingköltéseket kohorszonként. Már kevésbé magabiztosan válaszolt. Aztán, hogy különbözik a fedezeti struktúrája a B2B vállalati szerződések és a B2C magánszemélyek között. Félig válaszolt. Aztán elhallgatott.
Nem azt tesztelte, hogy jól néznek-e ki a számok. Azt tesztelte, hogy egyáltalán tud-e számokban beszélni a saját vállalkozásáról. Tudott — nagyjából. Ez nem befektethető szint.
A beszélgetés udvariasan zárult. Nem fektetett be. Négy hónap alatt újjáépítette a rendszerét, és kilenc hónappal később sikeresen tőkét vont be. Ez a cikk arról szól, mit épített újjá.
Mit jelent valójában a "befektetésre kész" állapot
Az alapítók úgy gondolják, a befektetők egy látványos pitch decket, tiszta cap table-t és auditált pénzügyi kimutatásokat akarnak. Ezek csak alapkövetelmények, nem a lényeg. A befektetők valójában három dolgot akarnak, amit ritkán mondanak ki hangosan:
Egy — olyan alapítót, aki folyékonyan beszél a saját vállalkozása számairól. Minden szám, amit az alapító habozás nélkül idéz, többet ér, mint ugyanaz a szám egy diára írva.
Kettő — egy olyan pénzügyi struktúrát, amely általánosítható. Nem a tavalyi év konkrétumait — hanem azt a mintázatot, ahogyan a bevétel, a költség és a pénzeszközök bármilyen léptékben összefüggenek. A befektetők a jövőbeli vállalkozást árazzák be, nem a múltbelit.
Három — egy olyan data roomot, amely egy operatív vezetőt tükröz, nem egy könyvelőt. A befektető nem adóbevallásokat akar. Azt akarja látni, hogyan tekint az alapító a vállalkozásra hónapról hónapra.
Ha ezeket jól csinálja, a pitch deck szinte magától megírja magát.
A négyrészes pénzügyi struktúra, amelyet a befektetők valóban elolvasnak
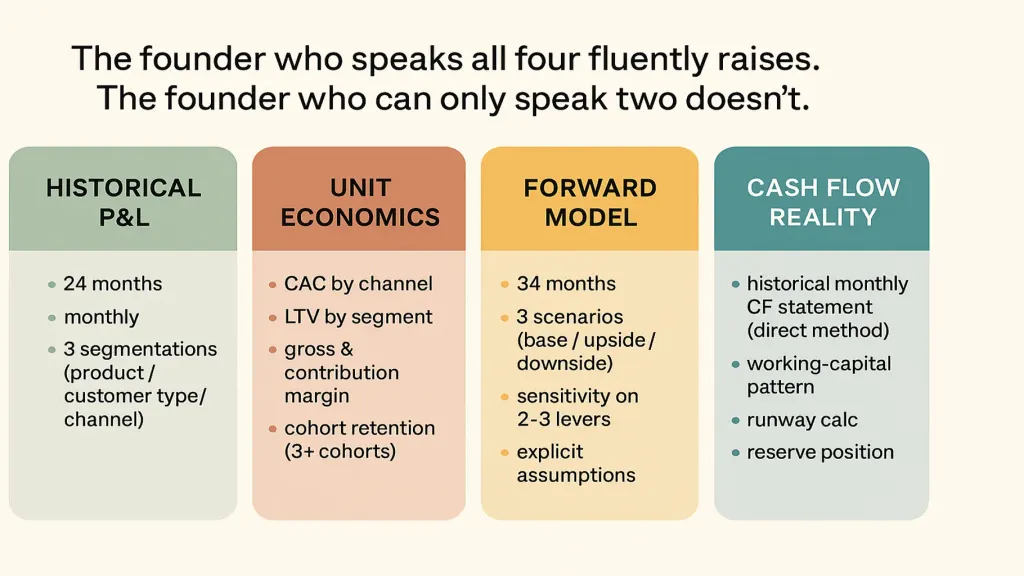
Az újjáépítés során négy összefüggő elembe rendezte a pénzügyi történetét.
Első elem — historikus P&L, 24 hónap, havi bontásban, három szegmentálással. Teljes P&L. Szegmentálás termékvonal szerint. Szegmentálás ügyféltípus szerint (az ő esetében B2B vs B2C). Szegmentálás beszerzési csatorna szerint. Nem összefoglaló — a tényleges számok, hónapról hónapra, a hirtelen mozgások magyarázatával.
Második elem — egységgazdaságtani mutatók, meghatározva és magyarázva. CAC csatornánként. LTV szegmensenként. Bruttó fedezet egységenként. Fedezeti hozzájárulás egységenként. Kohorsz-megtartási görbék legalább három kohorszra. Minden fogalom írásos definíciója, hogy ne legyen kétértelműség.
Harmadik elem — 24 hónapos előretekintő pénzügyi modell forgatókönyvekkel. Nem előrejelzés. Egy modell. Három forgatókönyv: alap, optimista, pesszimista. Mindegyikhez explicit feltételezések. Érzékenységvizsgálati táblázat, amely bemutatja a két-három legfontosabb tényezőt.
Negyedik elem — a cash flow valósága. Historikus havi cash flow kimutatás. Forgótőke-mintázat. Rendelkezésre álló likviditás számítása. Tartalék pozíció. Itt keresik a befektetők az igazságot a P&L mögött.
Minden alapító, aki sikeresen von be tőkét, ezt a történetet meséli el ezzel a négy elemmel, akár így nevezi őket, akár nem. Az az alapító, aki nem tudja folyékonyan elmondani, már azelőtt elveszíti a beszélgetést, hogy a pitch deck egyáltalán megnyílna.
Amit valójában tett — négy hónap újjáépítés
1. hónap — 24 hónapnyi historikus P&L, szegmentálással újjáépítve. Ez vitte el az idő legnagyobb részét. A könyvelése könyvelési szempontból rendben volt, de vezetői szempontból nem. Ő és a könyvelője három hétvégét és heti egy hétköznapot töltöttek a havi összesítők termékvonal, ügyféltípus és csatorna szerinti újraépítésével. Összesen: kb. 60 munkaóra.
2. hónap — egységgazdaságtani mutatók forrásadatokból. A CAC-hoz újra kellett építeni a marketing-attribúciót. Az LTV-hez kohorsztáblák kellettek. Az egységenkénti fedezethez a működési költségeket szegmensenként kellett felosztani. Minden megvalósítható volt, de elsőre minden fájdalmas. Kb. 40 óra.
3. hónap — előretekintő modell. Táblázatkezelőben építette fel. Három explicit forgatókönyv. Érzékenységvizsgálati táblázat négy tényezőre (ár, megtartás, CAC, lemorzsolódás). A feltételezéseket egyszerű szöveggel írta minden cella mellé — hogy egy befektető, ha akarná, újra tudja futtatni a forgatókönyveket. Kb. 30 óra.
4. hónap — cash flow kimutatás és data room. Közvetlen módszerű havi cash flow, 24 hónapra. Előkerült a forgótőke-mintázat. Majd a data room — operatív vezetőként megszervezve, nem ügyvédként. Kb. 25 óra.
Összesen: ~155 munkaóra négy hónap alatt, nagyrészt saját maga végezte. Amikor újra nekivágott a tőkebevonásnak, már a harmadik beszélgetésben sikerült tőkét szereznie.
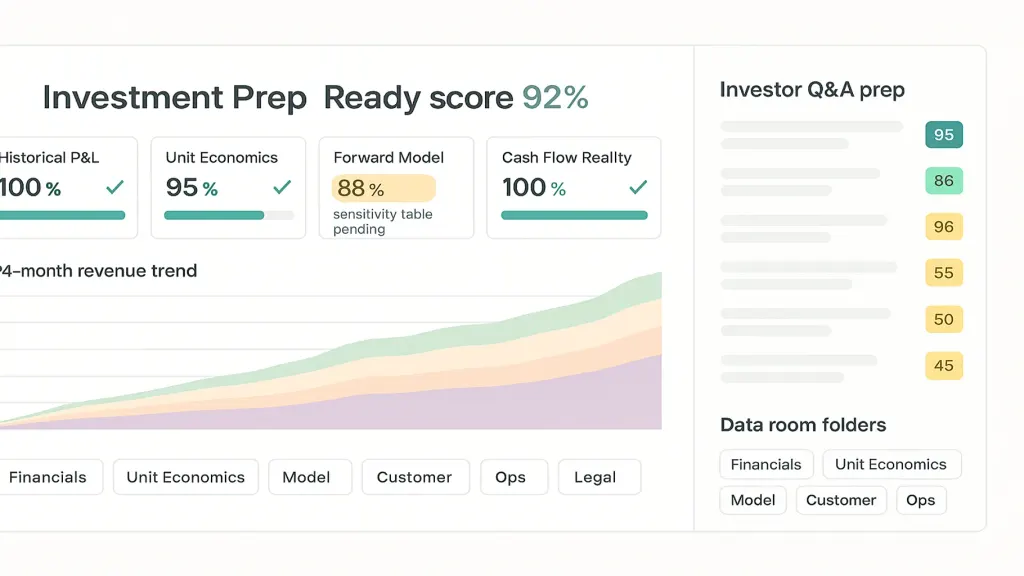
A data room ellenőrzőlista, amely valóban számít
- Pénzügyek: 24 hónapos havi P&L (3 szegmentálás), havi cash flow kimutatás, mérleg az utolsó hónap zárónapjára, a legutóbbi bankszámlakivonatok.
- Egységgazdaságtani mutatók: CAC és LTV csatornánként/szegmensenként, kohorsz-megtartási táblázatok (3+ kohorsz), fedezeti struktúra termékvonalanként.
- Modell: 24 hónapos előretekintő modell három forgatókönyvvel, érzékenységvizsgálati táblázat, írásos feltételezések.
- Ügyfelek: Ügyfélkoncentráció-elemzés (bevétel a top 10 ügyfél szerint), megtartási/lemorzsolódási előzmények, mintaszerződések.
- Működés: Szervezeti ábra, felvételi terv a következő 12 hónapra, kulcsfontosságú beszállítók listája.
- Jogi: Cap table, társasági struktúra, meglévő hitelek vagy átváltoztatható kötvények, szellemitulajdon-leltár.
A pénzügyi rétegek adják a munka 60%-át. A többi adminisztráció. Az alapítók gyakran megfordítják ezt az arányt, és négy hetet vesztegetnek jogi dokumentumok elkészítésével, miközben a számok kétértelműek maradnak.
📌 A következő 6–12 hónapban tervez tőkét bevonni, és nem biztos benne, hogy pénzügyi története befektetésre kész? Küldje el nekünk aktuális P&L-jének és bármilyen meglévő modelljének pillanatképét — készítünk egy egyoldalas felkészültségi értékelést, amely megmutatja, melyik a négy elem közül erős, és melyik miatt már az első beszélgetésben elutasítanák. [Kérje ingyenes Finmap diagnosztikáját →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran Ismételt Kérdések
Mennyi idő ez valójában?

Egy olyan alapító esetében, aki 3+ éve vezeti a vállalkozását: 3–6 hónap koncentrált, részmunkaidős munka. Kevesebb, ha a könyvelés már tiszta és szegmentált; több, ha nem.
Fel tudok fogadni valakit, hogy ezt elvégezze helyettem?
Csak részben. A historikus adatok újjáépítése delegálható. Az egységgazdaságtani definícióknak és a modell feltételezéseinek az alapítótól kell származniuk — különben nem tudja megválaszolni azt a kérdést, amely véget vet a pitch-beszélgetésnek.
Mi van, ha a könyvelésem káosz?
Azt kell először rendbe tenni. Nincs rövidebb út. Két hónap rendrakás a négy hónapos befektetési felkészülés előtt reális elvárás.
Szükségem van auditált pénzügyi kimutatásokra?
A legtöbb ukrán üzleti angyal és Series A előtti kör esetében nem. A tiszta könyvelés és a belsőleg készített kimutatások általában elfogadhatók. Az auditok Series A körtől és afelett válnak fontossá.
Excel vagy platform a modellhez?
Excel az előretekintő modellhez. A befektetők látni akarják a képleteket. A historikus adatokat és a cash flow-t egy platform is tárolhatja.
Mi az alapítók egyetlen legnagyobb hibája?
Ha a pitch deckre koncentrálnak. A pitch deck csak a végeredmény. A fent említett négy elem az alap — ha azok rendben vannak, a deck szinte magától megírja magát.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



