


Inhaltsverzeichnis
Startseite
/
Blog
/
Der Data Room war nicht das Problem: Was eine Gründerin bei der Vorbereitung ihres Unternehmens auf den ersten Investor gelernt hat

116

5 Min.

02.07.2026
Der Data Room war nicht das Problem: Was eine Gründerin bei der Vorbereitung ihres Unternehmens auf den ersten Investor gelernt hat

Oleksandr Solovei
CEO & Co-founder Finmap
"Er hat mir nur eine Frage gestellt. 'Zeigen Sie mir Ihre Unit Economics.' Und in diesem Moment wurde mir klar, dass das gesamte Gespräch davon handeln wird, was ich nicht sagen kann, nicht von dem, was ich sagen kann."
Eine Gründerin eines ₴14-Mio.-Bildungsdienstleistungsunternehmens — sechs Jahre am Markt, profitabel, drei Alumni-Kohorten — schilderte das erste echte Gespräch mit einem Investor, das ihr zeigte, was "bereit" tatsächlich bedeutet.
Sie hatte sich sechs Wochen lang vorbereitet. Die Buchhaltung aufgeräumt. Verträge zusammengestellt. Ein Pitch Deck geschrieben. Die Geschichte des Unternehmens, des Teams und der Vision einstudiert. Als der Investor erschien — ein ukrainischer Business Angel mit drei früheren Exits im Bildungsbereich — war sie bereit. Dachte sie.
Nach zwölf Minuten stellte er eine einzige Frage. "Zeigen Sie mir Ihre Unit Economics." Sie begann zu antworten. Kosten für die Gewinnung eines Studierenden. Umsatz pro Studierendem. Retention. Dann fragte er, wie sie den Customer Lifetime Value berechnete. Sie antwortete. Dann, wie sie die Marketingausgaben den Kohorten zuordnete. Sie antwortete weniger flüssig. Dann, wie sich ihre Margenstruktur zwischen B2B-Firmenverträgen und B2C-Privatkunden unterschied. Sie antwortete nur halb. Dann verstummte sie.
Er testete nicht, ob die Zahlen gut aussahen. Er testete, ob sie überhaupt in Zahlen über ihr eigenes Unternehmen sprechen konnte. Sie konnte es — ungefähr. Das ist nicht investierbar.
Das Gespräch endete höflich. Er investierte nicht. Sie baute vier Monate lang alles neu auf und schloss neun Monate später erfolgreich eine Finanzierungsrunde ab. Dieser Artikel ist das, was sie neu aufgebaut hat.
Was "investitionsbereit" tatsächlich bedeutet
Gründerinnen und Gründer glauben, Investoren wollen ein schickes Pitch Deck, eine saubere Cap Table und geprüfte Finanzberichte. Das ist Grundvoraussetzung, nicht die Substanz. Investoren wollen drei Dinge, die sie selten laut aussprechen:
Erstens — eine Gründerin, die fließend in den Zahlen ihres eigenen Unternehmens spricht. Jede Zahl, die die Gründerin ohne Zögern nennt, ist mehr wert als dieselbe Zahl auf einer Folie.
Zweitens — eine Finanzarchitektur, die sich verallgemeinern lässt. Nicht die Details des letzten Jahres, sondern das Muster, wie Umsatz, Kosten und Cashflow bei jeder Größenordnung zusammenhängen. Investoren bewerten das zukünftige Unternehmen, nicht das vergangene.
Drittens — ein Data Room, der eine Unternehmerin widerspiegelt, keine Buchhalterin. Der Investor will keine Steuererklärungen sehen. Er will sehen, wie die Gründerin ihr Unternehmen tatsächlich Monat für Monat betrachtet.
Wenn das stimmt, schreibt sich das Pitch Deck fast von selbst.
Die vierteilige Finanzarchitektur, die Investoren wirklich lesen
Der Neuaufbau, den sie durchführte, ordnete ihre Finanzgeschichte in vier miteinander verbundene Artefakte.
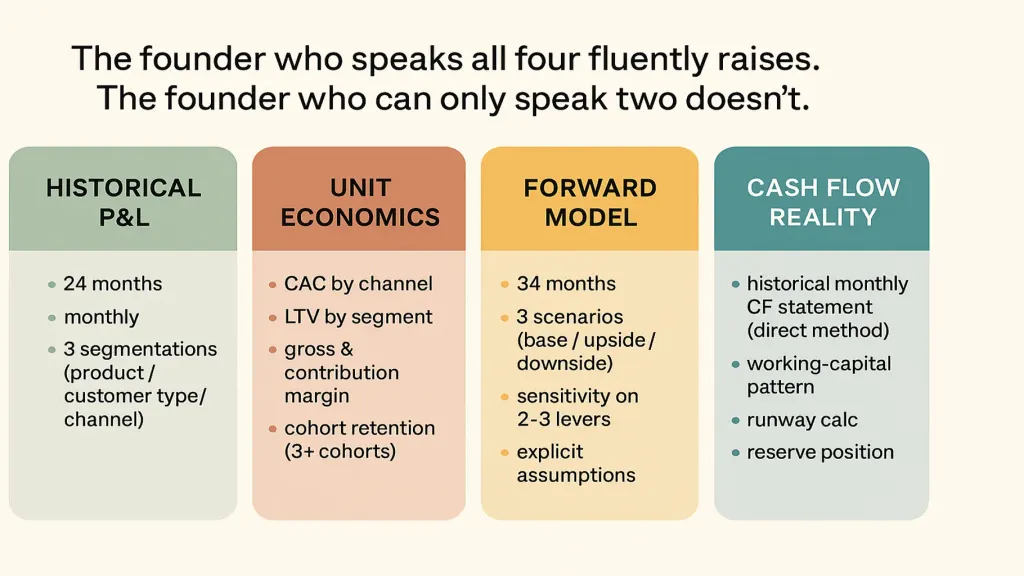
Artefakt eins — historische Gewinn- und Verlustrechnung (P&L), 24 Monate, monatliche Granularität, drei Segmentierungen. Gesamt-P&L. Segmentierung nach Produktlinie. Segmentierung nach Kundentyp (in ihrem Fall B2B vs. B2C). Segmentierung nach Akquisitionskanal. Keine Zusammenfassung – die tatsächlichen Zahlen, Monat für Monat, mit Anmerkungen zu plötzlichen Bewegungen.
Artefakt zwei — Unit Economics, definiert und erklärt. CAC nach Kanal. LTV nach Segment. Bruttomarge pro Einheit. Deckungsbeitrag pro Einheit. Kohorten-Retention-Kurven für mindestens drei Kohorten. Schriftliche Definitionen jedes Begriffs, damit keine Mehrdeutigkeit entsteht.
Artefakt drei — 24-Monats-Finanzmodell mit Szenarien. Keine Prognose. Ein Modell. Drei Szenarien: Basis, positiv, negativ. Explizite Annahmen für jedes. Sensitivitätstabelle, die die zwei oder drei wichtigsten Stellhebel zeigt.
Artefakt vier — die Cashflow-Realität. Historische monatliche Kapitalflussrechnung. Muster des Working Capital. Berechnung der Cash Runway. Reserveposition. Hier suchen Investoren nach der Wahrheit hinter der P&L.
Jede Gründerin, die erfolgreich Kapital aufnimmt, erzählt diese Geschichte mit diesen vier Artefakten, egal ob sie sie so nennt oder nicht. Die Gründerin, die sie nicht fließend erzählen kann, verliert das Gespräch, bevor das Pitch Deck überhaupt geöffnet wird.
Was sie tatsächlich tat — vier Monate Neuaufbau
Monat 1 — 24 Monate historische P&L, mit Segmentierung neu aufgebaut. Nahm den größten Zeitaufwand in Anspruch. Ihre Bücher waren buchhalterisch sauber, aber nicht managementtauglich. Sie und ihre Buchhalterin verbrachten drei Wochenenden und einen Wochentag pro Woche damit, die monatlichen Summen nach Produktlinie, Kundentyp und Kanal zu rekonstruieren. Insgesamt: etwa 60 Stunden Arbeit.
Monat 2 — Unit Economics aus Quelldaten. CAC erforderte den Neuaufbau der Marketingattribution. LTV erforderte Kohortentabellen. Die Marge pro Einheit erforderte die Zuordnung der Betriebskosten nach Segment. Alles machbar, aber beim ersten Mal alles mühsam. Etwa 40 Stunden.
Monat 3 — Forward-Modell. In einer Tabellenkalkulation erstellt. Drei explizite Szenarien. Sensitivitätstabelle für vier Stellhebel (Preis, Retention, CAC, Churn). Sie schrieb die Annahmen in Klartext neben jede Zelle – damit ein Investor die Szenarien bei Bedarf selbst neu durchrechnen konnte. Etwa 30 Stunden.
Monat 4 — Kapitalflussrechnung und Data Room. Monatlicher Cashflow nach direkter Methode, 24 Monate. Das Muster des Working Capital kam zum Vorschein. Dann der Data Room – organisiert wie eine Unternehmerin, nicht wie eine Anwältin. Etwa 25 Stunden.
Insgesamt: ~155 Arbeitsstunden über vier Monate, größtenteils von ihr selbst. Als sie erneut in die Kapitalaufnahme ging, gelang ihr der Abschluss im dritten Gespräch.
Die Data-Room-Checkliste, die wirklich zählt
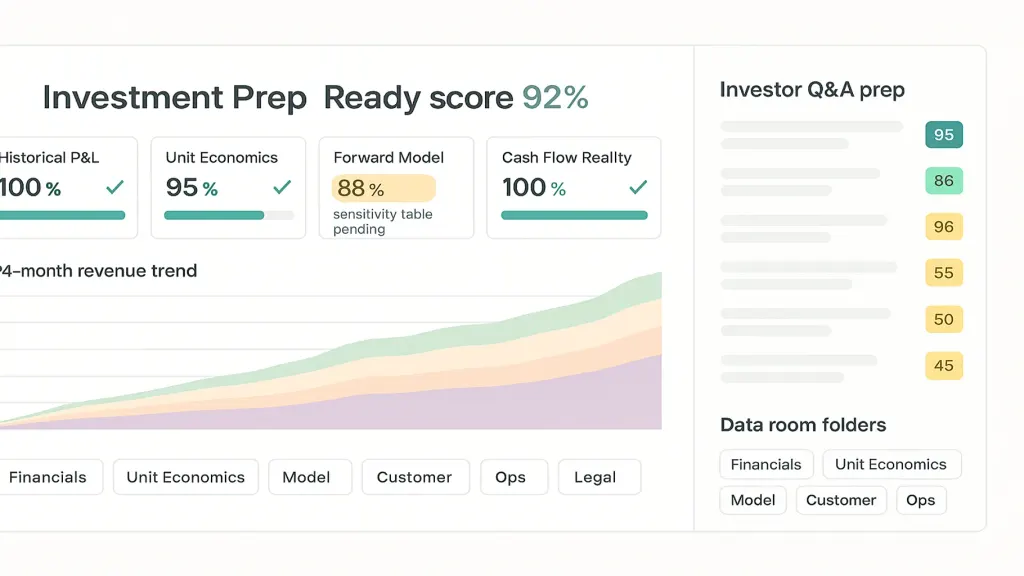
- Finanzen: monatliche P&L über 24 Monate (3 Segmentierungen), monatliche Kapitalflussrechnung, Bilanz zum letzten Monatsende, aktuelle Kontoauszüge.
- Unit Economics: CAC und LTV pro Kanal/Segment, Kohorten-Retention-Tabellen (3+ Kohorten), Margenstruktur nach Produktlinie.
- Modell: 24-Monats-Forward-Modell mit drei Szenarien, Sensitivitätstabelle, schriftliche Annahmen.
- Kunden: Kundenkonzentrationsanalyse (Umsatz nach Top 10), Retention-/Churn-Historie, Musterverträge.
- Betrieb: Organigramm, Einstellungsplan für die nächsten 12 Monate, Liste der wichtigsten Lieferanten.
- Rechtliches: Cap Table, Unternehmensstruktur, bestehende Verbindlichkeiten oder Wandelanleihen, IP-Inventar.
Die finanziellen Ebenen machen 60% der Arbeit aus. Der Rest ist Administration. Gründerinnen und Gründer drehen dieses Verhältnis um und verlieren vier Wochen mit der Vorbereitung juristischer Unterlagen, während die Zahlen unklar bleiben.
📌 Sie bereiten sich in den nächsten 6–12 Monaten auf eine Finanzierungsrunde vor und sind unsicher, ob Ihre Finanzgeschichte investorenreif ist? Schicken Sie uns eine Momentaufnahme Ihrer aktuellen P&L und jedes Modell, das Sie haben – wir erstellen eine einseitige Readiness-Bewertung, die zeigt, welche der vier Artefakte stark sind und welche Sie im ersten Gespräch scheitern lassen. [Fordern Sie Ihre kostenlose Finmap-Diagnose an →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Wie lange dauert es wirklich?

Für eine Gründerin, die das Unternehmen seit mehr als 3 Jahren führt: 3–6 Monate konzentrierter Teilzeitarbeit. Weniger, wenn die Buchhaltung bereits sauber und segmentiert ist; mehr, wenn nicht.
Kann ich jemanden dafür engagieren?
Nur teilweise. Der historische Neuaufbau kann delegiert werden. Die Definitionen der Unit Economics und die Modellannahmen müssen von der Gründerin selbst kommen — sonst kann sie die Frage nicht beantworten, die das Pitch-Gespräch beendet.
Was, wenn meine Buchhaltung chaotisch ist?
Beheben Sie das zuerst. Es gibt keine Abkürzung. Zwei Monate Aufräumarbeit vor den vier Monaten Investment-Vorbereitung sind realistisch.
Brauche ich geprüfte Finanzberichte?
Für die meisten ukrainischen Angel- und Pre-Series-A-Runden nicht. Saubere Buchhaltung und intern erstellte Abschlüsse sind in der Regel akzeptabel. Audits werden ab der Series A relevant.
Excel oder Plattform für das Modell?
Excel für das Forward-Modell. Investoren erwarten, die Formeln zu sehen. Eine Plattform kann die historischen Daten und den Cashflow hosten.
Was ist der größte Fehler, den Gründerinnen und Gründer machen?
Der Fokus auf das Pitch Deck. Das Pitch Deck ist nachgelagert. Die vier oben genannten Artefakte sind vorgelagert — bekommt man sie richtig hin, schreibt sich das Deck fast von selbst.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



