


Tabla de contenidos
Inicio
/
Blog
/
La sala de datos no era el problema: lo que una fundadora aprendió preparando su negocio para el primer inversor

116

5 min

02.07.2026
La sala de datos no era el problema: lo que una fundadora aprendió preparando su negocio para el primer inversor

Oleksandr Solovei
CEO & Co-founder Finmap
"Me hizo una sola pregunta. 'Muéstreme su unit economics.' Y en ese momento me di cuenta de que toda la conversación iba a girar en torno a lo que no podía decir, no a lo que sí podía."
La fundadora de un negocio de servicios educativos de ₴14M —seis años en el mercado, rentable, tres cohortes de egresados— describió su primera conversación real con un inversor, la que le enseñó lo que realmente significa estar "lista".
Se había preparado durante seis semanas. Puso en orden la contabilidad. Reunió los contratos. Escribió un pitch deck. Ensayó la historia del negocio, el equipo, la visión. Cuando llegó el inversor —un ángel ucraniano con tres salidas previas en el sector educativo— se sentía lista. Eso creía.
A los doce minutos, él hizo una sola pregunta. "Muéstreme su unit economics." Ella empezó a responder. Coste de adquisición por estudiante. Ingresos por estudiante. Retención. Luego él preguntó cómo calculaba el valor de vida del cliente. Ella respondió. Luego cómo atribuía el gasto de marketing por cohorte. Respondió con menos fluidez. Luego cómo variaba su estructura de márgenes entre los contratos corporativos B2B y los clientes individuales B2C. Respondió a medias. Después se quedó callada.
Él no estaba comprobando si las cifras se veían bien. Estaba comprobando si ella era capaz de hablar en cifras de su propio negocio. Podía —aproximadamente. Y eso no es invertible.
La conversación terminó con cortesía. Él no invirtió. Ella reconstruyó su historia financiera durante cuatro meses y consiguió levantar capital con éxito nueve meses después. Este artículo es lo que reconstruyó.
Qué significa realmente estar "lista para recibir inversión"
Los fundadores creen que los inversores quieren un pitch deck vistoso, una cap table impecable y estados financieros auditados. Eso es higiene, no sustancia. Los inversores quieren tres cosas que rara vez dicen en voz alta:
Uno — una fundadora que hable con fluidez en las cifras de su propio negocio. Cada cifra que la fundadora cita sin dudar vale más que esa misma cifra escrita en una diapositiva.
Dos — una arquitectura financiera que se generalice. No los detalles del año pasado, sino la forma en que se relacionan ingresos, costes y caja a cualquier escala. Los inversores están valorando el negocio futuro, no el pasado.
Tres — una sala de datos que refleje a una operadora, no a una contable. El inversor no quiere declaraciones de impuestos. Quiere ver cómo mira realmente la fundadora su negocio mes a mes.
Consigue esas tres cosas y el pitch deck casi se escribe solo.
La arquitectura financiera de cuatro partes que los inversores realmente leen
La reconstrucción que hizo organizó su historia financiera en cuatro elementos conectados.
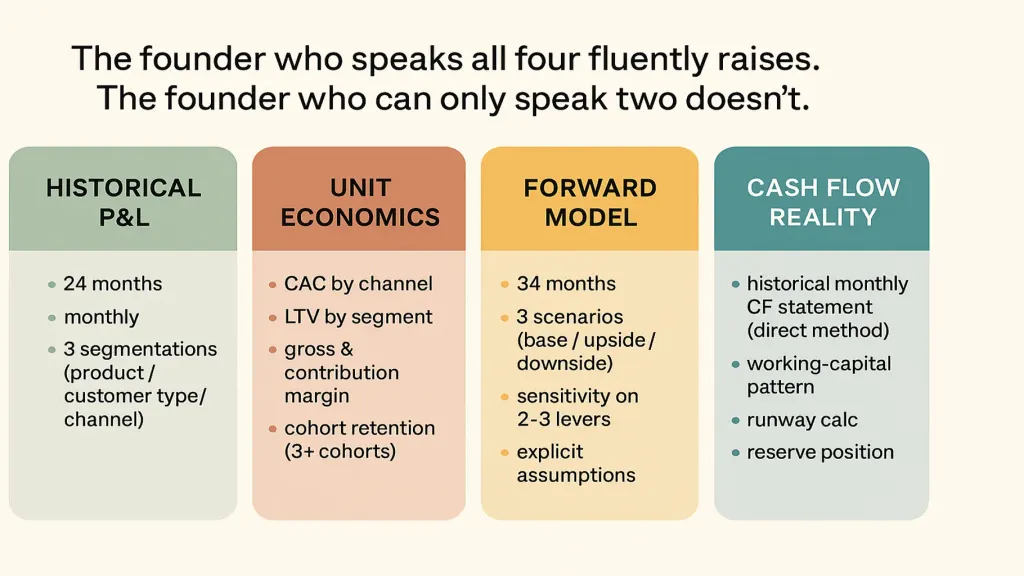
Elemento uno — Cuenta de resultados histórica, 24 meses, granularidad mensual, tres segmentaciones. Cuenta de resultados total. Segmentación por línea de producto. Segmentación por tipo de cliente (B2B frente a B2C en su caso). Segmentación por canal de adquisición. No un resumen —las cifras reales, mes a mes, con los movimientos bruscos anotados.
Elemento dos — Unit economics, definida y explicada. CAC por canal. LTV por segmento. Margen bruto por unidad. Margen de contribución por unidad. Curvas de retención por cohorte para al menos tres cohortes. Definiciones escritas de cada término para que no haya ambigüedad.
Elemento tres — Modelo financiero prospectivo a 24 meses con escenarios. No una previsión. Un modelo. Tres escenarios: base, optimista, pesimista. Supuestos explícitos para cada uno. Tabla de sensibilidad que muestra las dos o tres palancas más determinantes.
Elemento cuatro — La realidad del flujo de caja. Estado de flujo de caja histórico mensual. Patrón de capital de trabajo. Cálculo de la autonomía de caja (runway). Posición de reserva. Aquí es donde los inversores buscan la verdad detrás de la cuenta de resultados.
Toda fundadora que consigue levantar capital cuenta esta historia con estos cuatro elementos, los llame así o no. La fundadora que no puede contarla con fluidez pierde la conversación antes de que se abra el pitch deck.
Lo que hizo realmente — cuatro meses de reconstrucción
Mes 1 — 24 meses de cuenta de resultados histórica, reconstruida con segmentación. Se llevó la mayor parte del tiempo. Su contabilidad estaba limpia a efectos fiscales pero no a efectos de gestión. Ella y su contable dedicaron tres fines de semana y un día laborable a la semana a reconstruir los totales mensuales por línea de producto, por tipo de cliente, por canal. Total: unas 60 horas de trabajo.
Mes 2 — Unit economics a partir de los datos fuente. El CAC exigió reconstruir la atribución de marketing. El LTV exigió tablas de cohortes. El margen por unidad exigió asignar los costes operativos por segmento. Todo posible, todo doloroso la primera vez. Unas 40 horas.
Mes 3 — Modelo prospectivo. Construido en una hoja de cálculo. Tres escenarios explícitos. Tabla de sensibilidad para cuatro palancas (precio, retención, CAC, churn). Escribió los supuestos en texto plano junto a cada celda, para que un inversor pudiera volver a ejecutar los escenarios si quería. Unas 30 horas.
Mes 4 — Estado de flujo de caja y sala de datos. Flujo de caja mensual por método directo, 24 meses. Salió a la luz el patrón de capital de trabajo. Después, la sala de datos —organizada como una operadora, no como una abogada. Unas 25 horas.
Total: ~155 horas de trabajo a lo largo de cuatro meses, en su mayoría suyas. Cuando volvió a buscar inversión, la consiguió en la tercera conversación.
La lista de la sala de datos que realmente importa
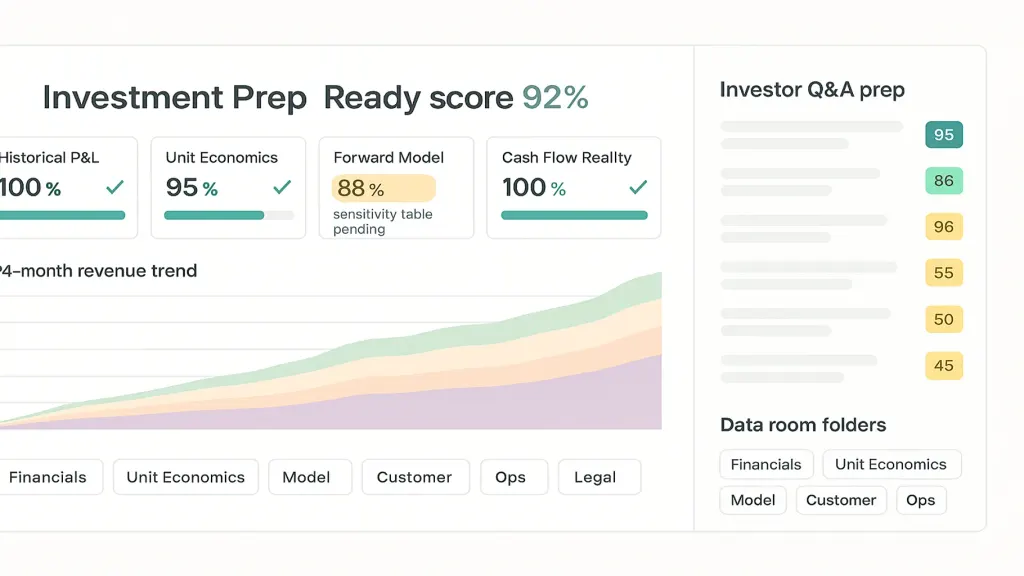
- Financiero: cuenta de resultados mensual a 24 meses (3 segmentaciones), estado de flujo de caja mensual, balance a cierre del último mes, extractos bancarios más recientes.
- Unit economics: CAC y LTV por canal/segmento, tablas de retención por cohorte (3 o más cohortes), estructura de márgenes por línea de producto.
- Modelo: modelo prospectivo a 24 meses con tres escenarios, tabla de sensibilidad, supuestos por escrito.
- Cliente: análisis de concentración de clientes (ingresos por los 10 principales), historial de retención/churn, contratos de muestra.
- Operaciones: organigrama, plan de contratación para los próximos 12 meses, lista de proveedores clave.
- Legal: cap table, estructura corporativa, deuda existente o notas convertibles, inventario de propiedad intelectual.
Las capas financieras son el 60% del trabajo. El resto es administración. Los fundadores invierten esta proporción y pierden cuatro semanas preparando documentos legales mientras las cifras siguen siendo ambiguas.
📌 ¿Te estás preparando para levantar capital en los próximos 6–12 meses y no sabes si tu historia financiera está lista para un inversor? Envíanos una instantánea de tu cuenta de resultados actual y cualquier modelo que tengas —te entregaremos una evaluación de preparación de una página que muestra cuáles de los cuatro elementos son sólidos y cuáles te harán quedar descartada en la primera conversación. [Solicita tu diagnóstico gratuito de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Cuánto tiempo lleva realmente?

Para una fundadora que lleva más de 3 años dirigiendo el negocio: 3–6 meses de trabajo concentrado a tiempo parcial. Menos si la contabilidad ya está limpia y segmentada; más si no lo está.
¿Puedo contratar a alguien para que lo haga por mí?
Solo en parte. La reconstrucción histórica se puede delegar. Las definiciones de unit economics y los supuestos del modelo deben venir de la fundadora, de lo contrario no podrá responder la pregunta que pone fin a la conversación del pitch.
¿Y si mi contabilidad es un desastre?
Arregla eso primero. No hay atajo. Dos meses de limpieza antes de los cuatro meses de preparación para la inversión es realista.
¿Necesito estados financieros auditados?
Para la mayoría de las rondas de ángeles ucranianos y pre-Series A, no. Una contabilidad limpia y estados producidos internamente suelen ser aceptables. Las auditorías se vuelven relevantes a partir de la Series A.
¿Excel o una plataforma para el modelo?
Excel para el modelo prospectivo. Los inversores esperan ver las fórmulas. Una plataforma puede alojar los históricos y el flujo de caja.
¿Cuál es el mayor error que cometen los fundadores?
Centrarse en el pitch deck. El pitch deck es lo que viene después. Los cuatro elementos anteriores son lo que viene antes —consíguelos bien y el deck se escribe solo.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



