


Tabla de contenidos
Inicio
/
Blog
/
Estaba lista para dejar de llevar el día a día del negocio. No estaba lista para dejar de saber cómo iba.

67

5 min

02.07.2026
Estaba lista para dejar de llevar el día a día del negocio. No estaba lista para dejar de saber cómo iba.
Karine Shevchenko
Financial Expert at Finmap
"Quería salir de las operaciones diarias. No quería salir de las cifras. Y durante seis meses no pude expresar qué estaba realmente cediendo frente a qué estaba conservando."
La propietaria de un negocio de servicios de ₴21M — servicios profesionales, 22 empleados, 12 años en el mercado — describió la transición que vivió cuando decidió contratar a un director de operaciones y dar un paso atrás en la ejecución diaria.
Durante doce años había dirigido todo: ventas, contratación, supervisión de la entrega, finanzas. El negocio había alcanzado el tamaño en el que podía permitirse — a duras penas — incorporar a un operador senior para hacerse cargo del día a día. La idea era clara: contratar operaciones, conservar estrategia y finanzas, trabajar tres días a la semana en el plazo de un año, enfocarse en dos productos adyacentes nuevos.
Los primeros seis meses de la transición fueron más difíciles de lo esperado. No porque el nuevo operador no fuera competente. Sino porque la propietaria no sabía — en el detalle operativo — qué estaba realmente delegando y qué estaba conservando. La capa financiera en particular era una superficie sin control. Quería "conservar las cifras". ¿Qué significaba eso realmente? ¿Leer el estado de resultados? ¿Aprobar cada transacción? ¿Ver el panel? ¿Ver las excepciones? No podía responder, y la ambigüedad estaba generando fricción con la nueva contratación.
En el mes siete rediseñó su rol de forma explícita. Este artículo es el marco de trabajo que usó.
La trampa: "conservar las cifras" no es un modelo de delegación
Las fundadoras y fundadores que dan un paso atrás usan frases como "quiero seguir al tanto de las cifras" o "necesito conservar visibilidad". Son deseos, no decisiones. Sin especificidad, la fundadora termina metiéndose en todo (anulando el propósito de la delegación) o dejando pasar señales importantes (anulando el propósito de la visibilidad).
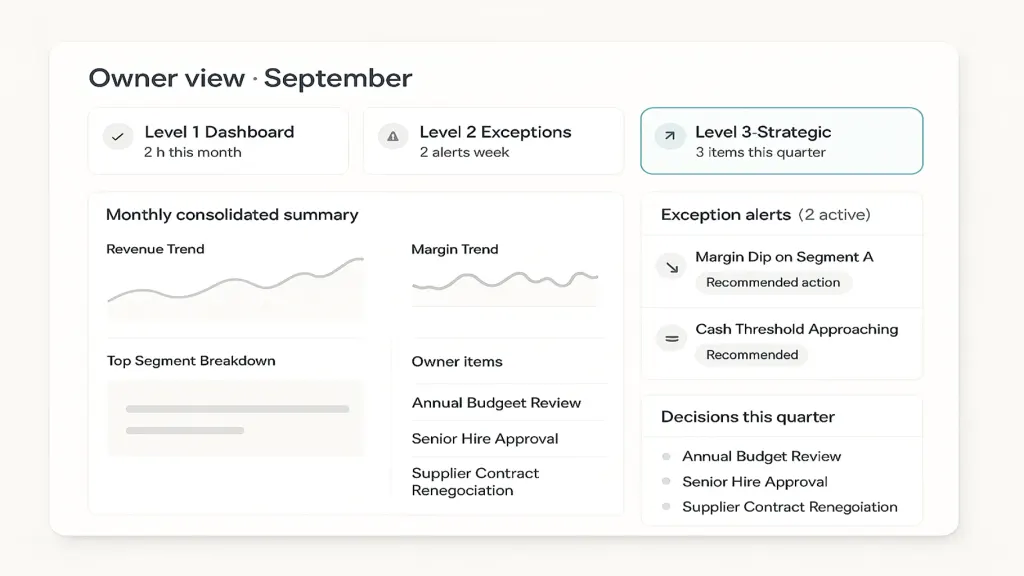
El marco de trabajo funcional distingue tres niveles de participación financiera, cada uno con un alcance específico y una frecuencia específica.
Los tres niveles de participación financiera
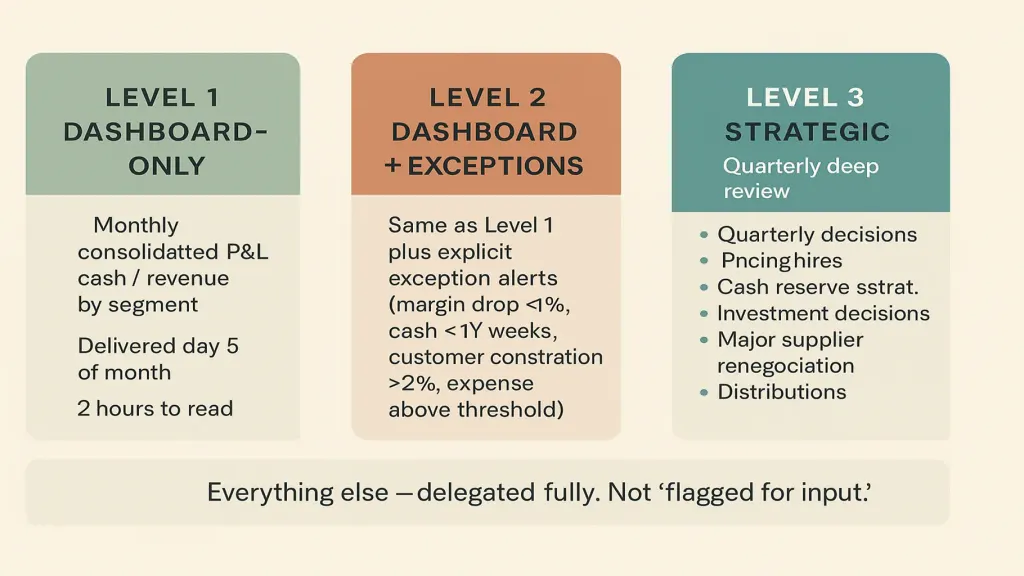
Nivel 2 — Panel + revisión de excepciones (cosas que la propietaria ve y sobre las que pregunta). El mismo panel más alertas de excepción explícitas: caída del margen por debajo de X%, caja por debajo de Y semanas de reserva, concentración de clientes por encima de Z%, gasto importante por encima de un umbral. Las alertas llegan cuando ocurren; la propietaria revisa semanalmente (30 minutos) y responde a las alertas en un plazo de 48 horas.
Nivel 3 — Estratégico (cosas que la propietaria realmente decide). Revisión profunda trimestral con el director de operaciones y la contable. Decisiones que se reservan a la propietaria: presupuesto anual, contrataciones sénior (nivel 3+), cambios de precios superiores al 10%, estrategia de reserva de caja, decisiones de inversión, renegociaciones importantes con proveedores, distribución a los propietarios.
Todo lo demás se delega por completo al director de operaciones. No "señalado para que opine la propietaria", no "revisado semanalmente". Delegado.
Cómo se ve hacer esto mal
Los primeros seis meses, sin niveles explícitos, la propietaria se había metido en cosas que creía estar delegando.
- Aprobar cada gasto superior a ₴20K (debería haber sido decisión del director de operaciones).
- Revisar las previsiones de caja semanales (debería haber sido solo panel, mensual).
- Estar presente en todas las entrevistas de contratación (debería haber sido solo Nivel 3 — contrataciones sénior).
- Decidir las renegociaciones con proveedores (debería haber sido el director de operaciones dentro de ciertos límites).
Cada una de estas cosas la arrastraba de vuelta a las operaciones diarias. Cada una parecía "importante" en el momento. En conjunto, seguía trabajando 5 días a la semana y el director de operaciones estaba frustrado.
Cuando hizo explícito el marco de tres niveles y lo compartió con el director de operaciones, ocurrieron dos cosas: su implicación bajó a unas 8 horas por semana desde 30, y la confianza del director de operaciones aumentó notablemente porque ahora sabía dónde terminaba su autoridad.
La frecuencia semanal y mensual que hizo que funcionara
Semanal (viernes, 30 minutos). La propietaria revisa las alertas de excepción de la semana y cualquier elemento de Nivel 2. Si no se ha activado nada, se omite la reunión. Asistentes: propietaria, director de operaciones.
Mensual (primer martes, 90 minutos). La propietaria revisa el panel, comenta tendencias, hace preguntas. El director de operaciones se encarga de la presentación. Asistentes: propietaria, director de operaciones, contable (según sea necesario).
Trimestral (medio día dedicado). La propietaria y el director de operaciones revisan el panorama financiero completo, fijan las prioridades para el próximo trimestre, ajustan planes. Esta es la conversación de Nivel 3. Puede estar presente opcionalmente un asesor externo.
Anual (día completo + preparación). Definición de presupuesto, dirección estratégica, decisiones importantes para el año.
Tiempo total de la propietaria en finanzas: ~8 horas/semana de promedio a lo largo del año. Una baja desde ~30 horas/semana con el enfoque anterior de "me mantengo al tanto de todo".
📌 ¿Planea dar un paso atrás en las operaciones diarias pero no está segura de qué decisiones financieras conservar y cuáles delegar? Envíenos la descripción de su rol actual y una instantánea de su negocio — elaboraremos un marco de delegación de tres niveles de una página, adaptado a su negocio. [Solicite su diagnóstico gratuito de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Cómo sé si mi director de operaciones es lo bastante competente para la delegación de Nivel 1/2?

90 días de acompañamiento (shadowing) es una prueba justa. Si después de 90 días las alertas de excepción que señala coinciden con lo que usted misma habría marcado, está listo o lista.
¿Qué pasa con la titularidad de la relación con la contable?
La propietaria conserva la relación directa con la contable en los asuntos de Nivel 3 (auditoría, impuestos, estructurales). El director de operaciones se encarga de la relación contable del día a día.
¿Debo conservar la firma autorizada de la cuenta bancaria?
Para la mayoría de las propietarias, sí — como control, no como flujo de trabajo. Firma autorizada para transferencias por encima de un umbral. Todo lo que está por debajo es cosa de operaciones.
¿Qué pasa si el director de operaciones toma una decisión con la que no estoy de acuerdo?
Por debajo del Nivel 3, la decisión se mantiene — usted delegó. Puede plantearlo como una conversación de acompañamiento (coaching) para la próxima decisión similar. Si revoca decisiones de Nivel 1/2, la delegación se desmorona.
¿Cómo sé si he delegado demasiado?
Señales de advertencia: le sorprenden las cifras en la revisión mensual, las alertas de excepción no se activan cuando deberían, los informes del panel parecen demasiado ordenados. Vuelva a traer elementos de Nivel 2 hasta restablecer la confianza.
¿Esto puede escalar a varias entidades o a una organización más grande?
Sí — el mismo modelo de tres niveles funciona a mayor escala. Por encima de unos 50 empleados, añada un director financiero (CFO) entre el director de operaciones y la propietaria, y los elementos de Nivel 3 pasan a ser decisiones del CFO con ratificación de la propietaria.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



