


Sommaire
Accueil
/
Blog
/
Elle était prête à cesser de gérer l'entreprise au quotidien. Elle n'était pas prête à cesser de savoir comment elle se portait.

67

5 min

02.07.2026
Elle était prête à cesser de gérer l'entreprise au quotidien. Elle n'était pas prête à cesser de savoir comment elle se portait.
Karine Shevchenko
Financial Expert at Finmap
« Je voulais sortir des opérations quotidiennes. Je ne voulais pas sortir des chiffres. Et pendant six mois, je n'ai pas pu formuler clairement ce que j'abandonnais réellement par rapport à ce que je conservais. »
La propriétaire d'une entreprise de services de ₴21M — services professionnels, 22 employés, 12 ans d'existence — a décrit la transition qu'elle a vécue lorsqu'elle a décidé de recruter une directrice des opérations et de prendre du recul par rapport à l'exécution quotidienne.
Pendant douze ans, elle avait tout géré : ventes, recrutement, supervision de la livraison, finances. L'entreprise avait atteint la taille où elle pouvait se permettre — de justesse — de recruter une opératrice senior pour prendre en charge le quotidien. L'idée était claire : recruter une responsable des opérations, conserver la stratégie et les finances, travailler trois jours par semaine d'ici un an, se concentrer sur deux nouveaux produits adjacents.
Les six premiers mois de la transition ont été plus difficiles que prévu. Non pas parce que la nouvelle opératrice n'était pas compétente. Mais parce que la propriétaire ne savait pas — dans le détail opérationnel — ce qu'elle déléguait réellement et ce qu'elle conservait. La couche financière, en particulier, était une zone non maîtrisée. Elle voulait « conserver les chiffres ». Qu'est-ce que cela signifiait concrètement ? Lire le compte de résultat ? Approuver chaque transaction ? Voir le tableau de bord ? Voir les exceptions ? Elle ne pouvait pas répondre, et cette ambiguïté créait des frictions avec la nouvelle recrue.
Au septième mois, elle a reconstruit son rôle de façon explicite. Cet article présente le cadre qu'elle a utilisé.
Le piège : « conserver les chiffres » n'est pas un modèle de délégation
Les fondatrices et fondateurs qui prennent du recul utilisent des formules comme « je veux rester au fait des chiffres » ou « j'ai besoin de conserver de la visibilité ». Ce sont des souhaits, pas des décisions. Sans précision, la fondatrice finit soit par s'immiscer partout (ce qui va à l'encontre de la délégation), soit par manquer des signaux importants (ce qui va à l'encontre de la visibilité).
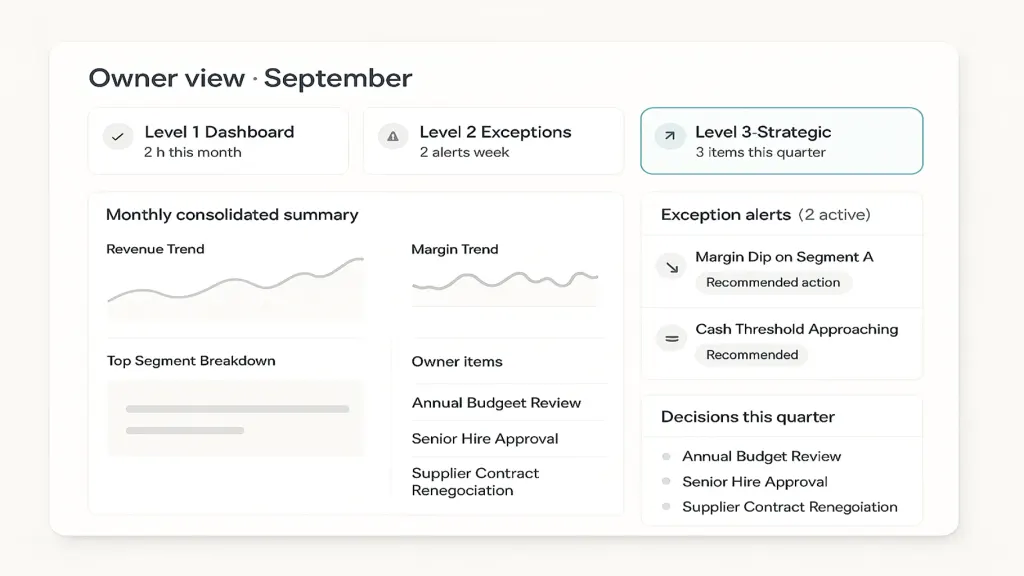
Le cadre de travail retenu distingue trois niveaux d'implication financière, chacun avec un périmètre précis et une cadence précise.
Les trois niveaux d'implication financière
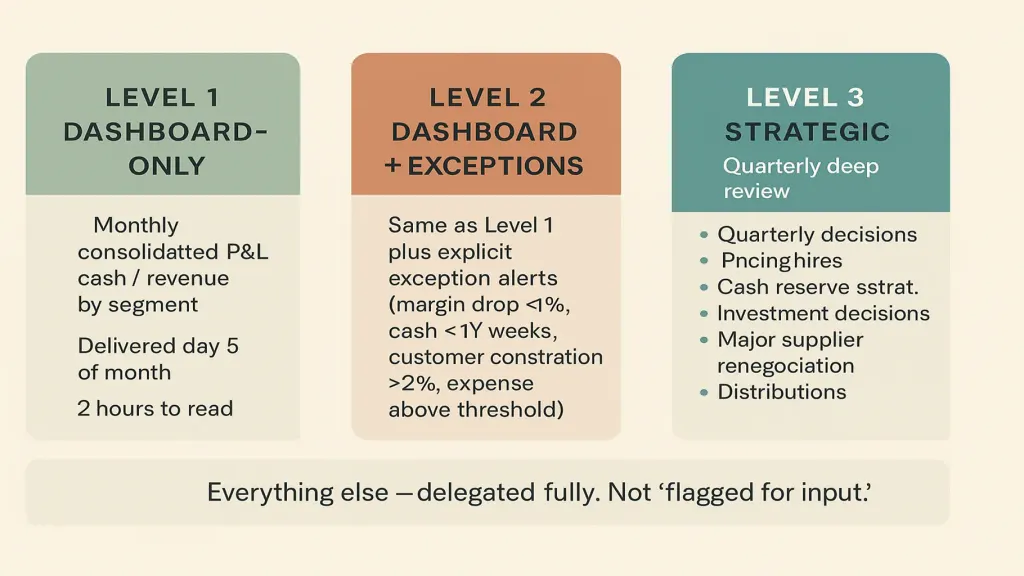
Niveau 2 — Tableau de bord + revue des exceptions (ce que la propriétaire voit et sur quoi elle pose des questions). Même tableau de bord plus des alertes d'exception explicites : baisse de marge sous X %, trésorerie sous Y semaines de réserve, concentration client au-dessus de Z %, dépense majeure au-dessus d'un seuil. Les alertes arrivent au fil de l'eau ; la propriétaire les examine chaque semaine (30 minutes) et répond aux alertes sous 48 heures.
Niveau 3 — Stratégique (ce que la propriétaire décide réellement). Revue trimestrielle approfondie avec la directrice des opérations et la comptable. Décisions explicitement réservées à la propriétaire : budget annuel, recrutements seniors (niveau 3+), changements de prix supérieurs à 10 %, stratégie de réserve de trésorerie, décisions d'investissement, renégociation majeure avec un fournisseur, distribution aux propriétaires.
Tout le reste est entièrement délégué à la directrice des opérations. Pas « signalé pour avis de la propriétaire », pas « revu chaque semaine ». Délégué.
À quoi ressemble une mauvaise exécution de ce modèle
Les six premiers mois, sans niveaux explicites, la propriétaire s'était réinsérée dans des choses qu'elle pensait déléguer.
- Approuver chaque dépense supérieure à ₴20K (aurait dû être la décision de la directrice des opérations).
- Examiner les prévisions de trésorerie chaque semaine (aurait dû être un simple tableau de bord, mensuel).
- Assister à tous les entretiens d'embauche (aurait dû se limiter au Niveau 3 — recrutements seniors).
- Décider des renégociations avec les fournisseurs (aurait dû relever de la directrice des opérations, dans certaines limites).
Chacun de ces points la ramenait vers les opérations quotidiennes. Chacun semblait « important » sur le moment. Au total, elle travaillait toujours 5 jours par semaine et la directrice des opérations était frustrée.
Lorsqu'elle a rendu le cadre à trois niveaux explicite et l'a partagé avec la directrice des opérations, deux choses se sont produites : son implication est tombée à environ 8 heures par semaine contre 30 auparavant, et la confiance de la directrice des opérations a nettement augmenté, car elle savait désormais où s'arrêtait son autorité.
La cadence hebdomadaire et mensuelle qui a fait fonctionner le tout
Hebdomadaire (vendredi, 30 minutes). La propriétaire examine les alertes d'exception de la semaine et tout élément de Niveau 2. Si rien ne s'est déclenché, la réunion est annulée. Participants : propriétaire, directrice des opérations.
Mensuelle (premier mardi, 90 minutes). La propriétaire examine le tableau de bord, discute des tendances, pose des questions. La directrice des opérations conduit la présentation. Participants : propriétaire, directrice des opérations, comptable (au besoin).
Trimestrielle (une demi-journée dédiée). La propriétaire et la directrice des opérations passent en revue l'ensemble du tableau financier, fixent les priorités du trimestre suivant, ajustent les plans. C'est la conversation de Niveau 3. Un conseiller externe peut éventuellement y assister.
Annuelle (une journée entière + préparation). Établissement du budget, orientation stratégique, décisions majeures pour l'année.
Temps total consacré aux finances par la propriétaire : environ 8 heures/semaine en moyenne sur l'année. En baisse par rapport à environ 30 heures/semaine sous l'ancienne approche « je reste au fait de tout ».
📌 Vous envisagez de prendre du recul par rapport aux opérations quotidiennes mais ne savez pas exactement quelles décisions financières conserver et lesquelles déléguer ? Envoyez-nous la description de votre rôle actuel et un aperçu de votre entreprise — nous produirons un cadre de délégation à trois niveaux, sur une page, adapté à votre entreprise. [Demandez votre diagnostic Finmap gratuit →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Comment savoir si ma directrice des opérations est suffisamment compétente pour une délégation de Niveau 1/2 ?

90 jours d'observation (shadowing) constituent un test équitable. Si, après 90 jours, les alertes d'exception qu'elle remonte correspondent à ce que vous auriez vous-même signalé, elle est prête.
Qu'en est-il de la relation avec la comptable ?
La propriétaire conserve une relation directe avec la comptable pour les sujets de Niveau 3 (audit, fiscalité, structurels). La directrice des opérations gère la relation comptable au quotidien.
Dois-je conserver la signature sur le compte bancaire ?
Pour la plupart des propriétaires, oui — comme moyen de contrôle, pas comme flux de travail. Signature requise pour les virements au-dessus d'un seuil. Tout ce qui est en dessous relève des opérations.
Que faire si la directrice des opérations prend une décision avec laquelle je ne suis pas d'accord ?
En dessous du Niveau 3, la décision tient — vous avez délégué. Vous pouvez en faire un sujet de coaching pour la prochaine décision similaire. Si vous annulez des décisions de Niveau 1/2, la délégation s'effondre.
Comment savoir si j'ai trop délégué ?
Signaux d'alerte : vous êtes surprise par les chiffres lors de la revue mensuelle, les alertes d'exception ne se déclenchent pas quand elles le devraient, les rapports du tableau de bord semblent trop soignés. Réintroduisez des éléments de Niveau 2 jusqu'à ce que la confiance soit rétablie.
Ce modèle peut-il s'adapter à plusieurs entités ou à une organisation plus grande ?
Oui — le même modèle à trois niveaux fonctionne à plus grande échelle. Au-delà d'environ 50 employés, ajoutez une directrice financière (DAF) entre la directrice des opérations et la propriétaire, et les décisions de Niveau 3 basculent vers la DAF avec ratification par la propriétaire.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



