


Inhaltsverzeichnis
Startseite
/
Blog
/
Sie war bereit, das Tagesgeschäft abzugeben. Sie war nicht bereit, den Überblick über die Zahlen zu verlieren.

67

5 Min.

02.07.2026
Sie war bereit, das Tagesgeschäft abzugeben. Sie war nicht bereit, den Überblick über die Zahlen zu verlieren.
Karine Shevchenko
Financial Expert at Finmap
„Ich wollte raus aus dem Tagesgeschäft. Ich wollte nicht raus aus den Zahlen. Und sechs Monate lang konnte ich nicht in Worte fassen, was ich eigentlich abgab und was ich behielt.“
Die Inhaberin eines Dienstleistungsunternehmens mit ₴21 Mio. Umsatz — professionelle Dienstleistungen, 22 Mitarbeiter, 12 Jahre am Markt — beschrieb den Übergang, den sie durchlief, als sie beschloss, einen Operations Director einzustellen und sich aus dem operativen Tagesgeschäft zurückzuziehen.
Zwölf Jahre lang hatte sie alles selbst geführt: Vertrieb, Personalauswahl, Delivery-Aufsicht, Finanzen. Das Unternehmen hatte die Größe erreicht, bei der sie es sich — gerade so — leisten konnte, eine erfahrene Führungskraft für das Tagesgeschäft zu holen. Die Idee war klar: Operations einstellen, Strategie und Finanzen behalten, innerhalb eines Jahres nur noch drei Tage die Woche arbeiten, sich auf zwei neue angrenzende Produkte konzentrieren.
Die ersten sechs Monate des Übergangs waren schwieriger als erwartet. Nicht weil die neue Führungskraft nicht kompetent war. Sondern weil die Inhaberin nicht wusste — im operativen Detail — was sie tatsächlich delegierte und was sie behielt. Besonders die finanzielle Ebene war eine unkontrollierte Angriffsfläche. Sie wollte „die Zahlen behalten“. Was bedeutete das konkret? Die GuV lesen? Jede Transaktion freigeben? Das Dashboard sehen? Die Ausnahmen sehen? Sie konnte es nicht beantworten, und diese Unklarheit erzeugte Reibung mit der neuen Führungskraft.
Im siebten Monat baute sie ihre Rolle explizit neu auf. Dieser Artikel ist das Framework, das sie dabei nutzte.
Die Falle: „Die Zahlen behalten“ ist kein Delegationsmodell
Gründerinnen und Gründer, die sich zurückziehen, benutzen Formulierungen wie „Ich möchte bei den Zahlen dranbleiben“ oder „Ich brauche weiterhin Sichtbarkeit“. Das sind Wünsche, keine Entscheidungen. Ohne Konkretisierung landet die Gründerin entweder dabei, sich überall einzumischen (was den Sinn der Delegation zunichtemacht), oder wichtige Signale zu verpassen (was den Sinn der Sichtbarkeit zunichtemacht).
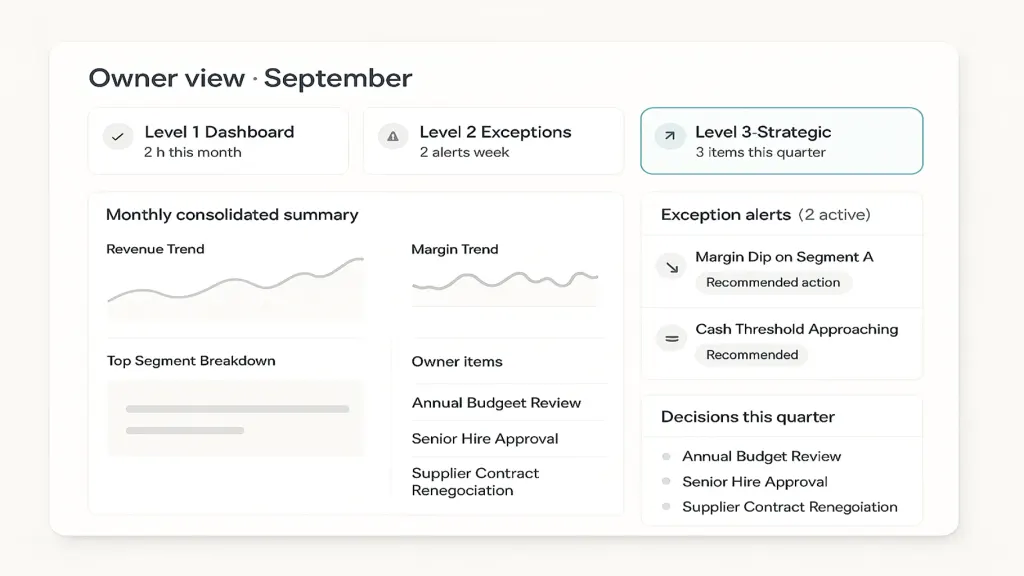
Das funktionierende Framework unterscheidet drei Ebenen finanziellen Engagements, jede mit einem klar definierten Umfang und einer klar definierten Taktung.
Die drei Ebenen finanziellen Engagements
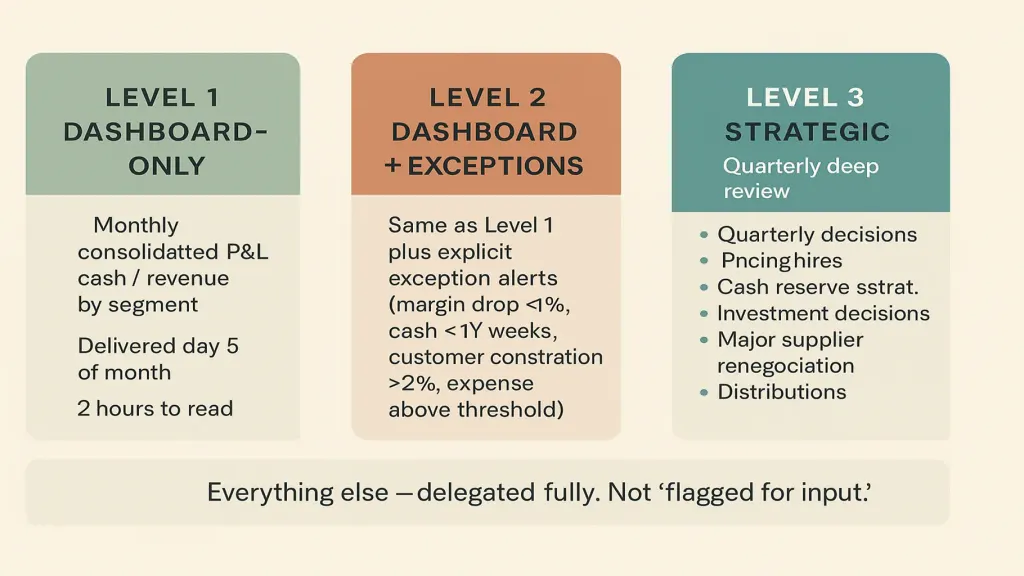
Ebene 2 — Dashboard + Ausnahmeprüfung (Dinge, die die Inhaberin sieht und nachfragt). Dasselbe Dashboard plus explizite Ausnahmewarnungen: Margenrückgang unter X %, Kassenbestand unter Y Wochen Reserve, Kundenkonzentration über Z %, größere Ausgabe über Schwellenwert. Warnungen treffen ein, sobald sie auftreten; die Inhaberin prüft wöchentlich (30 Minuten) und reagiert innerhalb von 48 Stunden auf Warnungen.
Ebene 3 — Strategisch (Dinge, die die Inhaberin tatsächlich entscheidet). Vierteljährliche Tiefenprüfung mit dem Operations Director und der Buchhaltung. Entscheidungen, die explizit bei der Inhaberin verbleiben: Jahresbudget, Einstellungen auf Senior-Ebene (Stufe 3+), Preisänderungen über 10 %, Strategie zur Barreserve, Investitionsentscheidungen, größere Neuverhandlungen mit Lieferanten, Ausschüttungen an die Inhaber.
Alles andere wird vollständig an den Operations Director delegiert. Nicht „zur Rücksprache mit der Inhaberin markiert“, nicht „wöchentlich geprüft“. Delegiert.
Wie es aussieht, wenn man das falsch macht
In den ersten sechs Monaten, ohne explizite Ebenen, hatte sich die Inhaberin in Dinge eingemischt, die sie eigentlich zu delegieren glaubte.
- Freigabe jeder Ausgabe über ₴20K (hätte die Entscheidung des Operations Director sein sollen).
- Wöchentliche Prüfung der Cashflow-Prognosen (hätte monatlich und nur per Dashboard erfolgen sollen).
- Teilnahme an allen Einstellungsgesprächen (hätte nur Ebene 3 betreffen sollen — Senior-Einstellungen).
- Entscheidungen über Lieferanten-Neuverhandlungen (hätte der Operations Director innerhalb festgelegter Grenzen treffen sollen).
Jeder dieser Punkte zog sie zurück ins Tagesgeschäft. Jeder fühlte sich im Moment „wichtig“ an. In der Summe arbeitete sie weiterhin 5 Tage die Woche, und der Operations Director war frustriert.
Als sie das Drei-Ebenen-Framework explizit machte und mit dem Operations Director teilte, geschahen zwei Dinge: Ihr Zeitaufwand sank von 30 auf etwa 8 Stunden pro Woche, und das Selbstvertrauen des Operations Director stieg spürbar, weil sie nun wusste, wo ihre Befugnisse endeten.
Die wöchentliche und monatliche Taktung, die es zum Laufen brachte
Wöchentlich (freitags, 30 Minuten). Die Inhaberin prüft die Ausnahmewarnungen der Woche und alle Punkte der Ebene 2. Wenn nichts ausgelöst wurde, entfällt das Meeting. Teilnehmer: Inhaberin, Operations Director.
Monatlich (erster Dienstag, 90 Minuten). Die Inhaberin prüft das Dashboard, bespricht Trends, stellt Fragen. Der Operations Director verantwortet die Präsentation. Teilnehmer: Inhaberin, Operations Director, Buchhaltung (bei Bedarf).
Vierteljährlich (ein dedizierter halber Tag). Inhaberin und Operations Director prüfen das gesamte finanzielle Bild, setzen die Prioritäten für das nächste Quartal, passen Pläne an. Dies ist das Gespräch auf Ebene 3. Ein externer Berater kann optional teilnehmen.
Jährlich (ganzer Tag + Vorbereitung). Budgetplanung, strategische Ausrichtung, wichtige Entscheidungen für das Jahr.
Gesamter Zeitaufwand der Inhaberin für Finanzen: ~8 Stunden/Woche im Jahresdurchschnitt. Ein Rückgang von ~30 Stunden/Woche gegenüber dem früheren Ansatz „Ich bleibe bei allem dabei“.
📌 Planen Sie, sich aus dem Tagesgeschäft zurückzuziehen, sind sich aber nicht sicher, welche finanziellen Entscheidungen Sie behalten und welche Sie delegieren sollten? Senden Sie uns Ihre aktuelle Rollenbeschreibung und einen Überblick über Ihr Unternehmen — wir erstellen ein einseitiges Drei-Ebenen-Delegationsframework, zugeschnitten auf Ihr Unternehmen. [Fordern Sie Ihre kostenlose Finmap-Diagnose an →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Woher weiß ich, ob mein Operations Director kompetent genug für die Delegation der Ebenen 1/2 ist?

90 Tage Shadowing sind ein fairer Test. Wenn die Ausnahmewarnungen, die er oder sie nach 90 Tagen aufzeigt, mit dem übereinstimmen, was Sie selbst markiert hätten, ist er oder sie bereit.
Wie sieht es mit der Zuständigkeit für die Buchhaltung — dem Verhältnis zum Steuerberater — aus?
Die Inhaberin behält die direkte Beziehung zum Buchhalter für Punkte der Ebene 3 (Audit, Steuern, strukturelle Fragen). Der Operations Director verantwortet die laufende Buchhaltungsbeziehung im Tagesgeschäft.
Sollte ich die Zeichnungsberechtigung für das Bankkonto behalten?
Für die meisten Inhaberinnen und Inhaber: ja — als Kontrolle, nicht als Arbeitsablauf. Zeichnungsberechtigung für Überweisungen oberhalb eines Schwellenwerts. Alles darunter ist Sache der Operations.
Was, wenn der Operations Director eine Entscheidung trifft, mit der ich nicht einverstanden bin?
Unterhalb von Ebene 3 bleibt die Entscheidung bestehen — Sie haben delegiert. Sie können es als Coaching-Gespräch für die nächste ähnliche Entscheidung ansprechen. Wenn Sie Entscheidungen der Ebenen 1/2 aufheben, bricht die Delegation zusammen.
Woher weiß ich, ob ich zu viel delegiert habe?
Warnsignale: Sie sind bei der Monatsprüfung von den Zahlen überrascht, Ausnahmewarnungen lösen nicht aus, wenn sie es sollten, die Dashboard-Berichte wirken zu aufgeräumt. Holen Sie Punkte der Ebene 2 zurück, bis Sie das Vertrauen wiederhergestellt haben.
Lässt sich das auf mehrere Einheiten oder eine größere Organisation skalieren?
Ja — dasselbe Drei-Ebenen-Modell funktioniert über verschiedene Größenordnungen hinweg. Ab etwa 50 Mitarbeitenden fügen Sie einen CFO zwischen Operations Director und Inhaberin ein, und die Entscheidungen der Ebene 3 verlagern sich auf den CFO mit Ratifizierung durch die Inhaberin.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



