


Indice
Home
/
Blog
/
Era pronta a smettere di gestire l'azienda ogni giorno. Non era pronta a smettere di conoscere i numeri.

81

5 min

02.07.2026
Era pronta a smettere di gestire l'azienda ogni giorno. Non era pronta a smettere di conoscere i numeri.
Karine Shevchenko
Financial Expert at Finmap
"Volevo uscire dalla gestione quotidiana. Non volevo uscire dai numeri. E per sei mesi non sono riuscita a spiegare cosa stavo davvero cedendo rispetto a cosa stavo tenendo."
La proprietaria di un'azienda di servizi da ₴21M — servizi professionali, 22 dipendenti, 12 anni di attività — ha raccontato la transizione vissuta quando ha deciso di assumere una direttrice operativa e fare un passo indietro dall'esecuzione quotidiana.
Per dodici anni aveva gestito tutto: vendite, assunzioni, supervisione della delivery, finanze. L'azienda aveva raggiunto la dimensione in cui poteva permettersi — a stento — di assumere una figura operativa senior per occuparsi del giorno per giorno. L'idea era chiara: assumere le operations, mantenere strategia e finanze, lavorare tre giorni a settimana entro un anno, concentrarsi su due nuovi prodotti adiacenti.
I primi sei mesi della transizione sono stati più difficili del previsto. Non perché la nuova responsabile operativa non fosse capace. Ma perché la proprietaria non sapeva — nel dettaglio operativo — cosa stava davvero delegando e cosa stava tenendo. Il livello finanziario in particolare era una superficie non controllata. Voleva "tenere i numeri". Cosa significava davvero? Leggere il conto economico? Approvare ogni transazione? Vedere la dashboard? Vedere le eccezioni? Non sapeva rispondere, e questa ambiguità creava attrito con la nuova assunzione.
Al settimo mese ha ricostruito esplicitamente il suo ruolo. Questo articolo è il framework che ha usato.
La trappola: "tenere i numeri" non è un modello di delega
Le fondatrici e i fondatori che fanno un passo indietro usano frasi come "voglio restare aggiornata sui numeri" o "ho bisogno di mantenere visibilità". Sono desideri, non decisioni. Senza specificità, la fondatrice finisce per intromettersi ovunque (vanificando lo scopo della delega) oppure per perdere segnali importanti (vanificando lo scopo della visibilità).
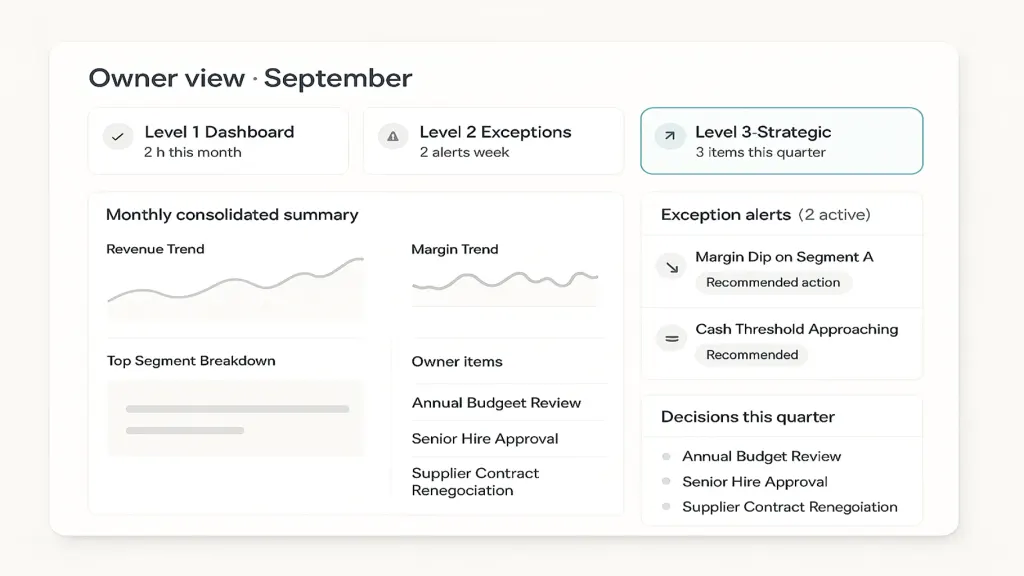
Il framework operativo distingue tre livelli di coinvolgimento finanziario, ciascuno con un ambito specifico e una cadenza specifica.
I tre livelli di coinvolgimento finanziario
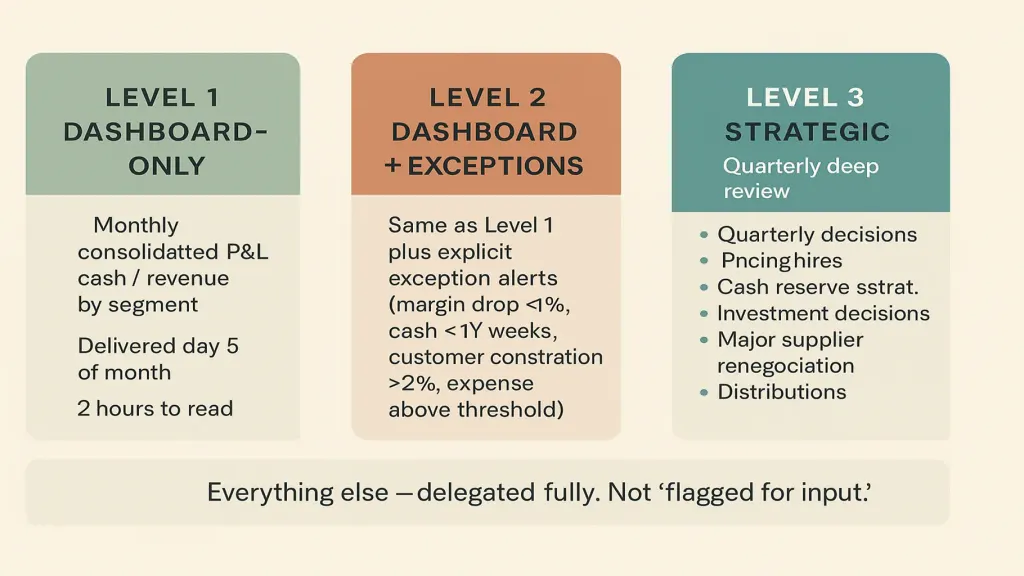
Livello 2 — Dashboard + revisione eccezioni (cose che la proprietaria vede e su cui chiede). Stessa dashboard più avvisi di eccezione espliciti: calo del margine sotto X%, cassa sotto Y settimane di riserva, concentrazione clienti sopra Z%, spesa importante sopra una soglia. Gli avvisi arrivano quando accadono; la proprietaria li rivede settimanalmente (30 minuti) e risponde agli avvisi entro 48 ore.
Livello 3 — Strategico (cose che la proprietaria decide davvero). Revisione approfondita trimestrale con la direttrice operativa e la contabile. Decisioni esplicitamente riservate alla proprietaria: budget annuale, assunzioni senior (livello 3+), variazioni di prezzo superiori al 10%, strategia della riserva di cassa, decisioni di investimento, rinegoziazione importante con i fornitori, distribuzione ai proprietari.
Tutto il resto è delegato interamente alla direttrice operativa. Non "segnalato per l'input della proprietaria", non "rivisto settimanalmente". Delegato.
Come appare quando si sbaglia
I primi sei mesi, senza livelli espliciti, la proprietaria si era inserita in cose che pensava di aver delegato.
- Approvare ogni spesa oltre ₴20K (sarebbe dovuta essere una decisione della direttrice operativa).
- Rivedere le previsioni di cassa settimanali (sarebbe dovuto essere solo dashboard, su base mensile).
- Partecipare a tutti i colloqui di assunzione (sarebbe dovuto essere solo Livello 3 — assunzioni senior).
- Decidere sulle rinegoziazioni con i fornitori (sarebbe dovuto essere compito della direttrice operativa entro dei limiti).
Ognuna di queste cose la riportava indietro nella gestione quotidiana. Ognuna sembrava "importante" nel momento. Nel complesso, lavorava ancora 5 giorni a settimana e la direttrice operativa era frustrata.
Quando ha reso esplicito il framework a tre livelli e lo ha condiviso con la direttrice operativa, sono successe due cose: il suo coinvolgimento è sceso a circa 8 ore a settimana da 30, e la fiducia della direttrice operativa è aumentata sensibilmente perché ora sapeva dove finiva la sua autorità.
La cadenza settimanale e mensile che ha fatto funzionare tutto
Settimanale (venerdì, 30 minuti). La proprietaria rivede gli avvisi di eccezione della settimana e gli eventuali elementi di Livello 2. Se non si è attivato nulla, l'incontro salta. Partecipanti: proprietaria, direttrice operativa.
Mensile (primo martedì, 90 minuti). La proprietaria rivede la dashboard, discute i trend, fa domande. La direttrice operativa gestisce la presentazione. Partecipanti: proprietaria, direttrice operativa, contabile (se necessario).
Trimestrale (mezza giornata dedicata). Proprietaria e direttrice operativa rivedono il quadro finanziario completo, fissano le priorità per il trimestre successivo, aggiustano i piani. Questa è la conversazione di Livello 3. Consulente esterno eventualmente presente.
Annuale (giornata intera + preparazione). Definizione del budget, direzione strategica, decisioni importanti per l'anno.
Tempo totale della proprietaria dedicato alle finanze: ~8 ore/settimana in media durante l'anno. In calo rispetto alle ~30 ore/settimana del precedente approccio "resto aggiornata su tutto".
📌 Stai pensando di fare un passo indietro dalla gestione quotidiana ma non sei sicura di quali decisioni finanziarie tenere e quali delegare? Mandaci la descrizione del tuo ruolo attuale e un quadro sintetico della tua azienda — realizzeremo per te un framework di delega a tre livelli di una pagina, su misura per la tua azienda. [Richiedi la tua diagnosi gratuita Finmap →]
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Come faccio a sapere se la mia direttrice operativa è abbastanza competente per la delega di Livello 1/2?

90 giorni di affiancamento sono un test equo. Se dopo 90 giorni gli avvisi di eccezione che segnala coincidono con ciò che avreste segnalato voi stesse, è pronta.
E per quanto riguarda la titolarità del rapporto con la contabile?
La proprietaria mantiene il rapporto diretto con la contabile per gli argomenti di Livello 3 (audit, fisco, questioni strutturali). La direttrice operativa gestisce il rapporto contabile quotidiano.
Dovrei mantenere la firma autorizzata sul conto bancario?
Per la maggior parte delle proprietarie, sì — come controllo, non come parte del flusso di lavoro. Firma autorizzata per i bonifici sopra una certa soglia. Tutto ciò che è sotto è di competenza delle operations.
Cosa succede se la direttrice operativa prende una decisione con cui non sono d'accordo?
Sotto il Livello 3, la decisione resta valida — l'avete delegata. Potete affrontarlo come conversazione di coaching per la prossima decisione simile. Se ribaltate decisioni di Livello 1/2, la delega crolla.
Come faccio a sapere se ho delegato troppo?
Segnali d'allarme: siete sorprese dai numeri alla revisione mensile, gli avvisi di eccezione non si attivano quando dovrebbero, i report della dashboard sembrano troppo ordinati. Riportate indietro elementi di Livello 2 finché non ristabilite la fiducia.
Questo può scalare su più entità o un'organizzazione più grande?
Sì — lo stesso modello a tre livelli funziona a qualsiasi scala. Sopra i ~50 dipendenti, aggiungete un CFO tra la direttrice operativa e la proprietaria, e gli elementi di Livello 3 diventano decisioni del CFO con ratifica della proprietaria.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



