


Sommaire
Accueil
/
Blog
/
Le modèle financier annuel de votre agence : planifier le chiffre d'affaires et l'équipe

72

9 min

17.08.2026
Le modèle financier annuel de votre agence : planifier le chiffre d'affaires et l'équipe

Olena Smolikova
Financial expert at Finmap
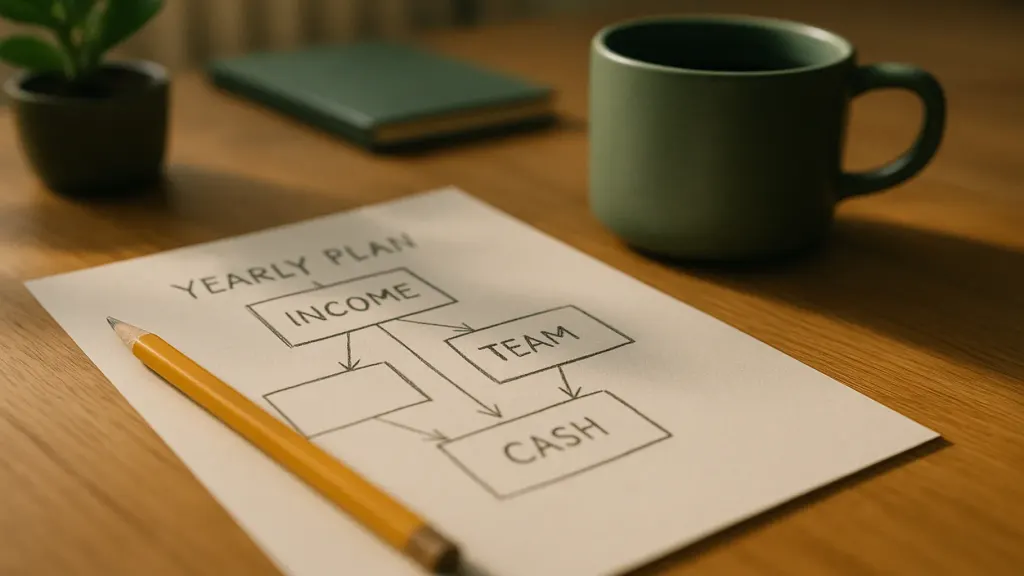
La plupart des agences vivent « au fil de l'eau » : il y a des projets — tant mieux ; il n'y en a pas — on part en chercher. La planification se résume à espérer que le mois prochain ressemblera au précédent. Mais dès qu'une agence veut croître de façon délibérée — recruter, contracter un prêt, lancer un nouveau service —, elle a besoin d'un modèle financier : un plan annuel simple qui montre combien vous devez gagner, quelle taille d'équipe maintenir, et quand l'argent sera réellement disponible.
Un modèle financier semble compliqué, mais pour une agence, ce n'est qu'une poignée de chiffres reliés entre eux. Voyons de quoi il est fait et comment en construire un pour l'année.
Pourquoi une agence a besoin d'un modèle financier
Le modèle répond à des questions qui, sinon, se décident au doigt mouillé : pouvons-nous nous permettre un spécialiste de plus, combien de clients faut-il pour atteindre le bénéfice visé, quand arrivera un trou de trésorerie. Ce n'est pas une prophétie mais un outil « et si » : vous changez un chiffre (par exemple, vous recrutez quelqu'un) et vous voyez comment cela se répercute sur toute l'année. L'ordre de base dans vos finances sur lequel s'appuie un modèle est présenté dans Comptabilité de gestion pour une agence marketing : par où commencer.
Bloc 1. Le chiffre d'affaires : combien et d'où
Commencez par le chiffre d'affaires. Détaillez les entrées attendues par mois : les contrats récurrents (une base stable) plus les projets ponctuels (une estimation). L'honnêteté compte ici : pas « on veut 2 millions », mais « on a des contrats récurrents pour ce montant et on peut réalistement signer ce montant en projets ponctuels ». Séparer la base des projets ponctuels, c'est justement ce qui montre à quel point votre chiffre d'affaires est vraiment stable.
Bloc 2. L'équipe : votre plus grosse dépense
Vient ensuite l'équipe, la plus grosse dépense d'une agence. Calculez la masse salariale par mois, en tenant compte des recrutements prévus. L'essentiel est de relier l'équipe au chiffre d'affaires via le taux d'utilisation : combien de travail l'équipe peut physiquement réaliser. Inutile de planifier un chiffre d'affaires que votre équipe actuelle ne peut pas absorber, ou de maintenir un effectif pour un chiffre d'affaires que vous n'avez pas. Sur ce lien, voir Taux d'utilisation de l'équipe et bénéfice et Masse salariale : quel % du chiffre d'affaires est normal.
Bloc 3. Les autres dépenses et le bénéfice
Ajoutez les autres dépenses : loyer, logiciels, marketing, impôts, le salaire du dirigeant. Le chiffre d'affaires moins toutes les dépenses de chaque mois donne le bénéfice prévu — et les mois où il devient négatif sautent immédiatement aux yeux. Ce n'est pas une raison de paniquer mais une raison de se préparer : décaler des dépenses, augmenter la base, repousser un recrutement.
Bloc 4. L'argent : quand il arrive sur le compte
Le bénéfice sur le papier n'est pas de l'argent sur le compte. Le dernier bloc du modèle est la trésorerie, qui tient compte des dates de paiement réelles et des délais accordés. C'est celui qui révèle les trous de trésorerie à l'avance. Pour planifier l'argent quand les entrées sont irrégulières, voir Comment planifier sa trésorerie quand les clients paient de façon irrégulière.
Exemple : comment le modèle repère un problème
Une agence prévoit de recruter deux personnes en mars en anticipant une croissance. Dans le modèle, cela donne ceci : la masse salariale bondit dès mars, tandis que le chiffre d'affaires des nouveaux projets ne commence réalistement à croître qu'à partir de mai (il faut du temps pour signer des clients). Mars-avril est donc une baisse de bénéfice et un risque de trou. Le modèle l'a signalé dès janvier — et le dirigeant met de côté un coussin de trésorerie ou repousse le recrutement d'un mois. Sans le modèle, il aurait recruté et se serait heurté au trou une fois le fait accompli.
Par où commencer
Ne construisez pas tout de suite un tableur complexe. Prenez les 4 blocs — chiffre d'affaires, équipe, autres dépenses, trésorerie — et répartissez-les par mois pour l'année à venir, même approximativement. Cela seul montrera quand vous atteignez le plafond de votre équipe et où seront les trous. À partir de là, le modèle s'affine avec les chiffres réels.
Dans Finmap, les données réelles de chiffre d'affaires, d'équipe et de trésorerie se rassemblent d'elles-mêmes, si bien qu'il est facile de confronter un modèle financier à la réalité chaque mois plutôt que de le reconstruire à zéro. Essayez gratuitement pendant 7 jours.
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



FAQ
Qu'est-ce qu'un modèle financier d'agence, en termes simples ?

C'est un plan annuel composé de quelques blocs reliés entre eux — chiffre d'affaires, équipe, autres dépenses, trésorerie — qui montre combien vous devez gagner, quelle taille d'équipe maintenir, et quand l'argent sera disponible.
Pourquoi en ai-je besoin si l'activité tourne déjà bien ?
Pour croître de façon délibérée : pour voir si vous pouvez vous permettre un recrutement, combien de clients il vous faut pour le bénéfice visé, et où se situeront les trous de trésorerie — avant qu'ils n'arrivent.
Par où commencer pour construire le modèle ?
Avec quatre blocs par mois : chiffre d'affaires (contrats récurrents + projets ponctuels), équipe (masse salariale et taux d'utilisation), autres dépenses, trésorerie. D'abord approximativement, puis affiné avec les chiffres réels.
En quoi un modèle diffère-t-il d'un budget classique ?
Un modèle relie les blocs entre eux : vous changez un chiffre (un recrutement, un nouveau client) et vous voyez l'effet sur toute l'année. C'est un outil « et si », pas une liste statique de montants.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



