


Inhoudsopgave

322

5 min

25.06.2026
Financieel beheer voor een klein bedrijf: wanneer je je eigen hoofd ontgroeit
Karine Shevchenko
Financial Expert at Finmap
"Vijf jaar lang runde ik het bedrijf vanuit mijn hoofd. Ik wist alles. Het bedrijf was klein genoeg. Toen kwam er een dinsdag dat ik het niet meer wist — en de prijs van dat niet-weten diende zich diezelfde week aan."
Een oprichtster die een klein gespecialiseerd bedrijf runt — zes medewerkers, ₴2,2 mln omzet, derde jaar in bedrijf — beschreef het moment dat een einde maakte aan de aanpak "ik hou het allemaal in mijn hoofd".
Vijf jaar lang beheerde ze het geld zoals de meeste eigenaren van een klein bedrijf dat doen. Banksaldo dagelijks gecheckt op haar telefoon. Rekeningen betaald zodra ze binnenkwamen. Salarissen geregeld door de boekhouder. Winst-en-verliesrekening elk kwartaal opgesteld. Wie haar nog wat schuldig was, hield ze in haar hoofd bij. Het werkte. Het bedrijf was klein genoeg.
Toen kwam er een dinsdag. Twee klanten van wie ze dacht dat ze die week zouden betalen, deden dat niet. Een leveranciersfactuur die ze vergeten was, moest woensdag betaald worden. De boekhouder belde over een belastingbetaling waar ze geen rekening mee had gehouden. Salarissen moesten vrijdag uitbetaald worden. Op zichzelf was niets van dit een crisis. Alles bij elkaar wél — omdat niets ervan op één plek stond waar ze kon zien hoe het op elkaar zou inwerken.
Ze kwam de week door. Daarna ging ze zitten om iets te installeren waar het bedrijf inmiddels niet meer zonder kon: echt financieel beheer.
Dit artikel gaat over die overgang — wanneer een "klein bedrijf" klein genoeg is dat de eigenaar de financiën in haar hoofd kan dragen, wanneer dat niet meer zo is, en wat je installeert zodra dat moment is aangebroken.
De paradox: het hoofd van de eigenaar is het beste systeem — tot het dat niet meer is
In het eerste jaar van een klein bedrijf is het hoofd van de eigenaar echt het juiste systeem om de financiën te beheren. Er zijn 2 klanten. 1 bankrekening. 6 maandelijkse abonnementen. De eigenaar kent ze allemaal, want ze heeft ze zelf opgezet. De moeite van het opzetten van een "systeem" voor dit niveau van complexiteit is groter dan de kosten van gewoon onthouden.
Rond jaar 2–3 van een groeiend bedrijf klopt dit niet meer. Klanten lopen op naar 8–10. Abonnementen naar 30+. Meerdere rekeningen. Salarissen voor meerdere mensen. Belastingdata. Een mix aan leveranciers. Het mentale model dat werkte bij maand 6, wordt steeds fragieler bij maand 30. De eigenaar merkt het pas op een dinsdag waarop de gaten samenkomen.
De overgang gaat niet over omvang in termen van omzet. Het gaat over complexiteit. Een bedrijf van ₴1,5 mln met 1 vaste klant en 1 productlijn kan prima in het hoofd van de eigenaar blijven. Een bedrijf van ₴1,5 mln met 12 klanten, 3 dienstenlijnen, meerdere valuta en 4 medewerkers absoluut niet.
Het algemene kader — wat managementboekhouding eigenlijk betekent — vind je in het ankerartikel → Managementboekhouding uitgelegd.
Vijf signalen dat je het mentale model bent ontgroeid
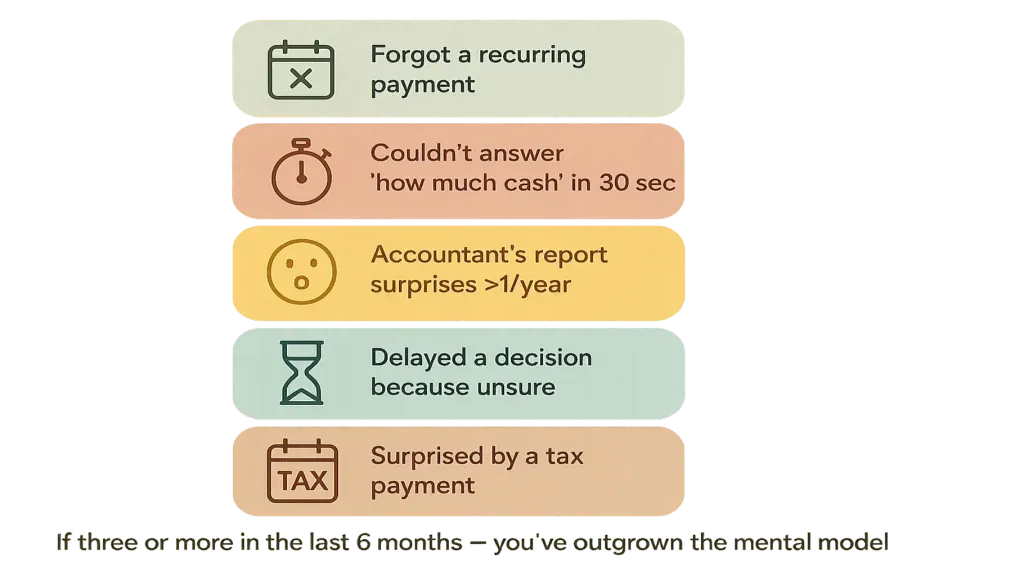
Twee — je kon niet binnen 30 seconden antwoord geven op "hoeveel cash hebben we op al onze rekeningen samen". Niet tot op ₴100K nauwkeurig. Tot op ₴10K. Als het antwoord vereist dat je vier apps opent en handmatig optelt, ben je de drempel voorbij.
Drie — het maandrapport van je boekhouder verrast je meer dan één keer per jaar, in welke richting dan ook. Een verrassing van "we hebben meer verdiend dan ik dacht" of "we hebben minder verdiend dan ik dacht" laat zien dat je dagelijkse mentale model losgezongen was van de werkelijkheid. Eén keer per jaar is normale ruis. Elk kwartaal is het signaal.
Vier — je hebt een beslissing uitgesteld omdat je niet zeker wist wat de financiële impact zou zijn. Een aanwerving uitgesteld. Een stuk apparatuur waarover getwijfeld werd. Een partnerschap niet nagejaagd. Deze vertragingen zijn de verborgen kosten van ontoereikend financieel beheer — en ze stapelen zich op.
Vijf — je bent de afgelopen 12 maanden verrast door een belastingbetaling. Belastingdata zijn openbaar, voorspelbaar, een jaar van tevoren op de kalender bekend. Een verrassing hier is het waarschuwingssignaal voor het bredere gat in je financieel beheer.
Als drie of meer van deze zaken zich de afgelopen 6 maanden hebben voorgedaan, ben je het mentale model ontgroeid. De dinsdag uit het begin komt eraan — de enige vraag is wanneer.
Wat "financieel beheer" betekent op de schaal van een klein bedrijf
Financieel beheer voor een klein bedrijf hoeft niet op enterprise-niveau te zijn. Het moet vier dingen dekken, licht maar consistent.
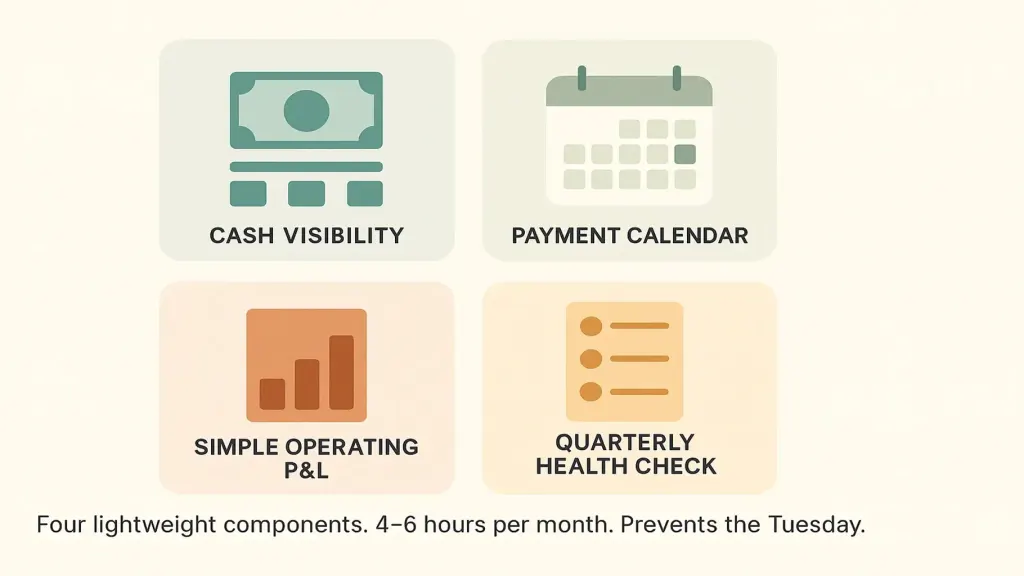
Twee — betaalkalender. Een vooruitblik van 14 tot 30 dagen op verwachte inkomende en uitgaande geldstromen. Vertelt de eigenaar welke dagen krap worden en welke dagen ruimte bieden. Artikel over de betaalkalender →
Drie — eenvoudige operationele winst-en-verliesrekening. Maandelijks, zo gesegmenteerd als nuttig is (per klant, per productlijn, per dienst). Hoeft niet uitgebreid te zijn. Moet alleen antwoord geven op "waar komt onze winst eigenlijk vandaan?"
Vier — kwartaalcheck. Drie vragen: verdienen we meer dan we uitgeven, en hoeveel? waar komt de winst vandaan? verandert er iets in onze kostenstructuur waarop we moeten reageren? Een half uur, elke drie maanden, plus een jaarlijkse opbouw van een uur.
Dat is het. Vier lichte onderdelen. Ze kosten 4–6 uur per maand om te onderhouden. Ze voorkomen de dinsdag en brengen de beslissingen naar boven die het bedrijf laten groeien.
Hoe je het installeert (het lichte 30-dagenplan)
Week 1. Breng elke rekening in kaart waar geld zich bevindt. Bouw een geconsolideerd overzicht (spreadsheet of platform). Zorg dat je binnen 30 seconden kunt antwoorden op "hoeveel cash hebben we?"
Week 2. Bouw een betaalkalender voor 30 dagen. Zet verwachte inkomsten op een rij (met betrouwbaarheidsniveau) en vaste uitgaven (met kritischheid). Spoor de krappe dagen op. Onderhandel waar mogelijk over de timing.
Week 3. Stel een gesegmenteerde operationele winst-en-verliesrekening op voor het vorige kwartaal. Per klant of per product, wat het nuttigst is. De cijfers zullen verrassen.
Week 4. Stel een maandelijks ritme van 30 minuten in: 15 minuten de kalender bijwerken, 15 minuten de winst-en-verliesrekening doornemen. Zet dit elke maand op hetzelfde tijdstip in de agenda.
Na 30 dagen heb je een echt managementsysteem. De boekhouder blijft zijn werk doen. Jij stopt met alles in je hoofd dragen.
📌 Zie hoe licht financieel beheer werkt voor een klein bedrijf — cashoverzicht, betaalkalender, eenvoudige operationele winst-en-verliesrekening, kwartaalcheck — in één geïntegreerd overzicht. Boek een Finmap-demo van 20 minuten. [Boek een Finmap-demo →]
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Mijn bedrijf is echt klein (₴500K omzet, solo). Heb ik dit nodig?

Waarschijnlijk nog niet. Een simpele spreadsheet met maandelijkse inkomsten en uitgaven, plus een wekelijkse check van het banksaldo, volstaat. Installeer het lichte systeem zodra je de complexiteitsdrempel overschrijdt, niet de omzetdrempel.
Moet ik iemand inhuren om dit voor me te doen?
Op de schaal van een klein bedrijf meestal niet. Juist het zelf doen levert het inzicht op. Huur een boekhouder in voor de compliance-werkzaamheden, maar houd het financieel beheer zelf in handen tot ₴3M+ omzet.
Spreadsheet of platform?
Spreadsheet voor de eerste 6–12 maanden. Platform zodra het onderhoud pijn begint te doen. Artikel #3 → over platforms
Wat is de relatie tussen dit en managementboekhouding?
Dit is de lichte versie van managementboekhouding op de schaal van een klein bedrijf. Naarmate het bedrijf groeit, schaalt deze praktijk op naar het volledige raamwerk met vier artefacten. Ankerartikel →
Wat als ik al in overlevingsmodus zit en geen tijd heb?
Overlevingsmodus is precies het moment waarop financieel overzicht het meest telt. De installatie van 30 dagen is zelf al een overlevingsactie — je zult beslissingen ontdekken waarvan je niet wist dat je ze kon nemen.
Mijn boekhouder zegt dat hij dit regelt. Klopt dat?
Test: vraag hem je de geconsolideerde cashpositie over alle rekeningen te sturen. Kan hij dat binnen 30 seconden, dan regelt hij dit. Heeft hij daar een week voor nodig, dan doet hij de boekhouding, niet het financieel beheer.
Nog vragen?
We beantwoorden ze graag.


Finmap support



