


Sommaire

305

5 min

25.06.2026
Gestion financière d'une petite entreprise : quand on ne peut plus tout garder en tête
Karine Shevchenko
Financial Expert at Finmap
"Pendant cinq ans, j'ai géré l'entreprise avec ma seule tête. Je savais tout. L'entreprise était assez petite pour ça. Puis un mardi est arrivé où je ne savais plus — et le coût de ne pas savoir s'est fait sentir cette même semaine."
Une fondatrice à la tête d'une petite entreprise spécialisée — six salariés, ₴2,2M de chiffre d'affaires, troisième année d'activité — a raconté le moment qui a mis fin à l'approche "je garde tout dans ma tête".
Pendant cinq ans, elle avait géré l'argent comme la plupart des dirigeants de petites entreprises. Solde bancaire vérifié chaque jour sur son téléphone. Factures payées à réception. Salaires gérés par le comptable. Compte de résultat produit trimestriellement. Suivi mental de qui lui devait quoi. Ça fonctionnait. L'entreprise était assez petite pour ça.
Puis un mardi est arrivé. Deux clients dont elle pensait qu'ils paieraient cette semaine-là ne l'ont pas fait. Une facture fournisseur qu'elle avait oubliée arrivait à échéance mercredi. Le comptable a appelé au sujet d'un paiement d'impôt qu'elle n'avait pas prévu. Les salaires étaient dus vendredi. Rien de tout cela n'était une crise en soi. C'est l'ensemble qui a créé la crise — parce que rien de tout cela ne se trouvait au même endroit, là où elle aurait pu voir comment ces éléments interagissaient.
Elle a tenu la semaine. Puis elle s'est assise pour mettre en place ce que l'entreprise n'avait plus le droit de ne pas avoir : une véritable gestion financière.
Cet article porte sur cette transition — le moment où une "petite entreprise" est assez petite pour que la dirigeante garde ses finances en tête, le moment où ce n'est plus le cas, et ce qu'il faut mettre en place une fois ce cap franchi.
Le paradoxe : la tête de la dirigeante est le meilleur système, jusqu'à ce qu'elle ne le soit plus
La première année d'une petite entreprise, la tête de la dirigeante est réellement le bon système pour gérer les finances. Il y a 2 clients. 1 compte bancaire. 6 abonnements mensuels. La dirigeante les connaît tous parce qu'elle les a tous mis en place. Le coût de mettre en place un "système" pour ce niveau de complexité dépasse celui de simplement s'en souvenir.
Vers la 2e-3e année d'une entreprise en croissance, cela cesse d'être vrai. Les clients atteignent 8 à 10. Les abonnements atteignent 30 et plus. Plusieurs comptes. Des salaires pour plusieurs personnes. Des échéances fiscales. Un mix de fournisseurs. Le modèle mental qui fonctionnait au 6e mois devient de plus en plus fragile au 30e. La dirigeante ne s'en rend pas compte jusqu'à un mardi où les failles se rejoignent.
La transition ne dépend pas de la taille en termes de chiffre d'affaires. Elle dépend de la complexité. Une entreprise à ₴1,5M avec 1 client en forfait et 1 gamme de produits peut rester dans la tête de la dirigeante. Une entreprise à ₴1,5M avec 12 clients, 3 lignes de service, du multidevise et 4 salariés, absolument pas.
Le cadre général — ce que signifie réellement la comptabilité de gestion — se trouve dans l'article pilier → La comptabilité de gestion expliquée.
Cinq signaux montrant que vous avez dépassé le modèle mental
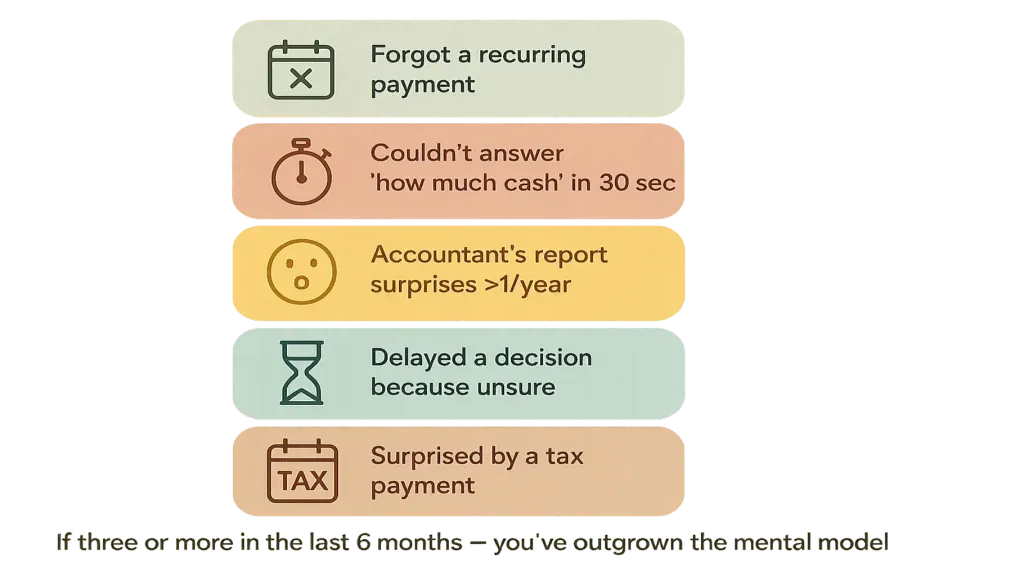
Deux — vous n'avez pas pu répondre à "combien avons-nous de trésorerie sur tous les comptes" en 30 secondes. Pas à ₴100K près. À ₴10K près. Si la réponse exige d'ouvrir quatre applications et d'additionner manuellement, vous avez dépassé le seuil.
Trois — le rapport mensuel de votre comptable vous surprend dans un sens ou dans l'autre plus d'une fois par an. Une surprise du type "nous avons gagné plus que je ne pensais" ou "nous avons gagné moins que je ne pensais" révèle que votre modèle mental quotidien était déconnecté de la réalité. Une fois par an, c'est du bruit normal. Tous les trimestres, c'est le signal.
Quatre — vous avez retardé une décision parce que vous n'étiez pas sûr de l'impact financier. Une embauche reportée. Un équipement en débat. Un partenariat non poursuivi. Ces retards sont le coût caché d'une gestion financière insuffisante — et ils s'accumulent.
Cinq — vous avez été surpris par un paiement d'impôt au cours des 12 derniers mois. Les échéances fiscales sont publiques, prévisibles, planifiées un an à l'avance par le calendrier. Une surprise à ce niveau est le signal d'alarme d'un problème plus large de gestion financière.
Si trois de ces signaux ou plus se sont produits au cours des 6 derniers mois, vous avez dépassé le modèle mental. Le mardi évoqué en ouverture arrive, la seule question est quand.
Ce que signifie la "gestion financière" à l'échelle d'une petite entreprise
La gestion financière d'une petite entreprise n'a pas besoin d'être de niveau grande entreprise. Elle doit couvrir quatre points, légèrement mais de façon constante.
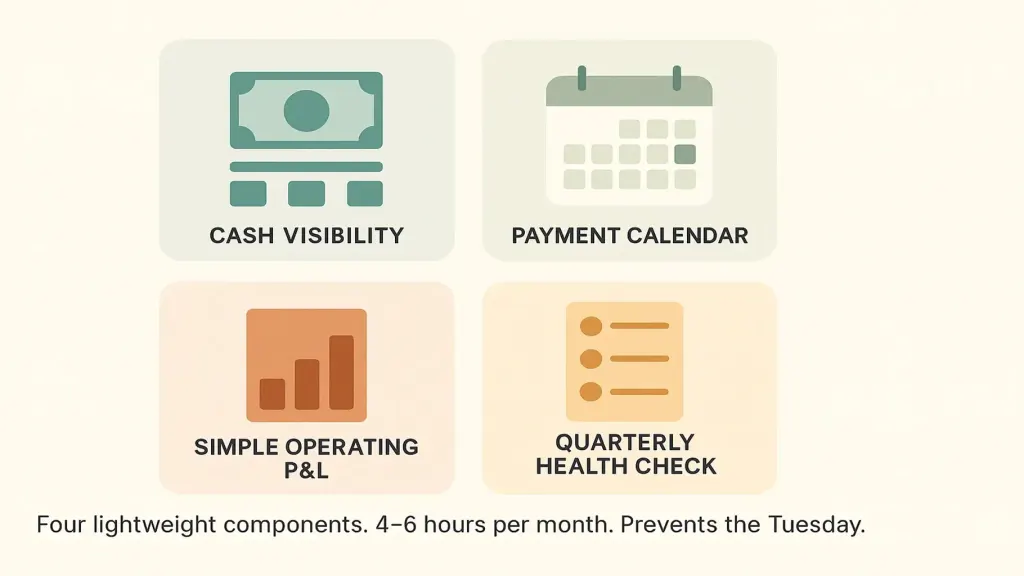
Deux — le calendrier de paiements. Une vue à 14-30 jours des entrées et sorties attendues. Indique à la dirigeante quels jours seront tendus, quels jours offrent de la marge. Article sur le calendrier de paiements →
Trois — un compte de résultat opérationnel simple. Mensuel, segmenté autant que c'est utile (par client, par gamme de produits, par service). Pas besoin d'être élaboré. Il doit juste répondre à "d'où vient réellement notre bénéfice ?"
Quatre — le bilan de santé trimestriel. Trois questions : gagnons-nous plus que nous ne dépensons, et de combien ? d'où vient le bénéfice ? quelque chose dans notre structure de coûts change-t-il d'une façon à laquelle nous devrions répondre ? Une demi-heure, tous les trois mois, plus une reconstruction annuelle d'une heure.
C'est tout. Quatre composants légers. Ils prennent 4 à 6 heures par mois à entretenir. Ils préviennent le mardi et font remonter les décisions qui font grandir l'entreprise.
Comment le mettre en place (le plan léger sur 30 jours)
Semaine 1. Recenser tous les comptes où se trouve l'argent. Construire une vue consolidée (tableur ou plateforme). Atteindre un état où vous pouvez répondre à "combien avons-nous de trésorerie ?" en 30 secondes.
Semaine 2. Construire un calendrier de paiements sur 30 jours. Lister les entrées attendues (avec niveaux de confiance) et les sorties engagées (avec criticité). Repérer les jours tendus. Renégocier les délais quand c'est possible.
Semaine 3. Produire un compte de résultat opérationnel segmenté pour le trimestre précédent. Par client ou par produit, selon ce qui est le plus utile. Les chiffres vont surprendre.
Semaine 4. Mettre en place une cadence mensuelle de 30 minutes : 15 minutes pour mettre à jour le calendrier, 15 minutes pour revoir le compte de résultat. Bloquer ce créneau à la même heure chaque mois.
Après 30 jours, vous disposez d'un véritable système de gestion. Le comptable poursuit son travail. Vous arrêtez de tout porter dans votre tête.
📌 Découvrez comment une gestion financière légère fonctionne pour une petite entreprise — visibilité de trésorerie, calendrier de paiements, compte de résultat opérationnel simple, bilan de santé trimestriel — dans une seule vue intégrée. Réservez une démo Finmap de 20 minutes. [Réserver une démo Finmap →]
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Mon entreprise est vraiment petite (₴500K de chiffre d'affaires, en solo). Ai-je besoin de ça ?

Probablement pas encore. Un simple tableur avec les revenus et dépenses mensuels, plus une vérification hebdomadaire du solde bancaire, suffit. Mettez en place le système léger quand vous franchissez le seuil de complexité, pas celui du chiffre d'affaires.
Dois-je embaucher quelqu'un pour faire ça à ma place ?
À l'échelle d'une petite entreprise, généralement non. C'est le fait de le faire soi-même qui produit la compréhension. Embauchez un comptable pour le travail de conformité, mais gardez la gestion financière entre vos propres mains jusqu'à ₴3M+ de chiffre d'affaires.
Tableur ou plateforme ?
Tableur pour les 6 à 12 premiers mois. Plateforme quand l'entretien devient pénible. Article #3 → sur les plateformes
Quel est le lien entre ceci et la comptabilité de gestion ?
C'est la version légère de la comptabilité de gestion à l'échelle d'une petite entreprise. À mesure que l'entreprise grandit, cette pratique évolue vers le cadre complet à quatre livrables. Article pilier →
Et si je suis déjà en mode survie et que je n'ai pas le temps ?
Le mode survie est justement le moment où la visibilité financière compte le plus. La mise en place sur 30 jours est elle-même une action de survie — vous découvrirez des décisions que vous ne saviez pas pouvoir prendre.
Mon comptable dit qu'il s'en occupe. Est-ce vrai ?
Le test : demandez-lui de vous envoyer la position de trésorerie consolidée sur tous les comptes. S'il peut le faire en 30 secondes, il s'en occupe. S'il lui faut une semaine, il gère la comptabilité, pas la gestion financière.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



