


Tartalomjegyzék

316

5 perc

25.06.2026
Pénzügyi menedzsment kisvállalkozásoknak: amikor a feje már nem elég
Karine Shevchenko
Financial Expert at Finmap
"Öt évig fejben vezettem a vállalkozást. Mindent tudtam. A cég elég kicsi volt ehhez. Aztán jött egy kedd, amikor már nem tudtam — és a nem tudás ára még ugyanazon a héten megmutatkozott."
Egy niche kisvállalkozás alapítója — hat alkalmazott, 2,2 millió ₴ bevétel, a működés harmadik éve — elmesélte azt a pillanatot, amely véget vetett a "fejben tartom" megközelítésnek.
Öt éven át úgy kezelte a pénzügyeket, ahogy a legtöbb kisvállalkozás-tulajdonos: naponta ellenőrizte a bankegyenleget a telefonján, a számlákat beérkezéskor fizette ki, a béreket a könyvelő intézte, az eredménykimutatás negyedévente készült, azt pedig fejben tartotta, ki mivel tartozik neki. Ez működött. A vállalkozás elég kicsi volt ehhez.
Aztán jött egy kedd. Két ügyfél, akiről azt hitte, hogy azon a héten fizet, mégsem fizetett. Egy beszállítói számla, amelyről megfeledkezett, szerdán esedékes volt. A könyvelő egy adófizetés miatt hívta, amellyel nem számolt. A bérek péntekre voltak esedékesek. Önmagában egyik sem volt válság. Együtt viszont igen — mert semmi sem volt egy helyen, ahol látta volna, hogyan hatnak egymásra.
Túlélte a hetet. Aztán leült, hogy bevezessen valamit, amit a vállalkozás már rég kinőtt, hogy nélkülözzön: a valódi pénzügyi menedzsmentet.
Ez a cikk arról az átmenetről szól — arról, amikor a "kisvállalkozás" még elég kicsi ahhoz, hogy a tulajdonos fejben tartsa a pénzügyeket, amikor ez már nem így van, és arról, mit kell bevezetni, ha már nem így van.
A paradoxon: a tulajdonos feje a legjobb rendszer — egészen addig, amíg már nem az
Egy kisvállalkozás első évében a tulajdonos feje valóban a megfelelő rendszer a pénzügyek kezelésére. Van 2 ügyfél. 1 bankszámla. 6 havi előfizetés. A tulajdonos mindegyiket ismeri, hiszen ő maga állította be őket. Egy "rendszer" bevezetésének terhe ekkora bonyolultság mellett nagyobb, mint az egyszerű megjegyzés költsége.
Egy növekvő vállalkozás 2–3. éve körül ez már nem igaz. Az ügyfelek száma eléri a 8–10-et. Az előfizetések száma 30+ fölé nő. Több bankszámla. Több ember bére. Adóhatáridők. Beszállítói mix. Az a fejben lévő modell, amely a 6. hónapban működött, a 30. hónapban egyre törékenyebb. A tulajdonos ezt nem veszi észre — egészen addig a keddig, amikor a hiányosságok összeérnek.
Az átmenet nem a bevétel méretéről szól. A bonyolultságról szól. Egy 1,5 millió ₴ bevételű vállalkozás 1 havidíjas ügyféllel és 1 termékvonallal simán elfér a tulajdonos fejében. Egy 1,5 millió ₴ bevételű vállalkozás 12 ügyféllel, 3 szolgáltatásvonallal, több devizanemmel és 4 alkalmazottal viszont semmiképp.
Az általános keretrendszer — hogy valójában mit is jelent a vezetői számvitel — az alapcikkben található → A vezetői számvitel magyarázata.
Öt jel, hogy kinőtte a fejben tartott modellt
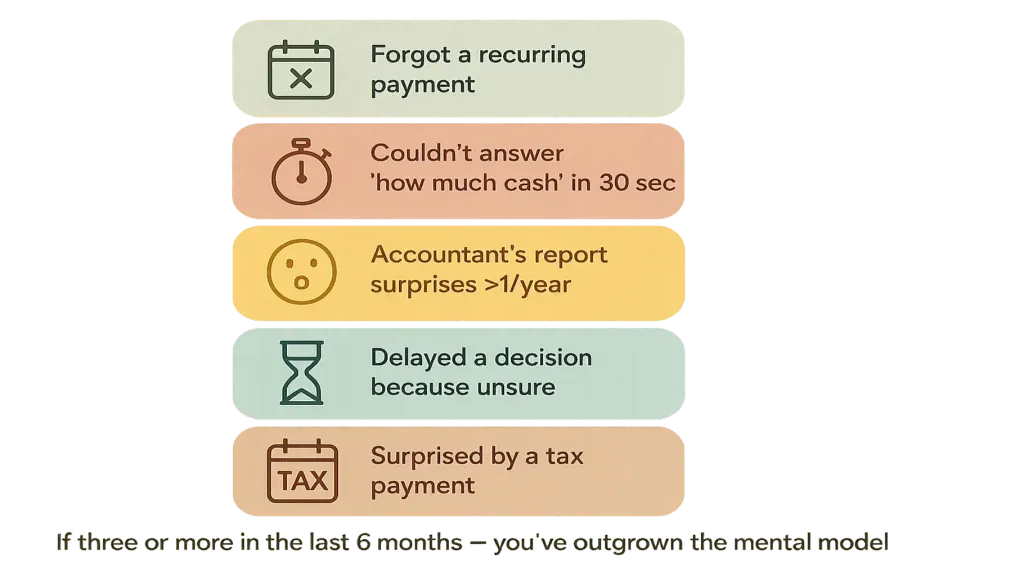
Kettő — nem tudott 30 másodperc alatt válaszolni arra, hogy "mennyi készpénzünk van összesen, az összes számlán". Nem ±100 ezer ₴ pontossággal. Hanem ±10 ezer ₴ pontossággal. Ha a válaszhoz négy alkalmazást kell megnyitnia és kézzel összeadnia, akkor már túllépte a küszöböt.
Három — a könyvelő havi riportja évente egynél többször lepi meg, bármelyik irányban. Egy "többet kerestünk, mint gondoltam" vagy "kevesebbet kerestünk, mint gondoltam" jellegű meglepetés azt jelzi, hogy a napi fejben tartott modellje elszakadt a valóságtól. Évente egyszer ez normális zaj. Negyedévente már figyelmeztető jel.
Négy — elhalasztott egy döntést, mert nem volt biztos a pénzügyi hatásban. Egy elhalasztott felvétel. Egy eszközbeszerzés, amelyet csak fontolgatott. Egy partnerség, amelyet nem valósított meg. Ezek a késlekedések a nem megfelelő pénzügyi menedzsment rejtett költségei — és felhalmozódnak.
Öt — az elmúlt 12 hónapban meglepetésként érte egy adófizetés. Az adóhatáridők nyilvánosak, kiszámíthatók, a naptár egy évvel előre kijelöli őket. Ha itt éri meglepetés, az a szélesebb pénzügyi menedzsment-hiányosság előjele.
Ha ezek közül háromnál is több megtörtént az elmúlt 6 hónapban, akkor kinőtte a fejben tartott modellt. A cikk elején említett kedd el fog jönni — csak az a kérdés, mikor.
Mit jelent a "pénzügyi menedzsment" kisvállalkozási léptékben
A kisvállalkozások pénzügyi menedzsmentjének nem kell vállalati szintűnek lennie. Négy dolgot kell lefednie — könnyed, de következetes módon.
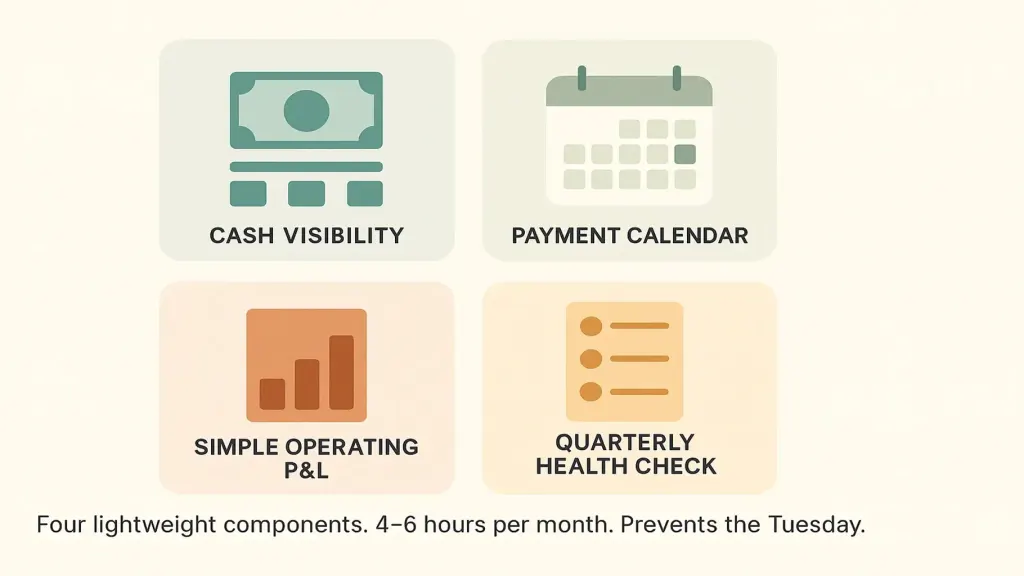
Kettő — fizetési naptár. 14–30 napra előretekintő kép a várható bevételekről és kiadásokról. Megmutatja a tulajdonosnak, mely napok lesznek szűkösek, és melyeken van mozgástér. Cikk a fizetési naptárról →
Három — egyszerű működési eredménykimutatás. Havonta, annyira szegmentálva, amennyire hasznos (ügyfél, termékvonal vagy szolgáltatás szerint). Nem kell részletesnek lennie. Csak arra kell választ adnia, hogy "valójában honnan származik a nyereségünk?"
Négy — negyedéves állapotfelmérés. Három kérdés: többet keresünk-e, mint amennyit költünk, és mennyivel? honnan származik a nyereség? változik-e a költségstruktúránkban valami olyan módon, amire reagálnunk kell? Fél óra, háromhavonta, plusz egy egyórás éves felülvizsgálat.
Ennyi az egész. Négy könnyű komponens. Havonta 4–6 órát vesz igénybe a fenntartásuk. Megelőzik a keddet, és felszínre hozzák azokat a döntéseket, amelyek növelik a vállalkozást.
Hogyan vezesse be (a könnyű 30 napos terv)
1. hét. Térképezze fel az összes számlát, ahol pénz található. Építsen egy összesített képet (táblázatban vagy platformon). Jusson el arra a szintre, ahol 30 másodperc alatt tud válaszolni arra, hogy "mennyi készpénzünk van?"
2. hét. Építsen egy 30 napos fizetési naptárt. Sorolja fel a várható bevételeket (megbízhatósági szinttel) és a vállalt kiadásokat (kritikussággal). Azonosítsa a szűkös napokat. Ahol lehet, tárgyalja újra az időzítést.
3. hét. Készítsen szegmentált működési eredménykimutatást az előző negyedévről. Ügyfél vagy termék szerint, amelyik hasznosabb. A számok meglepetést okoznak majd.
4. hét. Állítson be egy 30 perces havi rutint: 15 perc a naptár frissítésére, 15 perc az eredménykimutatás átnézésére. Ütemezze ezt minden hónapban ugyanarra az időpontra.
30 nap után valódi menedzsmentrendszere lesz. A könyvelő folytatja a munkáját. Ön pedig többé nem hordozza mindezt a fejében.
📌 Nézze meg, hogyan működik a könnyű pénzügyi menedzsment kisvállalkozás számára — készpénz-láthatóság, fizetési naptár, egyszerű működési eredménykimutatás, negyedéves állapotfelmérés — egyetlen integrált nézetben. Foglaljon egy 20 perces Finmap demót. [Finmap demó foglalása →]
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
A vállalkozásom tényleg kicsi (500 ezer ₴ bevétel, egyszemélyes). Szükségem van erre?

Valószínűleg még nem. Egy egyszerű táblázat a havi bevételekkel és kiadásokkal, plusz egy heti bankegyenleg-ellenőrzés, ehhez elég. A könnyű rendszert akkor vezesse be, amikor átlépi a bonyolultsági küszöböt, nem a bevételit.
Bízzam valakire ezt a feladatot?
Kisvállalkozási léptékben általában nem. Éppen az önálló elvégzés hozza meg a megértést. Bérfizetős könyvelőt a megfelelőségi munkára fogadjon fel, de a pénzügyi menedzsmentet tartsa saját kézben, amíg el nem éri a 3 millió ₴+ bevételt.
Táblázat vagy platform?
Táblázat az első 6–12 hónapban. Platform, amikor a karbantartás már fájdalmassá válik. 3. cikk → a platformokról
Milyen kapcsolatban áll ez a vezetői számvitellel?
Ez a vezetői számvitel könnyű változata kisvállalkozási léptékben. Ahogy a vállalkozás növekszik, ez a gyakorlat átalakul a teljes, négyelemű keretrendszerré. Alapcikk →
Mi van, ha már túlélési módban vagyok, és nincs időm?
Éppen a túlélési módban a legfontosabb a pénzügyi átláthatóság. A 30 napos bevezetés önmagában is túlélési lépés — olyan döntéseket fog találni, amelyekről nem is tudta, hogy meghozhatja.
A könyvelőm azt mondja, ő ezt kezeli. Tényleg így van?
Teszt: kérje meg, hogy küldje el az összesített készpénzhelyzetet az összes számlán. Ha 30 másodpercen belül meg tudja tenni, akkor valóban kezeli. Ha egy hétre van szüksége hozzá, akkor a könyvelést kezeli, nem a pénzügyi menedzsmentet.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



