


Tabla de contenidos

305

5 min

25.06.2026
Gestión financiera para una pequeña empresa: cuando ya no te alcanza la cabeza
Karine Shevchenko
Financial Expert at Finmap
"Durante cinco años llevé el negocio en la cabeza. Lo sabía todo. El negocio era lo bastante pequeño. Entonces llegó un martes en que no lo supe — y el coste de no saberlo apareció esa misma semana."
Una fundadora al frente de un pequeño negocio especializado — seis empleados, ₴2,2M de ingresos, tercer año de actividad — describió el momento que puso fin al enfoque de "lo llevo todo en la cabeza".
Durante cinco años había gestionado el dinero como lo hace la mayoría de los propietarios de pequeños negocios. Comprobaba el saldo bancario cada día desde el móvil. Pagaba las facturas a medida que llegaban. Los sueldos los gestionaba la contable. El P&L se elaboraba trimestralmente. Llevaba un seguimiento mental de quién le debía qué. Funcionaba. El negocio era lo bastante pequeño.
Entonces llegó un martes. Dos clientes que ella pensaba que pagarían esa semana no lo hicieron. Una factura de un proveedor que había olvidado vencía el miércoles. La contable llamó por un pago de impuestos que no había previsto. Los sueldos vencían el viernes. Nada de eso era, por sí solo, una crisis. Todo junto sí lo era — porque nada de aquello estaba en un solo lugar donde pudiera ver cómo interactuaba.
Cubrió la semana. Luego se sentó a instalar algo que el negocio había dejado atrás sin tener: una gestión financiera real.
Este artículo trata de esa transición — de cuándo una "pequeña empresa" es lo bastante pequeña como para que la dueña lleve las finanzas en la cabeza, de cuándo deja de serlo, y de qué instalar una vez que ya no lo es.
La paradoja: la cabeza de la dueña es el mejor sistema hasta que deja de serlo
En el primer año de una pequeña empresa, la cabeza de la dueña es realmente el sistema correcto para gestionar las finanzas. Hay 2 clientes. 1 cuenta bancaria. 6 suscripciones mensuales. La dueña las conoce todas porque las creó todas. El coste de instalar un "sistema" para este nivel de complejidad es mayor que el coste de simplemente recordar.
Hacia el año 2–3 de una empresa en crecimiento, esto deja de ser cierto. Los clientes llegan a 8–10. Las suscripciones alcanzan 30+. Varias cuentas. Sueldos de varias personas. Fechas de impuestos. Una mezcla de proveedores. El modelo mental que funcionaba en el mes 6 es cada vez más frágil en el mes 30. La dueña no lo nota hasta un martes en que las lagunas se conectan entre sí.
La transición no tiene que ver con el tamaño en términos de ingresos. Tiene que ver con la complejidad. Una empresa de ₴1,5M con 1 cliente fijo y 1 línea de producto puede seguir en la cabeza de la dueña. Una empresa de ₴1,5M con 12 clientes, 3 líneas de servicio, multidivisa y 4 empleados definitivamente no.
El marco general — qué significa realmente la contabilidad de gestión — está en el artículo de referencia → Contabilidad de gestión explicada.
Cinco señales de que has superado el modelo mental
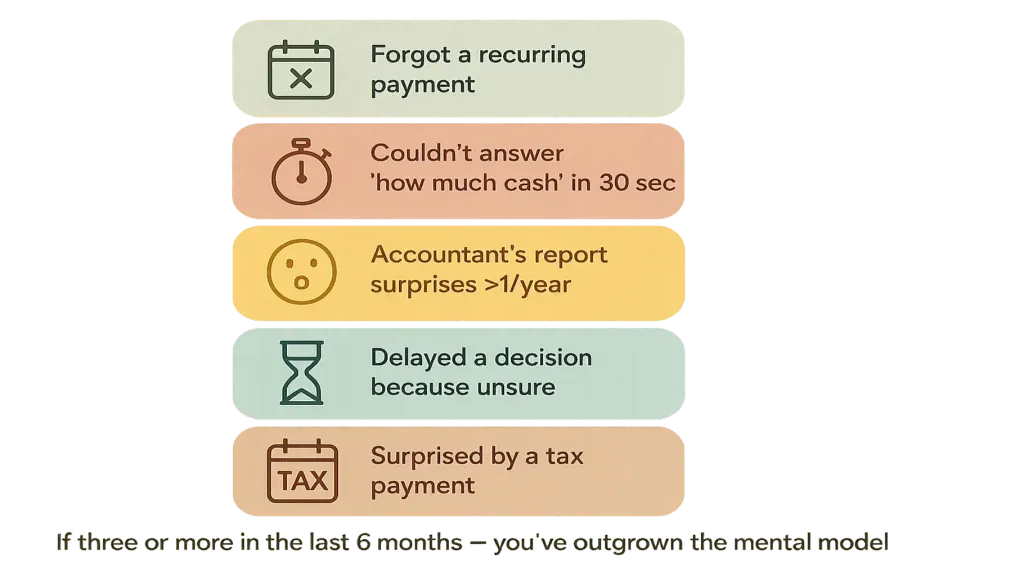
Dos — no pudiste responder "cuánto efectivo tenemos en todas las cuentas" en 30 segundos. No con un margen de ₴100K. Con un margen de ₴10K. Si la respuesta requiere abrir cuatro aplicaciones y sumar a mano, ya has superado el umbral.
Tres — el informe mensual de tu contable te sorprende en un sentido u otro más de una vez al año. Una sorpresa de tipo "ganamos más de lo que pensaba" o "ganamos menos de lo que pensaba" revela que tu modelo mental diario estaba desconectado de la realidad. Una vez al año es ruido normal. Cada trimestre es la señal.
Cuatro — retrasaste una decisión porque no estabas seguro del impacto financiero. Una contratación pospuesta. Un equipo que se debatió. Una alianza que no se persiguió. Estos retrasos son el coste oculto de una gestión financiera insuficiente — y se acumulan.
Cinco — te ha sorprendido un pago de impuestos en los últimos 12 meses. Las fechas de impuestos son públicas, previsibles, marcadas en el calendario con un año de antelación. Una sorpresa aquí es el canario que avisa de una brecha más amplia en la gestión financiera.
Si tres o más de estas cosas te han pasado en los últimos 6 meses, has superado el modelo mental. El martes del principio está llegando, y la pregunta es solo cuándo.
Qué significa "gestión financiera" a escala de pequeña empresa
La gestión financiera de una pequeña empresa no necesita ser de nivel corporativo. Necesita cubrir cuatro cosas, de forma ligera pero constante.
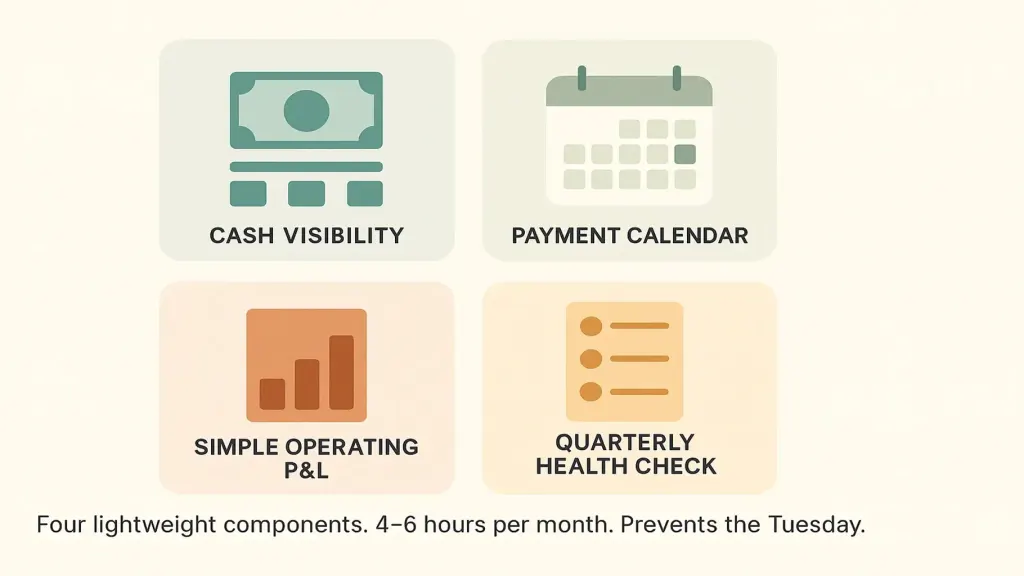
Dos — calendario de pagos. Una vista de 14 a 30 días vista de las entradas y salidas previstas. Le dice a la dueña qué días serán ajustados y cuáles tienen margen. Artículo sobre el calendario de pagos →
Tres — P&L operativo simple. Mensual, segmentado tanto como resulte útil (por cliente, por línea de producto, por servicio). No necesita ser elaborado. Solo necesita responder "¿de dónde viene realmente nuestro beneficio?"
Cuatro — chequeo trimestral de salud. Tres preguntas: ¿estamos ganando más de lo que gastamos y cuánto? ¿de dónde viene el beneficio? ¿está cambiando algo en nuestra estructura de costes a lo que debamos responder? Media hora, cada tres meses, más una reconstrucción anual de una hora.
Eso es todo. Cuatro componentes ligeros. Requieren de 4 a 6 horas al mes de mantenimiento. Evitan el martes y sacan a la luz las decisiones que hacen crecer al negocio.
Cómo instalarlo (el plan ligero de 30 días)
Semana 1. Mapea cada cuenta donde vive el dinero. Crea una vista consolidada (hoja de cálculo o plataforma). Llega a un punto en el que puedas responder "¿cuánto efectivo tenemos?" en 30 segundos.
Semana 2. Crea un calendario de pagos a 30 días. Lista las entradas previstas (con niveles de confianza) y las salidas comprometidas (con criticidad). Localiza los días ajustados. Renegocia los plazos donde sea posible.
Semana 3. Elabora un P&L operativo segmentado del trimestre anterior. Por cliente o por producto, lo que resulte más útil. Las cifras sorprenderán.
Semana 4. Establece una cadencia mensual de 30 minutos: 15 minutos actualizando el calendario, 15 minutos revisando el P&L. Agenda esto a la misma hora cada mes.
Después de 30 días, tienes un sistema de gestión real. La contable sigue con su trabajo. Tú dejas de llevarlo todo en la cabeza.
📌 Descubre cómo funciona una gestión financiera ligera para una pequeña empresa — visibilidad de caja, calendario de pagos, P&L operativo simple, chequeo trimestral de salud — en una sola vista integrada. Reserva una demo de Finmap de 20 minutos. [Reservar una demo de Finmap →]
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
Mi negocio es realmente pequeño (₴500K de ingresos, yo solo). ¿Necesito esto?

Probablemente todavía no. Una hoja de cálculo sencilla con ingresos y gastos mensuales, más una comprobación semanal del saldo bancario, es suficiente. Instala el sistema ligero cuando cruces el umbral de complejidad, no el de ingresos.
¿Debería contratar a alguien para que lo haga por mí?
A la escala de una pequeña empresa, normalmente no. Hacerlo tú mismo es precisamente lo que genera el entendimiento. Contrata a un contable para el trabajo de cumplimiento normativo, pero mantén la gestión financiera en tus propias manos hasta los ₴3M+ de ingresos.
¿Hoja de cálculo o plataforma?
Hoja de cálculo durante los primeros 6–12 meses. Plataforma cuando el mantenimiento se vuelva pesado. Artículo n.º 3 → sobre plataformas
¿Qué relación tiene esto con la contabilidad de gestión?
Esta es la versión ligera de la contabilidad de gestión a escala de pequeña empresa. A medida que la empresa crece, esta práctica escala hacia el marco completo de cuatro artefactos. Artículo de referencia →
¿Y si ya estoy en modo supervivencia y no tengo tiempo?
El modo supervivencia es precisamente cuando más importa la visibilidad financiera. La instalación de 30 días es en sí misma una acción de supervivencia — encontrarás decisiones que no sabías que podías tomar.
Mi contable dice que se encarga de esto. ¿Es así?
Prueba: pídele que te envíe la posición de caja consolidada en todas las cuentas. Si puede en 30 segundos, se encarga de ello. Si necesita una semana, se encarga de la contabilidad, no de la gestión financiera.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



