


Inhaltsverzeichnis
Startseite
/
Blog
/
Finanzmanagement für ein kleines Unternehmen: Wenn Sie Ihrem eigenen Kopf entwachsen

305

5 Min.

25.06.2026
Finanzmanagement für ein kleines Unternehmen: Wenn Sie Ihrem eigenen Kopf entwachsen
Karine Shevchenko
Financial Expert at Finmap
"Fünf Jahre lang habe ich das Geschäft aus dem Kopf geführt. Ich wusste alles. Das Geschäft war klein genug. Dann kam ein Dienstag, an dem ich es nicht wusste — und die Kosten dieses Nichtwissens zeigten sich noch in derselben Woche."
Eine Gründerin, die ein kleines Spezialunternehmen führt — sechs Mitarbeiter, 2,2 Mio. ₴ Umsatz, drittes Betriebsjahr — beschrieb den Moment, der dem Ansatz "Ich behalte alles im Kopf" ein Ende setzte.
Fünf Jahre lang verwaltete sie ihr Geld so, wie es die meisten Kleinunternehmer tun. Der Kontostand wurde täglich auf dem Handy geprüft. Rechnungen wurden bezahlt, sobald sie eintrafen. Die Gehälter übernahm die Buchhalterin. Die GuV wurde vierteljährlich erstellt. Wer ihr was schuldete, behielt sie mental im Blick. Es funktionierte. Das Geschäft war klein genug.
Dann kam ein Dienstag. Zwei Kunden, von denen sie erwartet hatte, dass sie diese Woche zahlen würden, taten es nicht. Eine Lieferantenrechnung, die sie vergessen hatte, war am Mittwoch fällig. Die Buchhalterin rief wegen einer Steuerzahlung an, mit der sie nicht gerechnet hatte. Die Gehälter waren am Freitag fällig. Für sich genommen war nichts davon eine Krise. Alles zusammen war eine Krise — weil nichts davon an einem Ort zusammenlief, an dem sie hätte sehen können, wie es zusammenwirkt.
Sie überstand die Woche. Dann setzte sie sich hin, um etwas einzuführen, ohne das ihr Geschäft längst nicht mehr auskam: echtes Finanzmanagement.
Dieser Artikel handelt von genau diesem Übergang — davon, wann ein "kleines Unternehmen" klein genug ist, dass die Inhaberin die Finanzen im Kopf behalten kann, wann das nicht mehr der Fall ist, und was Sie einführen sollten, sobald dieser Punkt erreicht ist.
Das Paradox: Der Kopf der Inhaberin ist das beste System — bis er es nicht mehr ist
Im ersten Jahr eines kleinen Unternehmens ist der Kopf der Inhaberin tatsächlich das richtige System für das Finanzmanagement. Es gibt 2 Kunden. 1 Bankkonto. 6 monatliche Abonnements. Die Inhaberin kennt sie alle, weil sie sie alle selbst eingerichtet hat. Der Aufwand, für diesen Grad an Komplexität ein "System" einzuführen, wäre größer als der Aufwand, sich einfach zu erinnern.
Etwa im 2. bis 3. Jahr eines wachsenden Unternehmens stimmt das nicht mehr. Die Kundenzahl erreicht 8–10. Die Abonnements steigen auf 30+. Mehrere Konten. Gehälter für mehrere Mitarbeiter. Steuertermine. Ein gemischtes Lieferantenportfolio. Das mentale Modell, das im 6. Monat funktionierte, wird im 30. Monat zunehmend brüchig. Die Inhaberin bemerkt es erst an einem Dienstag, wenn die Lücken zusammenlaufen.
Bei diesem Übergang geht es nicht um die Größe in Umsatzzahlen. Es geht um Komplexität. Ein Unternehmen mit 1,5 Mio. ₴ Umsatz, 1 Retainer-Kunden und 1 Produktlinie kann im Kopf der Inhaberin bleiben. Ein Unternehmen mit 1,5 Mio. ₴ Umsatz, 12 Kunden, 3 Dienstleistungslinien, mehreren Währungen und 4 Mitarbeitern kann das ganz sicher nicht.
Das allgemeine Framework — was Betriebsbuchhaltung eigentlich bedeutet — finden Sie im Grundlagenartikel → Betriebsbuchhaltung erklärt.
Fünf Signale, dass Sie dem mentalen Modell entwachsen sind
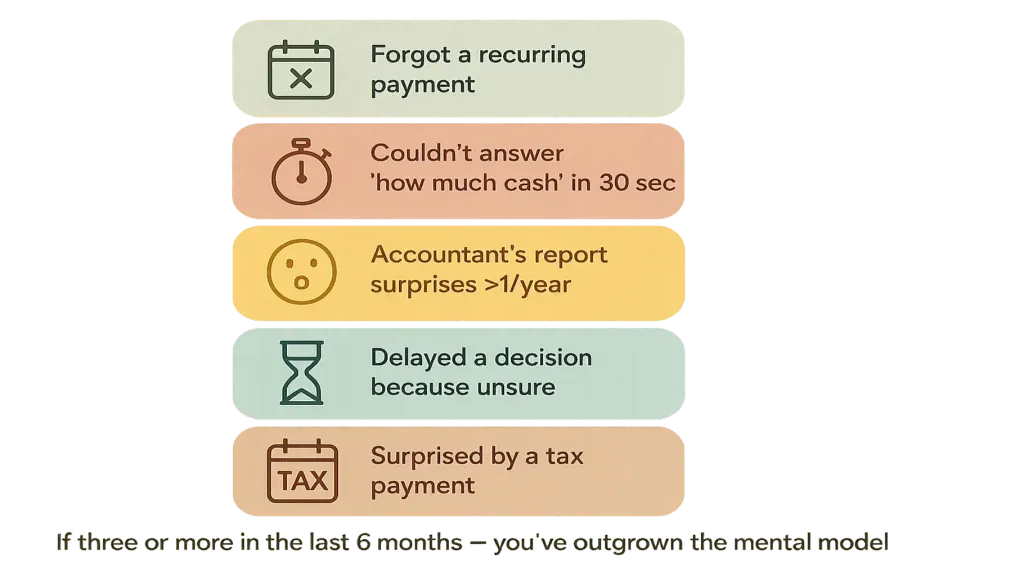
Zwei — Sie konnten die Frage "Wie viel Bargeld haben wir über alle Konten hinweg" nicht in 30 Sekunden beantworten. Nicht auf 100.000 ₴ genau. Auf 10.000 ₴ genau. Wenn die Antwort erfordert, vier Apps zu öffnen und manuell zu addieren, haben Sie die Schwelle bereits überschritten.
Drei — der monatliche Bericht Ihrer Buchhalterin überrascht Sie öfter als einmal pro Jahr in die eine oder andere Richtung. Eine Überraschung nach dem Motto "Wir haben mehr verdient, als ich dachte" oder "Wir haben weniger verdient, als ich dachte" zeigt, dass Ihr tägliches mentales Modell von der Realität abgekoppelt war. Einmal im Jahr ist normales Rauschen. Vierteljährlich ist das Signal.
Vier — Sie haben eine Entscheidung verzögert, weil Sie sich der finanziellen Auswirkung nicht sicher waren. Eine aufgeschobene Neueinstellung. Eine diskutierte Anschaffung. Eine nicht verfolgte Partnerschaft. Diese Verzögerungen sind die versteckten Kosten unzureichenden Finanzmanagements — und sie summieren sich.
Fünf — Sie wurden in den letzten 12 Monaten von einer Steuerzahlung überrascht. Steuertermine sind öffentlich, vorhersehbar und ein Jahr im Voraus kalendarisch festgelegt. Eine Überraschung an dieser Stelle ist das Warnsignal für eine umfassendere Lücke im Finanzmanagement.
Wenn drei oder mehr davon in den letzten 6 Monaten passiert sind, sind Sie dem mentalen Modell entwachsen. Der Dienstag aus der Eingangsgeschichte kommt — die Frage ist nur, wann.
Was "Finanzmanagement" im Maßstab eines kleinen Unternehmens bedeutet
Finanzmanagement für ein kleines Unternehmen muss nicht auf Enterprise-Niveau sein. Es muss vier Dinge abdecken, leicht, aber konsequent.
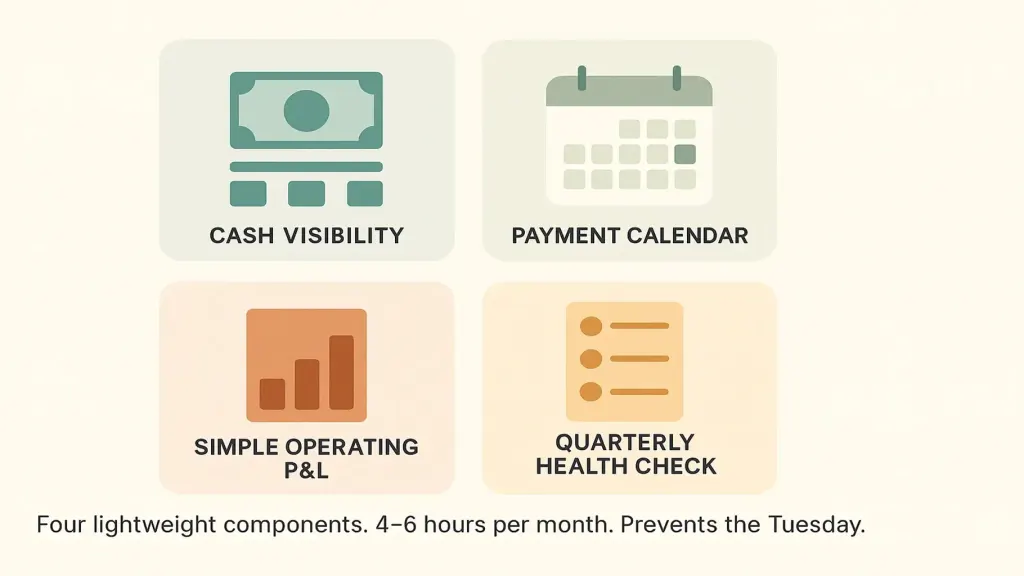
Zwei — Zahlungskalender. Ein 14- bis 30-tägiger Ausblick auf erwartete Ein- und Auszahlungen. Zeigt der Inhaberin, an welchen Tagen es eng wird und an welchen Spielraum bleibt. Artikel zum Zahlungskalender →
Drei — einfache operative GuV. Monatlich, so weit segmentiert, wie es sinnvoll ist (nach Kunde, nach Produktlinie, nach Dienstleistung). Muss nicht aufwendig sein. Muss nur die Frage beantworten: "Woher kommt unser Gewinn eigentlich?"
Vier — Quartals-Check. Drei Fragen: Verdienen wir mehr, als wir ausgeben, und wie viel? Woher kommt der Gewinn? Verändert sich etwas in unserer Kostenstruktur, worauf wir reagieren sollten? Eine halbe Stunde, alle drei Monate, plus einen einstündigen jährlichen Neuaufbau.
Das war's. Vier schlanke Komponenten. Ihre Pflege dauert 4–6 Stunden pro Monat. Sie verhindern den Dienstag und bringen die Entscheidungen ans Licht, die das Geschäft wachsen lassen.
Wie Sie es einführen (der schlanke 30-Tage-Plan)
Woche 1. Erfassen Sie jedes Konto, auf dem Geld liegt. Bauen Sie eine konsolidierte Übersicht auf (Tabelle oder Plattform). Erreichen Sie einen Zustand, in dem Sie die Frage "Wie viel Bargeld haben wir?" in 30 Sekunden beantworten können.
Woche 2. Erstellen Sie einen 30-Tage-Zahlungskalender. Listen Sie erwartete Einzahlungen (mit Konfidenzgrad) und verbindliche Auszahlungen (mit Kritikalität) auf. Identifizieren Sie die engen Tage. Verhandeln Sie das Timing neu, wo möglich.
Woche 3. Erstellen Sie eine segmentierte operative GuV für das vergangene Quartal. Nach Kunde oder nach Produkt, je nachdem, was nützlicher ist. Die Zahlen werden überraschen.
Woche 4. Etablieren Sie einen 30-minütigen monatlichen Rhythmus: 15 Minuten für die Aktualisierung des Kalenders, 15 Minuten für die Durchsicht der GuV. Tragen Sie diesen Termin jeden Monat zur gleichen Zeit ein.
Nach 30 Tagen haben Sie ein echtes Managementsystem. Die Buchhalterin setzt ihre Arbeit fort. Sie hören auf, alles im Kopf mit sich herumzutragen.
📌 Sehen Sie, wie schlankes Finanzmanagement für ein kleines Unternehmen funktioniert — Liquiditätssichtbarkeit, Zahlungskalender, einfache operative GuV, Quartals-Check — in einer einzigen integrierten Ansicht. Buchen Sie eine 20-minütige Finmap-Demo. [Finmap-Demo buchen →]
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Mein Unternehmen ist wirklich klein (500.000 ₴ Umsatz, solo). Brauche ich das?

Wahrscheinlich noch nicht. Eine einfache Tabelle mit monatlichen Einnahmen und Ausgaben plus einer wöchentlichen Kontostandprüfung reicht aus. Führen Sie das schlanke System ein, wenn Sie die Komplexitätsschwelle überschreiten — nicht die Umsatzschwelle.
Sollte ich jemanden dafür einstellen?
Im Maßstab eines kleinen Unternehmens in der Regel nicht. Gerade das eigenständige Tun erzeugt das Verständnis. Stellen Sie eine Buchhalterin für die Compliance-Arbeit ein, aber behalten Sie das Finanzmanagement selbst in der Hand, bis Sie 3 Mio. ₴+ Umsatz erreichen.
Tabelle oder Plattform?
Tabelle für die ersten 6–12 Monate. Plattform, wenn die Pflege mühsam wird. Artikel #3 → über Plattformen
Wie hängt das mit der Betriebsbuchhaltung zusammen?
Das ist die schlanke Version der Betriebsbuchhaltung im Maßstab eines kleinen Unternehmens. Mit wachsendem Unternehmen entwickelt sich diese Praxis zum vollständigen Vier-Artefakte-Framework. Grundlagenartikel →
Was, wenn ich mich bereits im Überlebensmodus befinde und keine Zeit habe?
Der Überlebensmodus ist genau der Moment, in dem finanzielle Transparenz am wichtigsten ist. Die 30-tägige Einführung ist selbst eine Überlebensmaßnahme — Sie werden Entscheidungen entdecken, von denen Sie nicht wussten, dass Sie sie treffen können.
Meine Buchhalterin sagt, sie kümmert sich darum. Stimmt das?
Test: Bitten Sie sie, Ihnen die konsolidierte Kassenposition über alle Konten hinweg zu senden. Wenn sie das innerhalb von 30 Sekunden schafft, kümmert sie sich darum. Wenn sie eine Woche braucht, kümmert sie sich um die Buchhaltung, nicht um das Finanzmanagement.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



