


Daftar isi

673

5 mnt

25.06.2026
Pengelolaan Keuangan untuk Bisnis Kecil: Ketika Skalanya Melampaui Kepala Anda Sendiri
Karine Shevchenko
Financial Expert at Finmap
"Selama lima tahun saya menjalankan bisnis dari kepala saya. Saya tahu semuanya. Bisnisnya cukup kecil. Lalu datang satu hari Selasa ketika saya tidak tahu — dan biaya dari tidak tahu itu muncul di minggu yang sama."
Seorang pendiri yang menjalankan bisnis khusus berskala kecil — enam karyawan, pendapatan ₴2,2 juta, tahun ketiga beroperasi — menggambarkan momen yang mengakhiri pendekatan "saya simpan di kepala saya".
Selama lima tahun ia mengelola uang dengan cara yang dipakai sebagian besar pemilik bisnis kecil. Saldo bank diperiksa setiap hari di ponselnya. Tagihan dibayar begitu datang. Gaji ditangani akuntannya. Laporan laba rugi dibuat per kuartal. Pemantauan di kepala soal siapa berutang apa padanya. Cara itu jalan. Bisnisnya cukup kecil.
Lalu datang satu hari Selasa. Dua klien yang ia kira akan membayar minggu itu tidak membayar. Satu tagihan supplier yang ia lupakan jatuh tempo hari Rabu. Akuntannya menelepon soal satu pembayaran pajak yang belum ia perhitungkan. Gaji jatuh tempo hari Jumat. Tidak satu pun dari itu jadi krisis kalau berdiri sendiri. Semuanya bersama-sama jadi krisis — karena tidak satu pun dari itu berada di satu tempat di mana ia bisa melihat bagaimana semuanya akan saling berinteraksi.
Ia berhasil menutupi minggu itu. Lalu ia duduk untuk memasang sesuatu yang bisnisnya sudah terlalu besar untuk hidup tanpanya: pengelolaan keuangan yang sungguhan.
Artikel ini tentang peralihan itu — kapan "bisnis kecil" cukup kecil sampai pemiliknya bisa memikul keuangannya di kepala, kapan itu tidak berlaku lagi, dan apa yang harus dipasang begitu tidak berlaku lagi.
Paradoksnya: Kepala Si Pemilik Adalah Sistem Terbaik Sampai Ia Bukan Lagi
Pada tahun pertama sebuah bisnis kecil, kepala si pemilik memang sistem yang tepat untuk mengelola keuangan. Ada 2 klien. 1 rekening bank. 6 langganan bulanan. Si pemilik tahu semuanya karena ia sendiri yang menyiapkan semuanya. Biaya memasang sebuah "sistem" untuk tingkat kerumitan ini lebih besar daripada biaya mengingat saja.
Di sekitar tahun ke-2–3 bisnis yang bertumbuh, ini berhenti benar. Klien mencapai 8–10. Langganan mencapai 30+. Beberapa rekening. Gaji untuk beberapa orang. Tanggal pajak. Komposisi supplier. Model mental yang bekerja di bulan ke-6 makin rapuh di bulan ke-30. Si pemilik tidak menyadarinya sampai satu hari Selasa ketika celah-celahnya saling terhubung.
Peralihannya bukan soal ukuran dalam hal pendapatan. Peralihannya soal kerumitan. Bisnis ₴1,5 juta dengan 1 klien retainer dan 1 lini produk bisa tetap tinggal di kepala si pemilik. Bisnis ₴1,5 juta dengan 12 klien, 3 lini layanan, multi mata uang, dan 4 karyawan sama sekali tidak bisa.
Kerangka umumnya — apa sebenarnya arti akuntansi manajemen — ada di artikel jangkarnya → Akuntansi Manajemen Dijelaskan.
Lima Sinyal Bahwa Anda Sudah Melampaui Model Mental Itu
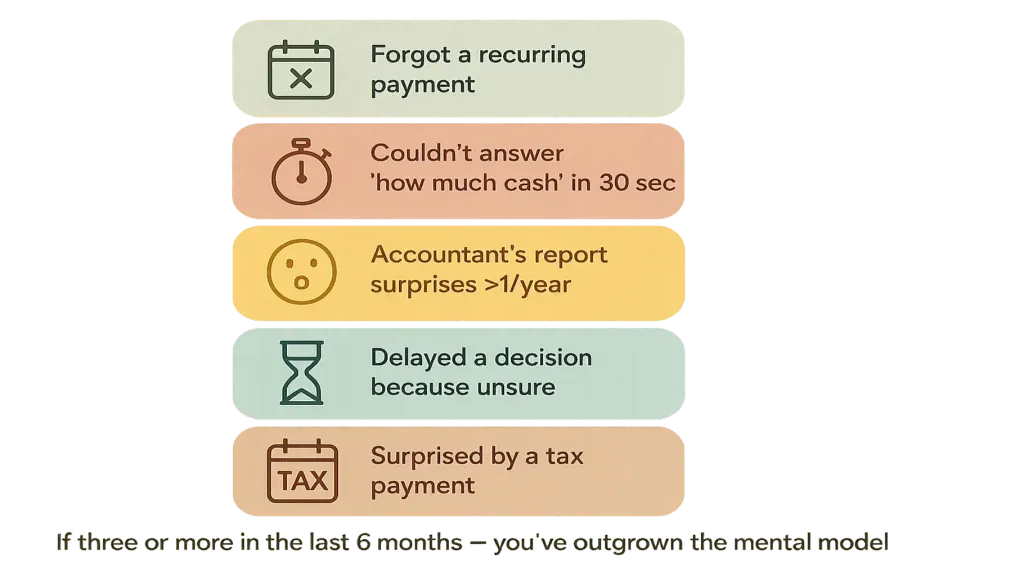
Dua — Anda tidak bisa menjawab "berapa kas yang kita punya di semua rekening" dalam 30 detik. Bukan dalam rentang ₴100 ribu. Dalam rentang ₴10 ribu. Kalau jawabannya menuntut membuka empat aplikasi dan menjumlahkan manual, Anda sudah melewati ambangnya.
Tiga — laporan bulanan akuntan Anda mengejutkan Anda ke arah mana pun lebih dari sekali setahun. Kejutan "kita menghasilkan lebih banyak daripada yang saya kira" atau "kita menghasilkan lebih sedikit daripada yang saya kira" menyingkapkan bahwa model mental harian Anda terputus dari kenyataan. Setahun sekali itu derau yang normal. Setiap kuartal itu sinyal.
Empat — Anda menunda satu keputusan karena tidak yakin dampak keuangannya. Perekrutan yang ditunda. Satu peralatan yang diperdebatkan. Satu kemitraan yang tidak dikejar. Penundaan-penundaan itu adalah biaya tersembunyi dari pengelolaan keuangan yang tidak memadai — dan biaya itu menumpuk.
Lima — Anda terkejut oleh satu pembayaran pajak dalam 12 bulan terakhir. Tanggal pajak itu publik, bisa diprediksi, dijadwalkan kalender setahun sebelumnya. Kejutan di sini adalah kenari penanda bagi celah pengelolaan keuangan yang lebih luas.
Kalau tiga atau lebih dari ini terjadi dalam 6 bulan terakhir, Anda sudah melampaui model mental itu. Hari Selasa dari awal tulisan ini akan datang, dan pertanyaannya cuma kapan.
Apa Arti "Pengelolaan Keuangan" pada Skala Bisnis Kecil
Pengelolaan keuangan untuk bisnis kecil tidak perlu setingkat korporasi. Pengelolaan itu perlu mencakup empat hal, ringan tapi konsisten.
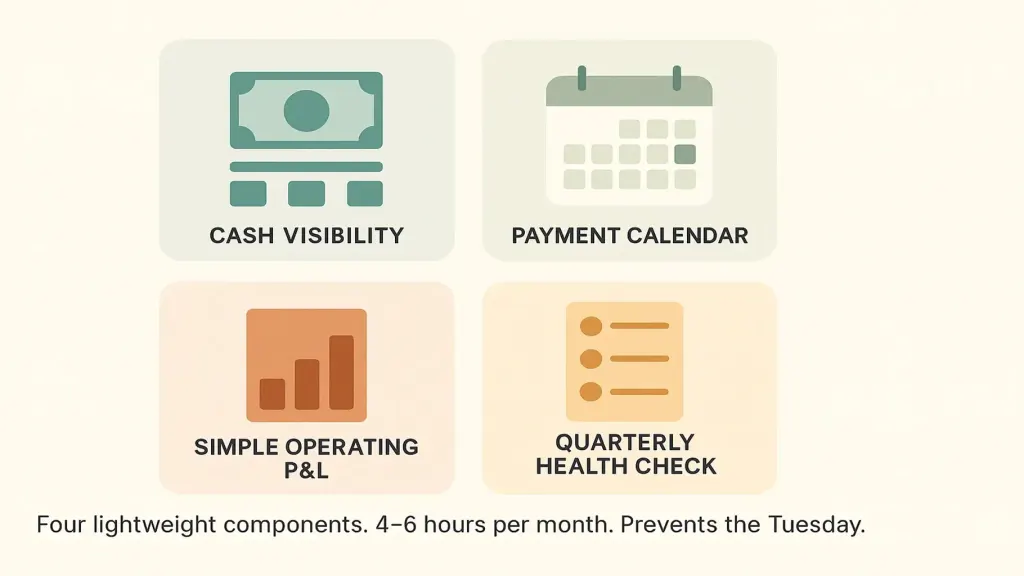
Dua — kalender pembayaran. Tampilan 14 sampai 30 hari ke depan berisi arus masuk yang diharapkan dan arus keluar. Memberi tahu si pemilik hari mana yang akan sempit, hari mana yang longgar. Artikel tentang kalender pembayaran →
Tiga — laporan laba rugi operasional yang sederhana. Bulanan, disegmentasi sebanyak yang berguna (per klien, per lini produk, per layanan). Tidak perlu rumit. Cukup perlu menjawab "dari mana sebenarnya laba kita datang?"
Empat — pemeriksaan kesehatan kuartalan. Tiga pertanyaan: apakah kita menghasilkan lebih banyak daripada yang kita belanjakan dan berapa banyak? dari mana labanya datang? apakah ada sesuatu di struktur biaya kita yang berubah dengan cara yang perlu kita respons? Setengah jam, setiap tiga bulan, ditambah pembangunan ulang satu jam setiap tahun.
Sudah, itu saja. Empat komponen yang ringan. Keempatnya memakan 4–6 jam per bulan untuk dipelihara. Keempatnya mencegah hari Selasa itu dan memunculkan keputusan yang menumbuhkan bisnis.
Cara Memasangnya (Rencana Ringan 30 Hari)
Minggu 1. Petakan setiap rekening tempat uang berada. Bangun satu tampilan tersatukan (spreadsheet atau platform). Capai kondisi di mana Anda bisa menjawab "berapa kas yang kita punya?" dalam 30 detik.
Minggu 2. Bangun kalender pembayaran 30 hari. Daftarkan arus masuk yang diharapkan (dengan tingkat keyakinan) dan arus keluar yang sudah terikat (dengan tingkat kekritisan). Kenali hari-hari yang sempit. Negosiasikan ulang waktunya di mana mungkin.
Minggu 3. Hasilkan laporan laba rugi operasional yang tersegmentasi untuk kuartal sebelumnya. Per klien atau per produk, mana pun yang lebih berguna. Angkanya akan mengejutkan.
Minggu 4. Siapkan irama bulanan 30 menit: 15 menit memperbarui kalendernya, 15 menit meninjau laporan laba ruginya. Jadwalkan ini pada waktu yang sama setiap bulan.
Setelah 30 hari, Anda punya sistem manajemen yang sungguhan. Akuntan Anda meneruskan pekerjaannya. Anda berhenti memikul semuanya di kepala.
📌 Lihat bagaimana pengelolaan keuangan yang ringan bekerja untuk bisnis kecil — visibilitas kas, kalender pembayaran, laporan laba rugi operasional yang sederhana, pemeriksaan kesehatan kuartalan — dalam satu tampilan yang tersatukan. Pesan demo Finmap 20 menit. Pesan demo Finmap →
Dalam topik ini
- 14 Jam Seminggu "Memeriksa Keuangan" — dan Tetap Terkejut
- Direktur Keuangan Alih Daya: Kapan Anda Benar-Benar Memerlukannya
- ₴480 Ribu Ditarik, ₴0 Bantalan Tersisa: Keputusan Dividen Pemilik yang Salah Diambil Para Pendiri
- Pendapatan ₴100 Ribu, ₴62 Ribu di Tangan: Cara Menghitung Laba Nyata sebagai Usaha Perorangan Ukraina
- Apa Arti Sebenarnya Mengelola Uang dalam Bisnis (dan Kenapa Sebagian Besar Pemilik Melewatkan Tiga dari Empat Lapisnya)
- Rahasia Laba: Bagaimana Pengelolaan Keuangan Bisa Membantu Anda Menghasilkan Lebih Banyak
- Cara Menaikkan Skala Bisnis Anda Tanpa Rasa Sakit dengan Pengelolaan Arus Kas: Kasus Pengguna dari Perusahaan Rekrutmen IT
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Bisnis saya memang kecil (pendapatan ₴500 ribu, sendirian). Apakah saya perlu ini?

Mungkin belum. Satu spreadsheet sederhana berisi pemasukan dan pengeluaran bulanan, ditambah pemeriksaan saldo bank mingguan, sudah mencukupinya. Pasang sistem yang ringan itu ketika Anda melewati ambang kerumitannya, bukan ambang pendapatannya.
Haruskah saya merekrut orang untuk mengerjakan ini bagi saya?
Pada skala bisnis kecil, biasanya tidak. Tindakan mengerjakannya sendirilah yang menghasilkan pemahamannya. Rekrut pembukuan untuk pekerjaan kepatuhan, tapi tetap pegang pengelolaan keuangannya di tangan Anda sendiri sampai pendapatan ₴3 juta+.
Spreadsheet atau platform?
Spreadsheet untuk 6–12 bulan pertama. Platform ketika pemeliharaannya mulai menyakitkan. Artikel #3 → tentang platform
Apa hubungan antara ini dan akuntansi manajemen?
Ini versi ringan dari akuntansi manajemen untuk skala bisnis kecil. Seiring bisnisnya tumbuh, praktik ini naik skala jadi kerangka empat artefak yang utuh. Artikel jangkar →
Bagaimana kalau saya sudah di mode bertahan hidup dan tidak punya waktu?
Mode bertahan hidup justru saat ketika visibilitas keuangan paling penting. Pemasangan 30 hari itu sendiri adalah tindakan bertahan hidup — Anda akan menemukan keputusan yang Anda tidak tahu bisa Anda ambil.
Akuntan saya bilang mereka menangani ini. Benarkah?
Ujilah: minta mereka mengirimkan posisi kas tersatukan di semua rekening. Kalau mereka bisa dalam 30 detik, mereka memang menanganinya. Kalau mereka butuh seminggu, mereka menangani pembukuan, bukan pengelolaan keuangan.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



