


Tabla de contenidos
La mayoría de los presupuestos de pequeñas empresas mueren en febrero. Usted arma una hermosa hoja de cálculo en enero, la realidad la ignora a partir de la tercera semana, y para la primavera vuelve a guiarse por el instinto y por lo que diga el saldo bancario esa mañana. Entonces llega a la misma conclusión que muchos propietarios creen en silencio: «planificar es una pérdida de tiempo: los números nunca coinciden de todos modos». O lo evita porque «no sé si podemos permitirnos esa contratación hasta que el dinero ya se haya ido, así que ¿para qué fingir?»
Aquí está el replanteamiento que lo cambia todo: un presupuesto nunca debió ser una predicción por la que lo califican. Es una herramienta de decisión. Su función es decirle —antes de gastar— si puede permitirse algo, y avisarle a tiempo cuando la realidad se está desviando, mientras una corrección todavía es barata. Un plan que acierta el 80% y se revisa cada mes le dará mil vueltas a un plan «perfecto» que nunca se revisa. Esta guía explica la diferencia entre un presupuesto, una previsión y un modelo financiero, cómo construir un plan anual en aproximadamente un día usando cifras que ya tiene, y cómo mantenerlo vivo con un hábito mensual de 15 minutos en lugar de un acto anual de ficción.
Por qué planificar, si los números nunca coinciden
Nunca deben coincidir hasta la última grivna. Un plan cumple tres funciones, y ninguna exige acertar con exactitud:
- Capacidad de pago. ¿Podemos hacer esta contratación, comprar esta máquina, lanzar esta campaña, y aun así cubrir la nómina en los meses flojos? Un plan responde esto antes de que salga el dinero, no después.
- Alerta temprana. Cuando los resultados reales se desvían del plan, usted se entera en la segunda semana, cuando todavía puede actuar, no a fin de año, cuando solo puede explicar.
- Alineación. Usted, su socio y su equipo gastan contra el mismo conjunto de cifras, en lugar de que cada uno improvise las suyas.
Piense en el presupuesto como los guardarraíles, no como la bola de cristal. No necesita predecir el camino a la perfección; necesita saber cuándo se está saliendo de él.
Presupuesto vs. previsión vs. modelo financiero
Estos tres conceptos se confunden constantemente, y esa confusión es la razón por la que tantos propietarios se rinden. En realidad, la diferencia es sencilla:
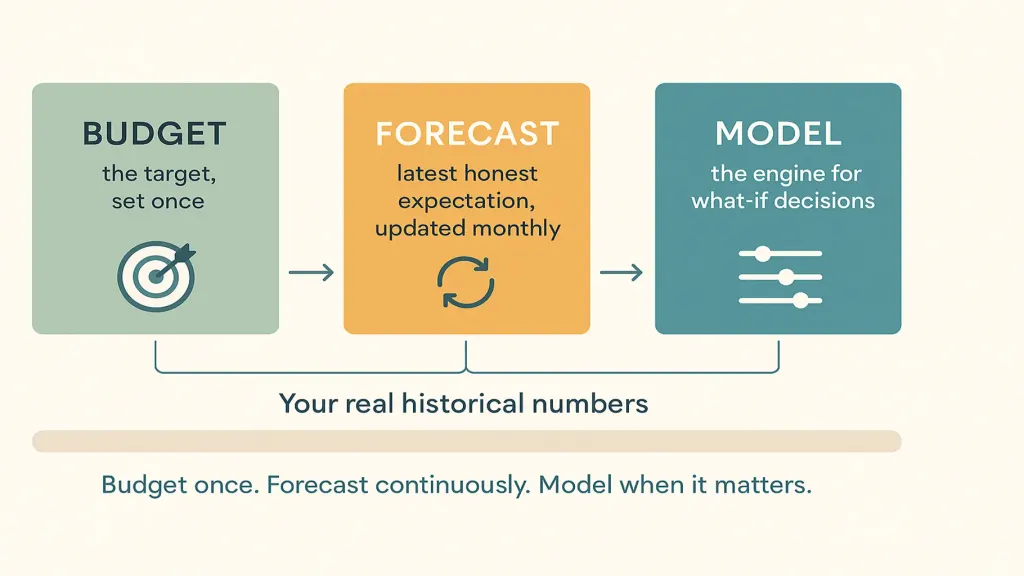
- Presupuesto — el objetivo. Lo que usted pretende que sean los ingresos y los costos durante el año. Lo fija una vez y lo usa como el rasero con el que se mide.
- Previsión — su expectativa honesta más reciente. La actualiza a medida que llega la realidad: «dado lo que realmente ocurrió en el primer trimestre, aquí es donde realmente terminaremos en diciembre». El presupuesto permanece fijo; la previsión se mueve.
- Modelo financiero — el motor. La lógica interconectada — variables, supuestos, fórmulas — que le permite preguntar «¿qué pasa si subimos los precios un 10%, contratamos a dos personas o un gran cliente se va?» y ver cómo el efecto se propaga.
El ritmo: presupuesta una vez al año, prevé de forma continua (unos minutos al mes) y modela cuando enfrenta una gran decisión. Los tres se apoyan en la misma base — sus cifras históricas reales. Un plan construido sobre los datos reales del año pasado siempre supera a uno adivinado desde una página en blanco.
Cómo crear un presupuesto anual en aproximadamente un día
No necesita un equipo financiero ni una plantilla sofisticada. Necesita las cifras reales del año pasado y unas cuantas horas de concentración.
1. Parta de la realidad, no de una página en blanco. Extraiga los ingresos y costos reales del año pasado, mes a mes. Esa es su línea base — mucho más honesta y mucho más rápida que inventar cifras desde cero.
2. Planifique los ingresos mes a mes, no como una sola cifra anual. Divida el año en doce para que la estacionalidad se haga visible. Una sola cifra como «₴6M este año» oculta el trimestre exacto en que andará peligrosamente ajustado; doce cifras mensuales lo revelan mientras todavía puede prepararse.
3. Divida los costos en fijos y variables. Los costos fijos (alquiler, sueldos, suscripciones) apenas cambian de un mes a otro. Los costos variables (materiales, comisiones, marketing por venta) suben y bajan con los ingresos — así que, una vez que haya planificado los ingresos mes a mes, ellos lo siguen automáticamente. Esta sola división hace que todo el plan reaccione a la realidad en lugar de quedarse congelado.
4. Deje un margen y esboce algunos escenarios. Un caso base, un caso cauteloso, un caso ambicioso. Ahora un trimestre flojo ya no es una crisis que no vio venir — es un escenario que ya había pensado, con un plan B listo.
5. Conviértalo en un plan mensual que realmente pueda verificar. El presupuesto solo se justifica si puede compararlo cada mes con los datos reales y ver la diferencia. Una cifra que nunca contrasta con la realidad es decoración.
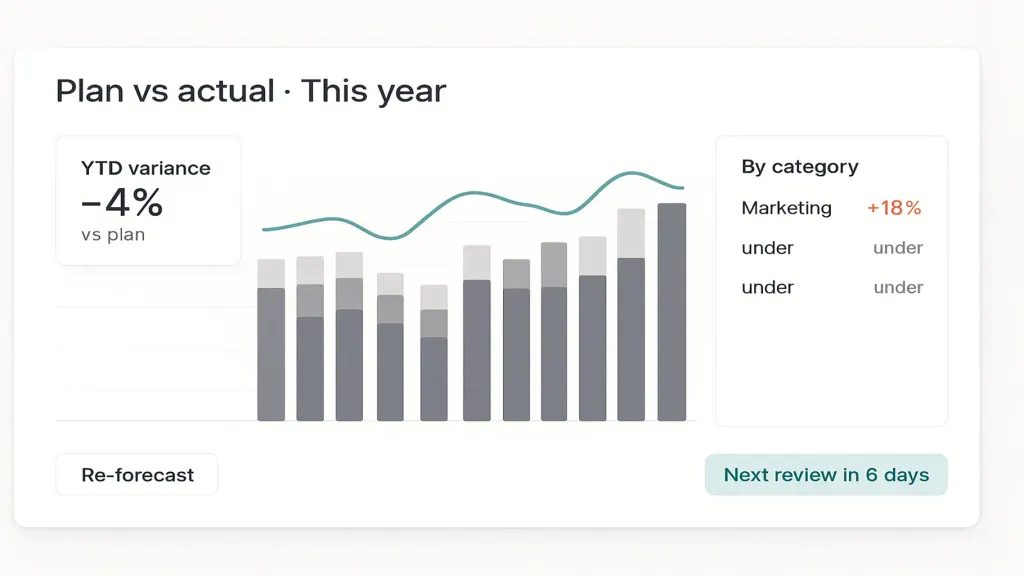
Una herramienta como Finmap ayuda aquí porque el plan convive justo al lado de los datos reales: usted fija los ingresos y costos esperados por categoría y mes, las cifras reales llegan desde sus cuentas conectadas, y «plan vs. real» se convierte en una vista en vivo en lugar de una conciliación manual mensual que teme y posterga.
Manténgalo vivo: la revisión mensual de 15 minutos
Un presupuesto no es un documento — es un hábito. Una vez al mes, bloquee quince minutos y haga tres cosas:
- Compare el plan con lo real por categoría. ¿Dónde se desvió y por qué? ¿Fue algo puntual o una tendencia?
- Vuelva a prever el resto del año con lo que ahora sabe. Un solo mes malo puede ser ruido; tres seguidos son una señal que merece acción.
- Decida una o dos acciones concretas. Aplazar un costo, cobrar una cuenta por cobrar, adelantar o posponer una contratación. Una revisión sin decisión es solo lectura.
Quince minutos al mes son toda la diferencia entre un plan que guía el negocio y una hoja de cálculo que nadie ha abierto desde enero.
Dónde los propietarios planifican de forma distinta según el tipo de negocio
El método es el mismo; el énfasis cambia según qué mueve su dinero:
| Tipo de negocio | Planifique cuidadosamente en torno a | Fácil de olvidar |
|---|---|---|
| Estacional (turismo, comercio minorista, eventos) | Oscilaciones mes a mes; ahorrar en los picos | Gastar un mes fuerte como si fuera normal |
| Servicios / agencia | Utilización y cartera de proyectos; el momento de contratar | Trabajo no facturado y clientes que pagan tarde |
| Producto / manufactura | Inventario y compra de materiales | Efectivo inmovilizado en existencias antes de venderse |
| Suscripción / SaaS | Ingresos recurrentes y abandono (churn) | Adquisición pagada por adelantado, recuperada lentamente |
Sea cual sea el negocio, la disciplina es idéntica: planifique mes a mes, separe lo fijo de lo variable, y vuelva a prever a medida que llegan las cifras reales.
Los errores que matan los presupuestos
- Crearlo una vez y no volver a mirarlo. Un plan que no revisa es decoración, no una herramienta.
- Una sola cifra anual en lugar de mes a mes. Oculta la ventana exacta en la que andará ajustado — normalmente hasta que ya está dentro de ella.
- Planificar el beneficio pero no el efectivo. Un plan rentable igual puede dejarlo corto en un mes concreto; planifique el momento del flujo de caja, no solo el total anual.
- Perseguir la precisión por encima de la utilidad. Aproximadamente correcto y revisado cada mes vence a exactamente equivocado y olvidado en un cajón.
📌 Cree un plan que realmente vaya a usar. En Finmap su presupuesto convive con sus cifras reales, de modo que plan vs. real es una vista en vivo y volver a prever toma minutos, no una temida tarde. Vea hacia dónde se dirige el dinero — antes de que llegue.
Comparta contenido valioso y conviértase en una fuente de ideas






Preguntas frecuentes
¿Cuál es la diferencia entre un presupuesto y una previsión?

Un presupuesto es el objetivo que fija una vez para el año y con el que se mide. Una previsión es su expectativa honesta más reciente, actualizada a medida que llegan los resultados reales. Usa el presupuesto como el rasero fijo y la previsión para ver dónde realmente terminará — y para actuar a tiempo cuando ambos difieren.
¿Cómo hago un presupuesto para una pequeña empresa?
Parta de las cifras reales del año pasado, planifique los ingresos mes a mes para que la estacionalidad se haga visible, divida los costos en fijos y variables, añada un margen y un par de escenarios, y luego compare el plan con lo real cada mes. La primera versión toma aproximadamente un día; mantenerla viva toma unos 15 minutos al mes.
¿Con qué frecuencia debo actualizar mi plan financiero?
Fije el presupuesto una vez al año, pero vuelva a prever mensualmente — una revisión de 15 minutos que compara el plan con lo real y ajusta el resto del año. Ese ritmo es lo que mantiene útil a un plan en lugar de dejarlo obsoleto para marzo.
¿Necesito un modelo financiero además de un presupuesto?
Para el día a día, no: un presupuesto y una previsión mensual bastan para la mayoría de las pequeñas empresas. Recurre a un modelo financiero cuando enfrenta una gran decisión (un cambio de precios, una contratación importante, levantar inversión) y necesita probar escenarios «qué pasaría si» antes de comprometerse.
¿Por qué mis presupuestos nunca coinciden con la realidad?
Porque un presupuesto es una herramienta de decisión, no una predicción por la que lo califican — no está pensado para coincidir hasta la última grivna. Su función es decirle qué puede permitirse y señalar la desviación a tiempo, lo cual solo funciona si lo revisa mensualmente y vuelve a prever. Un presupuesto que fija una vez y nunca vuelve a revisar siempre parecerá «equivocado»; un presupuesto que revisa siempre será útil.
¿Le quedan preguntas?
Estamos listos para responderlas.


Finmap support



