


Cuprins
Majoritatea bugetelor micilor afaceri mor în februarie. Construiești un tabel frumos în ianuarie, realitatea îl ignoră deja din a treia săptămână, iar până primăvara te întorci la a te ghida după instinct și după ce spune soldul bancar în dimineața respectivă. Așa că ajungi la concluzia pe care mulți proprietari o cred în tăcere: "planificarea e o pierdere de timp — cifrele oricum nu se potrivesc niciodată." Sau o eviți pentru că "nu știu dacă ne permitem angajarea asta până banii nu s-au dus deja, așa că de ce să ne prefacem?"
Iată reformularea care schimbă totul: un buget nu a fost niciodată menit să fie o predicție pentru care ești notat. Este un instrument de decizie. Rolul lui este să-ți spună — înainte să cheltui — dacă îți permiți ceva, și să te avertizeze din timp când realitatea deraiază, cât timp o corecție e încă ieftină. Un plan care e corect în proporție de 80% și revizuit în fiecare lună va bate cu mult un plan "perfect" care nu e revizuit niciodată. Acest ghid acoperă diferența dintre un buget, o prognoză și un model financiar, cum construiești un plan anual în cam o zi folosind cifre pe care deja le ai, și cum îl ții în viață cu un obicei lunar de 15 minute în loc de un act anual de ficțiune.
De ce să planifici deloc, dacă cifrele nu se potrivesc niciodată
Nu ar trebui niciodată să se potrivească până la ultimul leu. Un plan îndeplinește trei roluri, și niciunul dintre ele nu necesită să fii exact:
- Accesibilitate. Ne permitem această angajare, această mașină, această campanie — și tot acoperim salariile în lunile slabe? Un plan răspunde la asta înainte ca banii să plece, nu după.
- Avertizare timpurie. Când rezultatele reale deraiază de la plan, afli asta în săptămâna a doua, când încă poți acționa — nu la sfârșitul anului, când poți doar să explici.
- Aliniere. Tu, partenerul tău și echipa ta cheltuiți raportându-vă la același set de cifre, în loc să improvizeze fiecare pe cont propriu.
Gândește-te la buget ca la parapeți de siguranță, nu ca la o minge de cristal. Nu trebuie să prezici drumul perfect; trebuie să știi când deraiezi de pe el.
Buget vs. prognoză vs. model financiar
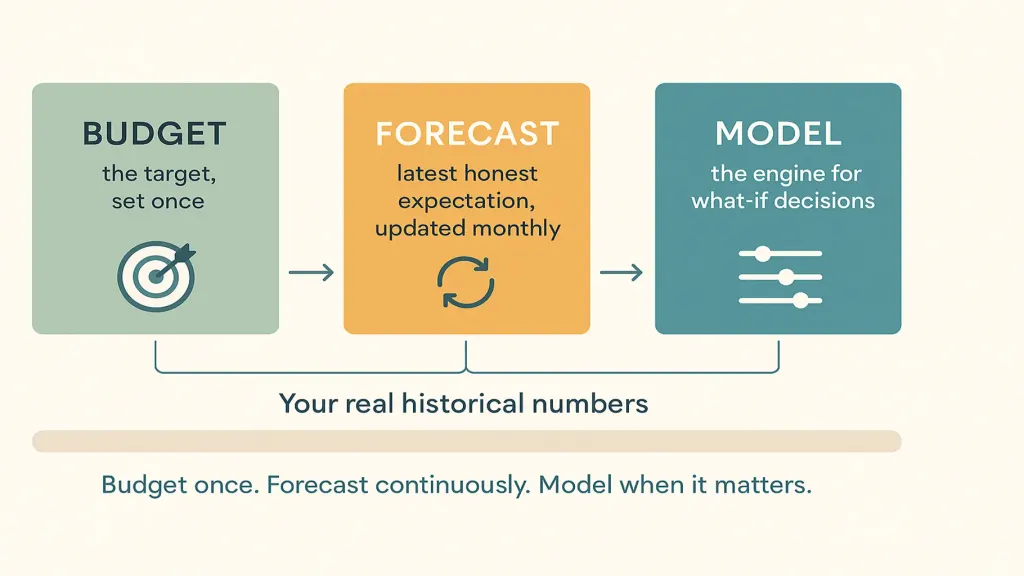
Aceste trei concepte sunt confundate constant, iar confuzia e motivul pentru care atât de mulți proprietari renunță. Diferența e de fapt simplă:
- Buget — ținta. Ce intenționezi să fie veniturile și costurile pe parcursul anului. Îl stabilești o dată și îl folosești ca reper cu care te măsori.
- Prognoză — cea mai recentă așteptare onestă a ta. O actualizezi pe măsură ce vine realitatea: "având în vedere ce s-a întâmplat efectiv în T1, iată unde vom ajunge cu adevărat până în decembrie." Bugetul rămâne fix; prognoza se mișcă.
- Model financiar — motorul. Logica interconectată — factori determinanți, ipoteze, formule — care îți permite să întrebi "ce se întâmplă dacă majorăm prețurile cu 10%, angajăm două persoane sau un client mare pleacă?" și să vezi cum se propagă efectul.
Ritmul: bugetezi o dată pe an, prognozezi continuu (câteva minute pe lună) și modelezi atunci când te confrunți cu o decizie mare. Toate trei se sprijină pe aceeași bază — cifrele tale istorice reale. Un plan construit pe cifrele efective ale anului trecut bate mereu unul ghicit de pe o pagină goală.
Cum construiești un buget anual în cam o zi
Nu ai nevoie de o echipă financiară sau de un șablon sofisticat. Ai nevoie de cifrele reale ale anului trecut și de câteva ore de concentrare.
1. Pornește de la realitate, nu de la o pagină goală. Extrage veniturile și costurile reale ale anului trecut, lună de lună. Aceasta e linia ta de bază — mult mai onestă și mult mai rapidă decât să inventezi cifre de la zero.
2. Planifică veniturile lunar, nu ca o sumă anuală unică. Împarte anul în douăsprezece, ca sezonalitatea să iasă la iveală. O singură cifră gen "6M ₴ anul acesta" ascunde trimestrul exact în care vei fi periculos de strâmtorat; douăsprezece cifre lunare o dezvăluie cât timp încă te poți pregăti.
3. Împarte costurile în fixe și variabile. Costurile fixe (chiria, salariile, abonamentele) aproape că nu se mișcă de la o lună la alta. Costurile variabile (materiale, comisioane, marketing per vânzare) cresc și scad odată cu veniturile — deci, odată ce ai planificat veniturile lunar, ele îl urmează automat. Doar această separare face ca întregul plan să reacționeze la realitate în loc să stea înghețat.
4. Lasă o marjă și schițează câteva scenarii. Un scenariu de bază, unul prudent, unul ambițios. Acum un trimestru slab nu mai e o criză pe care n-ai văzut-o venind — e un scenariu pe care deja l-ai gândit, cu un plan B pregătit.
5. Transformă-l într-un plan lunar pe care chiar poți să-l verifici. Bugetul își justifică existența doar dacă îl poți pune lângă cifrele reale în fiecare lună și poți vedea diferența. O cifră pe care n-o compari niciodată cu realitatea e doar decor.
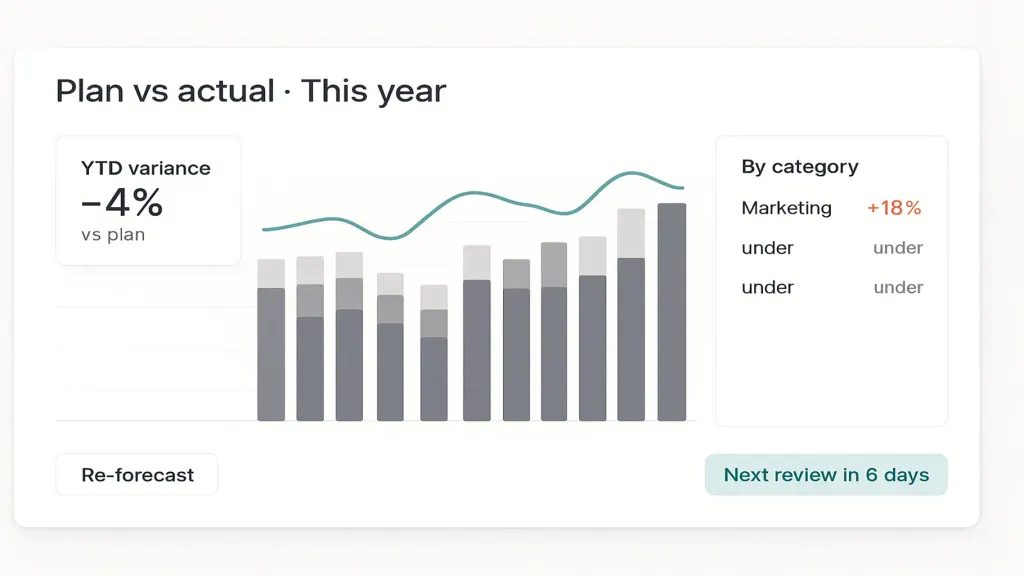
Un instrument precum Finmap ajută aici pentru că planul trăiește chiar lângă cifrele reale: stabilești veniturile și costurile așteptate pe categorie și lună, cifrele reale vin din conturile tale conectate, iar "plan vs. real" devine o vedere live în loc de o reconciliere manuală lunară pe care o temi și o amâni.
Ține-l în viață: revizuirea lunară de 15 minute
Un buget nu e un document — e un obicei. O dată pe lună, rezervă cincisprezece minute și fă trei lucruri:
- Compară planul cu realul pe categorii. Unde ai deraiat și de ce? A fost un episod izolat sau o tendință?
- Reprognozează restul anului cu ce știi acum. O singură lună proastă poate fi zgomot; trei la rând sunt un semnal care merită să acționezi.
- Decide una sau două acțiuni concrete. Amână un cost, urmărește o creanță, devansează sau amână o angajare. O revizuire fără o decizie e doar lectură.
Cincisprezece minute pe lună reprezintă întreaga diferență dintre un plan care ghidează afacerea și un tabel pe care nimeni nu l-a mai deschis din ianuarie.
Unde proprietarii planifică diferit, în funcție de tipul de afacere
Metoda e aceeași; accentul se mută în funcție de ce îți conduce banii:
| Tipul de afacere | Planifică atent în jurul | Ușor de uitat |
|---|---|---|
| Sezonieră (turism, retail, evenimente) | Fluctuațiile lunare; economisește în vârfuri | Să cheltui o lună bună ca și cum ar fi normală |
| Servicii / agenție | Gradul de utilizare și pipeline-ul; momentul angajărilor | Munca nefacturată și clienții care plătesc cu întârziere |
| Produs / producție | Stocurile și achiziția de materiale | Numerar blocat în stoc înainte de vânzare |
| Abonament / SaaS | Venitul recurent și churn-ul | Achiziția plătită în avans, recuperată lent |
Indiferent de afacere, disciplina e identică: planifică lunar, separă fixul de variabil și reprognozează pe măsură ce vin cifrele reale.
Greșelile care omoară bugetele
- Îl construiești o dată și nu-l mai privești niciodată. Un plan pe care nu-l revizuiești e decor, nu un instrument.
- O cifră anuală unică în loc de lună de lună. Ascunde exact fereastra în care vei fi strâmtorat — de obicei până când ești deja în ea.
- Planifici profitul, dar nu numerarul. Un plan profitabil te poate lăsa totuși în lipsă într-o anumită lună; planifică momentul numerarului, nu doar totalul anual.
- Urmărești precizia în detrimentul utilității. Aproximativ corect și revizuit lunar bate exact greșit și uitat într-un sertar.
📌 Construiește un plan pe care chiar îl vei folosi. În Finmap, bugetul tău trăiește lângă cifrele tale reale, astfel încât plan vs. real e o vedere live, iar reprognozarea durează minute, nu o după-amiază de care te temi. Vezi încotro merg banii — înainte să ajungă acolo.
Distribuie conținut valoros — devino o sursă de inspirație






Întrebări frecvente
Care e diferența dintre un buget și o prognoză?

Un buget e ținta pe care o stabilești o dată pentru an și cu care te măsori. O prognoză e cea mai recentă așteptare onestă a ta, actualizată pe măsură ce vin rezultatele reale. Folosești bugetul ca reper fix și prognoza ca să vezi unde vei ajunge cu adevărat — și pentru a acționa din timp când cele două diverg.
Cum fac un buget pentru o afacere mică?
Pornește de la cifrele reale ale anului trecut, planifică veniturile lună de lună ca sezonalitatea să iasă la iveală, împarte costurile în fixe și variabile, adaugă o marjă și câteva scenarii, apoi compară planul cu realul în fiecare lună. Prima versiune durează cam o zi; menținerea lui în viață durează cam 15 minute pe lună.
Cât de des ar trebui să-mi actualizez planul financiar?
Stabilește bugetul o dată pe an, dar reprognozează lunar — o revizuire de 15 minute care compară planul cu realul și ajustează restul anului. Acest ritm e cel care ține un plan util în loc să devină depășit până în martie.
Am nevoie și de un model financiar, pe lângă buget?
Nu pentru gestiunea zilnică — un buget și o prognoză lunară sunt suficiente pentru majoritatea afacerilor mici. Apelezi la un model financiar când te confrunți cu o decizie mare (o schimbare de preț, o angajare majoră, atragerea unei investiții) și trebuie să testezi scenarii "ce ar fi dacă" înainte să te angajezi.
De ce bugetele mele nu se potrivesc niciodată cu realitatea?
Pentru că un buget e un instrument de decizie, nu o predicție pentru care ești notat — nu e menit să se potrivească până la ultimul leu. Rolul lui e să-ți spună ce îți permiți și să semnaleze deraierile din timp, ceea ce funcționează doar dacă îl revizuiești lunar și reprognozezi. Un buget pe care îl stabilești o dată și nu-l mai revizitezi niciodată va părea mereu "greșit"; un buget pe care îl revizuiești va fi mereu util.
Mai ai întrebări?
Suntem gata să răspundem.


Finmap support



