



Índice
A maioria dos orçamentos de pequenas empresas morre em fevereiro. Você monta uma planilha linda em janeiro, a realidade ignora tudo na terceira semana e, quando chega o outono, você já voltou a tocar a empresa no feeling e no saldo que apareceu no banco naquela manhã. Aí conclui o que muito dono de negócio pensa em silêncio: "planejar é perda de tempo — os números nunca batem mesmo." Ou evita fazer isso porque "não sei se dá para contratar essa pessoa até o dinheiro já ter ido embora, então para que fingir?"
A virada de chave é esta: orçamento nunca foi para ser uma previsão pela qual você recebe nota. É uma ferramenta de decisão. A função dele é mostrar — antes de você gastar — se dá para bancar algo, e avisar cedo quando a realidade começa a sair do trilho, enquanto corrigir ainda é barato. Um plano 80% certo, revisado todo mês, dá de dez em um plano "perfeito" que ninguém nunca revisa. Neste guia, você vai entender a diferença entre orçamento, previsão e modelo financeiro, como montar um plano anual em cerca de um dia usando números que você já tem e como manter tudo vivo com um hábito mensal de 15 minutos, em vez de transformar o planejamento em uma ficção anual.
Por que planejar, se os números nunca batem?
Eles não foram feitos para bater centavo por centavo. Um plano cumpre três funções, e nenhuma delas exige precisão absoluta:
- Viabilidade. Dá para contratar essa pessoa, comprar essa máquina, rodar essa campanha — e ainda pagar a folha nos meses mais apertados? Um plano responde isso antes de o dinheiro sair, não depois.
- Alerta antecipado. Quando os resultados reais começam a se afastar do plano, você percebe na segunda semana, quando ainda dá para agir — não no fechamento do ano, quando só resta explicar.
- Alinhamento. Você, seu sócio e sua equipe passam a gastar com base no mesmo conjunto de números, em vez de cada um improvisar o próprio.
Pense no orçamento como guard-rails, não como bola de cristal. Você não precisa prever a estrada com perfeição; precisa saber quando está saindo dela.
Orçamento vs previsão vs modelo financeiro
Esses três conceitos se misturam o tempo todo, e essa confusão é justamente o que faz muitos empreendedores desistirem. A diferença, na prática, é simples:
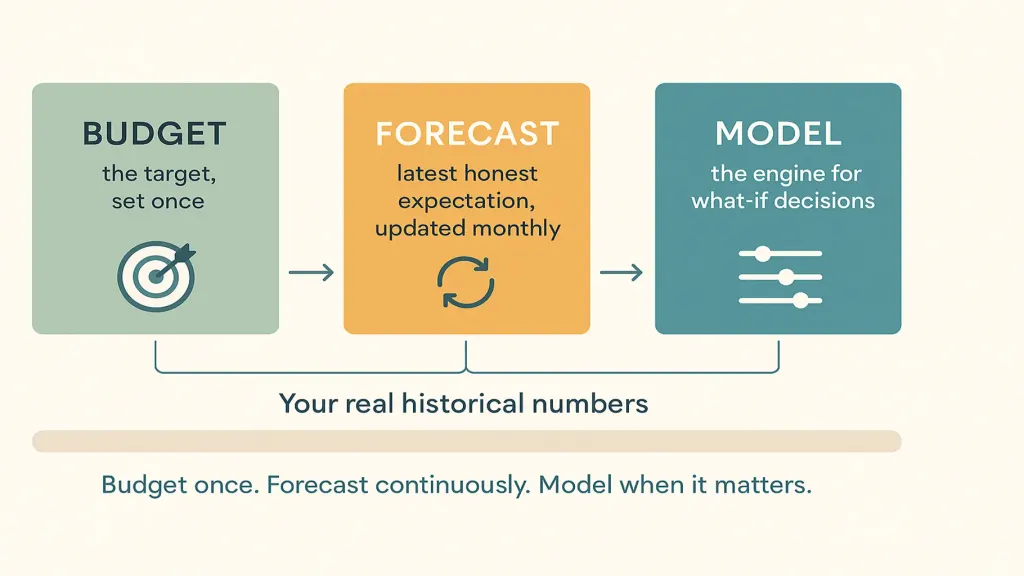
- Orçamento — a meta. O que você pretende ter de receita e custos ao longo do ano. Você define uma vez e usa como régua para comparar o desempenho.
- Previsão — sua expectativa honesta mais atual. Você atualiza conforme a realidade aparece: "considerando o que aconteceu no 1º trimestre, é aqui que provavelmente vamos chegar em dezembro." O orçamento fica fixo; a previsão se move.
- Modelo financeiro — o motor. A lógica conectada — direcionadores, premissas, fórmulas — que permite perguntar "e se aumentarmos os preços em 10%, ou contratarmos duas pessoas, ou um cliente grande sair?" e ver o efeito se espalhar pelo negócio.
O ritmo é este: você faz o orçamento uma vez por ano, atualiza a previsão continuamente (alguns minutos por mês) e usa o modelo quando enfrenta uma decisão importante. Os três se apoiam na mesma base: seus números históricos reais. Um plano construído sobre o que aconteceu no ano passado sempre vence um plano chutado a partir de uma página em branco.
Como montar um orçamento anual em cerca de um dia
Você não precisa de um time financeiro nem de um modelo sofisticado. Precisa dos números reais do ano passado e de algumas horas de foco.
1. Comece pela realidade, não por uma página em branco. Levante a receita e os custos reais do ano anterior, mês a mês. Essa é sua base — muito mais honesta e muito mais rápida do que inventar números do zero.
2. Planeje a receita por mês, não como um bloco anual. Divida o ano em doze partes para a sazonalidade aparecer. Um único número de "R$ 6 milhões este ano" esconde exatamente o trimestre em que o caixa vai ficar perigosamente apertado; doze números mensais mostram isso enquanto ainda dá tempo de se preparar.
3. Separe os custos em fixos e variáveis. Custos fixos (aluguel, salários, assinaturas) quase não mudam de um mês para o outro. Custos variáveis (materiais, taxas, marketing por venda) sobem e descem junto com a receita — então, depois que você planeja a receita por mês, eles acompanham automaticamente. Só essa separação já faz o plano reagir à realidade em vez de ficar congelado.
4. Deixe uma margem de segurança e desenhe alguns cenários. Um cenário base, um conservador e um otimista. Assim, um trimestre fraco não vira uma crise inesperada — vira um cenário que você já considerou, com um plano B pronto.
5. Transforme isso em um plano mensal que você consiga acompanhar de verdade. O orçamento só se paga se você puder colocá-lo lado a lado com os números reais todo mês e enxergar a diferença. Um número que nunca é comparado com a realidade é só enfeite.
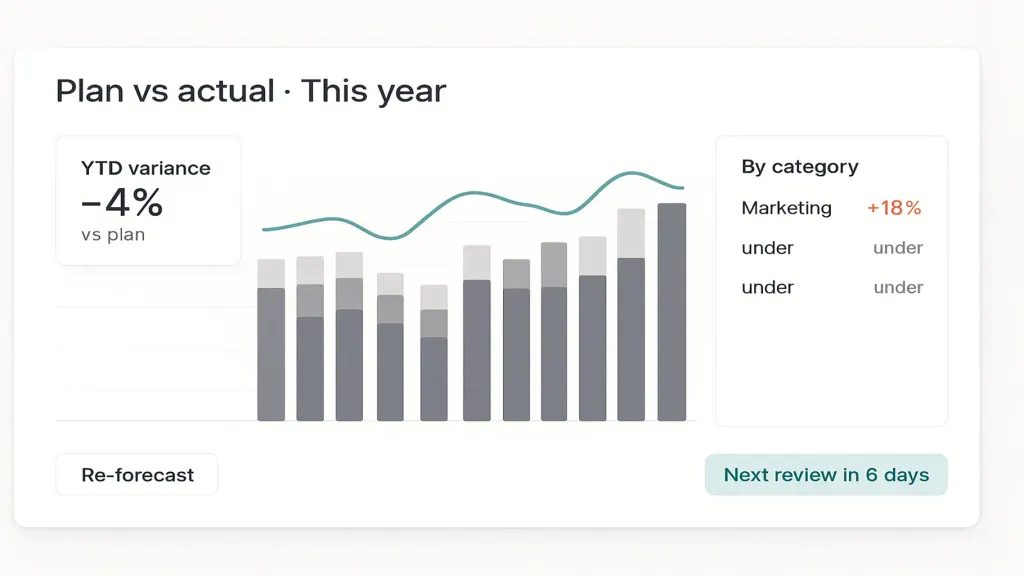
Uma ferramenta como o Finmap ajuda porque o plano fica ao lado dos números reais: você define receitas e custos esperados por categoria e por mês, os valores reais entram pelas contas conectadas, e o "planejado vs realizado" vira uma visão sempre atualizada — não uma conciliação manual mensal que você teme e adia.
Mantenha o plano vivo: a revisão mensal de 15 minutos
Orçamento não é um documento — é um hábito. Uma vez por mês, bloqueie quinze minutos e faça três coisas:
- Compare planejado vs realizado por categoria. Onde você saiu do plano, e por quê? Foi um caso isolado ou uma tendência?
- Refaça a previsão do restante do ano com o que você sabe agora. Um mês ruim pode ser ruído; três seguidos são um sinal que merece ação.
- Decida uma ou duas ações concretas. Adiar um custo, cobrar um recebível, antecipar ou postergar uma contratação. Revisão sem decisão é só leitura.
Quinze minutos por mês são toda a diferença entre um plano que direciona a empresa e uma planilha que ninguém abre desde janeiro.
Como o planejamento muda conforme o tipo de negócio
O método é o mesmo; o foco muda de acordo com o que movimenta o seu dinheiro:
| Tipo de negócio | Planeje com atenção | Fácil de esquecer |
|---|---|---|
| Sazonal (turismo, varejo, eventos) | Oscilações mês a mês; guardar dinheiro nos picos | Gastar um mês forte como se ele fosse o normal |
| Serviços / agência | Ocupação da equipe e pipeline; momento de contratar | Trabalho não faturado e clientes que pagam devagar |
| Produto / indústria | Estoque e compra de materiais | Dinheiro parado em estoque antes da venda |
| Assinatura / SaaS | Receita recorrente e churn | Aquisição paga antes, retorno vindo aos poucos |
Seja qual for o negócio, a disciplina é a mesma: planeje por mês, separe fixo de variável e atualize a previsão conforme os números reais chegam.
Os erros que matam qualquer orçamento
- Montar uma vez e nunca mais olhar. Um plano que você não revisa é decoração, não ferramenta.
- Usar um único número anual em vez de mês a mês. Isso esconde exatamente a janela em que o caixa vai apertar — geralmente até você já estar dentro dela.
- Planejar lucro, mas não caixa. Um plano lucrativo ainda pode deixar você sem dinheiro em um mês específico; planeje o momento em que o caixa entra e sai, não só o total do ano.
- Buscar precisão em vez de utilidade. Melhor estar aproximadamente certo e revisar todo mês do que estar exatamente errado e esquecido em uma gaveta.
📌 Monte um plano que você realmente vai usar. No Finmap, seu orçamento fica ao lado dos números reais, então planejado vs realizado vira uma visão atualizada e refazer a previsão leva minutos, não uma tarde temida. Veja para onde o dinheiro está indo — antes de ele chegar lá.
Experimente o Finmap grátis por 14 dias →
Neste tópico
- Orçamento anual para pequenas empresas: o método de um dia que realmente funciona
- Da ideia ao milhão: como um modelo financeiro pode tornar isso possível
- R$ 500 mil em maio, R$ 160 mil em julho: a disciplina de caixa que negócios sazonais ignoram
- Planilha semanal de KPIs: sete números que o dono deve ver toda segunda-feira em dez minutos
- Previsão de caixa de 30 dias: como o dono de uma pequena empresa enxerga o próximo mês antes de ele acontecer
- Resultados financeiros do ano: como preparar e analisar relatórios
Compartilhe conteúdo valioso — torne-se uma fonte de insights






Perguntas frequentes
Qual é a diferença entre orçamento e previsão?

O orçamento é a meta que você define uma vez para o ano e usa como referência. A previsão é a sua expectativa mais realista do momento, atualizada conforme os resultados reais aparecem. Você usa o orçamento como régua fixa e a previsão para enxergar onde o negócio deve chegar de fato — e agir cedo quando os dois começam a se afastar.
Como fazer um orçamento para uma pequena empresa?
Comece pelos números reais do ano passado, planeje a receita mês a mês para refletir a sazonalidade, separe os custos entre fixos e variáveis, inclua uma margem de segurança e alguns cenários, depois compare o planejado com o realizado todos os meses. A primeira versão leva cerca de um dia; mantê-la atualizada leva uns 15 minutos por mês.
Com que frequência devo atualizar meu planejamento financeiro?
Defina o orçamento uma vez por ano, mas refaça a previsão mensalmente — uma revisão de 15 minutos para comparar o planejado com o realizado e ajustar o restante do ano. É esse ritmo que mantém o plano útil, em vez de deixá-lo obsoleto já em março.
Preciso de um modelo financeiro além do orçamento?
Não para a gestão do dia a dia — um orçamento e uma previsão mensal bastam para a maioria das pequenas empresas. O modelo financeiro entra quando você precisa tomar uma decisão grande, como mudar preços, fazer uma contratação importante ou captar investimento, e quer testar cenários de “e se” antes de se comprometer.
Por que meus orçamentos nunca batem com a realidade?
Porque o orçamento é uma ferramenta de decisão, não uma previsão pela qual você vai ser cobrado — ele não foi feito para bater centavo por centavo. A função dele é mostrar o que você pode pagar e sinalizar desvios cedo, o que só funciona se você revisar mensalmente e refizer a previsão. Um orçamento definido uma vez e nunca revisitado sempre vai parecer “errado”; um orçamento revisado com frequência sempre vai ser útil.
Ficou com alguma dúvida?
Estamos prontos para responder.


Finmap support



