


Daftar isi
Kebanyakan anggaran bisnis kecil mati di bulan Februari. Anda membangun spreadsheet yang cantik di Januari, realitas mengabaikannya di minggu ketiga, dan menjelang musim semi Anda kembali menyetir dengan firasat dan apa pun yang ditunjukkan saldo bank pagi ini. Lalu Anda menyimpulkan apa yang diam-diam dipercaya banyak pemilik: "perencanaan itu buang waktu — angkanya toh tidak pernah cocok." Atau Anda menghindarinya karena "saya baru tahu sanggup merekrut orang itu atau tidak setelah uangnya habis, jadi buat apa berpura-pura?"
Ini pembingkaian ulang yang mengubah segalanya: anggaran tidak pernah dimaksudkan sebagai ramalan yang nilainya diujikan ke Anda. Ia alat pengambilan keputusan. Tugasnya memberi tahu Anda — sebelum Anda membelanjakan — apakah Anda sanggup membiayai sesuatu, dan memperingatkan lebih awal ketika realitas mulai menyimpang, selagi koreksinya masih murah. Rencana yang 80% benar tapi ditinjau tiap bulan akan jauh mengungguli rencana "sempurna" yang tak pernah ditinjau. Panduan ini membahas beda antara anggaran, perkiraan dan model keuangan, cara menyusun rencana tahunan dalam waktu sekitar sehari memakai angka yang sudah Anda punya, dan cara menjaganya tetap hidup dengan kebiasaan bulanan 15 menit alih-alih karangan fiksi tahunan.
Buat apa merencanakan kalau angkanya tidak pernah cocok
Angkanya memang tidak pernah dimaksudkan cocok sampai ke hryvnia. Sebuah rencana mengerjakan tiga tugas, dan tak satu pun menuntut ketepatan mutlak:
- Keterjangkauan. Sanggupkah kita merekrut orang ini, membeli mesin ini, menjalankan kampanye ini — dan tetap menutup gaji di bulan-bulan tipis? Rencana menjawabnya sebelum uangnya pergi, bukan sesudah.
- Peringatan dini. Ketika hasil nyata menyimpang dari rencana, Anda tahu di minggu kedua, saat masih bisa bertindak — bukan di akhir tahun, saat yang bisa Anda lakukan cuma menjelaskan.
- Keselarasan. Anda, rekan bisnis dan tim Anda membelanjakan uang berdasar satu set angka yang sama, bukan improvisasi masing-masing.
Anggaplah anggaran itu pagar pengaman, bukan bola kristal. Anda tidak perlu meramal jalannya dengan sempurna; Anda perlu tahu kapan Anda mulai keluar jalur.
Anggaran vs perkiraan vs model keuangan
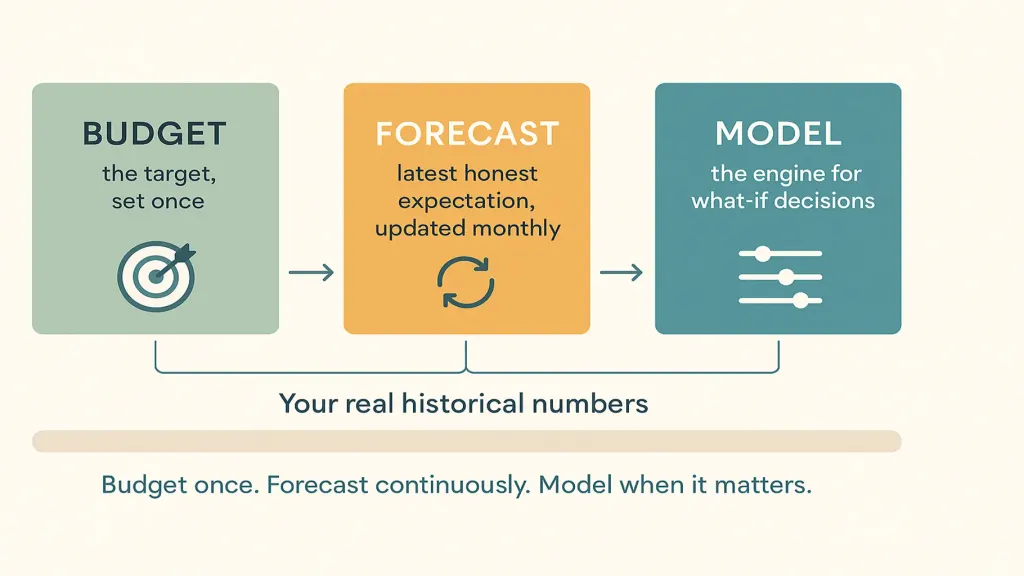
Ketiganya terus-menerus tercampur, dan kebingungan itulah sebabnya banyak pemilik menyerah. Bedanya sebenarnya sederhana:
- Anggaran — targetnya. Berapa yang Anda niatkan jadi pendapatan dan biaya sepanjang tahun. Anda menetapkannya sekali dan memakainya sebagai tolok ukur pembanding.
- Perkiraan — harapan jujur Anda yang terbaru. Anda memperbaruinya seiring realitas masuk: "mengingat apa yang benar-benar terjadi di kuartal pertama, inilah posisi kita sesungguhnya di bulan Desember." Anggarannya tetap; perkiraannya bergerak.
- Model keuangan — mesinnya. Logika yang saling terhubung — pendorong, asumsi, rumus — yang memungkinkan Anda bertanya "bagaimana kalau kita menaikkan harga 10%, atau merekrut dua orang, atau satu klien besar pergi?" lalu melihat efeknya merambat ke mana-mana.
Iramanya: Anda menyusun anggaran sekali setahun, memperbarui perkiraan terus-menerus (beberapa menit sebulan), dan membuat model saat menghadapi keputusan besar. Ketiganya berdiri di fondasi yang sama — angka historis Anda yang nyata. Rencana yang dibangun dari realisasi tahun lalu selalu mengalahkan rencana yang ditebak dari halaman kosong.
Cara menyusun anggaran tahunan dalam waktu sekitar sehari
Anda tidak butuh tim keuangan atau template mewah. Anda butuh angka nyata tahun lalu dan beberapa jam yang terfokus.
1. Mulai dari realitas, bukan halaman kosong. Tarik pendapatan dan biaya nyata tahun lalu, bulan per bulan. Itulah garis dasar Anda — jauh lebih jujur, dan jauh lebih cepat, daripada mengarang angka dari nol.
2. Rencanakan pendapatan per bulan, bukan satu gelondongan tahunan. Pecah tahunnya jadi dua belas supaya pola musiman muncul. Satu angka tunggal "₴6 juta tahun ini" menyembunyikan kuartal mana persisnya Anda akan sangat tipis; dua belas angka bulanan menyingkapnya selagi Anda masih bisa bersiap.
3. Pisahkan biaya jadi tetap dan variabel. Biaya tetap (sewa, gaji, langganan) hampir tidak bergerak dari bulan ke bulan. Biaya variabel (bahan, komisi, pemasaran per penjualan) naik turun mengikuti pendapatan — jadi begitu pendapatan direncanakan per bulan, biaya variabel mengikutinya otomatis. Satu pemisahan ini membuat seluruh rencana bereaksi pada realitas alih-alih duduk membeku.
4. Sisakan penyangga dan sketsakan beberapa skenario. Skenario dasar, skenario hati-hati, skenario ambisius. Dengan begitu kuartal yang lesu bukan krisis yang tidak Anda lihat datangnya — melainkan skenario yang sudah Anda pikirkan, lengkap dengan rencana B.
5. Ubah jadi rencana bulanan yang benar-benar bisa Anda cek. Anggaran baru berguna kalau bisa Anda letakkan bersebelahan dengan realisasi tiap bulan dan Anda lihat selisihnya. Angka yang tidak pernah Anda bandingkan dengan realitas cuma hiasan.
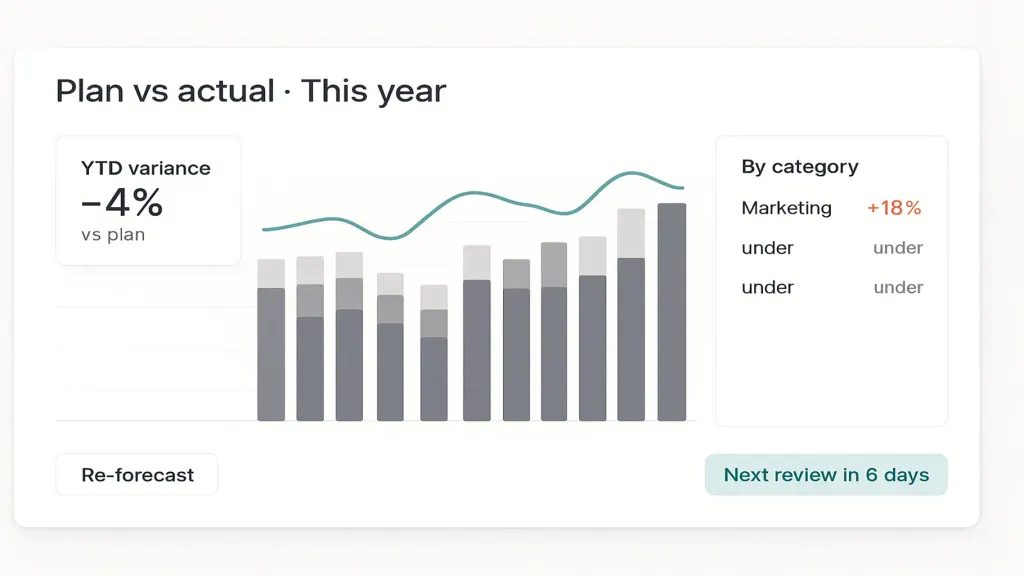
Alat seperti Finmap membantu di sini karena rencananya hidup persis di sebelah realisasi: Anda menetapkan ekspektasi pendapatan dan biaya per kategori dan per bulan, angka nyatanya mengalir dari rekening yang tersambung, dan "rencana vs realisasi" jadi tampilan hidup alih-alih rekonsiliasi manual bulanan yang Anda takuti dan tunda.
Jaga tetap hidup: tinjauan bulanan 15 menit
Anggaran bukan dokumen — ia kebiasaan. Sebulan sekali, sisihkan lima belas menit dan lakukan tiga hal:
- Bandingkan rencana vs realisasi per kategori. Di mana Anda menyimpang, dan kenapa? Itu kejadian sekali atau sebuah tren?
- Perbarui perkiraan untuk sisa tahun dengan apa yang kini Anda ketahui. Satu bulan buruk bisa jadi cuma derau; tiga bulan beruntun adalah sinyal yang layak ditindaklanjuti.
- Putuskan satu atau dua tindakan konkret. Tunda satu biaya, kejar satu piutang, majukan atau mundurkan satu rekrutan. Tinjauan tanpa keputusan cuma kegiatan membaca.
Lima belas menit sebulan adalah seluruh perbedaan antara rencana yang menyetir bisnis dan spreadsheet yang tak pernah dibuka siapa pun sejak Januari.
Di mana pemilik merencanakan secara berbeda menurut jenis bisnis
Metodenya sama; penekanannya bergeser mengikuti apa yang menggerakkan uang Anda:
| Jenis bisnis | Rencanakan dengan cermat soal | Gampang terlupa |
|---|---|---|
| Musiman (pariwisata, ritel, acara) | Ayunan bulan ke bulan; menabung saat puncak | Membelanjakan bulan yang kuat seolah itu normal |
| Jasa / agensi | Utilisasi dan pipeline; waktu merekrut | Pekerjaan yang belum ditagih dan klien yang lambat bayar |
| Produk / manufaktur | Pembelian persediaan dan bahan | Uang yang terikat di stok sebelum terjual |
| Langganan / SaaS | Pendapatan berulang dan churn | Biaya akuisisi keluar di muka, kembalinya pelan |
Apa pun bisnisnya, disiplinnya identik: rencanakan per bulan, pisahkan biaya tetap dari variabel, dan perbarui perkiraan begitu angka nyatanya masuk.
Kesalahan yang membunuh anggaran
- Menyusunnya sekali lalu tidak pernah dilihat lagi. Rencana yang tidak Anda tinjau itu hiasan, bukan alat.
- Satu angka tahunan alih-alih bulan per bulan. Itu menyembunyikan jendela waktu persis saat Anda akan kehabisan napas — biasanya sampai Anda sudah ada di dalamnya.
- Merencanakan laba tapi bukan kas. Rencana yang menguntungkan tetap bisa membuat Anda kekurangan di bulan tertentu; rencanakan waktu datangnya uang, bukan cuma totalnya setahun.
- Mengejar presisi alih-alih kegunaan. Kira-kira benar dan ditinjau tiap bulan mengalahkan tepat-tapi-salah lalu terlupakan di laci.
📌 Susun rencana yang benar-benar Anda pakai. Di Finmap anggaran Anda hidup di sebelah angka nyata Anda, jadi rencana vs realisasi jadi tampilan hidup dan memperbarui perkiraan cuma makan menit, bukan satu sore yang menakutkan. Lihat ke mana uang Anda menuju — sebelum ia sampai di sana.
Dalam topik ini
- Anggaran tahunan untuk bisnis kecil: metode satu hari yang benar-benar bekerja
- Dari Sebuah Ide ke Satu Juta: Bagaimana Model Keuangan Mewujudkannya
- ₴500 Ribu di Mei, ₴160 Ribu di Juli: Disiplin Arus Kas yang Dilewatkan Bisnis Musiman
- Lembar KPI Mingguan: Tujuh Angka yang Harus Dilihat Pemilik Setiap Senin dalam Sepuluh Menit
- Perkiraan Kas 30 Hari: Cara Pemilik Bisnis Kecil Melihat Bulan Depan Sebelum Terjadi
- Hasil Keuangan Tahunan: Cara Menyiapkan dan Menganalisis Laporan
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Apa beda anggaran dan perkiraan?

Anggaran adalah target yang Anda tetapkan sekali untuk setahun dan jadi tolok ukur pembanding. Perkiraan adalah harapan jujur Anda yang terbaru, diperbarui seiring hasil nyata masuk. Anda memakai anggaran sebagai penggaris yang tetap dan perkiraan untuk melihat di mana Anda akan benar-benar mendarat — serta untuk bertindak lebih awal ketika keduanya menjauh.
Bagaimana cara membuat anggaran untuk bisnis kecil?
Mulailah dari angka nyata tahun lalu, rencanakan pendapatan bulan per bulan supaya pola musiman terlihat, pisahkan biaya jadi tetap dan variabel, tambahkan penyangga dan beberapa skenario, lalu bandingkan rencana dengan realisasi setiap bulan. Versi pertamanya makan waktu sekitar sehari; menjaganya tetap hidup makan sekitar 15 menit sebulan.
Seberapa sering saya harus memperbarui rencana keuangan?
Tetapkan anggaran sekali setahun, tapi perbarui perkiraan tiap bulan — tinjauan 15 menit yang membandingkan rencana dengan realisasi lalu menyesuaikan sisa tahunnya. Irama itulah yang membuat sebuah rencana tetap berguna, bukan usang sejak Maret.
Apakah saya butuh model keuangan selain anggaran?
Tidak untuk operasional sehari-hari — anggaran plus perkiraan bulanan sudah cukup untuk kebanyakan bisnis kecil. Anda baru meraih model keuangan saat menghadapi keputusan besar (perubahan harga, rekrutan penting, menggalang investasi) dan perlu menguji skenario "bagaimana kalau" sebelum berkomitmen.
Kenapa anggaran saya tidak pernah cocok dengan kenyataan?
Karena anggaran adalah alat pengambilan keputusan, bukan ramalan yang nilainya diujikan ke Anda — ia memang tidak dimaksudkan cocok sampai ke hryvnia. Tugasnya memberi tahu apa yang sanggup Anda biayai dan menandai penyimpangan lebih awal, dan itu cuma bekerja kalau Anda meninjaunya tiap bulan lalu memperbarui perkiraan. Anggaran yang Anda tetapkan sekali lalu tak pernah ditengok akan selalu terlihat "salah"; anggaran yang Anda tinjau akan selalu berguna.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



