


Inhoudsopgave
De meeste budgetten van kleine bedrijven zijn in februari al dood. Je maakt in januari een prachtig spreadsheet, de realiteit trekt zich er binnen drie weken niets van aan, en tegen de lente stuur je weer op onderbuikgevoel en wat het banksaldo vanochtend toevallig zegt. Dus trek je de conclusie die veel eigenaren stilletjes al geloven: "plannen is tijdverspilling — de cijfers kloppen toch nooit." Of je vermijdt het, omdat "ik weet pas of we die aanwerving kunnen betalen als het geld al weg is, dus waarom doen alsof?"
Hier is de omslag die alles verandert: een budget was nooit bedoeld als voorspelling waar je op wordt afgerekend. Het is een beslissingstool. De taak ervan is om je — vóórdat je uitgeeft — te vertellen of je iets kunt betalen, en je vroeg te waarschuwen als de realiteit afwijkt, terwijl bijsturen nog goedkoop is. Een plan dat 80% klopt en elke maand wordt herzien, loopt kringen rond een "perfect" plan dat nooit wordt herzien. Deze gids behandelt het verschil tussen een budget, een prognose en een financieel model, hoe je in ongeveer een dag een jaarplan bouwt met cijfers die je al hebt, en hoe je het levend houdt met een maandelijkse gewoonte van 15 minuten in plaats van een jaarlijkse fictie-oefening.
Waarom plannen, als de cijfers toch nooit kloppen
Ze hoeven nooit tot op de hryvnia precies te kloppen. Een plan heeft drie taken, en geen daarvan vereist dat je exact gelijk hebt:
- Betaalbaarheid. Kunnen we deze aanwerving doen, deze machine kopen, deze campagne draaien — en toch de salarissen betalen in de magere maanden? Een plan beantwoordt dit voordat het geld weggaat, niet erna.
- Vroege waarschuwing. Wanneer de werkelijke resultaten afwijken van het plan, merk je dat in week twee, wanneer je nog kunt bijsturen — niet aan het einde van het jaar, wanneer je het alleen nog kunt uitleggen.
- Afstemming. Jij, je partner en je team geven uit tegen dezelfde reeks cijfers, in plaats van dat ieder zijn eigen invulling improviseert.
Zie het budget als de vangrails, niet als de glazen bol. Je hoeft de weg niet perfect te voorspellen; je moet weten wanneer je ervan afdwaalt.
Budget vs prognose vs financieel model
Deze drie worden voortdurend door elkaar gehaald, en die verwarring is waarom zoveel eigenaren opgeven. Het verschil is eigenlijk simpel:
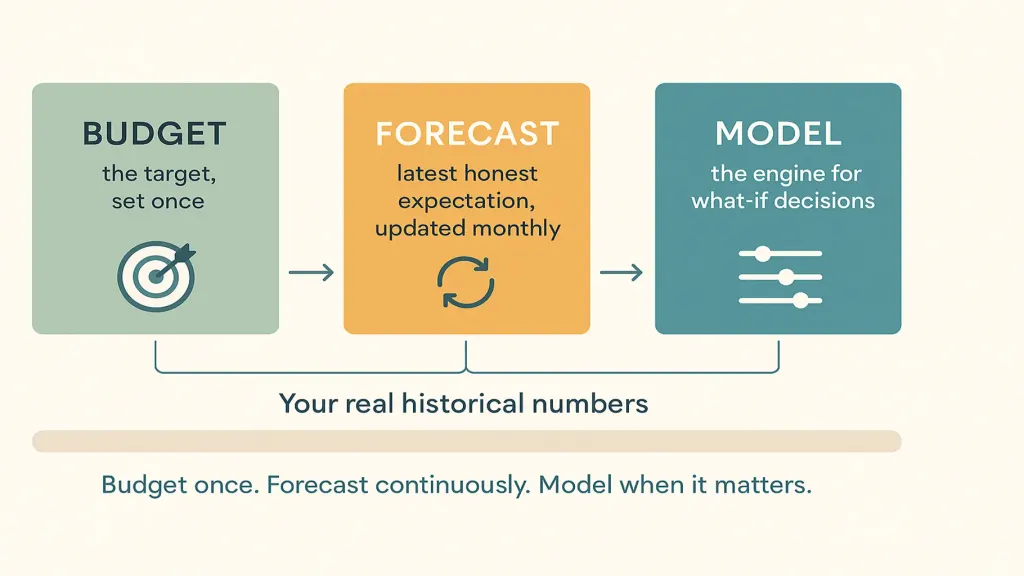
- Budget — het doel. Wat je van plan bent dat inkomsten en kosten zullen zijn over het jaar. Je stelt het één keer vast en gebruikt het als de meetlat waaraan je toetst.
- Prognose — je meest actuele, eerlijke verwachting. Je werkt hem bij naarmate de werkelijkheid binnenkomt: "gezien wat er in Q1 werkelijk gebeurd is, hier is waar we in december echt uitkomen." Het budget blijft vast staan; de prognose beweegt mee.
- Financieel model — de motor. De gekoppelde logica — drijvers, aannames, formules — waarmee je kunt vragen "wat als we de prijzen 10% verhogen, of twee mensen aannemen, of een grote klant vertrekt?" en het effect door de cijfers heen ziet golven.
Het ritme: je budgetteert één keer per jaar, prognosticeert continu (een paar minuten per maand), en modelleert bij een grote beslissing. Alle drie rusten op dezelfde basis — je echte historische cijfers. Een plan gebouwd op de werkelijke cijfers van vorig jaar wint altijd van een plan geraden vanaf een leeg vel.
Hoe je in ongeveer een dag een jaarbudget bouwt
Je hebt geen financieel team of een verfijnde sjabloon nodig. Je hebt de echte cijfers van vorig jaar nodig en een paar geconcentreerde uren.
1. Begin vanuit de realiteit, niet vanaf een leeg vel. Haal de werkelijke inkomsten en kosten van vorig jaar op, maand voor maand. Dat is je basislijn — veel eerlijker, en veel sneller, dan cijfers vanaf nul verzinnen.
2. Plan de omzet per maand, niet als één jaarlijks totaal. Splits het jaar op in twaalf, zodat seizoensinvloeden zichtbaar worden. Eén cijfer als "€600.000 dit jaar" verbergt precies het kwartaal waarin je gevaarlijk krap komt te zitten; twaalf maandcijfers onthullen dat terwijl je je nog kunt voorbereiden.
3. Splits kosten in vast en variabel. Vaste kosten (huur, salarissen, abonnementen) bewegen amper van maand tot maand. Variabele kosten (materialen, provisies, marketing per verkoop) stijgen en dalen met de omzet — dus zodra je de omzet per maand gepland hebt, volgen ze automatisch. Deze ene opdeling zorgt ervoor dat het hele plan meebeweegt met de realiteit in plaats van bevroren te blijven staan.
4. Laat een buffer over en schets een paar scenario's. Een basisscenario, een voorzichtig scenario, een ambitieus scenario. Nu is een trage kwartaal geen crisis die je niet zag aankomen — het is een scenario waar je al over had nagedacht, met een plan B klaarliggend.
5. Zet het om in een maandplan dat je daadwerkelijk kunt controleren. Het budget verdient zichzelf alleen terug als je het elke maand naast de werkelijke cijfers kunt leggen en het verschil kunt zien. Een cijfer dat je nooit tegen de realiteit afzet, is decoratie.
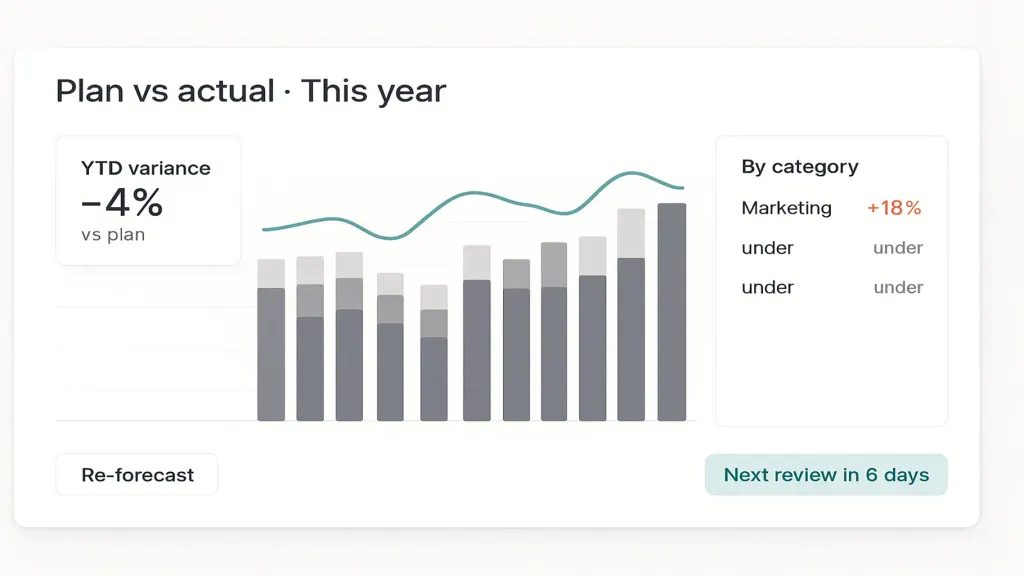
Een tool als Finmap helpt hierbij, omdat het plan naast de werkelijke cijfers leeft: je stelt verwachte inkomsten en kosten in per categorie en maand, de echte cijfers stromen binnen vanuit je gekoppelde rekeningen, en "plan versus werkelijk" wordt een live overzicht in plaats van een maandelijkse handmatige afstemming die je vreest en uitstelt.
Houd het levend: de maandelijkse review van 15 minuten
Een budget is geen document — het is een gewoonte. Blokkeer één keer per maand vijftien minuten en doe drie dingen:
- Vergelijk plan met werkelijkheid per categorie. Waar ben je afgeweken, en waarom? Was het eenmalig of een trend?
- Herzie de prognose voor de rest van het jaar met wat je nu weet. Eén slechte maand kan ruis zijn; drie op rij is een signaal om op te reageren.
- Beslis over één of twee concrete acties. Stel een kost uit, jaag een vordering na, trek een aanwerving naar voren of stel hem uit. Een review zonder beslissing is alleen maar lezen.
Vijftien minuten per maand is het volledige verschil tussen een plan dat het bedrijf stuurt en een spreadsheet die sinds januari door niemand meer is geopend.
Waar eigenaren anders plannen per bedrijfstype
De methode is hetzelfde; het accent verschuift met wat je geld aandrijft:
| Type bedrijf | Plan zorgvuldig rond | Makkelijk te vergeten |
|---|---|---|
| Seizoensgebonden (toerisme, retail, evenementen) | Schommelingen per maand; sparen in piekperiodes | Een sterke maand uitgeven alsof die normaal is |
| Diensten / bureau | Bezettingsgraad en pipeline; timing van aanwervingen | Ongefactureerd werk en traag betalende klanten |
| Product / productie | Inkoop van voorraad en materialen | Kapitaal vastzittend in voorraad voordat die verkocht wordt |
| Abonnement / SaaS | Terugkerende omzet en churn | Acquisitiekosten vooraf, traag terugverdiend |
Wat het bedrijf ook is, de discipline is identiek: plan per maand, splits vast van variabel, en herzie de prognose zodra de echte cijfers binnenkomen.
De fouten die budgetten om zeep helpen
- Het één keer opstellen en er nooit meer naar omkijken. Een plan dat je niet herziet, is decoratie, geen tool.
- Eén jaarcijfer in plaats van per maand. Dat verbergt precies de periode waarin je krap komt te zitten — meestal tot je er middenin zit.
- Winst plannen maar niet cash. Een winstgevend plan kan je toch tekortkomen in een specifieke maand; plan de timing van het geld, niet alleen het jaartotaal.
- Precisie najagen in plaats van bruikbaarheid. Ruwweg juist en maandelijks herzien wint van exact fout en vergeten in een lade.
📌 Bouw een plan dat je écht gebruikt. In Finmap leeft je budget naast je echte cijfers, dus plan versus werkelijkheid is een live overzicht en herzien kost minuten, geen gevreesde middag. Zie waar het geld naartoe gaat — voordat het daar aankomt.
Deel waardevolle content — word een bron van inzichten






Veelgestelde vragen
Wat is het verschil tussen een budget en een prognose?

Een budget is het doel dat je één keer per jaar vaststelt en waaraan je toetst. Een prognose is je meest actuele, eerlijke verwachting, bijgewerkt zodra de werkelijke resultaten binnenkomen. Je gebruikt het budget als de vaste meetlat en de prognose om te zien waar je daadwerkelijk uitkomt — en om vroeg te handelen wanneer de twee uit elkaar lopen.
Hoe maak ik een budget voor een klein bedrijf?
Begin vanuit de echte cijfers van vorig jaar, plan de omzet maand voor maand zodat seizoensinvloeden zichtbaar worden, splits kosten in vast en variabel, voeg een buffer en een paar scenario's toe, en vergelijk vervolgens elke maand plan met werkelijkheid. De eerste versie kost ongeveer een dag; hem levend houden kost ongeveer 15 minuten per maand.
Hoe vaak moet ik mijn financiële plan bijwerken?
Stel het budget één keer per jaar vast, maar herzie de prognose maandelijks — een review van 15 minuten waarin je plan met werkelijkheid vergelijkt en de rest van het jaar bijstelt. Dat ritme is wat een plan bruikbaar houdt in plaats van achterhaald tegen maart.
Heb ik naast een budget ook een financieel model nodig?
Niet voor de dagelijkse gang van zaken — een budget en een maandelijkse prognose zijn genoeg voor de meeste kleine bedrijven. Je grijpt naar een financieel model wanneer je voor een grote beslissing staat (een prijswijziging, een belangrijke aanwerving, investering ophalen) en "wat als"-scenario's wilt testen voordat je toezegt.
Waarom komen mijn budgetten nooit overeen met de werkelijkheid?
Omdat een budget een beslissingstool is, geen voorspelling waar je op wordt afgerekend — het hoeft niet tot op de hryvnia te kloppen. De taak ervan is om je te vertellen wat je kunt betalen en afwijkingen vroeg te signaleren, wat alleen werkt als je het maandelijks herziet en de prognose bijwerkt. Een budget dat je één keer opstelt en nooit meer bekijkt, zal altijd "fout" lijken; een budget dat je herziet, blijft altijd nuttig.
Nog vragen?
We beantwoorden ze graag.


Finmap support



