


Indice
La maggior parte dei budget delle piccole imprese muore a febbraio. A gennaio costruisci un foglio di calcolo perfetto, entro la terza settimana la realtà lo ignora, e in primavera torni a guidare a istinto e a quello che dice il saldo in banca quella mattina. Così arrivi alla conclusione che molti imprenditori pensano in silenzio: "pianificare è una perdita di tempo — i numeri non tornano mai comunque." Oppure la eviti perché "non so se possiamo permetterci quell'assunzione finché i soldi non sono già finiti, quindi a che serve fingere?"
Ecco il cambio di prospettiva che cambia tutto: un budget non è mai stato pensato come una previsione su cui vieni valutato. È uno strumento decisionale. Il suo compito è dirti — prima di spendere — se puoi permetterti qualcosa, e avvisarti presto quando la realtà si allontana dal piano, mentre correggere costa ancora poco. Un piano corretto all'80% e rivisto ogni mese batte di gran lunga un piano "perfetto" mai rivisto. Questa guida spiega la differenza tra budget, previsione e modello finanziario, come costruire un piano annuale in circa un giorno usando numeri che hai già, e come tenerlo vivo con un'abitudine mensile di 15 minuti invece di un esercizio annuale di fantasia.
Perché pianificare, se i numeri non tornano mai
Non devono mai combaciare fino all'ultima grivnia. Un piano svolge tre funzioni, e nessuna richiede di essere esattamente precisa:
- Sostenibilità economica. Possiamo permetterci questa assunzione, comprare questo macchinario, lanciare questa campagna — e coprire comunque gli stipendi nei mesi magri? Un piano risponde a questo prima che i soldi escano, non dopo.
- Allarme precoce. Quando i risultati reali si discostano dal piano, lo scopri già alla seconda settimana, quando puoi ancora agire — non a fine anno, quando puoi solo spiegare.
- Allineamento. Tu, il tuo socio e il tuo team spendete sulla base degli stessi numeri, invece di improvvisare ognuno per conto proprio.
Pensa al budget come al guardrail, non alla sfera di cristallo. Non devi prevedere la strada alla perfezione; devi sapere quando stai uscendo di strada.
Budget vs previsione vs modello finanziario
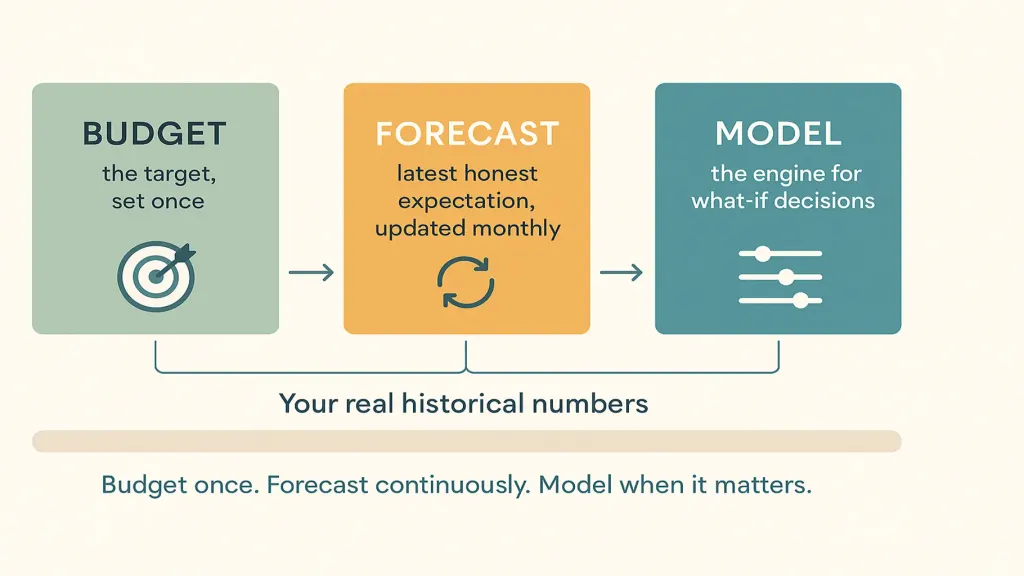
Questi tre concetti vengono confusi di continuo, ed è proprio questa confusione a far rinunciare tanti imprenditori. La differenza, in realtà, è semplice:
- Budget — l'obiettivo. Quello che intendi ottenere in termini di ricavi e costi durante l'anno. Lo definisci una volta e lo usi come metro di paragone.
- Previsione — la tua aspettativa onesta più aggiornata. La aggiorni man mano che arriva la realtà: "in base a quanto è successo davvero nel primo trimestre, ecco dove arriveremo davvero entro dicembre." Il budget resta fisso; la previsione si muove.
- Modello finanziario — il motore. La logica collegata — driver, ipotesi, formule — che ti permette di chiederti "cosa succede se aumentiamo i prezzi del 10%, assumiamo due persone o un grande cliente se ne va?" e vedere l'effetto propagarsi.
Il ritmo è questo: definisci il budget una volta all'anno, prevedi in continuo (pochi minuti al mese) e modelli quando affronti una grande decisione. Tutti e tre poggiano sulla stessa base — i tuoi numeri storici reali. Un piano costruito sui dati reali dell'anno scorso batte sempre uno immaginato da un foglio vuoto.
Come costruire un budget annuale in circa un giorno
Non ti serve un team finanziario né un modello sofisticato. Ti servono i numeri reali dell'anno scorso e qualche ora di concentrazione.
1. Parti dalla realtà, non da un foglio vuoto. Estrai i ricavi e i costi reali dell'anno scorso, mese per mese. Questa è la tua base — molto più onesta, e molto più veloce, che inventare numeri da zero.
2. Pianifica i ricavi mese per mese, non come un'unica cifra annuale. Suddividi l'anno in dodici parti così la stagionalità emerge. Una singola cifra come "₴6M quest'anno" nasconde il trimestre esatto in cui sarai pericolosamente in tensione di liquidità; dodici cifre mensili lo rivelano mentre puoi ancora prepararti.
3. Dividi i costi in fissi e variabili. I costi fissi (affitto, stipendi, abbonamenti) si muovono a malapena di mese in mese. I costi variabili (materiali, commissioni, marketing legato alle vendite) salgono e scendono insieme ai ricavi — quindi, una volta pianificati i ricavi mese per mese, li seguono automaticamente. Questa unica suddivisione rende l'intero piano reattivo alla realtà invece che statico.
4. Lascia un margine e delinea qualche scenario. Uno scenario base, uno prudente, uno ambizioso. Così un trimestre debole non è più una crisi che non hai visto arrivare — è uno scenario che hai già pensato in anticipo, con un piano B pronto.
5. Trasformalo in un piano mensile che puoi davvero verificare. Il budget vale la pena solo se puoi affiancarlo ai dati reali ogni mese e vedere lo scostamento. Un numero che non confronti mai con la realtà è solo decorazione.
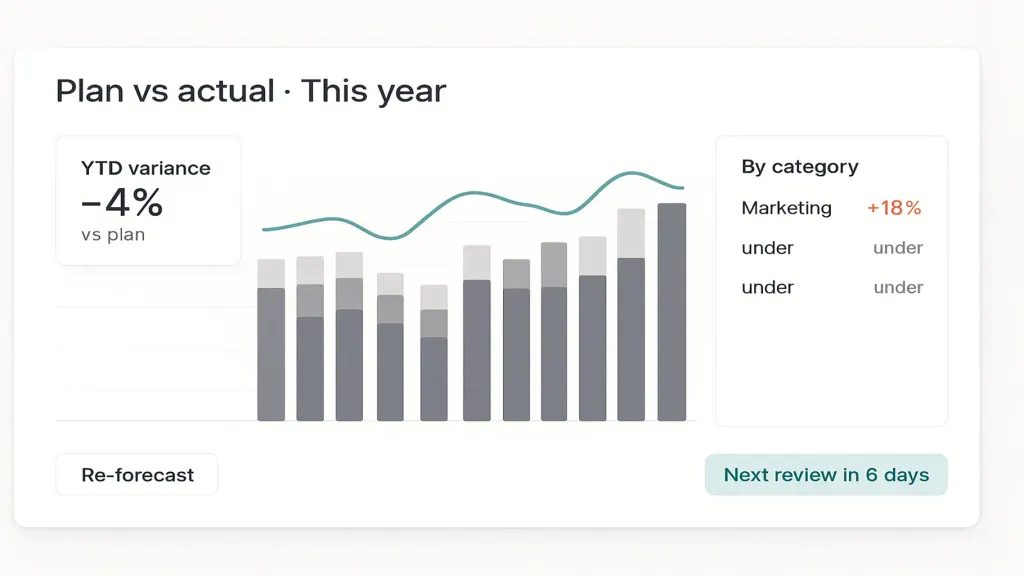
Uno strumento come Finmap aiuta proprio qui perché il piano vive accanto ai dati reali: imposti ricavi e costi attesi per categoria e mese, i numeri reali arrivano dai tuoi conti collegati, e "piano vs reale" diventa una vista live invece di una riconciliazione manuale mensile che temi e rimandi.
Tienilo vivo: la revisione mensile di 15 minuti
Un budget non è un documento — è un'abitudine. Una volta al mese, blocca quindici minuti e fai tre cose:
- Confronta piano e reale per categoria. Dove ti sei allontanato, e perché? È stato un caso isolato o una tendenza?
- Riformula la previsione per il resto dell'anno con quello che sai ora. Un solo mese negativo può essere rumore di fondo; tre di fila sono un segnale su cui agire.
- Decidi una o due azioni concrete. Rimanda un costo, sollecita un credito, anticipa o posticipa un'assunzione. Una revisione senza una decisione è solo lettura.
Quindici minuti al mese fanno tutta la differenza tra un piano che guida l'azienda e un foglio di calcolo che nessuno apre più da gennaio.
Dove gli imprenditori pianificano in modo diverso a seconda del tipo di attività
Il metodo è lo stesso; cambia solo l'enfasi a seconda di cosa muove i tuoi soldi:
| Tipo di attività | Pianifica con attenzione | Facile da dimenticare |
|---|---|---|
| Stagionale (turismo, retail, eventi) | Oscillazioni mese per mese; risparmiare nei picchi | Spendere un mese forte come se fosse la norma |
| Servizi / agenzia | Utilizzo e pipeline; tempistica delle assunzioni | Lavoro non fatturato e clienti che pagano in ritardo |
| Prodotto / produzione | Acquisto di scorte e materiali | Liquidità bloccata nelle scorte prima che si vendano |
| Abbonamento / SaaS | Ricavi ricorrenti e churn | Acquisizione clienti spesa in anticipo, recuperata lentamente |
Qualunque sia l'attività, la disciplina è identica: pianifica mese per mese, separa fisso da variabile, e riformula la previsione man mano che arrivano i numeri reali.
Gli errori che uccidono i budget
- Costruirlo una volta e non guardarlo più. Un piano che non rivedi è decorazione, non uno strumento.
- Un'unica cifra annuale invece del mese per mese. Nasconde esattamente la finestra in cui sarai in tensione — di solito fino a quando ci sei già dentro.
- Pianificare l'utile ma non la cassa. Un piano profittevole può comunque lasciarti a corto di liquidità in un mese specifico; pianifica la tempistica del flusso di cassa, non solo il totale annuo.
- Inseguire la precisione a scapito dell'utilità. Approssimativamente giusto e rivisto ogni mese batte esattamente sbagliato e dimenticato in un cassetto.
📌 Crea un piano che userai davvero. In Finmap il tuo budget vive accanto ai tuoi numeri reali, così piano vs reale è una vista live e riformulare la previsione richiede minuti, non un pomeriggio da temere. Scopri dove sta andando il denaro — prima che ci arrivi.
Condividi contenuti di valore — diventa una fonte di ispirazione






Domande frequenti
Qual è la differenza tra un budget e una previsione?

Un budget è l'obiettivo che definisci una volta per l'anno e usi come metro di paragone. Una previsione è la tua aspettativa onesta più aggiornata, aggiornata man mano che arrivano i risultati reali. Usi il budget come riferimento fisso e la previsione per vedere dove arriverai davvero — e per agire presto quando i due divergono.
Come faccio un budget per una piccola impresa?
Parti dai numeri reali dell'anno scorso, pianifica i ricavi mese per mese così emerge la stagionalità, dividi i costi in fissi e variabili, aggiungi un margine e un paio di scenari, poi confronta piano e dati reali ogni mese. La prima versione richiede circa un giorno; tenerlo vivo richiede circa 15 minuti al mese.
Con quale frequenza devo aggiornare il mio piano finanziario?
Definisci il budget una volta all'anno, ma riformula la previsione ogni mese — una revisione di 15 minuti che confronta piano e reale e adegua il resto dell'anno. È questo ritmo a mantenere un piano utile invece di renderlo obsoleto già a marzo.
Mi serve anche un modello finanziario oltre al budget?
Non per la gestione quotidiana — un budget e una previsione mensile bastano per la maggior parte delle piccole imprese. Ricorri a un modello finanziario quando affronti una grande decisione (un cambio di prezzo, un'assunzione importante, la raccolta di un investimento) e devi testare scenari "cosa succede se" prima di impegnarti.
Perché i miei budget non corrispondono mai alla realtà?
Perché un budget è uno strumento decisionale, non una previsione su cui vieni valutato — non deve combaciare fino all'ultima grivnia. Il suo compito è dirti cosa puoi permetterti e segnalare presto gli scostamenti, cosa che funziona solo se lo rivedi ogni mese e riformuli la previsione. Un budget che definisci una volta e non rivedi mai sembrerà sempre "sbagliato"; un budget che rivedi sarà sempre utile.
Hai ancora domande?
Siamo pronti a risponderti.


Finmap support



