


Tartalomjegyzék
A legtöbb kisvállalkozási költségvetés februárban kimúlik. Januárban összeállít egy gyönyörű táblázatot, a valóság a harmadik hétre már figyelmen kívül hagyja, és tavaszra visszatér a megérzésre és arra, amit a bankszámla egyenlege aznap reggel mutat. Így ugyanarra a következtetésre jut, amit sok tulajdonos csendben gondol: "a tervezés időpocsékolás — a számok úgysem stimmelnek soha." Vagy kerüli, mert "nem tudom, megengedhetjük-e magunknak azt a felvételt, amíg a pénz el nem fogy, szóval minek tettetni?"
Íme az átkeretezés, amely mindent megváltoztat: a költségvetés sosem volt arra hivatott, hogy olyan előrejelzés legyen, amiért osztályzatot kap. Ez egy döntéshozatali eszköz. A feladata, hogy — mielőtt költene — megmondja, megengedheti-e magának az adott dolgot, és korán figyelmeztesse, ha a valóság eltér a tervtől, amíg a korrekció még olcsó. Egy terv, amely 80%-ban helytálló és minden hónapban felülvizsgálják, jóval túltesz egy „tökéletes” terven, amelyet soha nem néznek át. Ez az útmutató bemutatja a különbséget a költségvetés, az előrejelzés és a pénzügyi modell között, azt, hogyan építsen éves tervet nagyjából egy nap alatt a már meglévő számokból, és hogyan tartsa életben egy 15 perces havi szokással egy éves kitalálás helyett.
Miért tervezzünk egyáltalán, ha a számok úgysem stimmelnek
Sosem kell forintra pontosan egyezniük. A terv három feladatot lát el, és egyikhez sem szükséges a tökéletes pontosság:
- Megengedhetőség. Megengedhetjük magunknak ezt a felvételt, ezt a gépet, ezt a kampányt — és mégis fedezni tudjuk a béreket a gyengébb hónapokban? A terv erre a kérdésre azelőtt válaszol, hogy a pénz elmenne, nem utána.
- Korai figyelmeztetés. Amikor a tényleges eredmények eltérnek a tervtől, ezt már a második héten megtudja, amikor még tud cselekedni — nem az év végén, amikor már csak magyarázkodhat.
- Összehangolás. Ön, az üzlettársa és a csapata ugyanazon számsor alapján költ, ahelyett hogy mindenki a sajátját rögtönözné.
Gondoljon a költségvetésre úgy, mint a korlátokra, nem mint a kristálygömbre. Nem kell tökéletesen megjósolnia az utat; azt kell tudnia, mikor sodródik le róla.
Költségvetés vs. előrejelzés vs. pénzügyi modell
Ezt a három fogalmat folyamatosan összekeverik, és pont ez a zavar az oka, hogy sok tulajdonos feladja. A különbség valójában egyszerű:
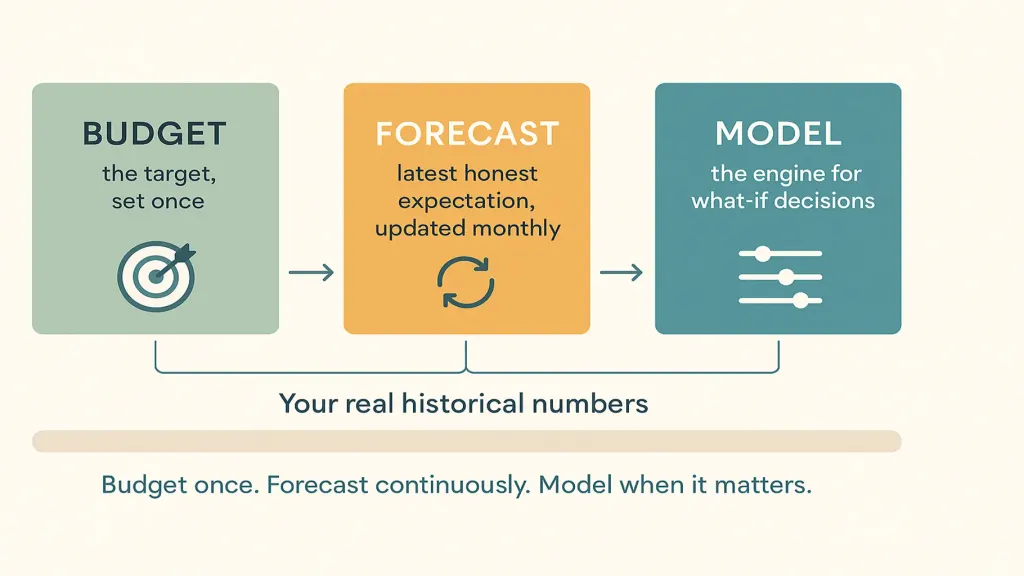
- Költségvetés — a cél. Amit a bevételekre és a kiadásokra vonatkozóan az évre tervez. Egyszer állítja be, és mércének használja, amihez méri magát.
- Előrejelzés — az Ön legfrissebb, őszinte várakozása. Frissíti, ahogy a valóság beérkezik: „figyelembe véve, mi történt ténylegesen az első negyedévben, itt fogunk kikötni valójában decemberre.” A költségvetés fix marad; az előrejelzés mozog.
- Pénzügyi modell — a motor. Az összekapcsolt logika — mutatók, feltételezések, képletek —, amely lehetővé teszi, hogy megkérdezze: „mi lenne, ha 10%-kal emelnénk az árakat, felvennénk két embert, vagy elmenne egy nagy ügyfél?”, és lássa, hogyan gyűrűzik végig a hatás.
A ritmus: évente egyszer állít össze költségvetést, folyamatosan előrejelez (havonta néhány perc), és modellez, amikor nagy döntés előtt áll. Mindhárom ugyanarra az alapra épül — a valós, korábbi számaira. A tavalyi tényadatokra épített terv mindig felülmúlja azt, amit üres lapról találnak ki.
Hogyan építsen éves költségvetést nagyjából egy nap alatt
Nincs szüksége pénzügyi csapatra vagy díszes sablonra. A tavalyi valós számokra és néhány koncentrált órára van szüksége.
1. Induljon ki a valóságból, ne üres lapról. Vegye elő a tavalyi tényleges bevételeket és kiadásokat, hónapról hónapra. Ez az alapvonala — sokkal őszintébb és sokkal gyorsabb, mint a számokat a semmiből kitalálni.
2. Havonta tervezze a bevételt, ne egyetlen éves összegként. Bontsa az évet tizenkét részre, hogy a szezonalitás láthatóvá váljon. Egyetlen „₴6M idén” szám elrejti azt a pontos negyedévet, amikor veszélyesen szűkösek lesznek; tizenkét havi szám feltárja ezt, amíg még fel tud készülni.
3. Ossza szét a kiadásokat fixre és változóra. A fix kiadások (bérleti díj, fizetések, előfizetések) hónapról hónapra alig változnak. A változó kiadások (anyagok, díjak, eladásonkénti marketing) a bevétellel együtt emelkednek és csökkennek — így ha már havonta megtervezte a bevételt, ezek automatikusan követik azt. Ez az egyetlen felosztás teszi az egész tervet reagálóvá a valóságra, ahelyett hogy mereven állna.
4. Hagyjon tartalékot, és vázoljon fel néhány forgatókönyvet. Egy alapesetet, egy óvatos esetet és egy ambiciózus esetet. Így egy gyenge negyedév már nem egy váratlan válság — hanem egy forgatókönyv, amelyet már átgondolt, kész B tervvel.
5. Alakítsa havi tervvé, amelyet ténylegesen ellenőrizni tud. A költségvetés csak akkor éri meg, ha minden hónapban egymás mellé tudja tenni a tényadatokkal, és láthatja az eltérést. Az a szám, amelyet sosem vet össze a valósággal, csupán dísz.
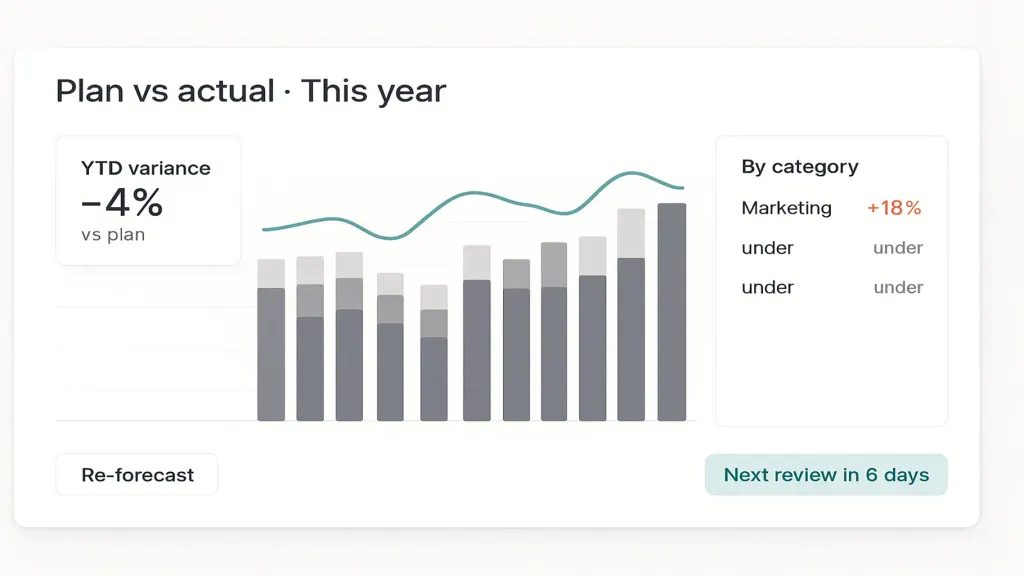
Egy olyan eszköz, mint a Finmap, itt segít, mert a terv közvetlenül a tényadatok mellett él: kategóriánként és hónaponként beállítja a várt bevételeket és kiadásokat, a valós számok pedig a csatlakoztatott számláiból érkeznek, és a „terv vs. tény” élő nézetté válik ahelyett, hogy egy rettegett és halogatott havi manuális egyeztetés lenne.
Tartsa életben: a 15 perces havi felülvizsgálat
A költségvetés nem dokumentum — hanem szokás. Havonta egyszer különítsen el tizenöt percet, és tegyen meg három dolgot:
- Hasonlítsa össze a tervet a ténnyel kategóriánként. Hol tért el, és miért? Egyszeri eset volt, vagy trend?
- Jelezze előre újra az év hátralévő részét azzal, amit most már tud. Egyetlen rossz hónap lehet csak zaj; három egymás után már jel, amelyre érdemes reagálni.
- Döntsön egy-két konkrét lépésről. Halasszon el egy kiadást, hajtson be egy követelést, hozzon előrébb vagy toljon ki egy felvételt. A döntés nélküli felülvizsgálat csupán olvasás.
Havi tizenöt perc a teljes különbség egy olyan terv között, amely irányítja a vállalkozást, és egy táblázat között, amelyet január óta senki sem nyitott meg.
Hol terveznek másképp a tulajdonosok vállalkozástípus szerint
A módszer ugyanaz; a hangsúly aszerint tolódik el, mi mozgatja a pénzét:
| Vállalkozás típusa | Gondosan tervezze meg | Könnyen elfeledkeznek róla |
|---|---|---|
| Szezonális (turizmus, kiskereskedelem, rendezvények) | Havi ingadozások; tartalékolás csúcsidőszakban | Egy erős hónap elköltése, mintha az lenne a szokásos |
| Szolgáltatás / ügynökség | Kihasználtság és pipeline; felvételek időzítése | Ki nem számlázott munka és lassan fizető ügyfelek |
| Termék / gyártás | Készlet és anyagbeszerzés | Készletbe kötött pénz, mielőtt az eladásra kerülne |
| Előfizetés / SaaS | Visszatérő bevétel és lemorzsolódás (churn) | Előre elköltött ügyfélszerzés, lassan megtérülve |
Bármilyen is legyen a vállalkozás, a fegyelem azonos: tervezzen havonta, válassza szét a fixet a változótól, és jelezzen előre újra, ahogy a valós számok beérkeznek.
A hibák, amelyek megölik a költségvetéseket
- Egyszer elkészíteni, és soha többé nem megnézni. Egy terv, amelyet nem vizsgál felül, dísz, nem eszköz.
- Egyetlen éves szám a havi bontás helyett. Elrejti azt a pontos időszakot, amikor szűkösen lesz — általában addig, amíg már benne nincs.
- A nyereséget tervezi, de a készpénzt nem. Egy nyereséges terv még mindig hiányt okozhat egy adott hónapban; tervezze meg a pénzmozgás időzítését, ne csak az éves összeget.
- A hasznosság helyett a pontosság hajszolása. A hozzávetőlegesen jó és havonta felülvizsgált terv felülmúlja a pontosan rossz és fiókban felejtett tervet.
📌 Építsen tervet, amelyet valóban használni fog. A Finmapben a költségvetése a valós számai mellett él, így a terv vs. tény élő nézet, az újratervezés pedig perceket vesz igénybe, nem egy rettegett délutánt. Nézze meg, merre tart a pénz — mielőtt odaérne.
Oszd meg az értékes tartalmat — légy te az inspiráció forrása






Gyakran ismételt kérdések
Mi a különbség a költségvetés és az előrejelzés között?

A költségvetés az a cél, amelyet egyszer állít be az évre, és amelyhez méri magát. Az előrejelzés az Ön legfrissebb, őszinte várakozása, amelyet a valós eredmények beérkezésekor frissít. A költségvetést fix mércének használja, az előrejelzést pedig arra, hogy lássa, hol köt majd ki valójában — és hogy korán cselekedjen, ha a kettő eltér egymástól.
Hogyan készítsek költségvetést egy kisvállalkozás számára?
Induljon ki a tavalyi valós számokból, tervezze a bevételt hónapról hónapra, hogy a szezonalitás láthatóvá váljon, ossza szét a kiadásokat fixre és változóra, adjon hozzá egy tartalékot és néhány forgatókönyvet, majd hasonlítsa össze a tervet a tényadatokkal minden hónapban. Az első verzió elkészítése körülbelül egy napot vesz igénybe; életben tartása körülbelül havi 15 percet.
Milyen gyakran frissítsem a pénzügyi tervemet?
Állítsa be a költségvetést évente egyszer, de havonta jelezzen előre újra — egy 15 perces felülvizsgálat, amely összehasonlítja a tervet a ténnyel, és kiigazítja az év hátralévő részét. Ez az ütem tartja hasznosan a tervet, ahelyett hogy márciusra elavulna.
Szükségem van pénzügyi modellre is a költségvetés mellett?
A napi működéshez nem — a legtöbb kisvállalkozásnak elég egy költségvetés és egy havi előrejelzés. Akkor nyúl pénzügyi modellhez, amikor nagy döntés előtt áll (árváltoztatás, jelentős felvétel, befektetés bevonása), és „mi lenne, ha” forgatókönyveket kell tesztelnie, mielőtt elkötelezné magát.
Miért nem egyezik soha a költségvetésem a valósággal?
Mert a költségvetés döntéshozatali eszköz, nem olyan előrejelzés, amiért osztályzatot kap — nem célja, hogy forintra pontosan egyezzen. A feladata, hogy megmondja, mit engedhet meg magának, és korán jelezze az eltérést, ami csak akkor működik, ha havonta felülvizsgálja és újra előrejelzi. Egy költségvetés, amelyet egyszer állít be, és soha többé nem néz át, mindig „rossznak” fog tűnni; az a költségvetés, amelyet felülvizsgál, mindig hasznos lesz.
Maradtak még kérdéseid?
Szívesen válaszolunk rájuk.


Finmap support



