


Inhaltsverzeichnis
Startseite
/
Blog
/
Budgetierung und Finanzplanung für ein Kleinunternehmen: ein Plan, den Sie wirklich nutzen

163

11 Min.

13.07.2026
Budgetierung und Finanzplanung für ein Kleinunternehmen: ein Plan, den Sie wirklich nutzen
Die meisten Budgets von Kleinunternehmen sterben im Februar. Im Januar bauen Sie eine wunderschöne Tabelle, spätestens in der dritten Woche ignoriert die Realität sie, und im Frühjahr steuern Sie wieder nach Bauchgefühl und dem, was der Kontostand heute Morgen sagt. Also kommen Sie zu dem Schluss, den viele Inhaber insgeheim teilen: "Planung ist Zeitverschwendung – die Zahlen stimmen ohnehin nie." Oder Sie vermeiden sie, weil "ich nicht weiß, ob wir uns diese Einstellung leisten können, bis das Geld schon weg ist – wozu also so tun?"
Hier kommt die Neubewertung, die alles verändert: Ein Budget sollte nie eine Vorhersage sein, für die man benotet wird. Es ist ein Entscheidungswerkzeug. Seine Aufgabe ist es, Ihnen – bevor Sie ausgeben – zu sagen, ob Sie sich etwas leisten können, und Sie frühzeitig zu warnen, wenn die Realität abdriftet, solange eine Korrektur noch günstig ist. Ein Plan, der zu 80% stimmt und jeden Monat überprüft wird, schlägt einen "perfekten" Plan, der nie überprüft wird, um Längen. Dieser Leitfaden erklärt den Unterschied zwischen Budget, Prognose und Finanzmodell, wie Sie mit Zahlen, die Sie bereits haben, einen Jahresplan an etwa einem Tag erstellen – und wie Sie ihn mit einer 15-minütigen monatlichen Routine am Leben halten, statt mit einem jährlichen Akt der Fiktion.
Warum überhaupt planen, wenn die Zahlen nie stimmen
Sie sollen nie bis auf die Hrywnja genau stimmen. Ein Plan erfüllt drei Aufgaben, und keine davon erfordert exakte Genauigkeit:
- Leistbarkeit. Können wir uns diese Einstellung, diese Maschine, diese Kampagne leisten – und trotzdem die Gehälter in den mageren Monaten decken? Ein Plan beantwortet das, bevor das Geld weg ist, nicht danach.
- Frühwarnung. Wenn die tatsächlichen Ergebnisse vom Plan abweichen, erfahren Sie es in Woche zwei, wenn Sie noch handeln können – nicht am Jahresende, wenn Sie es nur noch erklären können.
- Ausrichtung. Sie, Ihr Partner und Ihr Team geben Geld anhand derselben Zahlen aus, statt dass jeder improvisiert.
Betrachten Sie das Budget als Leitplanken, nicht als Kristallkugel. Sie müssen die Strecke nicht perfekt vorhersagen; Sie müssen nur wissen, wann Sie davon abkommen.
Budget vs. Prognose vs. Finanzmodell
Diese drei werden ständig durcheinandergebracht, und diese Verwirrung ist der Grund, warum so viele Inhaber aufgeben. Der Unterschied ist eigentlich einfach:
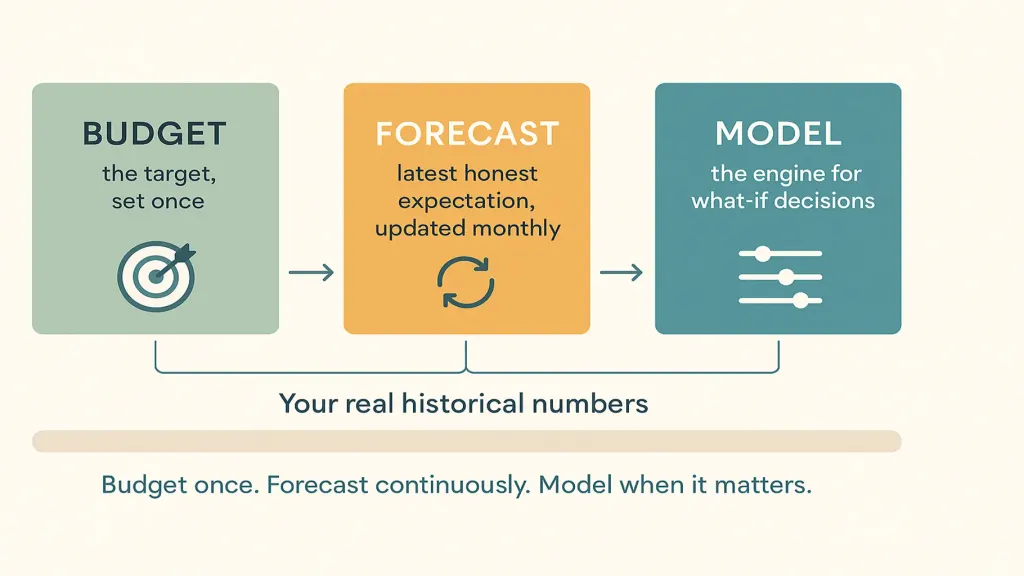
- Budget — das Ziel. Was Sie für Einnahmen und Kosten über das Jahr hinweg vorhaben. Sie legen es einmal fest und nutzen es als Maßstab, an dem Sie sich messen.
- Prognose — Ihre aktuellste ehrliche Erwartung. Sie aktualisieren sie, sobald die Realität eintrifft: "Angesichts dessen, was im ersten Quartal tatsächlich passiert ist, werden wir bis Dezember wirklich hier landen." Das Budget bleibt fix; die Prognose bewegt sich.
- Finanzmodell — der Motor. Die verknüpfte Logik — Treiber, Annahmen, Formeln —, mit der Sie fragen können: "Was, wenn wir die Preise um 10% erhöhen, zwei Leute einstellen oder ein Großkunde abspringt?" und sehen, wie sich der Effekt durchzieht.
Der Rhythmus: Sie budgetieren einmal pro Jahr, prognostizieren fortlaufend (ein paar Minuten pro Monat) und modellieren, wenn eine große Entscheidung ansteht. Alle drei stehen auf demselben Fundament — Ihren echten historischen Zahlen. Ein Plan, der auf den tatsächlichen Zahlen des Vorjahres aufbaut, schlägt einen von der leeren Seite geschätzten immer.
Wie Sie ein Jahresbudget in etwa einem Tag erstellen
Sie brauchen kein Finanzteam und keine ausgefeilte Vorlage. Sie brauchen die echten Zahlen des Vorjahres und ein paar konzentrierte Stunden.
1. Von der Realität ausgehen, nicht von einer leeren Seite. Ziehen Sie die tatsächlichen Einnahmen und Kosten des Vorjahres, Monat für Monat. Das ist Ihre Basis — weitaus ehrlicher und weitaus schneller, als Zahlen aus dem Nichts zu erfinden.
2. Umsatz monatlich planen, nicht als eine Jahressumme. Teilen Sie das Jahr in zwölf, damit die Saisonalität sichtbar wird. Eine einzelne Zahl wie "₴6 Mio. dieses Jahr" verbirgt genau das Quartal, in dem es gefährlich eng wird; zwölf Monatszahlen zeigen es, solange Sie sich noch vorbereiten können.
3. Kosten in fix und variabel aufteilen. Fixkosten (Miete, Gehälter, Abonnements) bewegen sich von Monat zu Monat kaum. Variable Kosten (Material, Gebühren, verkaufsabhängiges Marketing) steigen und fallen mit dem Umsatz — sobald Sie also den Umsatz monatlich geplant haben, folgen sie ihm automatisch. Allein diese Trennung macht den gesamten Plan reaktionsfähig auf die Realität, statt starr zu sein.
4. Einen Puffer lassen und ein paar Szenarien skizzieren. Ein Basisszenario, ein vorsichtiges Szenario, ein ambitioniertes Szenario. Jetzt ist ein schwaches Quartal keine Krise, die Sie nicht kommen sahen — es ist ein Szenario, das Sie bereits durchdacht haben, mit einem bereiten Plan B.
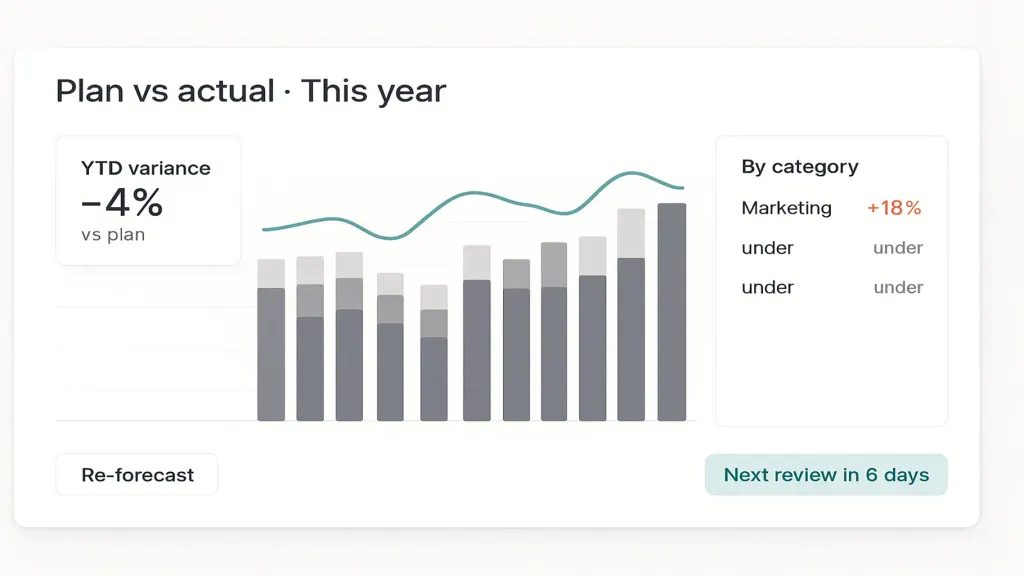
5. In einen Monatsplan verwandeln, den Sie wirklich prüfen können. Das Budget rechtfertigt sich nur, wenn Sie es jeden Monat neben die Ist-Zahlen legen und die Abweichung sehen können. Eine Zahl, die Sie nie mit der Realität vergleichen, ist Dekoration.
Ein Tool wie Finmap hilft hier, weil der Plan direkt neben den Ist-Zahlen lebt: Sie legen erwartete Einnahmen und Kosten nach Kategorie und Monat fest, die echten Zahlen fließen aus Ihren verbundenen Konten ein, und "Plan vs. Ist" wird zu einer Live-Ansicht statt zu einem gefürchteten und ständig aufgeschobenen monatlichen manuellen Abgleich.
Am Leben halten: das 15-minütige monatliche Review
Ein Budget ist kein Dokument — es ist eine Gewohnheit. Blocken Sie einmal im Monat fünfzehn Minuten und erledigen Sie drei Dinge:
- Plan mit Ist nach Kategorie vergleichen. Wo sind Sie abgewichen, und warum? War es ein Einzelfall oder ein Trend?
- Den Rest des Jahres neu prognostizieren mit dem, was Sie jetzt wissen. Ein einziger schlechter Monat mag Rauschen sein; drei in Folge sind ein Signal, auf das man reagieren sollte.
- Ein oder zwei konkrete Maßnahmen festlegen. Eine Ausgabe verschieben, eine Forderung eintreiben, eine Einstellung vorziehen oder verschieben. Ein Review ohne Entscheidung ist nur Lesen.
Fünfzehn Minuten im Monat machen den gesamten Unterschied zwischen einem Plan, der das Unternehmen steuert, und einer Tabelle, die seit Januar niemand mehr geöffnet hat.
Wo Inhaber je nach Geschäftsart unterschiedlich planen
Die Methode ist dieselbe; der Schwerpunkt verschiebt sich je nachdem, was Ihr Geld antreibt:
| Geschäftsart | Sorgfältig planen um | Leicht zu vergessen |
|---|---|---|
| Saisonal (Tourismus, Einzelhandel, Events) | Monat-zu-Monat-Schwankungen; in Spitzenzeiten sparen | Einen starken Monat ausgeben, als wäre er normal |
| Dienstleistung / Agentur | Auslastung und Pipeline; Zeitpunkt von Einstellungen | Nicht abgerechnete Arbeit und säumig zahlende Kunden |
| Produkt / Fertigung | Lagerbestand und Materialeinkauf | Kapital, das im Lagerbestand gebunden ist, bevor er sich verkauft |
| Abo / SaaS | Wiederkehrender Umsatz und Abwanderung | Kundenakquise im Voraus ausgegeben, langsam zurückverdient |
Unabhängig vom Geschäft ist die Disziplin dieselbe: monatlich planen, fix von variabel trennen und neu prognostizieren, sobald die echten Zahlen eintreffen.
Die Fehler, die Budgets zum Scheitern bringen
- Einmal erstellen und nie wieder anschauen. Ein Plan, den Sie nicht überprüfen, ist Dekoration, kein Werkzeug.
- Eine Jahreszahl statt Monat für Monat. Sie verbirgt genau das Zeitfenster, in dem es eng wird — meist bis Sie mittendrin sind.
- Gewinn planen, aber nicht Cash. Ein profitabler Plan kann Sie in einem bestimmten Monat trotzdem knapp werden lassen; planen Sie das Timing des Cashflows, nicht nur die Jahressumme.
- Präzision über Nutzen jagen. Ungefähr richtig und monatlich überprüft schlägt exakt falsch und in einer Schublade vergessen.
📌 Erstellen Sie einen Plan, den Sie wirklich nutzen. In Finmap lebt Ihr Budget direkt neben Ihren echten Zahlen, sodass Plan vs. Ist eine Live-Ansicht ist und die Neuprognose Minuten statt eines gefürchteten Nachmittags dauert. Sehen Sie, wohin das Geld fließt — bevor es dort ankommt.
Teilen Sie wertvolle Inhalte — werden Sie zur Quelle für Erkenntnisse






Häufig gestellte Fragen
Was ist der Unterschied zwischen einem Budget und einer Prognose?

Ein Budget ist das Ziel, das Sie einmal für das Jahr festlegen und an dem Sie sich messen. Eine Prognose ist Ihre aktuellste ehrliche Erwartung, aktualisiert, sobald echte Ergebnisse eintreffen. Sie nutzen das Budget als festen Maßstab und die Prognose, um zu sehen, wo Sie tatsächlich landen werden — und um frühzeitig zu handeln, wenn beide auseinanderdriften.
Wie erstelle ich ein Budget für ein Kleinunternehmen?
Gehen Sie von den echten Zahlen des Vorjahres aus, planen Sie den Umsatz Monat für Monat, damit Saisonalität sichtbar wird, teilen Sie Kosten in fix und variabel auf, fügen Sie einen Puffer und ein paar Szenarien hinzu und vergleichen Sie dann jeden Monat Plan mit Ist. Die erste Version dauert etwa einen Tag; sie am Leben zu halten dauert etwa 15 Minuten pro Monat.
Wie oft sollte ich meinen Finanzplan aktualisieren?
Legen Sie das Budget einmal im Jahr fest, prognostizieren Sie aber monatlich neu — ein 15-minütiges Review, das Plan mit Ist vergleicht und den Rest des Jahres anpasst. Dieser Rhythmus ist es, der einen Plan nützlich hält, statt ihn bis März veralten zu lassen.
Brauche ich zusätzlich zum Budget auch ein Finanzmodell?
Für den laufenden Betrieb nicht — ein Budget und eine monatliche Prognose reichen für die meisten Kleinunternehmen aus. Zu einem Finanzmodell greifen Sie, wenn eine große Entscheidung ansteht (eine Preisänderung, eine wichtige Einstellung, eine Kapitalaufnahme) und Sie "Was wäre wenn"-Szenarien testen müssen, bevor Sie sich festlegen.
Warum stimmen meine Budgets nie mit der Realität überein?
Weil ein Budget ein Entscheidungswerkzeug ist, keine Vorhersage, für die Sie benotet werden — es soll nicht bis auf die Hrywnja stimmen. Seine Aufgabe ist es, Ihnen zu sagen, was Sie sich leisten können, und Abweichungen frühzeitig zu markieren, was nur funktioniert, wenn Sie es monatlich überprüfen und neu prognostizieren. Ein Budget, das Sie einmal festlegen und nie wieder anschauen, wird immer "falsch" aussehen; ein Budget, das Sie überprüfen, wird immer nützlich sein.
Noch Fragen offen?
Wir beantworten sie gerne.


Finmap support



