


Sommaire
La plupart des budgets de petites entreprises meurent en février. Vous construisez un magnifique tableur en janvier, la réalité l'ignore dès la troisième semaine, et au printemps vous revoilà à piloter au feeling et au solde bancaire du matin même. Alors vous en arrivez à la même conclusion que beaucoup de dirigeants pensent en silence : « planifier est une perte de temps — les chiffres ne collent jamais de toute façon ». Ou vous l'évitez parce que « je ne sais pas si on peut se permettre cette embauche tant que l'argent n'est pas déjà parti, alors à quoi bon faire semblant ? »
Voici le changement de perspective qui change tout : un budget n'a jamais été censé être une prédiction sur laquelle on vous note. C'est un outil de décision. Son rôle est de vous dire — avant de dépenser — si vous pouvez vous permettre quelque chose, et de vous alerter tôt lorsque la réalité dérive, tant qu'une correction reste peu coûteuse. Un plan juste à 80 % et revu chaque mois surclassera toujours un plan « parfait » qu'on ne revoit jamais. Ce guide explique la différence entre un budget, une prévision et un modèle financier, comment construire un plan annuel en une journée environ avec des chiffres que vous avez déjà, et comment le garder vivant grâce à une habitude mensuelle de 15 minutes plutôt qu'un exercice de fiction annuel.
Pourquoi planifier, si les chiffres ne collent jamais
Ils ne sont pas censés coller au hryvnia près. Un plan remplit trois fonctions, et aucune n'exige d'être parfaitement exacte :
- Capacité financière. Pouvons-nous faire cette embauche, acheter cette machine, lancer cette campagne — et toujours couvrir les salaires pendant les mois maigres ? Un plan répond à cette question avant que l'argent ne parte, pas après.
- Alerte précoce. Quand les résultats réels s'écartent du plan, vous le découvrez en semaine deux, quand vous pouvez encore agir — pas en fin d'année, quand vous ne pouvez plus que l'expliquer.
- Alignement. Vous, votre associé et votre équipe dépensez sur la base des mêmes chiffres au lieu que chacun improvise les siens.
Considérez le budget comme des garde-fous, pas une boule de cristal. Vous n'avez pas besoin de prédire la route à la perfection ; vous devez savoir quand vous en sortez.
Budget vs prévision vs modèle financier
Ces trois notions sont constamment confondues, et cette confusion explique pourquoi tant de dirigeants abandonnent. La différence est en réalité simple :
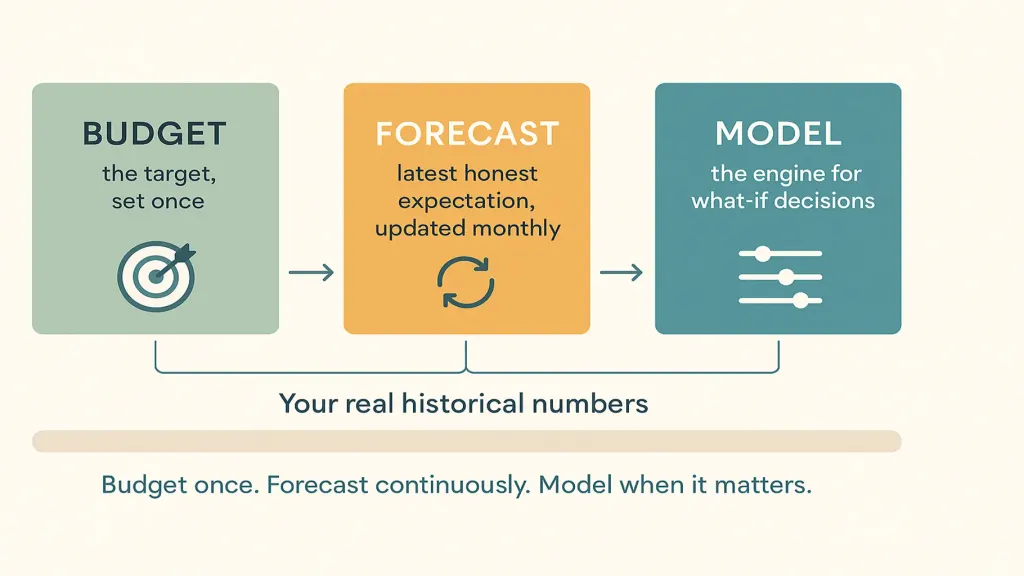
- Budget — l'objectif. Ce que vous prévoyez que seront les revenus et les coûts sur l'année. Vous le fixez une fois et l'utilisez comme étalon de mesure.
- Prévision — votre dernière estimation honnête. Vous la mettez à jour au fur et à mesure que la réalité arrive : « vu ce qui s'est réellement passé au T1, voici où nous atterrirons vraiment d'ici décembre ». Le budget reste fixe ; la prévision bouge.
- Modèle financier — le moteur. La logique reliée — variables, hypothèses, formules — qui vous permet de vous demander « et si on augmentait les prix de 10 %, si on embauchait deux personnes, ou si un gros client partait ? » et d'en voir l'effet se propager.
Le rythme : vous budgétez une fois par an, vous prévoyez en continu (quelques minutes par mois), et vous modélisez face à une grande décision. Les trois reposent sur la même base — vos chiffres historiques réels. Un plan construit sur les résultats réels de l'année dernière bat toujours un plan deviné à partir d'une page blanche.
Comment construire un budget annuel en une journée environ
Vous n'avez besoin ni d'une équipe financière ni d'un modèle sophistiqué. Vous avez besoin des chiffres réels de l'année dernière et de quelques heures de concentration.
1. Partez de la réalité, pas d'une page blanche. Récupérez les revenus et coûts réels de l'année dernière, mois par mois. C'est votre base — bien plus honnête, et bien plus rapide, que d'inventer des chiffres à partir de zéro.
2. Planifiez les revenus mois par mois, pas comme un seul chiffre annuel. Découpez l'année en douze pour que la saisonnalité apparaisse. Un seul chiffre « ₴6 M cette année » masque le trimestre exact où vous serez dangereusement serré ; douze chiffres mensuels le révèlent pendant que vous pouvez encore vous préparer.
3. Divisez les coûts en fixes et variables. Les coûts fixes (loyer, salaires, abonnements) bougent à peine d'un mois à l'autre. Les coûts variables (matières, commissions, marketing à la vente) montent et descendent avec le revenu — donc une fois que vous avez planifié le revenu mois par mois, ils le suivent automatiquement. Cette seule répartition rend tout le plan réactif à la réalité au lieu de rester figé.
4. Laissez une marge et esquissez quelques scénarios. Un scénario de base, un scénario prudent, un scénario ambitieux. Désormais, un trimestre creux n'est plus une crise que vous n'aviez pas vue venir — c'est un scénario déjà réfléchi, avec un plan B prêt.
5. Transformez-le en plan mensuel que vous pouvez réellement vérifier. Le budget ne se justifie que si vous pouvez le comparer chaque mois au réel et voir l'écart. Un chiffre que vous ne confrontez jamais à la réalité n'est que décoration.
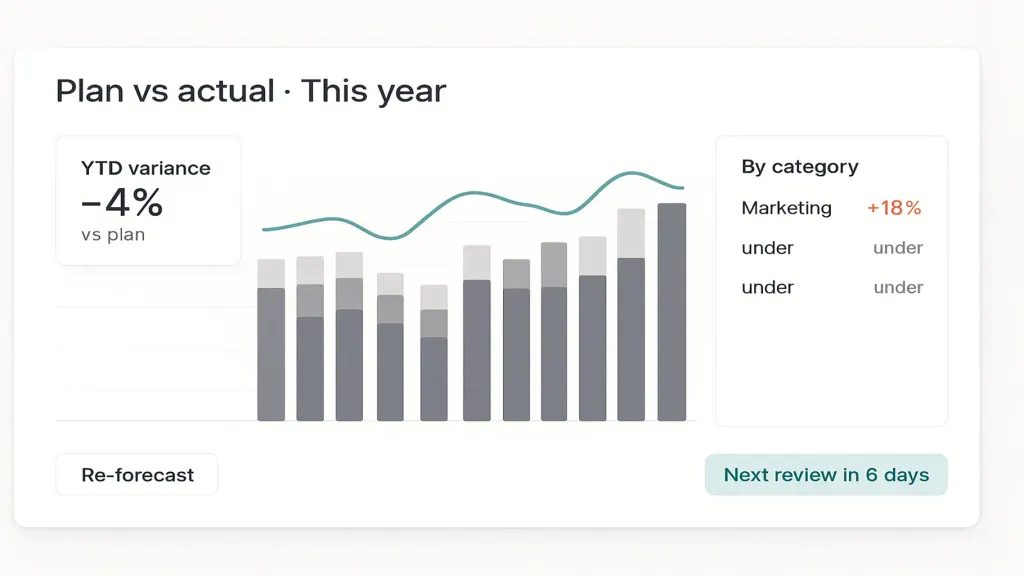
Un outil comme Finmap aide ici parce que le plan vit juste à côté du réel : vous fixez les revenus et coûts attendus par catégorie et par mois, les chiffres réels arrivent depuis vos comptes connectés, et « plan vs réel » devient une vue en direct au lieu d'un rapprochement manuel mensuel que vous redoutez et repoussez.
Le garder vivant : la revue mensuelle de 15 minutes
Un budget n'est pas un document — c'est une habitude. Une fois par mois, bloquez quinze minutes et faites trois choses :
- Comparez plan et réel par catégorie. Où avez-vous dérivé, et pourquoi ? Était-ce ponctuel ou une tendance ?
- Reprévoyez le reste de l'année avec ce que vous savez désormais. Un seul mauvais mois peut être du bruit ; trois d'affilée sont un signal qui mérite une action.
- Décidez d'une ou deux actions concrètes. Reporter un coût, relancer une créance, avancer ou repousser une embauche. Une revue sans décision n'est que de la lecture.
Quinze minutes par mois font toute la différence entre un plan qui pilote l'entreprise et un tableur que personne n'a rouvert depuis janvier.
Où les dirigeants planifient différemment selon le type d'entreprise
La méthode est la même ; l'accent se déplace selon ce qui fait bouger votre argent :
| Type d'entreprise | Planifiez soigneusement autour de | Facile à oublier |
|---|---|---|
| Saisonnière (tourisme, commerce, événementiel) | Fluctuations mois par mois ; épargner aux pics | Dépenser un mois fort comme s'il était normal |
| Services / agence | Taux d'occupation et pipeline ; calendrier des embauches | Travail non facturé et clients qui paient lentement |
| Produit / fabrication | Achats d'inventaire et de matières | Trésorerie immobilisée en stock avant la vente |
| Abonnement / SaaS | Revenu récurrent et attrition (churn) | Acquisition dépensée en amont, remboursée lentement |
Quelle que soit l'entreprise, la discipline est identique : planifiez par mois, séparez le fixe du variable, et reprévoyez à mesure que les chiffres réels arrivent.
Les erreurs qui tuent les budgets
- Le construire une fois et ne plus jamais le regarder. Un plan que vous ne revoyez pas est de la décoration, pas un outil.
- Un chiffre annuel unique au lieu d'un découpage mois par mois. Cela masque exactement la fenêtre où vous serez serré — généralement jusqu'à ce que vous y soyez.
- Planifier le bénéfice mais pas la trésorerie. Un plan rentable peut quand même vous laisser à court un mois précis ; planifiez le calendrier de la trésorerie, pas seulement le total annuel.
- Poursuivre la précision plutôt que l'utilité. Approximativement juste et revu chaque mois bat exactement faux et oublié dans un tiroir.
📌 Construisez un plan que vous utiliserez vraiment. Dans Finmap, votre budget vit juste à côté de vos chiffres réels, de sorte que plan vs réel est une vue en direct et que reprévoir prend quelques minutes, pas un après-midi redouté. Voyez où va l'argent — avant qu'il n'y arrive.
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
Quelle est la différence entre un budget et une prévision ?

Un budget est l'objectif que vous fixez une fois pour l'année et auquel vous vous comparez. Une prévision est votre dernière estimation honnête, mise à jour au fur et à mesure que les résultats réels arrivent. Vous utilisez le budget comme étalon fixe et la prévision pour voir où vous atterrirez réellement — et pour agir tôt quand les deux divergent.
Comment faire un budget pour une petite entreprise ?
Partez des chiffres réels de l'année dernière, planifiez le revenu mois par mois pour que la saisonnalité apparaisse, divisez les coûts en fixes et variables, ajoutez une marge et deux ou trois scénarios, puis comparez plan et réel chaque mois. La première version prend environ une journée ; la garder vivante prend environ 15 minutes par mois.
À quelle fréquence dois-je mettre à jour mon plan financier ?
Fixez le budget une fois par an, mais reprévoyez chaque mois — une revue de 15 minutes qui compare plan et réel et ajuste le reste de l'année. C'est cette cadence qui garde un plan utile au lieu qu'il devienne obsolète dès mars.
Ai-je besoin d'un modèle financier en plus d'un budget ?
Pas pour la gestion quotidienne — un budget et une prévision mensuelle suffisent pour la plupart des petites entreprises. Vous recourez à un modèle financier face à une grande décision (un changement de prix, une embauche majeure, une levée de fonds) et quand vous devez tester des scénarios « et si » avant de vous engager.
Pourquoi mes budgets ne correspondent-ils jamais à la réalité ?
Parce qu'un budget est un outil de décision, pas une prédiction sur laquelle on vous note — il n'est pas censé coller au hryvnia près. Son rôle est de vous dire ce que vous pouvez vous permettre et de signaler tôt tout écart, ce qui ne fonctionne que si vous le revoyez chaque mois et reprévoyez. Un budget que vous fixez une fois et ne revoyez jamais aura toujours l'air « faux » ; un budget que vous revoyez sera toujours utile.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



