


Sommaire
Accueil
/
Blog
/
Analyse des dépenses : la procédure en quatre étapes qui vous dit quoi supprimer, quoi conserver et quoi augmenter

630

5 min

07.07.2026
Analyse des dépenses : la procédure en quatre étapes qui vous dit quoi supprimer, quoi conserver et quoi augmenter

Olena Smolikova
Financial expert at Finmap
"Je savais qu'il y avait du gras quelque part. Je ne savais juste pas où couper. Chaque catégorie semblait nécessaire, jusqu'à ce que je m'assoie et me force à les trier en quatre catégories."
Chaque dirigeante de petite entreprise atteint un moment où « il faudrait réduire les coûts » devient une idée reçue dans sa propre tête. Elle sent qu'il y a du gras quelque part. Elle ne peut juste pas le désigner, et donc rien ne se passe — ou ce sont les mauvaises dépenses qui sont coupées dans la panique.
Cet article présente la procédure en quatre étapes qui répartit les dépenses en quatre catégories honnêtes : ce qu'il faut SUPPRIMER, ce qu'il faut RÉDUIRE, ce qu'il faut CONSERVER et — la catégorie que presque aucune dirigeante n'utilise — ce qu'il faut AUGMENTER. Oui, augmenter. Certaines de vos dépenses sont sous-investies, et les repérer compte tout autant que repérer le gras.
Pourquoi ce problème apparaît
Un — tout paraît nécessaire pris isolément. Ligne par ligne, chaque dépense a une raison d'être. Couper exige de prendre du recul et de regarder l'ensemble d'un seul coup d'œil.
Deux — le coût émotionnel des coupes n'est pas le même partout. Les dépenses liées à l'équipe semblent plus difficiles à toucher que les abonnements logiciels, même quand le logiciel coûte plus cher.
Trois — personne ne vous apprend à chercher le sous-investissement. L'analyse des coûts est présentée comme une pure coupe. En réalité, certains de vos meilleurs coups consistent à augmenter les dépenses sur des catégories qui produisent un retour disproportionné.
Quatre — l'analyse devient un projet monolithique au lieu d'une habitude. Les dirigeantes pensent avoir besoin d'un audit de deux semaines. Ce dont elles ont besoin, c'est d'une pratique trimestrielle de deux heures.
Comment reconnaître que vous en avez besoin
- Vous avez dit « il faudrait réduire les coûts » trois fois cette année et rien n'a changé.
- Vous avez coupé quelque chose en panique il y a six mois et vous ne vous souvenez plus pourquoi.
- Vous avez l'impression de dépenser plus que ce que vous récupérez, mais sans pouvoir dire où.
- Votre comptable produit des catégories de dépenses chaque mois, mais vous n'agissez jamais dessus.
Comment le résoudre — la procédure en quatre étapes
Réservez une soirée entièrement consacrée à cela. Café, résumé des dépenses des 6 derniers mois imprimé, trois marqueurs (corail, ambre, sauge) plus un turquoise pour AUGMENTER.
Étape 1 — Listez tout, regroupez en 15 à 20 catégories. Pas 100 lignes. Pas 5 grands ensembles. Environ 15 à 20 catégories couvrant 100 % des dépenses mensuelles. Loyer. Salaires par type de poste. Logiciels. Marketing par canal. Services professionnels. Fournitures. Etc. Imprimez-les ou écrivez-les.
Étape 2 — Pour chaque catégorie, répondez à trois questions.
- Combien cela me coûte-t-il par mois ? (Vous le savez déjà.)
- Qu'est-ce que j'en retire ? (En une phrase.)
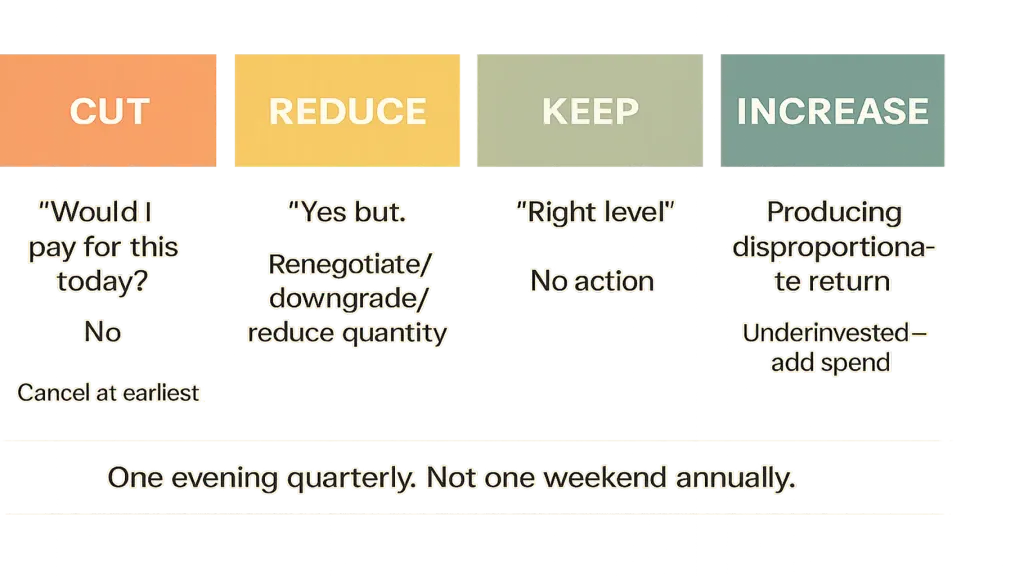
- Commencerais-je à payer pour cela aujourd'hui si cela n'existait pas déjà ? (Oui/non honnête.)
La troisième question, c'est l'analyse elle-même. Elle transperce l'inertie. La plupart des abonnements et services échouent dès qu'on la pose.
Étape 3 — Triez en quatre catégories — SUPPRIMER, RÉDUIRE, CONSERVER, AUGMENTER.
- SUPPRIMER — catégories où la réponse honnête à la Q3 est non. Résiliez/arrêtez à la première occasion.
- RÉDUIRE — catégories qui passent la barre du oui, mais à un niveau inférieur à ce que vous payez actuellement. Renégociez, rétrogradez, ou réduisez la quantité.
- CONSERVER — catégories au bon niveau. Aucune action.
- AUGMENTER — catégories offrant un retour disproportionné. Sous-investies. Ajoutez des dépenses.
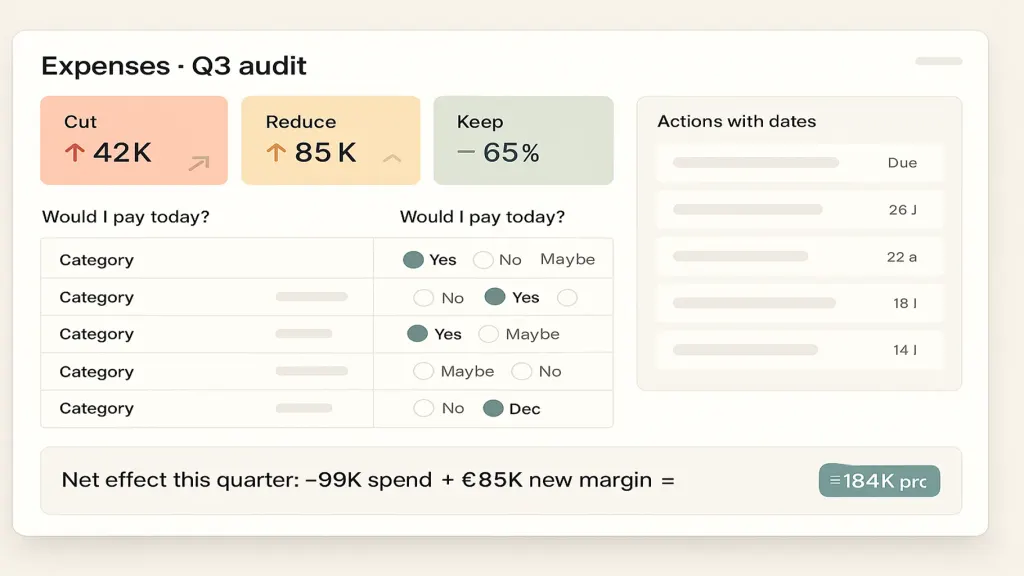
Étape 4 — Rédigez des actions avec des dates. Pas « on va couper X ». « Résilier Y avant le 15 ». « Renégocier Z au prochain renouvellement, objectif −20 % ». « Augmenter le budget de recherche payante de ₴30K dès le mois prochain ». Les actions sans date ne se produisent jamais.
Une plateforme comme Finmap catégorise automatiquement les dépenses réelles et affiche la dérive mois après mois par catégorie — l'audit trimestriel prend alors 90 minutes au lieu d'un week-end.
À quoi ressemblent vraiment les quatre catégories
Pour une véritable entreprise de services à ₴14M, voici ce que la dirigeante a passé en revue :
- SUPPRIMER (₴42K/mois au total). Trois abonnements SaaS inutilisés. Une consultante en marketing qui n'avait apporté aucune valeur depuis 6 mois. Un forfait juridique qui faisait doublon avec un avocat déjà utilisé ponctuellement.
- RÉDUIRE (₴85K/mois d'économies). Loyer renégocié (−5 % au renouvellement). Infrastructure cloud redimensionnée. Deux postes en contrat passés de temps plein à facturation au projet.
- CONSERVER (~65 % des dépenses totales). Salaires au niveau actuel. Socle logiciel principal. Coûts de conformité.
- AUGMENTER (+₴28K/mois). La recherche payante produit 3 fois le retour par hryvnia par rapport au meilleur canal précédent. Deux heures de plus par mois avec la directrice financière externalisée, dont l'apport se remboursait 4 à 5 fois.
Effet net : le coût mensuel a baissé d'environ ₴99K. Deux « augmentations » ont généré environ ₴85K/mois de nouvelle marge en trois mois. Amélioration trimestrielle totale de la rentabilité : environ ₴550K en rythme annualisé.
La discipline
Faites-le trimestriellement, pas annuellement. Les coûts dérivent chaque mois ; repérer la dérive tous les trimestres coûte bien moins cher que des remises à plat annuelles.
Faites-en une habitude, pas un projet. Deux heures par trimestre sont bien moins pénibles qu'un week-end une fois par an.
Incluez AUGMENTER délibérément. Une analyse des coûts limitée à trois couleurs (supprimer/réduire/conserver) est incomplète. Les décisions les plus précieuses se trouvent souvent dans la quatrième.
Trois erreurs courantes
- Ne faire que couper, jamais augmenter. La moitié de la valeur de l'audit se trouve dans la colonne AUGMENTER.
- Couper d'abord les coûts liés à l'équipe. Les salaires ressemblent au plus gros chiffre, ils attirent donc les coupes. C'est généralement la mauvaise cible — les logiciels et abonnements offrent des économies plus importantes et plus faciles.
- Ne faire cela qu'une fois par an. Douze mois de dérive sont bien plus difficiles à démêler que trois mois. Le trimestre est le bon rythme.
📌 Visualisez vos dépenses catégorisées, avec le suivi de la dérive mois après mois, prêtes pour la décision trimestrielle supprimer/réduire/conserver/augmenter — gratuit pendant 14 jours. Sans carte bancaire. Démarrez votre essai gratuit de 14 jours Finmap → finmap.online/ua
Partagez du contenu utile — devenez une source d'inspiration



Recommandé pour les entrepreneurs



Questions fréquentes
En quoi AUGMENTER diffère-t-il du simple fait de dépenser plus ?

C'est une augmentation réfléchie sur des catégories dont le retour disproportionné est prouvé. Pas de l'enthousiasme ; des preuves.
Et si je ne peux pas répondre honnêtement à la troisième question pour les coûts liés à l'équipe ?
C'est généralement le signe qu'il faut regarder la clarté du poste plutôt que le salaire lui-même. Le coût n'est pas le problème ; c'est le retour qui n'est pas clair.
Faut-il partager l'analyse avec l'équipe ?
Les conclusions SUPPRIMER et AUGMENTER, oui (avec les raisons). L'audit complet reste généralement l'affaire de la dirigeante et d'une conseillère financière.
Faut-il faire cela avant ou après le budget annuel ?
Avant. L'audit détermine ce que le budget de l'année suivante doit réellement contenir.
En quoi cela diffère-t-il d'une simple réduction des coûts ?
La réduction des coûts n'est que l'une des quatre actions possibles. L'audit est le cadre qui décide quelle action appliquer à quelle dépense.
Il vous reste des questions ?
Nous sommes prêts à y répondre.


Finmap support



