


Daftar isi

1.5k

11 mnt

18.06.2026
14 Jam Sepekan "Memeriksa Keuangan" — dan Tetap Terkejut

Sergiy Shuldik
Financial Expert at Finmap
"Aplikasi bank saya lebih sering terbuka daripada surel saya. Saya tahu tiap pembayaran pemasok, tiap tagihan klien, tiap saldo mingguan — dan saya tetap tidak melihat lubang ₴280.000 yang menghantam kami pada September."
Ia menjalankan bisnis jasa konsultansi IT. Umur enam tahun. Dua belas orang. Pendapatan tahunan: ₴6.000.000. Menurut ukuran dari luar, firma yang berhasil dengan buku klien yang mantap.
Ia juga menghabiskan, menurut hitungannya sendiri, kira-kira dua jam setiap hari untuk pengawasan keuangan. Aplikasi bank pada pagi hari. Tinjauan lembar kerja saat makan siang. Lirikan cepat ke kas sebelum tidur. Simulasi di kepala pada akhir pekan. Totalnya: sekitar 14 jam sepekan — hampir sebuah pekerjaan paruh waktu — yang dicurahkan untuk "mengawasi keuangan".
Dan pada akhir September tahun lalu, ia melewatkan kekurangan kas ₴280.000 sepenuhnya 30 hari. Satu klien besar menunda pembayarannya 6 pekan. Dua kesepakatan baru tergeser dari Agustus ke Oktober. Pembayaran ЄСВ jatuh tempo. Gabungannya seharusnya sudah terlihat pada pertengahan Juli. Tetapi 14 jam sepekannya dihabiskan untuk mengawasi, bukan mengendalikan — dan perbedaan antara kedua kata itu adalah sebagian besar isi artikel ini.
Paradoksnya tidak nyaman. Lebih banyak jam yang dihabiskan untuk keuangan tidak sama dengan lebih banyak kendali. Sering kali ia sama dengan lebih banyak kecemasan dengan sinyal yang lebih sedikit untuk ditindaklanjuti. Ini kisah tentang apa yang berubah ketika ia menggantikan pengawasan yang cemas dengan sistem yang sejati — dan memperoleh kembali 50+ jam sebulan dalam prosesnya.
Paradoksnya: Mengawasi Bukan Mengendalikan
Sebagian besar pendiri, ketika bisnisnya menjadi cukup besar untuk terasa rumit secara keuangan, mengembangkan kebiasaan yang mereka sebut "mengawasi keuangan dengan saksama". Dalam praktiknya, kebiasaan ini adalah:
- Membuka aplikasi bank beberapa kali sehari
- Menjalankan simulasi kas di kepala selama perjalanan
- Melirik P&L terbaru begitu akuntannya mengirimkannya
- Membuka lembar kerjanya kapan pun seorang klien membayar atau seorang pemasok mengirim tagihan
- Berbaring terjaga beberapa malam memperkirakan bulan depan
Ini bukan kendali. Ini pengawasan yang cemas. Ia menghasilkan stres, memakan berjam-jam, dan memberi sedikit sinyal yang bermanfaat — karena data yang diawasi (saldo bank hari ini, pembayaran yang masuk pekan ini) sebagian besar derau, sementara sinyal yang sungguh berarti (perkiraan kas 90 hari, margin kontribusi per klien, lintasan biaya tetap) bahkan tidak ada di layarnya.
"Yang saya awasi adalah hal yang salah. Kas di tangan hari ini tidak memberi tahu Anda tentang Oktober. Pada saat saldo banknya menunjukkan masalah, masalahnya sudah ada di situ berpekan-pekan."
Kendali keuangan yang sejati berbeda secara struktural dari pengawasan yang cemas. Ia punya irama. Ia punya hak keputusan yang jelas. Ia punya sinyal yang ditentukan. Dan — berlawanan dengan dugaan — ia memerlukan waktu yang jauh lebih sedikit, karena tiap satuan waktunya dihabiskan untuk pertanyaan yang tepat, bukan untuk pertanyaan apa pun yang sedang menimbulkan kecemasan pada saat itu.
Artikel ini tentang cara memasangnya.
Lingkar Kendali Empat Irama
Kendali keuangan bukan satu kegiatan. Ia empat kegiatan pada empat irama yang berbeda, masing-masing dengan tujuan yang berbeda, masing-masing dengan investasi waktu yang berbeda. Bersama-sama ia membentuk lingkar kendali yang menangkap masalah 30–90 hari sebelum ia datang.
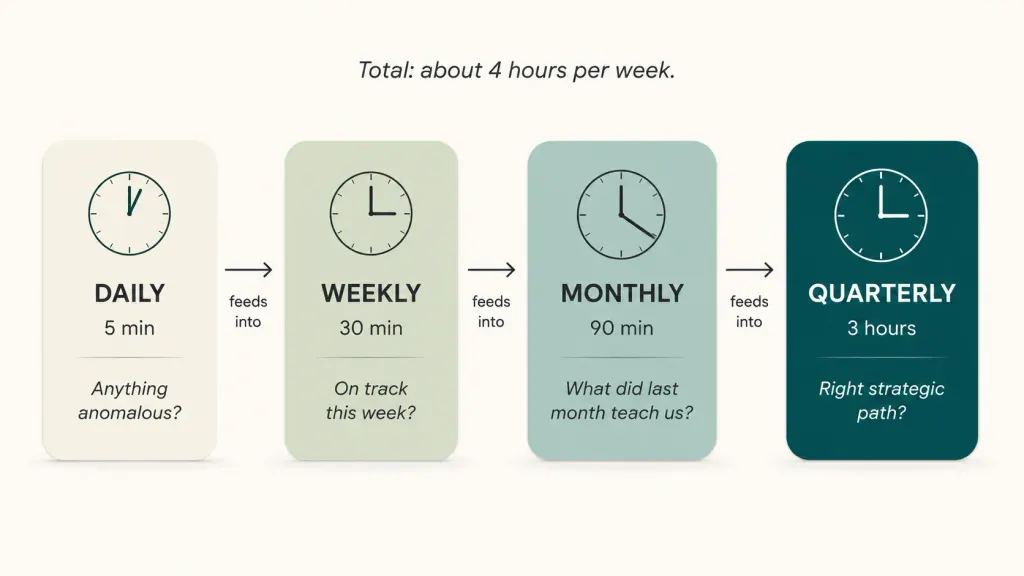
Harian — 5 menit — "Apakah kami aman secara operasional hari ini?"
Satu-satunya pertanyaan harian yang sah adalah apakah ada hal yang menyimpang terjadi dalam 24 jam terakhir. Satu lirikan pada posisi kas yang disatukan. Satu pemeriksaan atas transaksi yang tidak biasa. Itu saja. Apa pun yang lebih dari 5 menit sehari untuk keuangan adalah kecemasan, bukan kendali.
Mingguan — 30 menit — "Apakah kami di jalur pekan ini?"
Sekali sepekan, idealnya Senin pagi, tataplah kalender pembayaran 14 hari. Apakah ada pembayaran klien yang diperkirakan datang pekan ini yang belum tiba? Apakah ada pembayaran pemasok yang jatuh tempo? Apakah ada yang Anda janjikan pekan lalu yang sekarang bermasalah? Ini menangkap persoalan 1–2 pekan sebelum ia menjadi kritis.
Bulanan — 90 menit — "Apa yang diberitahukan bulan lalu kepada kami?"
Hari Minggu atau Senin pertama tiap bulan, tinjauan terstruktur 90 menit. P&L penuh untuk bulan yang ditutup. Penyimpangan dibanding perkiraan — apa yang dianggarkan, apa yang sebenarnya terjadi, mengapa ada celahnya. Segarkan perkiraan kas 90 hari berdasarkan kenyataan bulan ini. Perbarui metrik utamanya: margin kontribusi per klien, lintasan biaya tetap, masa hidup dalam bulan.
Kuartalan — 3 jam — "Apakah kami di jalur strategis yang tepat?"
Sekali sekuartal, sesi setengah hari — idealnya bersama akuntannya atau seorang penasihat keuangan. Pertanyaan besarnya: Apakah pola musimannya masih seperti yang kami anggap? Apakah harganya perlu berubah? Apakah jumlah orangnya perlu berubah? Apakah rumus dividennya masih pas? Apakah ada pergeseran struktural pada bauran klien, biaya, margin? Ini lapisan tempat keputusan strategis yang sejati diambil.
Total investasi waktunya: sekitar 4 jam sepekan — termasuk lirikan hariannya. Kurang dari sepertiga apa yang dikonsumsi pengawasan yang cemas. Dengan keluaran bermanfaat yang jauh lebih besar.
Matriks Hak Keputusan — Siapa Memutuskan Apa
Kaki kedua kendali yang sejati adalah kejelasan tentang siapa memutuskan apa pada ambang berapa. Sebagian besar pendiri jatuh ke bawaan "saya memutuskan segalanya" — yang kedengarannya bertanggung jawab tetapi sesungguhnya kebalikan dari kendali. Ia menciptakan sumbatan. Ia berarti keputusan kecil memperoleh pemeriksaan yang sama dengan keputusan besar. Ia menjamin bahwa pendirinya tersesat di rumput ketika ia seharusnya mengerjakan pekerjaan strategis.
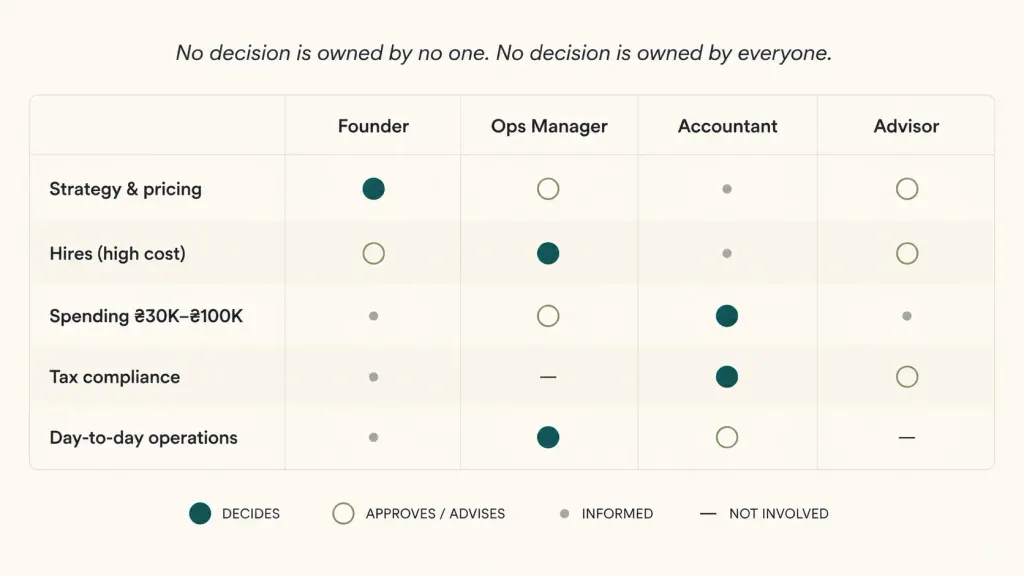
Matriks hak keputusan yang berjalan untuk bisnis jasa Ukraina bernilai ₴3–10 juta tampak seperti ini:
| Jenis keputusan | Pendiri | Manajer Operasi | Akuntan | Penasihat |
|---|---|---|---|---|
| Arah strategis, harga, pasar | Memutuskan | Diberi tahu | Diberi tahu | Menasihati |
| Perekrutan > ₴50 ribu biaya bulanan | Memutuskan | Menasihati | Diberi tahu | – |
| Perekrutan < ₴50 ribu biaya bulanan | Menyetujui | Memutuskan | – | – |
| Belanja < ₴30 ribu, berulang atau sekali jalan | Diberi tahu | Memutuskan | – | – |
| Belanja ₴30 ribu–₴100 ribu | Menyetujui | Mengusulkan | Meninjau | – |
| Belanja > ₴100 ribu | Memutuskan | Mengusulkan | Meninjau | Menasihati |
| Kepatuhan pajak, pelaporan | Diberi tahu | – | Memutuskan | – |
| Penarikan pemilik dan dividen | Memutuskan | – | Meninjau | Menasihati |
| Operasi sehari-hari | – | Memutuskan | – | – |
Ambang yang persisnya kurang penting dibandingkan prinsipnya. Tiap jenis keputusan punya satu orang yang "memutuskan" — satu titik pertanggungjawaban — dan yang lain menyetujui, diberi tahu, atau menasihati. Tidak ada keputusan yang dimiliki tak seorang pun. Tidak ada keputusan yang dimiliki semua orang.
Begitu matriks ini ada, "mengawasi keuangan" berhenti menjadi kegiatan pendiri yang terus-menerus dan menjadi serangkaian momen yang terstruktur. Lirikan harian 5 menit menjawab "ada yang tidak biasa?" Tinjauan mingguan 30 menit menjawab "ada apa dalam 14 hari ke depan yang perlu keputusan saya?" Pada sebagian besar hari, jawabannya "tidak" dan "tidak ada" — dan pendirinya pun kembali membangun bisnisnya.
Empat Antipola Kendali yang Cemas
Di sepanjang panggilan konsultansi dengan puluhan pemilik bisnis Ukraina, empat antipola yang sama berulang. Pendiri konsultansi IT itu telah melakukan keempatnya.
Antipola satu. Pemeriksaan saldo bank harian. Membuka aplikasi bank beberapa kali sehari untuk "melihat di mana kami berada". Kegiatan ini menelan berjam-jam sepekan dan menghasilkan sinyal bermanfaat yang hampir nol — karena naik-turun hariannya sebagian besar derau. Satu-satunya pertanyaan harian yang sah adalah "ada yang menyimpang?" — dan itu memerlukan 90 detik, bukan 90 menit.
Antipola dua. Tinjauan P&L satu wadah. Menatap satu angka laba rugi yang monolitik dan merasa tenang (atau khawatir) tanpa segmentasi. Tinjauan yang sejati menuntut perincian: menurut klien, menurut lini jasa, menurut bulan, menurut kategori biaya. Angka agregatnya dapat sehat sementara bauran di bawahnya membusuk. Antipolanya adalah tidak pernah menatap komponennya.
Antipola tiga. Jebakan "saya akan meninjaunya kalau ada waktu". Mendorong tinjauan bulanan dan kuartalan ke "kalau keadaannya sudah tenang". Keadaannya tidak pernah tenang — itu sifat menjalankan bisnis. Tinjauan bulanan perlu menjadi acara kalender dengan slot yang tetap, seperti siklus penggajian. Melewatkannya sekali berarti melewatkannya tiga kali berturut-turut, lalu menyadari enam bulan kemudian bahwa sesuatu yang besar telah bergeser.
Antipola empat. Jebakan "semuanya keputusan pendiri". Menolak mendelegasikan keputusan belanja atau operasional apa pun karena "bagaimana kalau salah?" Hasilnya adalah pendirinya menghabiskan berjam-jam sepekan untuk keputusan ₴2.000, sementara keputusan strategis ₴200.000 memperoleh perhatian yang lebih sedikit daripada yang ia perlukan. Pembenahannya adalah matriks hak keputusan — dimiliki secara konsisten, bukan diimprovisasi.
Keempat pola inilah sebabnya pendiri dapat menghabiskan 14 jam sepekan untuk keuangan dan tetap terkejut. Kegiatannya terasa produktif tetapi tidak menghasilkan kendali.
Apa yang Diubah Bisnis Konsultansi Itu dalam 90 Hari
Setelah kekurangan September — yang ia tutup dengan menarik jalur kredit pribadi pada bunga yang tidak nyaman — pendirinya membuat tiga perubahan.
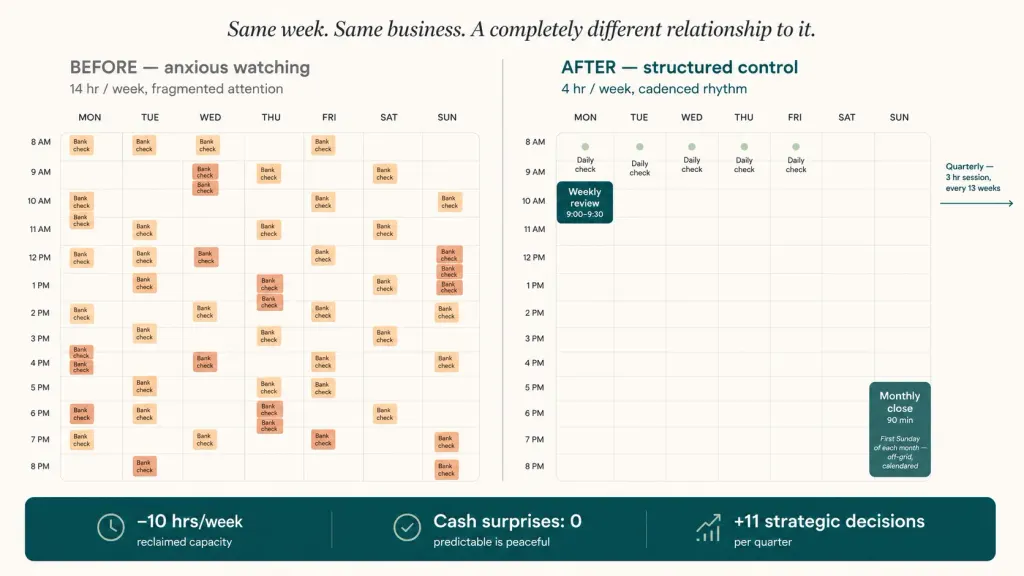
Ia memasang lingkar empat irama itu. Lirikan harian 5 menit pada pukul 08.30, sebelum memeriksa surel. Tinjauan mingguan 30 menit tiap Senin pagi. Penutupan bulanan 90 menit pada hari Minggu pertama tiap bulan, dengan akuntannya ikut 30 menit dari 90 menitnya. Sesi kuartalan 3 jam bersama akuntannya dan seorang penasihat keuangan dari luar. Iramanya menjadi acara kalender dengan blok pertemuannya sendiri — tidak dapat dirundingkan, tidak dapat digeser untuk urusan yang "mendesak".
Ia menyusun matriks hak keputusan bersama manajer operasinya. Keputusan belanja di bawah ₴30 ribu dipindahkan sepenuhnya ke manajer operasinya. Keputusan perekrutan di bawah ₴50 ribu biaya bulanan: manajer operasi memutuskan, pendirinya menyetujui. Di atas ambang itu, pendirinya memutuskan. Matriksnya hidup di selembar halaman tercetak di mejanya dan di laman Notion yang dapat diacu timnya.
Ia berhenti membuka aplikasi banknya di luar momen yang berirama. Satu aturan perilaku yang dilarang secara khusus. Aplikasi di ponselnya dipindahkan ke folder yang tidak ia kunjungi. Pemeriksaan pukul 08.30 adalah satu-satunya waktu ia menatapnya. Ketika dorongan cemas datang — dan itu datang, sering, selama tiga pekan pertama — ia mencatatnya di daftar "hal yang perlu dibahas pada tinjauan mingguan Senin".
Dua belas pekan kemudian:
- Waktu yang dihabiskan untuk keuangan per pekan: turun dari ~14 jam menjadi ~4 jam (hanya waktu yang berirama)
- Pemeriksaan karena cemas per hari: turun dari 6+ menjadi 0 pada pekan 5
- Keputusan strategis yang sungguh diambil: 11 pada kuartal pertama, dibanding 4 pada kuartal sebelumnya (karena ia tidak lagi tersisih oleh keputusan mikro yang taktis)
- Kejutan kas: nol. Titik lemah pipeline Oktober-November tertangkap pada pertengahan Agustus dan dikelola secara proaktif (diskon bayar dini pada tiga tagihan, menunda dua pembelian peralatan, jalur kreditnya tetap tak tersentuh).
- Laba bersih: kira-kira datar untuk kuartal itu (∼₴380 ribu) — dampak sistemnya tampak selama beberapa kuartal, bukan dalam 12 pekan. Tetapi 50+ jam per bulan yang ia peroleh kembali masuk ke mendapatkan dua klien baru pada Q4 yang menumbuhkan bisnisnya 18% dibanding tahun sebelumnya.
"Yang luar biasa bukan bahwa saya punya lebih banyak kendali. Yang luar biasa adalah bahwa saya punya lebih banyak kendali sambil mengerjakan lebih sedikit dari apa yang dahulu saya kerjakan. Kecemasan bukan kendali. Ia sekadar kecemasan yang dilabeli keuangan."
Dasar topik: Manajemen Keuangan untuk Usaha Kecil: Ketika Bisnis Melampaui Kapasitas Kepala Anda Sendiri
Bagikan konten bermanfaat — jadilah sumber wawasan






Pertanyaan yang sering diajukan
Bagaimana saya mulai jika saya saat ini berada dalam pola "pengawasan yang cemas"?

Mulailah dengan aturan 5 menit harian, ditambah aturan perilaku yang dilarang untuk aplikasi bank di luar jendela itu. Cukup dua perubahan itu selama dua pekan. Keduanya menghasilkan kelegaan stres seketika dan memperagakan bahwa tidak ada yang rusak. Lalu tambahkan tinjauan mingguan 30 menit. Bangun sampai bulanan dan kuartalan selama satu kuartal.
Apakah saya butuh penasihat keuangan untuk tinjauan kuartalannya?
Sangat disarankan bagi bisnis dengan pendapatan tahunan di atas ₴3 juta. Penasihat dari luar pada irama kuartalan — seseorang yang melihat banyak bisnis, dapat membandingkan tolok ukur, dan tidak cemas soal keadaan khas Anda — menambahkan sudut pandang yang terlewat oleh pandangan dari dalam bisnisnya. Bagi bisnis yang lebih kecil, gabungan pendiri + akuntan dapat menggantikannya, tetapi pendirinya harus berkomitmen pada pertanyaan yang sungguh strategis, bukan yang operasional.
Bagaimana jika manajer operasi saya belum siap memiliki keputusan belanja ₴30 ribu?
Turunkan ambangnya pada awalnya. Mulailah pada ₴10 ribu, amati bagaimana keputusannya diambil selama sebulan, lalu naikkan. Yang penting adalah strukturnya, bukan angka yang persisnya. Ambang keputusan ₴5 ribu yang jelas yang dimiliki orang selain pendirinya lebih baik daripada tidak ada ambang sama sekali.
Dapatkah matriks hak keputusannya berubah?
Bisa, secara sengaja — biasanya ditinjau pada irama kuartalan. Hindari mengubahnya secara sekenanya di tengah kuartal, yang menghancurkan kepercayaan dan keterperkiraannya. Perlakukan ia seperti dokumen konstitusional — stabil, sesekali diamendemen lewat proses yang disengaja.
Bagaimana jika sebuah masalah muncul di luar iramanya — apakah saya sekadar menunggu?
Masalah yang sungguh nyata tetap ditangani ketika ia muncul. Iramanya bukan soal mengabaikan kebakaran; ia soal tidak menciptakan kebakaran lewat pengawasan yang cemas. Jika sesuatu yang sungguh mendesak muncul — klien besar hilang, tagihan ₴500 ribu yang tak terduga — Anda bertindak. Tetapi biaya hosting ₴1.200 yang tak terduga tidak mendesak; ia masuk ke antrean tinjauan mingguan.
Berapa lama sampai ia terasa nyata?
Bagi sebagian besar pendiri: penurunan kecemasan harian terjadi pada pekan 2. Rasa "saya memercayai sistemnya" mendarat sekitar pekan 6. Hasil kuantitatifnya — keputusan yang lebih baik, lebih sedikit kejutan, lebih banyak waktu strategis — menjadi terlihat pada kuartal dua. Sistemnya menjadi lebih kuat tiap kuartal seiring data di bawahnya menjadi lebih kaya.
Masih ada pertanyaan?
Kami siap menjawabnya.


Finmap support



